Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Daha zayıf ivme, tersine dönüşle aynı şey değildir.
- Dört varyantın da açık referans noktalarına ve bağlama ihtiyacı vardır.
- Isınma ve sınır değerleri tekrarlanabilir olmalıdır.
- Onaylanan uyumsuzluk yine de ekonomik olmayan giriş verebilir
- Etkinleştirme, geçersiz kılma ve çakışan adaylar
- Hacme bağımsız olarak test edilebilir bir rol verin.
- Her uyumsuzluk ailesini ayrı test edin
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Fidelity ve TradingView, RSI ve sapmayı açıklıyor; TA-Lib ise sayısal karşılaştırma için bir uygulama sunuyor. Bu referanslar, burada önerilen yapılandırma için bir kazanma oranı veya karlılık belirlemez.
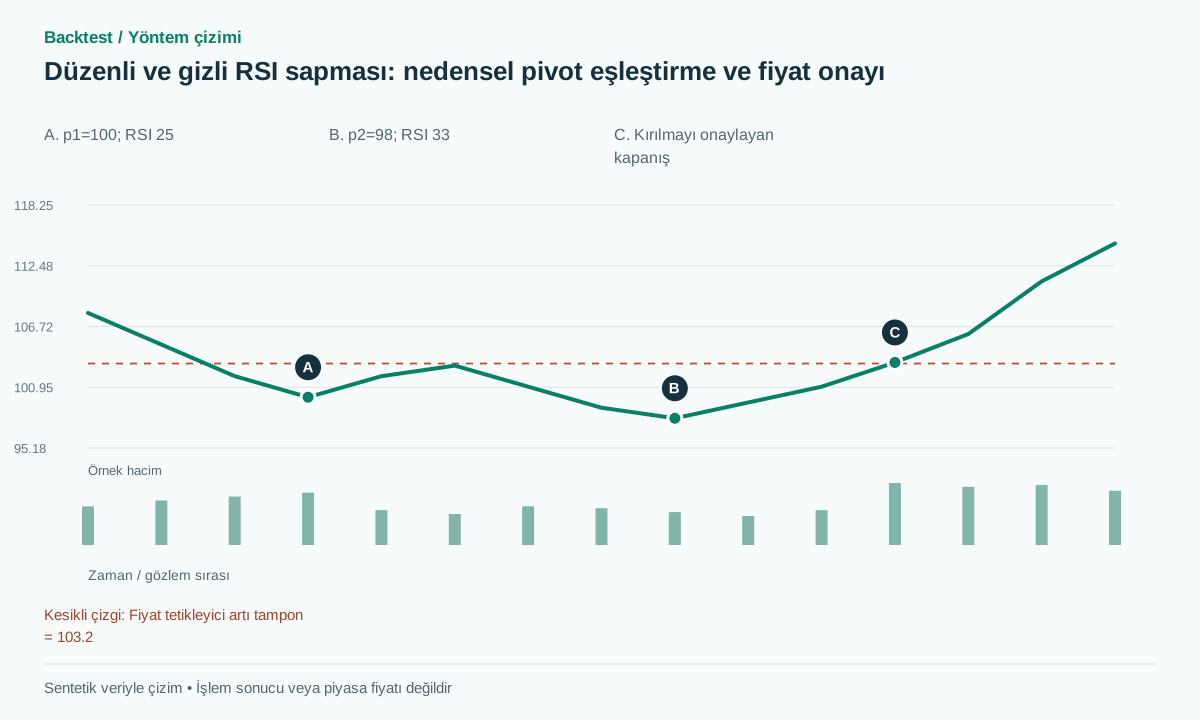 Çizimi tam boyutta aç
Uygulamalı iş akışı
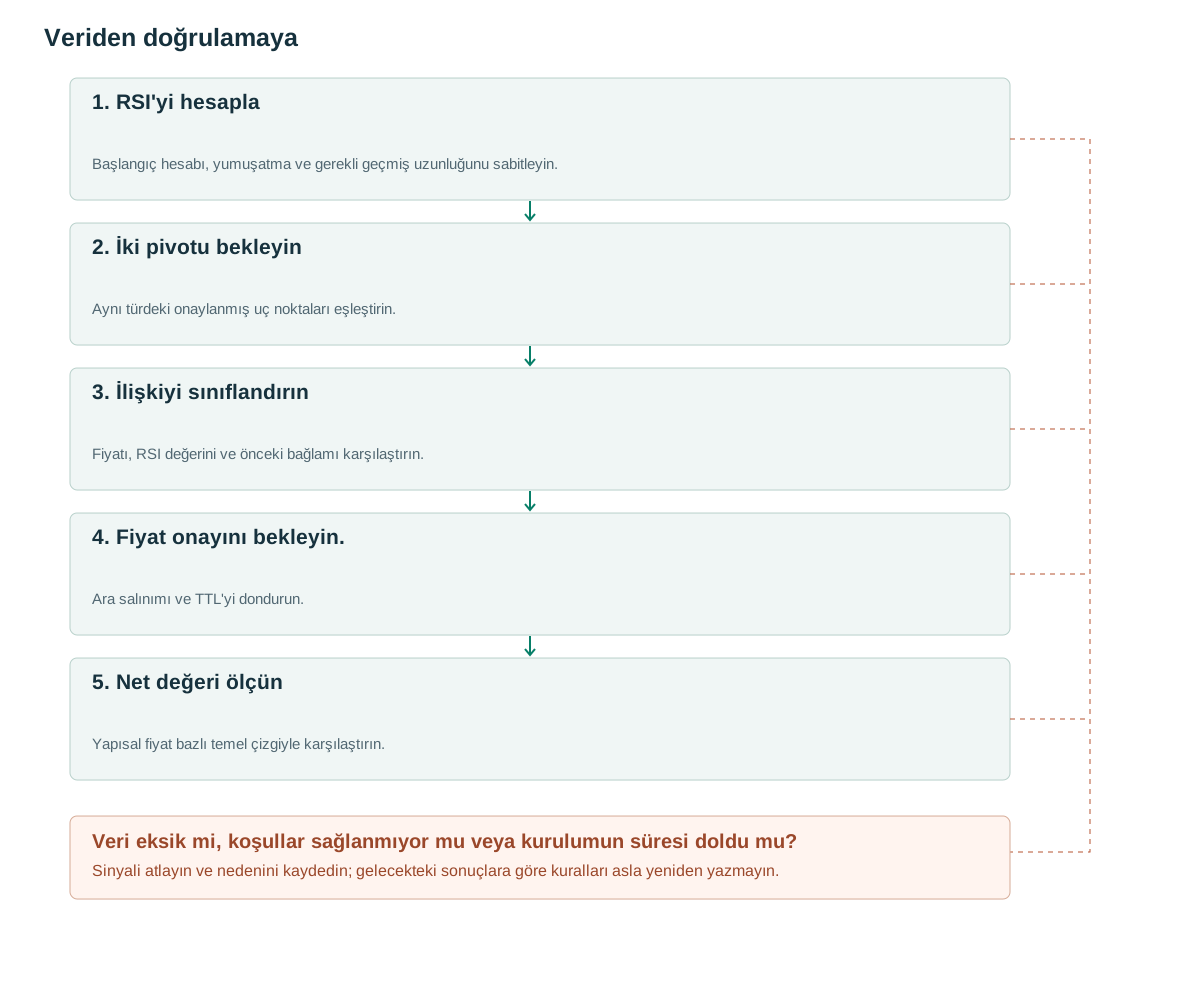
- RSI'yi hesaplaBaşlangıç hesabı, yumuşatma ve gerekli geçmiş uzunluğunu sabitleyin.
- İki pivotu bekleyinAynı türdeki onaylanmış uç noktaları eşleştirin.
- İlişkiyi sınıflandırınFiyatı, RSI değerini ve önceki bağlamı karşılaştırın.
- Fiyat onayını bekleyin.Ara salınımı ve TTL'yi dondurun.
- Net değeri ölçünYapısal fiyat bazlı temel çizgiyle karşılaştırın.
Daha zayıf ivme, tersine dönüşle aynı şey değildir.
Fidelity, güçlü trend sırasında RSI değerinin aşırı seviyede kalabileceğini belirtir [1]. RSI değerinin 70 üzerinde olması otomatik satış talimatı değildir. Daha yüksek fiyat zirvesi ve daha düşük RSI sonrasında yükseliş devam edebilir; kalıcı dönüşten önce birkaç uyumsuzluk adayı görülebilir, bazı trendler strateji ufkunda hiç dönmeyebilir.
RSI, yumuşatılmış pozitif ve negatif kapanış değişimlerini karşılaştırır. TradingView RMA tabanlı hesabı belgeler [2]. Önerilen hesapta gain=max(C[t]−C[t−1],0), loss=max(C[t−1]−C[t],0); başlangıç 14 değişimin ortalamasıdır, güncelleme G=(13G+gain)/14 ve L için aynı özyinelemedir. G+L>0 olduğunda RSI=100G/(G+L) olur.
Fiyat ve RSI bağımsız tanıklar değildir: RSI fiyattan hesaplanır. Sapma, aşırı bir fiyat ile ona ulaşmak için izlenen yol arasındaki yararlı bir farkı kodlayabilir, ancak bir fiyat kurulumuyla aynı fikirde olan ikinci bir etiket, kanıtı otomatik olarak ikiye katlamaz.
Dört varyantın da açık referans noktalarına ve bağlama ihtiyacı vardır.
Temel çizgi, aynı tipteki ardışık onaylanmış fiyat pivotlarını eşleştirir ve her pivotun occurred_at noktasında RSI'yi örnekler. Çifti yalnızca ikinci pivot onaylandıktan sonra değerlendirin. RSI çapa noktasını en cazip osilatör ekstrem noktasına birkaç çubuk kaydırmayın. Ayrı bir RSI pivot dedektörü, eşleşen bir pencere ve her iki dedektörden de kullanılabilirlik gerektirir.
Önerilen toleranslar ikinci pivottan önceki epsilon=0.1×ATR ve d=5 RSI puanıdır. Normal yükseliş uyumsuzluğu daha düşük fiyat dibi ve daha yüksek RSI ister; gizli yükseliş uyumsuzluğu önceden belirlenmiş yükseliş trendinde daha yüksek fiyat dibi ve daha düşük RSI ister. Düşüş türleri ilgili ilişkileri tersine çevirir. Bağlam ilk referanstan önce bilinmelidir.
Büyüklük filtreleri, küçük sayısal farklılıkların sapma etiketleri haline gelmesini engeller, ancak kullanışlılıkları test edilmelidir. Ham fiyat farklarını, RSI farklarını ve ayrımı çubuklar halinde kaydedin, böylece reddedilen adaylar farklı bir geçmiş seçimi yeniden hesaplamadan analiz edilebilir.
| Varyant | p2 fiyatı, p1 fiyatına göre | p2 RSI değeri, p1 değerine göre | Önerilen önceki bağlam |
|---|---|---|---|
| Düzenli yükseliş | Öncekinden düşük; fark epsilon değerinden büyük | Öncekinden yüksek; fark d değerinden büyük | Önceki bir düşüş |
| Düzenli düşüş | Öncekinden yüksek; fark epsilon değerinden büyük | Öncekinden düşük; fark d değerinden büyük | Öncesinde yükseliş |
| Gizli yükseliş | Öncekinden yüksek; fark epsilon değerinden büyük | Öncekinden düşük; fark d değerinden büyük | Yükseliş trendi doğrulandı |
| Gizli düşüş eğilimi | Öncekinden düşük; fark epsilon değerinden büyük | Öncekinden yüksek; fark d değerinden büyük | Doğrulanan düşüş eğilimi |
when p2 becomes confirmed:
    p1 = previous_confirmed_pivot_of_same_kind(p2)
    if p1 is None or RSI[p1.i] is missing or RSI[p2.i] is missing: return
    bull_regular = p2.price < p1.price-eps and RSI[p2.i] > RSI[p1.i]+d
    if bull_regular:
        trigger = highest_confirmed_swing_between(p1,p2)
        freeze_candidate(p1,p2,trigger,expires_in=10)
# Evaluate a close crossing only after activation.
# If the trigger was crossed before activation, reject or use a separate late-entry version.
Isınma ve sınır değerleri tekrarlanabilir olmalıdır.
TA-Lib'in kaynak kodu, tohumlama ve sayısal davranış kontrolünü ([3]) destekler, ancak platform çıktıları karşılaştırma yapılmadan aynı kabul edilmemelidir. Önerilen düz seri kuralı, G=L=0 olduğunda RSI=50'yi düz bayrakla ayarlar. L=0<G ise, RSI=100; G=0<L ise, RSI=0. Bu dalları açıkça test edin.
Pivotları düzeltilmemiş zirve ve diplerden bulurken RSI değerini hisse bölünmesine göre düzeltilmiş kapanışlardan hesaplamayın. Eksik barlar yumuşatmayı ve pivot yerini değiştirebilir. Araştırma kaydında gösterge sürümü, başlangıç, geçmiş uzunluğu, pivot kuralı ve toleransları saklayın.
Sayısal bir test için, yeterli ısınmanın ardından monoton yükselen kapanış serisi, monoton azalan seri ve tamamen düz bir seri besleyin. Ardından bir kazanç ve bir kayıp ekleyin ve özyinelemeli değerleri adım adım karşılaştırın. Başlatmadan kaynaklanan RSI'deki bir fark, sapma mantığında bir uyuşmazlık olarak yorumlanmadan önce çözülmelidir.
Onaylanan uyumsuzluk yine de ekonomik olmayan giriş verebilir
Varsayımsal örnek: p1=100 dibi RSI=25, p2=98 dibi RSI=33 değerine sahip. ATR=2 ile epsilon=0.2 olur; sekiz puanlık RSI artışı d=5 değerini aşar. p2 onaylandıktan sonra önceden bilinen ara salınım zirvesi 103 fiyat tetikleyicisi olur. Sonraki 103.3 kapanışı, tamponlu 103.2 tetik seviyesini aşar.
Bir sonraki işlem giriş noktası 103.4 ve stop noktası 97.8 ise, başlangıç fiyat riski 5.6 puandır. 2R hedefi, orijinal sapma yapısından oldukça uzak olan 114.6'dir. Stop noktasından önce 114.6'ye ulaşan bir yol, bu sentetik hedefi karşılayacaktır, ancak bu tarihsel bir başarı oranı tahmini değildir.
Girişsiz başarısızlık: p2=98'den sonra fiyat 97→94'ye doğru ilerler ve 103'yi asla geçmez. Aday geçersiz sayılır veya süresi dolar. 98'ye yakın bir noktadan hemen alım yapan alternatif bir strateji kendi kayıplarını karşılamak zorundadır; yapısal bir tetikleyici bekleyen versiyonun sonuçlarını kullanamaz.
Giriş sonrası kayıp da olabilir: kırılma emri gerçekleşir, ardından fiyat yapısal dibin altına geri iner. Dedektör iki referans ilişkisini doğru saptarken işlem hipotezi zarar edebilir. Dedektör doğruluğu, tetik doğruluğu ve fiili sonucu ayrı raporlayın.
Etkinleştirme, geçersiz kılma ve çakışan adaylar
Önerilen TTL, onaydan on bar sonradır. Girişten önce, p2−buffer'nin altında yeni bir dip oluşması, yükseliş yönlü düzenli bir aday emri geçersiz kılar. Girişten sonra, kayıtlı stop-market ve zaman-çıkış kurallarını kullanın. Bir kurulumu ekonomik olmaktan çıkaran bir boşluk, ön gönderim reddini haklı çıkarabilir, ancak zaten gerçekleşmiş bir emri silemez.
Birkaç farklı referans noktası kombinasyonu aynı temel fikri ifade edebilir. Temel çizgi, bitişik aynı tipteki pivot noktalarını eşleştirir ve kimliklerinden bir olay kimliği oluşturur. Üç düşük noktalı bir sapma, üç çizgi çizilebildiği için üç bağımsız işlem değil, daha fazla seçeneğe sahip ayrı bir modeldir.
Aday aktifleştiğinde aradaki yapısal tetikleyiciyi dondurun. Eğer bu seviye pivot onayı gecikmesi sırasında aşıldıysa, eski kurulumu açıkça reddedin veya geç giriş sürümünü kaydedin. Tetikleyiciyi daha iyi bir dolum sağlayan daha sonraki salınıma güncellemek hipotezi değiştirir ve geriye dönük seçime yol açabilir.
Hacme bağımsız olarak test edilebilir bir rol verin.
Bir hipotez, p2 yönündeki düşüşte daha az, fiyat kırılmasında artmış faaliyettir. Eşit olmayan sürelerin ham toplamları yerine bar başına ortalama hacmi veya eşdeğer seans saatindeki RVOL değerini karşılaştırın. Yüksek toplam hacimde az fiyat hareketi tek başına absorpsiyon kanıtı değildir.
Üç dal kullanın: yalnız yapısal fiyat tetikleyicisi; aynı tetikleyici ve uyumsuzluk; sonra eklenen hacim filtresi. Stop, pozisyon büyüklüğü ve gerçekleşme aynı kalır. Böylece osilatör ilişkisinin katkısı faaliyet katkısından ayrılır; her iyileşme son eklenen göstergeye atfedilmez.
Yüksek hacimli alt kümedeki işlem maliyetlerini inceleyin. Bir filtre, daha geniş spreadlere veya daha olumsuz boşluklara sahip haber odaklı kırılmaları seçebilir. Sadece kalan dolumlar arasındaki kazanma oranını değil, reddedilen adayları ve fırsat sayısını da raporlayın.
Her uyumsuzluk ailesini ayrı test edin
Düzenli ve gizli varyantları, yükseliş ve düşüş varyantlarını ayrı ayrı raporlayın. RSI uzunluğunu, pivot penceresini veya d'yi seçmek için kullanılmayan son bir zaman dilimini saklayın. Birçok konfigürasyonu denemek ve yalnızca çekici bir grafik yayınlamak, tekrarlanabilir bir seçim süreci oluşturmaz.
Test veri kümeleri, p2 geçmiş barda çizilse bile onaydan önce sinyal çıkmadığını ve RSI değerinin tam eşleşen fiyat zamanlarında alındığını doğrulamalıdır. Sabit seriler, yetersiz başlangıç geçmişi, örtüşen adaylar ve aynalanmış düşüş verilerini ekleyin.
Aday sayısı, tetik ve iptal oranı, bekleme süresi, olay başına net getiri ve portföy riskini ölçün. Spread ve stopu atlayan fiyat boşluğu senaryolarını zorlayarak test edin: kırılma sonrası giriş, sinyal kapanışından çok kötü olabilir. Uyumsuzluk geliştirme dışındaki kayıtlı sonucu iyileştirmeden karmaşıklık ekliyorsa yapısal temel model hâlâ yararlı sonuçtur.
Yaygın hatalar
Noktaları gözle eşleştirme
Sabit pencere olmadan her fiyat dibi yakınındaki en uygun RSI dibini seçmek tekrarlanabilir değildir.
Bir trend sırasında tekrarlanan sapmalar
Fiyat aynı yönde sert ilerlemeyi sürdürürken momentum yavaşlayabilir.
Gizli ve normal varyantların karıştırılması
Bağlam hipotezleri farklıdır; birleştirilmiş istatistikler zıt davranışları gizleyebilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Diverjans, pivot noktasının onaylanmasından önce dip noktayı belirleyebilir mi?
Sadece geçici bir aday kullanılarak, ki bu aday ortadan kaybolabilir. Bu temel model onay bekliyor, bu nedenle yayınlanmış geçmişi istikrarlı kalıyor.
RSI, MACD ile değiştirilmeli mi?
Artımlı bilgileri aynı fiyat tetikleyicisi ve işlem politikasıyla karşılaştırın. Her cazip örnek için osilatörleri değiştirmek, test edilebilir bir sistem tanımlamaz.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Relative Strength IndexFidelity. Uyumsuzluk ile aşırı alım ve aşırı satım yorumlarının sınırları okundu. Kontrol tarihi: .
- Relative Strength IndexTradingView. RMA formülü ve RSI yorumu okundu. Kontrol tarihi: .
- TA-Lib RSI implementationTA-Lib. Hesaplama kaynak kodu okundu; gösterge kodu kendi başına hazır ve kârlı işlem stratejisi değildir. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin