Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Nhiều cấp và nhiều khung là hai lựa chọn
- Ghép theo lúc biết, không theo lúc xảy ra
- Ví dụ H4 và H1 trên cùng đồng hồ
- Vai trò từng cấp phải cố định
- Không cộng ba lần một hoạt động
- Kiểm định giá trị tăng thêm của khung lớn
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
Nguồn kỹ thuật xác nhận cơ chế thời gian và phép ghép dữ liệu. Không có bằng chứng trong các nguồn rằng thêm nhiều khung tự động tăng tỷ lệ thắng.
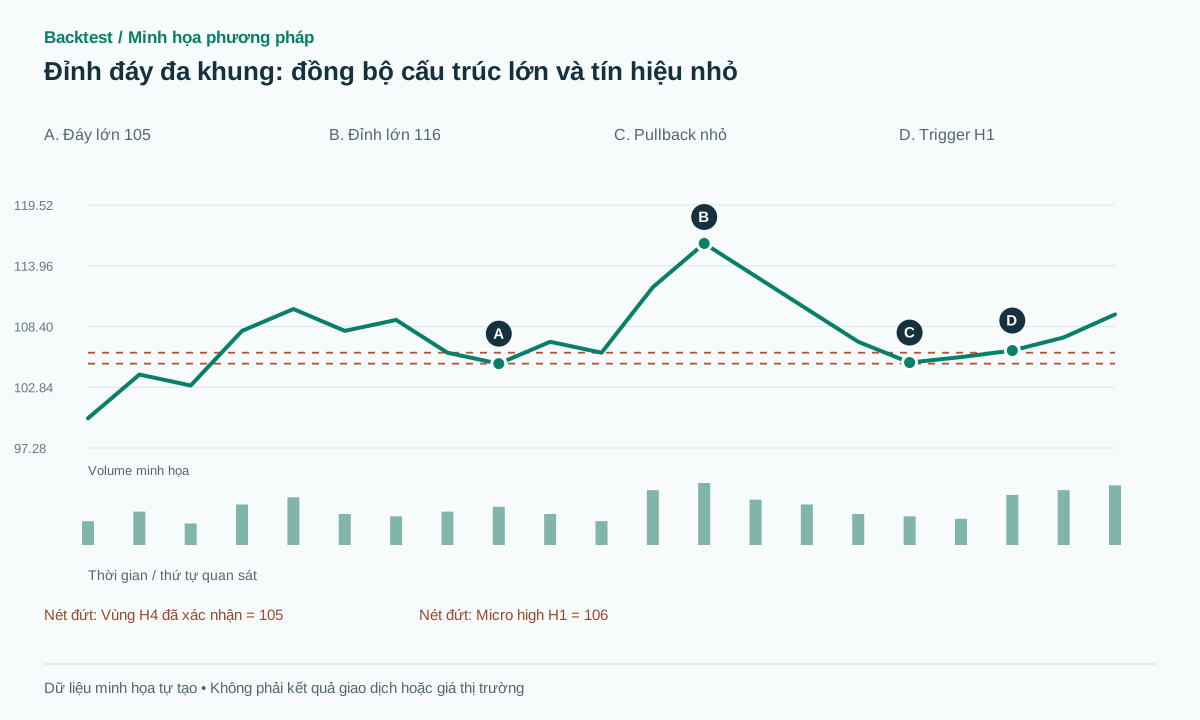 Mở hình kích thước đầy đủ
Quy trình thực hành
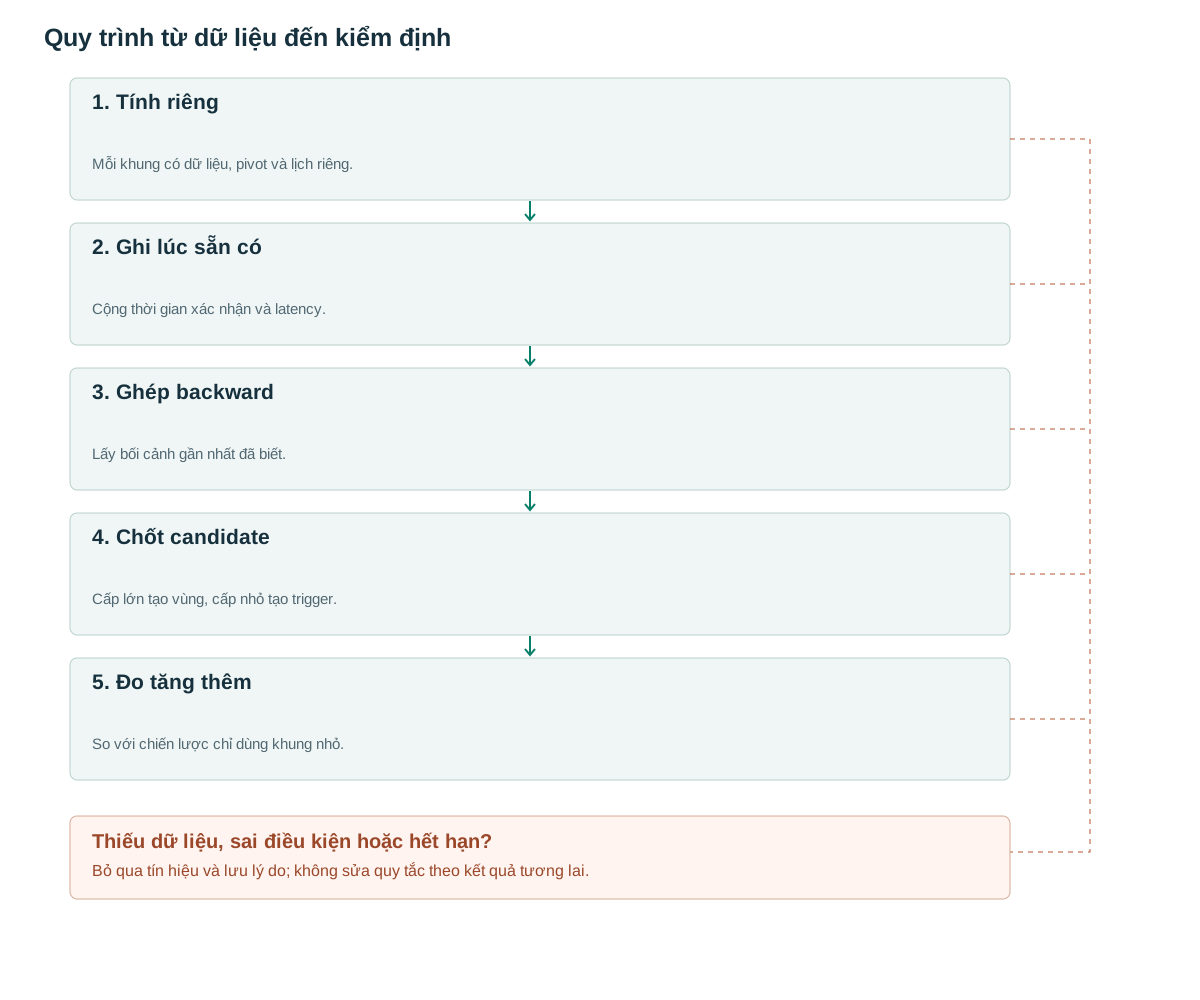
- Tính riêngMỗi khung có dữ liệu, pivot và lịch riêng.
- Ghi lúc sẵn cóCộng thời gian xác nhận và latency.
- Ghép backwardLấy bối cảnh gần nhất đã biết.
- Chốt candidateCấp lớn tạo vùng, cấp nhỏ tạo trigger.
- Đo tăng thêmSo với chiến lược chỉ dùng khung nhỏ.
Nhiều cấp và nhiều khung là hai lựa chọn
Nhiều cấp có thể chỉ chạy pivot r=2,5,10 trên cùng chuỗi H1. Nhiều khung là tính riêng trên H1, H4 hoặc ngày. Hai thiết kế không tương đương: gom bốn nến H1 thành H4 làm mất thứ tự chi tiết bên trong; một pivot r=8 trên H1 không nhất thiết trùng pivot r=2 trên H4.
TradingView định nghĩa khung theo đơn vị của mỗi bar [1] và hướng dẫn cách lấy giá trị khung lớn đã xác nhận [2]. Phần còn lại của bài là giao thức đề xuất: H4 chỉ chọn bối cảnh, H1 chỉ chọn thời điểm. Không để mỗi giao dịch tự chọn khung giải thích thuận lợi nhất.
Ghép theo lúc biết, không theo lúc xảy ra
Mỗi pivot có occurred_at, confirmed_at và available_at. available_at thêm độ trễ nhận dữ liệu nếu cần. Khi đánh giá nến H1 tại t, chỉ lấy trạng thái H4 có available_at≤t. Với pivot H4 r=2, đóng nến cực trị chưa đủ; còn phải chờ hai nến H4 bên phải.
pandas merge_asof với hướng backward tìm hàng cuối không sau khóa thời gian bên trái [3]. Dùng khóa available_at, phân nhóm symbol/venue và giới hạn độ cũ. Không dùng nearest vì điểm gần nhất có thể nằm trong tương lai. Khi timestamp bằng nhau, phải chọn thứ tự xử lý: hoàn tất H4 rồi H1, hoặc cộng latency và chờ lần quyết định sau.
for each closed H1 bar t:
    h4 = latest_state(where available_at <= t, same_instrument=True)
    if h4 is None or h4.age > max_context_age: continue
    up = h4.H2 > h4.H1 + eps and h4.L2 > h4.L1 + eps
    near_support = abs(H1.low[t] - h4.last_low) <= zone_width
    if up and near_support: create_frozen_candidate(h4.anchor_ids, t)
    if candidate and H1.close[t] > candidate.micro_high + buffer:
        emit(signal_at=t, context_available_at=h4.available_at)
# Chỉ micro_high đã xác nhận trước trigger được sử dụng.
Ví dụ H4 và H1 trên cùng đồng hồ
Giả sử một đáy H4 tại nến đóng 12:00, r=2; hai nến bên phải đóng 16:00 và 20:00. Đáy này không được dùng cho lệnh H1 lúc 13:00. Sau khi dữ liệu 20:00 sẵn có, nó mới có thể vào tập bối cảnh. Nếu hệ thống cần 2 giây tải dữ liệu, quyết định đúng 20:00:00 vẫn chưa được đọc nó.
Ví dụ tổng hợp hợp lệ: cấu trúc H4 đã biết có highs 110→116 và lows 100→105. Vùng hỗ trợ đề xuất 104,7–105,3. H1 chạm 105,1, sau đó đóng 106,2 vượt micro high đã xác nhận 106. Entry kế tiếp 106,3, stop 104,7 cho rủi ro 1,6; target nghiên cứu 109,5 là 2R.
Nhánh thất bại: H1 tạo breakout nhưng H4 đang chuyển chế độ; giá giảm qua 104,7. H4 uptrend là nhãn quá khứ, không bảo đảm đáy 105 giữ được. Nếu sau khi thua mới đổi sang H8 để nói bối cảnh chưa tăng, đó là thay quy tắc theo kết quả, không phải kiểm định.
Vai trò từng cấp phải cố định
Một cấu hình đủ rõ có ba chức năng: cấp lớn xác định vùng, cấp nhỏ tạo trigger, stop nằm dưới cực trị nhỏ hoặc lớn theo lựa chọn đã đăng ký. Stop nhỏ giảm khoảng rủi ro nhưng dễ bị quét trong biến động bình thường của khung lớn; stop lớn giảm quantity và có thời gian nắm giữ dài hơn.
Khi candidate được tạo, lưu IDs của anchors bối cảnh và các mức. Bối cảnh mới xuất hiện có thể hủy candidate chưa vào lệnh theo quy tắc, nhưng không sửa lý do của tín hiệu cũ. Quy định TTL bằng thời gian hoặc số nến H1; đừng để một vùng H4 rất cũ mãi được xem như thông tin mới.
Không cộng ba lần một hoạt động
Volume H4 chứa volume của các nến H1 thành phần; vì vậy H1 volume tăng và H4 volume tăng không phải hai quan sát độc lập. Nếu dùng score, gọi là số điều kiện đạt, không suy ra xác suất thắng bằng cách cộng trọng số tùy ý.
Feature có ích hơn là so lượng giao dịch của nhịp pullback H1 với baseline H1 cùng giờ, trong khi bối cảnh H4 được đóng băng. Không dùng tổng V của H4 đang chạy như volume cuối nến. Nếu muốn dùng partial volume, phải so với partial baseline cùng số phút đã trôi qua và đặt thành chiến lược riêng.
Kiểm định giá trị tăng thêm của khung lớn
So sánh cùng một detector H1 trong ba biến thể: không lọc bối cảnh, lọc xu hướng H4, lọc xu hướng và gần vùng H4. Giữ risk, execution và giai đoạn test giống nhau. Báo số tín hiệu bị loại, thời gian exposure và expectancy ròng, vì giảm trade thường làm win rate dễ thay đổi do chọn mẫu.
Fixture cần chạy qua mốc đóng H4, ngày nghỉ, đổi giờ mùa hè và nến thiếu. Chạy replay theo thứ tự nhận dữ liệu rồi đối chiếu batch join. Nếu batch cho biết xu hướng H4 sớm hơn live, sửa phép ghép trước khi nghiên cứu thêm chỉ báo.
Sai lầm thường gặp
H4 biết trước tương lai
Gán close H4 cuối kỳ cho toàn bộ bốn nến H1 bên trong làm rò rỉ dữ liệu.
Bỏ qua độ trễ pivot
H4 đã đóng vẫn chưa đủ để xác nhận một cực trị có r>0.
Đổi khung khi gặp lệnh thua
Khung bối cảnh phải được chọn trước đoạn đánh giá.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Ba khung cùng tăng có nghĩa tín hiệu mạnh gấp ba?
Không. Các khung chia sẻ cùng diễn biến giá; cần đo mức thông tin tăng thêm ngoài mẫu.
Có nên chỉ dùng một khung để tránh phức tạp?
Một khung nhiều cấp là baseline tốt. Chỉ thêm khung khi nó giải quyết một mục tiêu cụ thể và cải thiện kết quả kiểm định.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Pine Script: TimeframesTradingView. Đã đọc định nghĩa và đơn vị khung thời gian. Đối chiếu: .
- Other timeframes and dataTradingView. Đã đọc ví dụ lấy dữ liệu khung lớn đã xác nhận. Đối chiếu: .
- pandas.merge_asofpandas. Đã đọc hướng backward, tolerance và exact matches. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store