Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Ba câu hỏi khác nhau về volume
- Khớp lịch trước khi chia
- Công thức và thời điểm biết tín hiệu
- Ví dụ số và trường hợp hiểu sai
- Ghép với detector giá và quản lý lệnh
- Đo giá trị tăng thêm của volume
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
Tài liệu TradingView xác nhận cách chuẩn hóa theo thời điểm. Paper ORB dùng một phiên bản cụ thể để chọn cổ phiếu; kết quả của toàn chiến lược không chứng minh riêng ngưỡng RVOL tạo lợi nhuận. Các biến thể median và so với thị trường trong bài cần kiểm định riêng. [1] [2]
 Mở hình kích thước đầy đủ
Quy trình thực hành
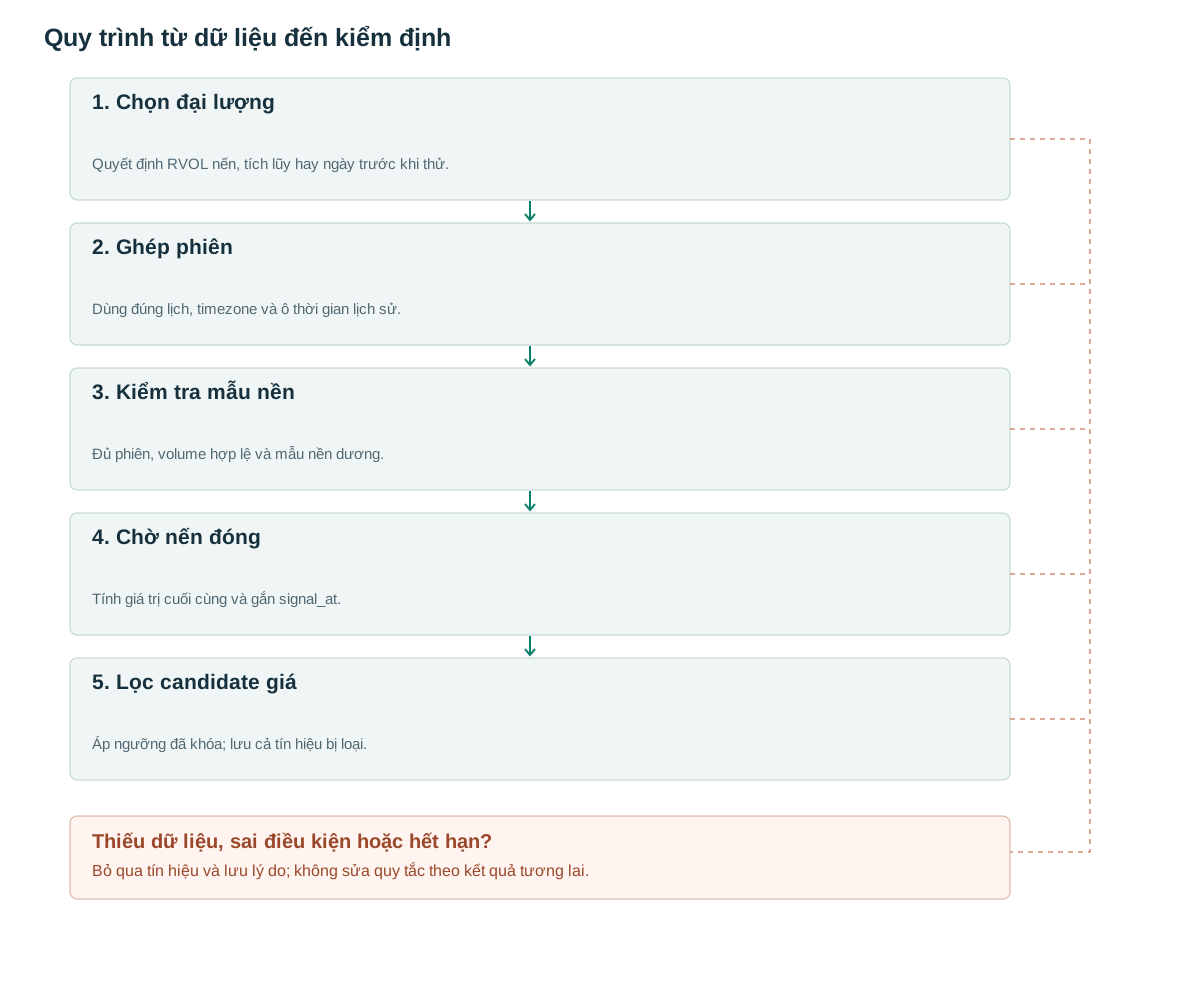
- Chọn đại lượngQuyết định RVOL nến, tích lũy hay ngày trước khi thử.
- Ghép phiênDùng đúng lịch, timezone và ô thời gian lịch sử.
- Kiểm tra mẫu nềnĐủ phiên, volume hợp lệ và mẫu nền dương.
- Chờ nến đóngTính giá trị cuối cùng và gắn signal_at.
- Lọc candidate giáÁp ngưỡng đã khóa; lưu cả tín hiệu bị loại.
Ba câu hỏi khác nhau về volume
RVOL một nến đo cú tăng hoạt động tức thời; RVOL tích lũy đo mức tham gia từ đầu phiên đến hiện tại; RVOL ngày đo cả phiên. Chọn đại lượng theo câu hỏi: một breakout nhanh cần xem nến sự kiện, còn lựa chọn cổ phiếu trong ngày có thể dùng tích lũy. Không đổi qua lại sau khi xem kết quả.
TradingView mô tả mẫu nền là trung bình của các thời điểm tương ứng trong lịch sử. [1] Median 20 phiên là một biến thể đề xuất nhằm giảm tác động vài phiên đột biến. Mean và median có thể cho thứ hạng khác nhau; lưu tên và độ dài mẫu nền trong mỗi tín hiệu.
Khối lượng cao không xác định hướng đi tiếp. Một nến tăng volume lớn có thể là breakout, phân phối hoặc thanh lý hai phía; vị trí đóng cửa và phản ứng sau đó mới phân biệt giả thuyết. Cũng không thể dùng RVOL để nhận diện tài khoản tổ chức.
Khớp lịch trước khi chia
Với cổ phiếu Mỹ, dùng lịch sàn và America/New_York để lấy ô 09:30–09:35 của từng phiên. UTC cố định sẽ lệch khi đổi giờ mùa hè. Tách phiên ngoài giờ, phiên nghỉ ngắn và những phiên thiếu dữ liệu. Với crypto 24/7 phải khai báo ranh giới ngày; có thể thử giờ-trong-tuần như biến thể riêng khi đủ mẫu.
Mẫu nền chỉ chứa phiên trước. Nếu denominator bằng 0 hoặc không đủ phiên hợp lệ, trả trạng thái insufficient_data. Không thay vô hạn bằng một RVOL cực lớn để vô tình đưa mã lỗi vào top đầu. [3] nhắc lý do cần kiểm tra nguồn volume, nhưng không cung cấp quy tắc sửa dữ liệu cho mọi sàn.
Công thức và thời điểm biết tín hiệu
Mã dưới dùng trung bình 20 phiên như một baseline tự thiết kế. Nếu tái lập ORB của paper phải dùng đúng 14 phiên, không lặng lẽ đổi thành 20 rồi gán kết quả cho tác giả. [2] RVOL của nến đang chạy phải được ghi là provisional; tổng volume toàn nến chỉ biết khi nến đóng.
on_closed_bar(d, k):
    history = previous_valid_sessions(d, count=20)
    if len(history) != 20: return INSUFFICIENT_DATA
    if not complete_valid_slots(history + [d], through=k):
        return INSUFFICIENT_DATA
    assert same_session_slot(history, k)
    base = mean(V[j,k] for j in history)
    cum_base = mean(sum(V[j,0:k+1]) for j in history)
    if base <= 0 or cum_base <= 0: return INSUFFICIENT_DATA
    rvol_bar = V[d,k] / base
    rvol_cum = sum(V[d,0:k+1]) / cum_base
    signal_at = bar_close_time(d,k)
    return rvol_bar, rvol_cum, signal_at
Ví dụ số và trường hợp hiểu sai
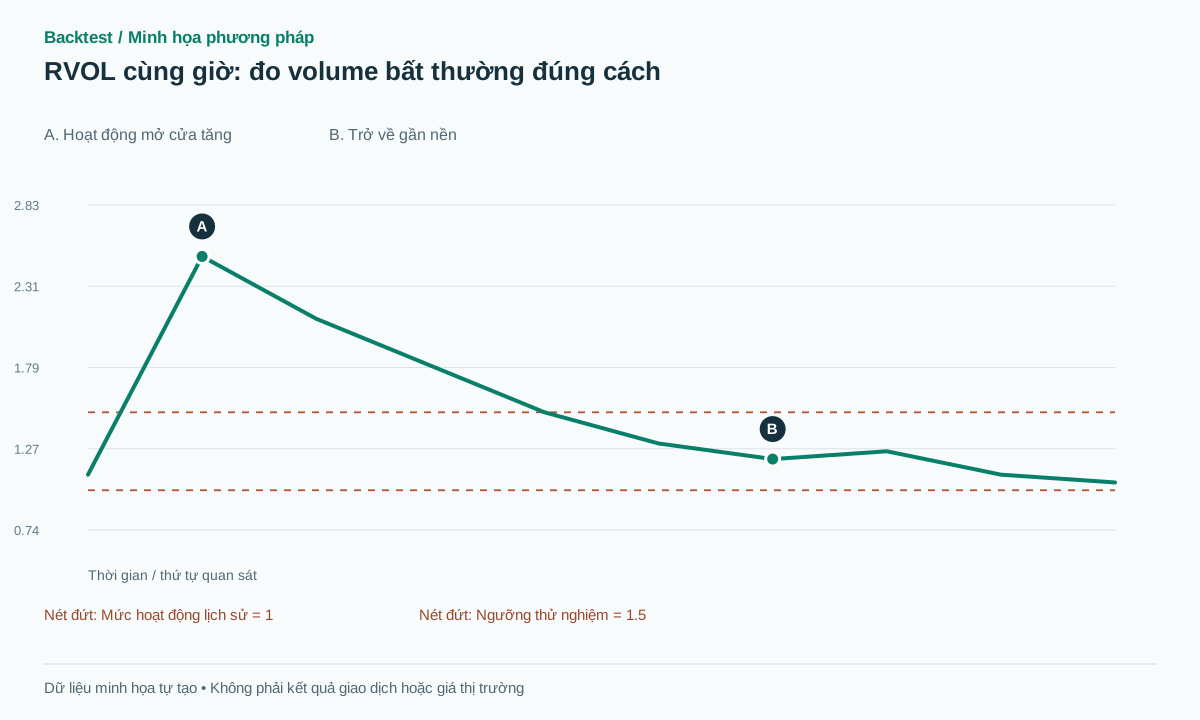
Giả sử volume ô 09:30–09:35 bình quân lịch sử là 100.000 cổ phiếu; hôm nay 250.000 thì RVOL bằng 2,5. Đến 10:00, tích lũy hôm nay 600.000 so với 500.000 lịch sử cho RVOL tích lũy 1,2. Hoạt động mạnh đầu phiên đã nguội dần, dù volume tuyệt đối vẫn tăng theo thời gian.
Nếu ADV ngày là 5 triệu, 600.000/5 triệu = 0,12 chỉ cho biết đã hoàn thành 12% volume ngày bình quân. Nó không phải RVOL cùng giờ 1,2. Trong một phiên tin CPI, cổ phiếu RVOL 2 và SPY RVOL 3 còn cho chênh lệch −1; tỷ lệ tương ứng là 0,667. Hai phép chuẩn hóa thị trường này có thang đo khác nhau.
Trường hợp thất bại: một feed thiếu nửa volume của nhiều phiên lịch sử làm denominator giảm từ 100.000 xuống 50.000, khiến 250.000 bị báo RVOL 5. Bộ lọc chọn được lỗi dữ liệu, không phải cơ hội tốt hơn. Hình minh họa biểu diễn RVOL theo thời gian, không phải đường giá.
Ghép với detector giá và quản lý lệnh
Ví dụ nghiên cứu: tạo candidate breakout từ đỉnh 20 nến trước; chỉ sau close vượt mức đã khóa mới xét RVOL cùng giờ ≥1,5. Threshold này là lựa chọn thử nghiệm. Đợi dữ liệu đóng nến rồi gửi lệnh ở sự kiện khả thi tiếp theo, không điền ở giá breakout đã xảy ra trước khi biết volume.
RVOL không tự định nghĩa stop. Có thể đặt stop dưới đáy retest đã biết, giới hạn tổng rủi ro danh mục và từ chối lệnh mới nếu spread chiếm phần quá lớn khoảng stop. Nếu đã đặt stop-market chờ trước gap, phải ghi nhận fill thực tế; không nhìn volume cuối nến rồi hồi tố xóa lệnh thua. Lệnh đang giữ không được mở rộng stop chỉ vì RVOL lại tăng.
Đo giá trị tăng thêm của volume
Giữ một tập candidate giá cố định và so bốn nhánh: không volume; RVOL nến; RVOL tích lũy; RVOL đã so với benchmark. Giữ entry, exit và sizing giống nhau. Đếm cả cơ hội bị loại, không chỉ các lệnh sống sót sau lọc.
Chia theo giai đoạn, nhóm thanh khoản và thời điểm trong ngày. Báo expectancy ròng theo R, số lệnh, lợi nhuận theo ngày, drawdown và chi phí. Một filter tăng win rate bằng cách bỏ hầu hết tín hiệu có thể làm tổng kết quả giảm. Khóa ngưỡng trước tập test cuối, sau đó kiểm tra giấy với timestamp dữ liệu nhận được thực tế.
Sai lầm thường gặp
Rolling bars khác cùng giờ
Trung bình 78 nến 5 phút trộn mở cửa với giữa phiên; phải thử như feature riêng.
Volume lớn nghĩa là mua
RVOL không có dấu hướng; cần detector giá và mô hình thoát.
Chọn phiên sạch sau khi xem lợi nhuận
Quy tắc loại dữ liệu phải định trước và độc lập P&L.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
RVOL bao nhiêu là tốt?
Không có ngưỡng phổ quát. 1,5 chỉ là một candidate parameter; ngưỡng phù hợp phụ thuộc phiên, thị trường, mẫu nền và chi phí.
Có dùng volume nến đang chạy không?
Có thể dùng feature tích lũy theo thời gian đã trôi, nhưng phải so cùng thời gian lịch sử và backtest bằng dữ liệu intrabar phù hợp.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Relative Volume at TimeTradingView. Định nghĩa relative volume thường và tích lũy theo thời điểm tương ứng. Đối chiếu: .
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz. Nguồn sơ cấp cho lựa chọn RVOL5m/14 phiên trong ORB; không phải kiểm định ngưỡng trong bài này. Đối chiếu: .
- Crypto Wash TradingNBER. Thông tin nghiên cứu về chất lượng volume trong mẫu sàn lịch sử; không suy rộng tỷ lệ cho tất cả sàn hiện nay. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store