Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Điều quan sát được và giả thuyết đảo chiều
- Đặc tả nhân quả và tham số nghiên cứu
- Volume xác nhận hoạt động chứ không xác định thủ phạm
- Ví dụ giả lập đạt điều kiện và thất bại
- Ba lựa chọn entry phải kiểm định riêng
- Kiểm định phần giá trị tăng thêm
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
Có mô tả thực hành của tác giả indicator và nghiên cứu cơ chế stop; chưa có backtest mới hay track record xác minh cho bộ quy tắc dưới đây.
 Mở hình kích thước đầy đủ
Quy trình thực hành
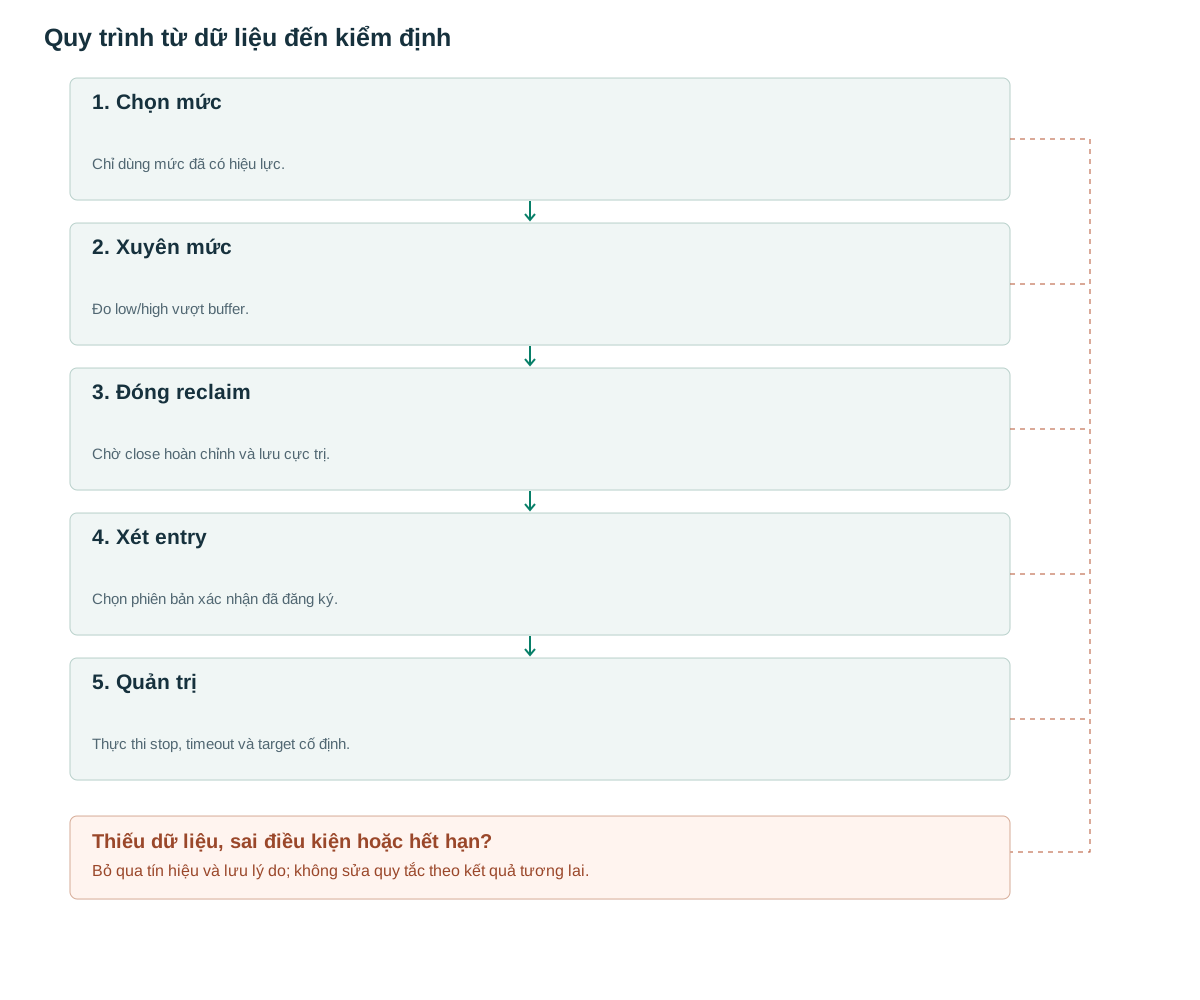
- Chọn mứcChỉ dùng mức đã có hiệu lực.
- Xuyên mứcĐo low/high vượt buffer.
- Đóng reclaimChờ close hoàn chỉnh và lưu cực trị.
- Xét entryChọn phiên bản xác nhận đã đăng ký.
- Quản trịThực thi stop, timeout và target cố định.
Điều quan sát được và giả thuyết đảo chiều
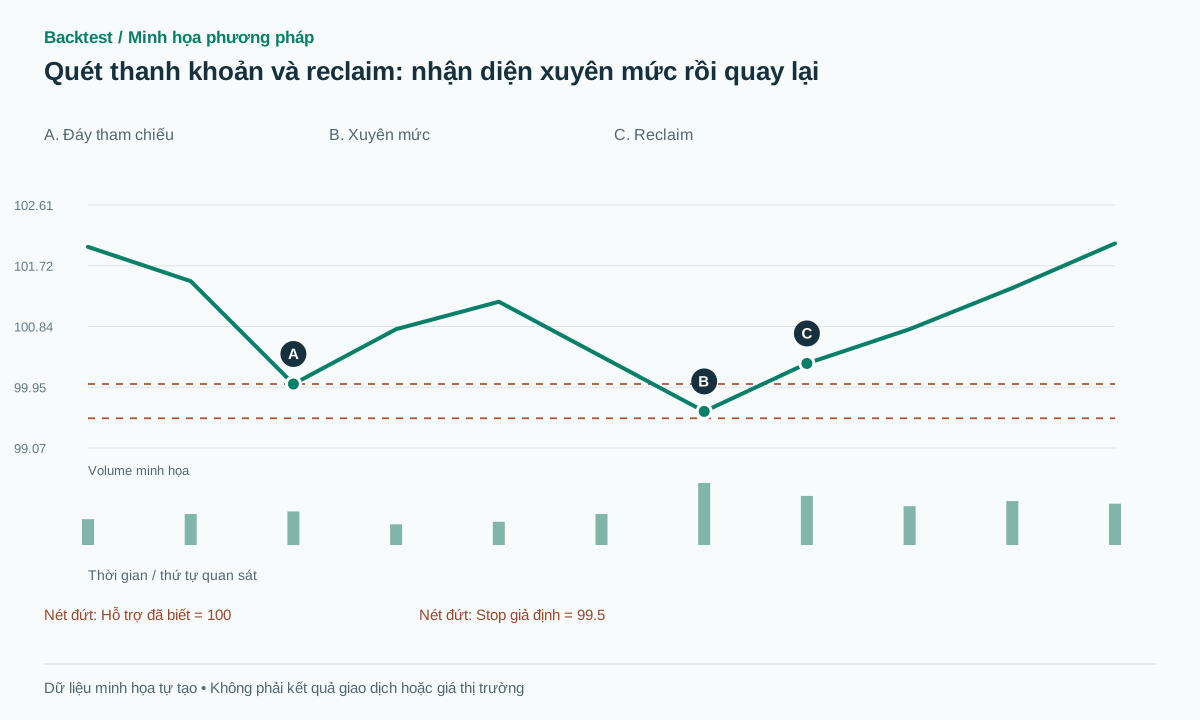
Một hỗ trợ tại 100 đã được hình thành trước đó. Giá xuống 99,6 rồi đóng 100,3 cho thấy nỗ lực đi xuống chưa được giữ tới cuối nến. Câu hỏi nghiên cứu là người vào sau reclaim có nhận được phân phối lợi suất tốt hơn một thời điểm đối chứng hay không. Câu hỏi khác hoàn toàn là có tổ chức nào cố tình săn stop: dữ liệu nến không trả lời được.
LuxAlgo có lựa chọn wick xuyên mức hoặc break/retest [1]. Bài này cố định phiên bản một nến reclaim để tránh trộn hai loại sự kiện. CME mô tả stop chưa vào book trước khi kích hoạt [2]; Osler nghiên cứu price cascade do stop trong FX [3]. Vì vậy kịch bản giá xuyên mức rồi chạy tiếp phải được giữ làm nhóm đối chứng.
Mức tham chiếu có thể là pivot xác nhận, đáy ngày trước hoặc cụm equal lows. Mỗi loại mang tuổi và lịch sử chạm khác nhau; cần lưu reference_type. Nếu cùng một mức có ba tên, chỉ tạo một sự kiện gốc để tránh nhân số lượng cơ hội.
Đặc tả nhân quả và tham số nghiên cứu
Các ngưỡng sau là đề xuất để kiểm thử. Tại đầu nến t, lấy hỗ trợ S đã có hiệu lực và ATR14 từ t−1. Đặt b=max(2 tick,0,10 ATR), e=max(2 tick,0,15 ATR). Điều kiện tăng: close trước ≥S, low hiện tại <S−b và close hiện tại >S+e. Phía giảm đảo dấu và dùng resistance. Nếu ATR thiếu hoặc tick khiến vùng đệm quá lớn so với dao động, bỏ candidate.
Pivot xuất hiện tại i nhưng cần r nến bên phải thì chỉ được dùng sau i+r. Bản triển khai bảo thủ cho mức hiệu lực từ nến kế tiếp. Không kéo đường hỗ trợ từ một đáy mới tìm được về quá khứ rồi dùng nó để nhận diện một sweep sớm hơn.
Có thể đo độ xuyên theo ATR và vị trí close trong range. CLV=(close−low)/(high−low); giá trị cao cho biết close gần đỉnh nến. Đây là feature để chia nhóm trước, chưa phải lý do mặc định loại mọi nến CLV thấp. Bar zero-range cần xử lý riêng.
before_t = snapshot(levels eligible before t)
A = ATR14[t-1]
for S in before_t:
  if C[t-1] >= S and L[t] < S-b and C[t] > S+e:
    emit(signal_at=close_time[t], extreme=L[t], level_id=S.id)
# Place orders only after the confirmed close is received
Volume xác nhận hoạt động chứ không xác định thủ phạm
So volume nến sweep với các nến cùng giờ trong 20 phiên trước là một feature đề xuất. Volume cao có thể đi cùng cả panic selling lẫn mua đối ứng; cần xét giá có reclaim và có giữ được mức hay không. Hai thử nghiệm riêng là sweep RVOL cao và sweep RVOL thấp; không chọn một lý thuyết sau khi đã biết kết quả.
Nếu có trades phân loại bên chủ động, đo delta quanh đáy thay vì gọi mọi volume đỏ là bán chủ động. Một sweep có aggressive selling tăng nhưng giá ít đi thêm là ứng viên hấp thụ, vẫn cần phản ứng sau đó. Với FX tick volume, chỉ diễn giải mức hoạt động của feed, không coi là toàn thị trường.
Ví dụ giả lập đạt điều kiện và thất bại
Giả sử S=100, ATR=1, tick=0,01; b=0,10 và e=0,15. Nến có O=100,20, H=100,60, L=99,60, C=100,30. Giá xuyên dưới 99,90 rồi đóng trên 100,15; CLV=0,70. Nếu sau khi nhận close khớp mua 100,35, stop dự kiến 99,50 và mục tiêu cố định 102,05 thì rủi ro 0,85, reward 1,70, tỷ lệ 2R trước chi phí. Đây là phép tính minh họa, không phải kết quả thị trường.
Trường hợp loại: cùng low 99,60 nhưng close 99,95 không reclaim đủ buffer. Trường hợp đã vào nhưng thua: close đạt 100,30 rồi nến kế gap xuống, stop thực khớp 99,42. Khoản lỗ khi vào 100,35 là 0,93, lớn hơn dự kiến 0,85; không được xóa trade vì fill xấu.
Nếu một nến xuyên cả đáy và đỉnh range, OHLC không biết phía nào xảy ra trước. Gắn ambiguous hoặc dùng intrabar; không chọn hướng chiến thắng bằng close cuối cùng.
Ba lựa chọn entry phải kiểm định riêng
Phiên bản sớm gửi lệnh sau close reclaim. Phiên bản chờ đợi đòi một close sau vượt đỉnh nến reclaim. Phiên bản cấu trúc chờ phá một swing nhỏ đã xác nhận. Xác nhận thêm có thể giảm nhiễu nhưng làm entry xa stop hơn; so expectancy sau phí thay vì giả định càng nhiều xác nhận càng tốt.
Candidate chờ xác nhận hết hạn sau K=4 nến là đề xuất; phá đáy sweep trừ b trước entry thì hủy. Với vị thế mở, stop bảo vệ intrabar khác điều kiện vô hiệu bằng close. Lệnh stop tồn tại trong nến không thể được xóa khỏi backtest sau khi thấy nến hồi lại.
Lưu signal_at, received_at, submitted_at, filled_at và giá khớp. Nếu dùng buy limit sau reclaim, chạm giá chưa chắc khớp; không có retest là no-fill. Chốt một target theo R hoặc mức cản đã biết từ lúc vào, không chọn đỉnh tương lai.
Kiểm định phần giá trị tăng thêm
Tạo tập tất cả lần xuyên cùng một loại mức, gồm reclaim và không reclaim. Ghép nhóm theo giờ, volatility, trend và tuổi mức để đo liệu reclaim có thêm thông tin. Sau đó mới thêm RVOL hoặc MSS từng lớp. Chia dữ liệu theo thời gian và giữ tập test cuối khóa.
Báo số sự kiện độc lập, trung bình R sau phí, drawdown, MAE/MFE và tỷ lệ không khớp. Các tín hiệu cùng một cú xuyên mức nên chung event_group_id. Chạy replay prefix: thêm tương lai không được đổi mức, signal hoặc timestamp đã công bố.
Sai lầm thường gặp
Nhìn wick rồi gọi săn stop
Wick chỉ chứng minh cực trị; giữ tên detector mô tả giá.
Cộng nhiều xác nhận trùng nhau
Sweep, pin bar và CLV có thể cùng một thông tin; dùng ablation.
Làm đẹp giá vào
Signal tại close không cho phép mua ở đáy wick trước đó.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Volume phải lớn thì sweep mới hợp lệ?
Không trong baseline hình học. Hãy đo hiệu quả từng nhóm RVOL; điều kiện volume cao là một biến thể.
Quét đỉnh có luôn phải short?
Không. Chỉ xuyên đỉnh nhưng vẫn đóng phía trên thuộc giả thuyết breakout/acceptance; thậm chí reclaim vẫn có thể thất bại.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Liquidity SweepsLuxAlgo trên TradingView. Mô tả chính chủ; chưa chạy hoặc kiểm toán script. Đối chiếu: .
- Futures Order TypesCME Group. Đã đọc cơ chế lệnh; không xác nhận hiệu quả detector. Đối chiếu: .
- Stop-Loss Orders and Price Cascades in Currency MarketsFederal Reserve Bank of New York. Đọc tóm tắt nghiên cứu của Carol Osler; phạm vi FX. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store