Mục lục bài viết
Bằng chứng và phạm vi
Nguồn [1] đối chiếu tên gọi và hình học cơ bản. Các ngưỡng, máy trạng thái và ví dụ bên dưới do nhóm nghiên cứu đề xuất; chưa có backtest mới. [3] là tài liệu về cách nghiên cứu nhận diện mẫu, không xác nhận hiệu quả của cấu hình này.
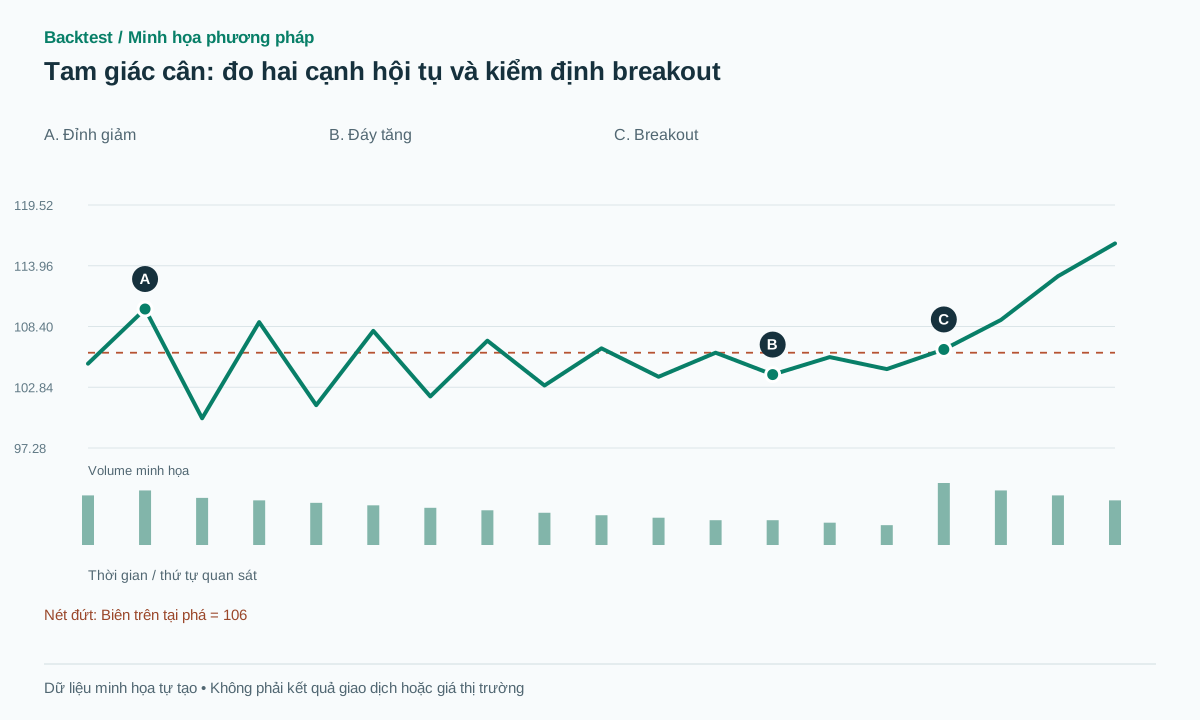 Mở hình kích thước đầy đủ
Quy trình thực hành
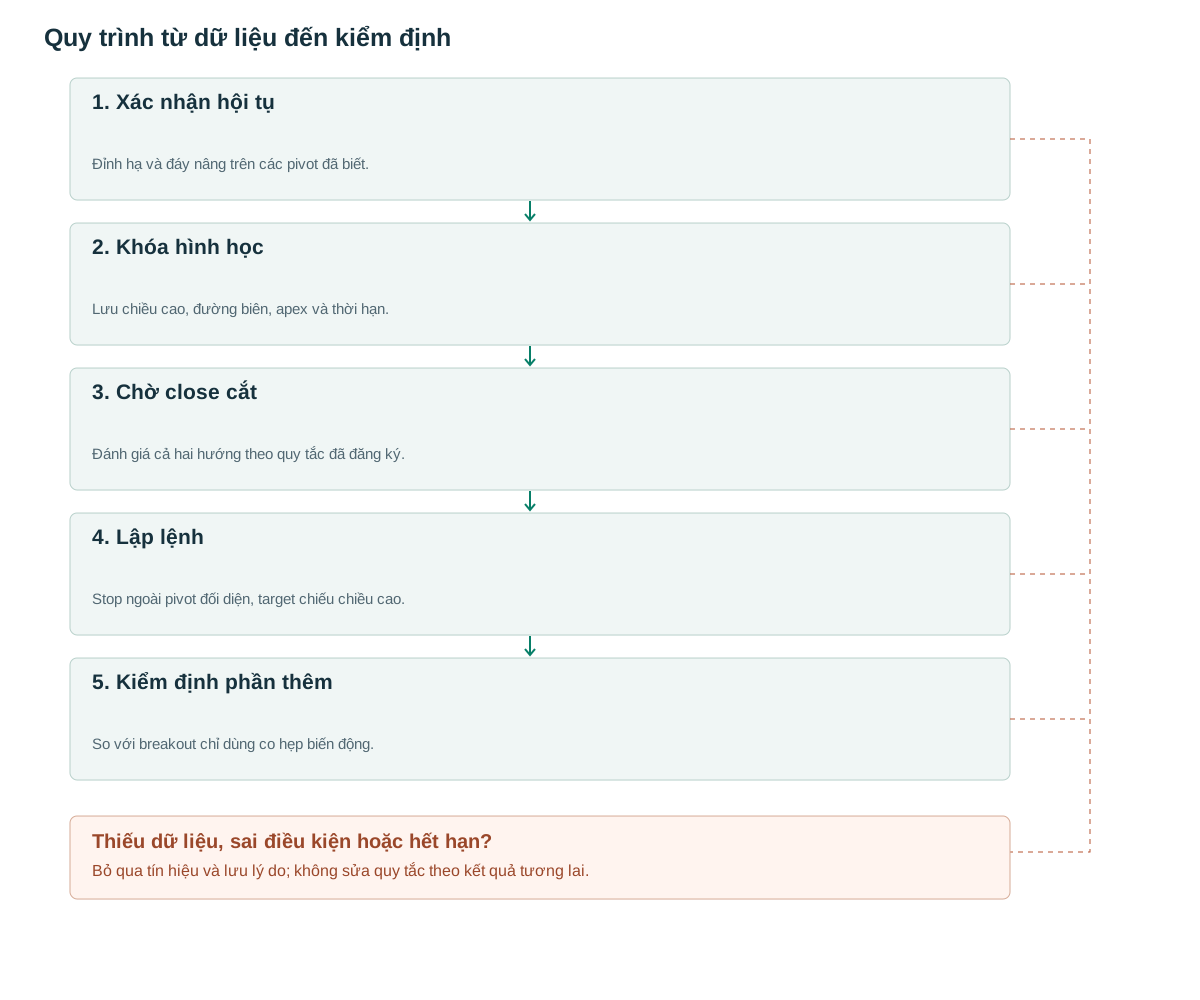
- Xác nhận hội tụĐỉnh hạ và đáy nâng trên các pivot đã biết.
- Khóa hình họcLưu chiều cao, đường biên, apex và thời hạn.
- Chờ close cắtĐánh giá cả hai hướng theo quy tắc đã đăng ký.
- Lập lệnhStop ngoài pivot đối diện, target chiếu chiều cao.
- Kiểm định phần thêmSo với breakout chỉ dùng co hẹp biến động.
Cấu trúc đang nói điều gì?
Hai cạnh hội tụ phân biệt tam giác cân với tam giác cạnh ngang và cờ đuôi nheo. [1] Từ góc nhìn dữ liệu, cả cực trị trên và dưới đều tiến vào vùng giữa, vì vậy chiều cao cuối mẫu thấp hơn chiều cao ban đầu.
Việc biên độ giảm không chứng minh biến động sắp bùng nổ ngay. Mẫu có thể kéo dài, biến thành hộp, hoặc hết ý nghĩa khi đường ngoại suy giao nhau. Detector tốt phải biết từ chối và hết hạn; một hệ thống luôn tìm được tam giác trên mọi đoạn giá khó tạo đối chứng hữu ích.
Nhận diện bằng dữ liệu đã biết
Đề xuất pivot trái/phải 3 nến, ít nhất 5 pivot luân phiên với tối thiểu 2 chạm mỗi cạnh. Độ dài mẫu T từ 10 đến 120 nến. Khớp U(t), B(t) từ anchor đã xác nhận; D=max(U−B), A=ATR(14) tại tạo ứng viên, epsilon=max(2 tick,0,15A), b=max(2 tick,0,10A).
Chuẩn hóa sU=slope(U)T/D và sB=slope(B)T/D. Yêu cầu sU<−0,25, sB>0,25, D≥1,5A, width cuối/đầu từ 0,2 đến 0,7. Sai số anchor ≤max(2epsilon,0,1D). Đường trên luôn cao hơn đường dưới trong toàn cửa sổ; kiểm tra cả wick vượt xa đường fit để tránh bỏ qua ngoại lệ.
Tính apex bằng giao điểm hai đường. Hết hạn trước apex và không được nối lại đường bằng pivot tương lai. Các pivot được công bố muộn. [2] Phiên bản một chiều theo trend trước mẫu và phiên bản giao dịch cả hai chiều là hai giả thuyết riêng, không lựa chọn tùy từng chart.
when all anchors are known:
  fit fixed U,B; validate slopes, width and residuals
  expiry=min(apex-1, created+max(5,ceil(T/2)))
for closed t in (created,expiry]:
  up = C[t-1] <= U(t-1)+b and C[t] > U(t)+b
  down = C[t-1] >= B(t-1)-b and C[t] < B(t)-b
  if up: emit LONG, stop=last_confirmed_low-epsilon
  if down: emit SHORT, stop=last_confirmed_high+epsilon
  consume candidate after first signal
Kết hợp volume có nhiệm vụ rõ ràng
Một cách đo co hẹp volume là tỷ lệ median volume nửa sau/nửa đầu của chính mẫu; ngưỡng <0,8 là tham số thử. RVOL breakout dùng 20 nến quá khứ, hoặc cùng slot các phiên trước. Hai phép đo trả lời khác nhau: hoạt động trong nền có giảm không, và nến phá có nổi bật không.
Không dùng volume chuẩn hóa bằng trung bình chứa chính nến breakout nếu định nghĩa ban đầu yêu cầu nền quá khứ. Giữ bản chỉ giá làm đối chứng. Nếu volume lọc mất các gap mạnh rồi chỉ giữ các giao dịch thuận lợi về giá vào, cần phân tích tác động của cách thực thi chứ không chỉ hiệu ứng thông tin.
Ví dụ số: đúng cấu trúc và thất bại
Ví dụ tự tạo: trong 30 nến, U giảm 110→106, B tăng 100→104. D=10; sU=−0,4, sB=0,4; width ratio=2/10=0,2. Sau xác nhận, close 106,3 vượt U tại 106 với b=0,1. Mua khả thi 106,4, stop đáy cuối 103,85, target 116: rủi ro 2,55 và phần thưởng 9,6, khoảng 3,76R trước phí. Target này chỉ là phép chiếu, chưa phải lợi nhuận thực hiện.
Thất bại: close vừa vượt 106,1 rồi phiên sau quay vào vùng và chạm 103,85. Giao dịch lỗ theo stop; không loại vì breakout thiếu retest. Một trường hợp khác tam giác co đến apex nhưng không phá đủ đệm: candidate hết hạn, không tự kéo thêm biên để chờ thắng.
Điểm vào, vô hiệu và thoát lệnh
Phiên bản close-confirm vào ở sự kiện kế tiếp, stop ngoài pivot cuối phía đối diện. Target dùng chiều cao lớn nhất D chiếu từ biên tại breakout. Nếu một pivot stop mới chỉ được xác nhận sau entry, không dùng nó cho rủi ro ban đầu. Có thể trailing theo pivot mới sau đó nhưng cần lịch cập nhật chỉ từ dữ liệu đã biết.
Với rủi ro ngắn ở phần hẹp, chi phí có thể chiếm tỷ lệ lớn. Đặt ngưỡng tối thiểu khoảng stop so với spread và tick; tính sizing theo điểm dừng thực tế. Trường hợp nến phá cả hai biên cần dữ liệu nhỏ hơn hoặc quy tắc xử lý bảo thủ đã khóa.
Kiểm định giá trị tăng thêm
So sánh với mô hình chỉ yêu cầu ATR giảm và breakout cửa sổ, để xem hình học hội tụ có đóng góp độc lập không. Kiểm định theo trend trước mẫu, vị trí breakout và độ bất cân xứng hai cạnh. Không kết luận “tam giác cân có xác suất 50/50” chỉ vì hình nhìn cân.
Báo cáo tỷ lệ nhận diện, tỷ lệ hết hạn, số lệnh, lợi nhuận sau chi phí và drawdown ngoài mẫu. Tài liệu phương pháp [3] là nguồn tham khảo nghiên cứu; không phải bằng chứng lợi nhuận cho các tham số ở đây.
Sai lầm thường gặp
Cân nghĩa là đối xứng tuyệt đối
Tên gọi không yêu cầu hai cạnh có độ dốc bằng nhau; hãy đặt ngưỡng đo được.
Cờ đuôi nheo bị gộp
Một nền nhỏ sau cột cờ mạnh có điều kiện bối cảnh khác và nên có nhãn riêng.
Nhiều cửa sổ, một kết quả đẹp
Thử mọi độ dài rồi giữ mẫu thắng tạo thiên lệch tìm kiếm; giới hạn tập cửa sổ trước.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Có nên chờ retest?
Có thể thử, nhưng cần đo cả giao dịch bỏ lỡ và thay đổi giá vào. Không coi retest là bước bắt buộc nếu phiên bản gốc không yêu cầu.
Breakout ngược xu hướng là sai mẫu?
Không. Mẫu hình học vẫn tồn tại; chỉ giả thuyết tiếp diễn thất bại.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- IG: A guide on triangle patterns for tradersIG. Định nghĩa hình thái; đã mở phần liên quan. Đối chiếu: .
- TradingView: RepaintingTradingView. Pivot và độ trễ. Đối chiếu: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Tham khảo phương pháp nghiên cứu; không kiểm định cấu hình bài này. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store