Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Qué mide la referencia de precio ponderada por volumen
- Especifique la primera transacción, la igualdad y cada reversión.
- Los costes determinan si un sistema con baja tasa de éxito sobrevive.
- Valor nocional de la cuenta y apalancamiento interno del ETF
- Captura de tendencias sintéticas y fluctuación repetida
- Un plan de validación que pone a prueba las suposiciones frágiles.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Los autores reportan para QQQ un rendimiento de +671%, un índice de Sharpe de 2.1 y una caída máxima de 9.4%, y para TQQQ un rendimiento de +8,242%, un índice de Sharpe de 1.7 y una caída máxima de 36.1%, del 2 de enero de 2018 al 28 de septiembre de 2023. Su modelo supone una comisión de $0.0005 por acción y deslizamiento nulo. Son resultados de backtests reportados, no resultados verificados de operaciones reales. [1]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
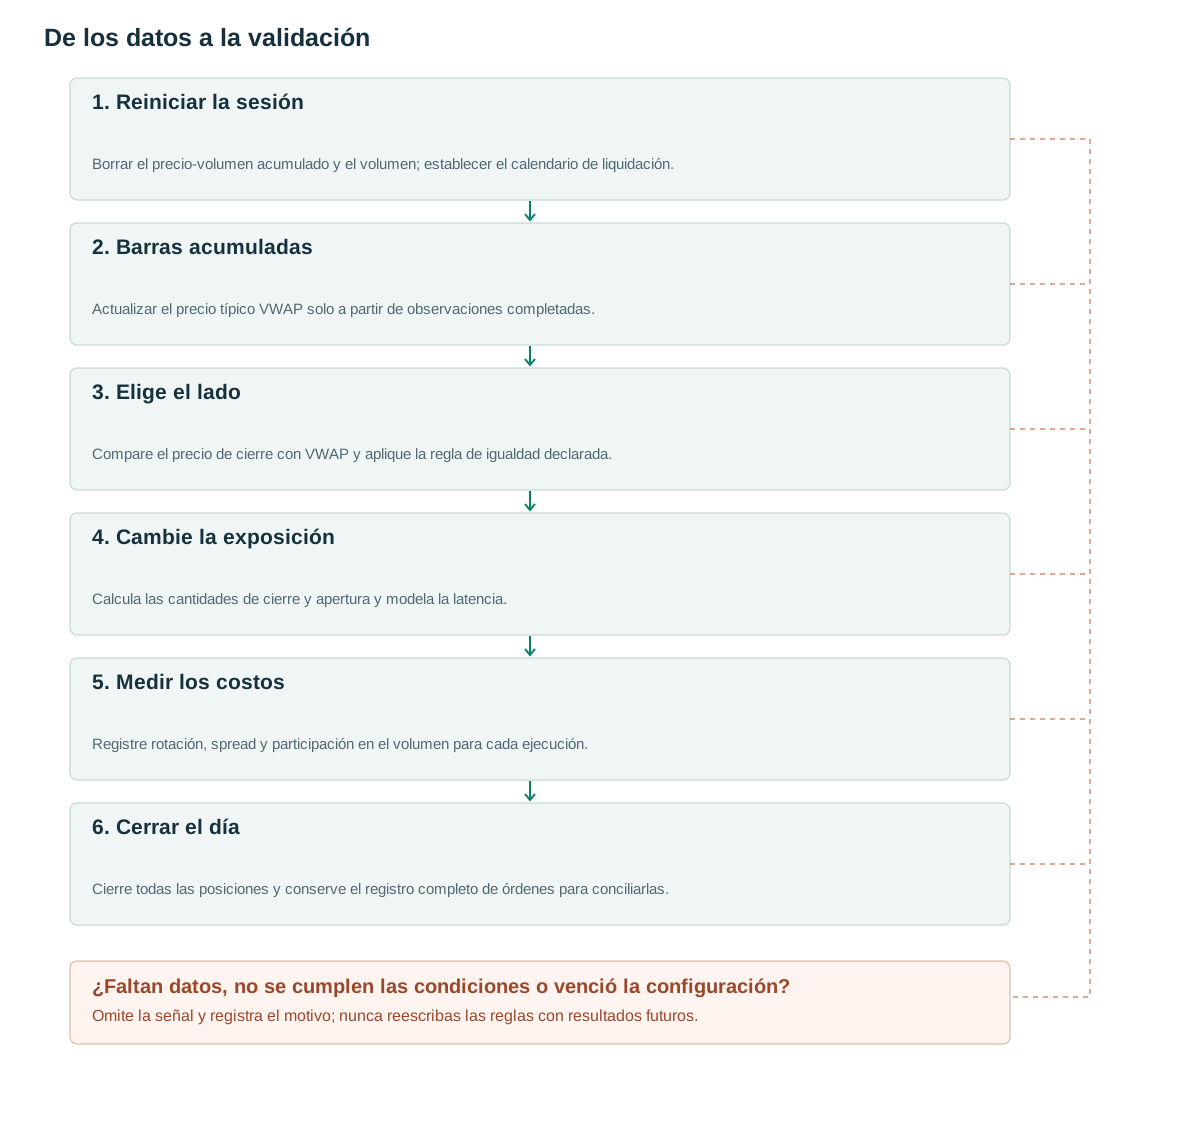
- Reiniciar la sesiónBorrar el precio-volumen acumulado y el volumen; establecer el calendario de liquidación.
- Barras acumuladasActualizar el precio típico VWAP solo a partir de observaciones completadas.
- Elige el ladoCompare el precio de cierre con VWAP y aplique la regla de igualdad declarada.
- Cambie la exposiciónCalcula las cantidades de cierre y apertura y modela la latencia.
- Medir los costosRegistre rotación, spread y participación en el volumen para cada ejecución.
- Cerrar el díaCierre todas las posiciones y conserve el registro completo de órdenes para conciliarlas.
Qué mide la referencia de precio ponderada por volumen
El VWAP de sesión suma los productos de cada precio por su volumen y divide esa suma entre el volumen acumulado. Con datos de transacciones, pondera el precio de cada operación. La aproximación por barras usa un precio representativo, normalmente (H+L+C)/3, ponderado por el volumen de la barra. Pueden diferir si la negociación se concentra en precios concretos dentro de una barra amplia.
Consideremos dos observaciones sintéticas a precios 100 y 102 con volúmenes 100 y 300. Su VWAP es (100×100+102×300)/400=101.50. La media no ponderada es 101.00. La diferencia refleja dónde se negociaron más acciones; no establece que los participantes con mayor volumen estuvieran informados ni que el precio deba volver a su promedio.
El reinicio de la sesión forma parte de la definición. Un VWAP anclado que comienza varios días antes es una referencia diferente. La documentación de TradingView describe el cálculo y las opciones de anclaje, pero la definición de un indicador no es prueba de que una regla de cruce genere ganancias. [3]
La hipótesis de continuación postula que permanecer en un lado de VWAP permite identificar un movimiento direccional intradiario. Un mercado que oscila alrededor de su media acumulada genera el entorno opuesto: numerosos cambios de dirección sin suficiente recorrido para cubrir los costes de negociación repetidos.
Especifique la primera transacción, la igualdad y cada reversión.
La regla de investigación opera después del primer minuto completo: por encima de VWAP significa posición larga, por debajo significa posición corta, los cruces revierten la posición y la estrategia queda sin posición al final del día. Utiliza un nocional del tamaño de la cuenta sin un multiplicador de endeudamiento adicional a nivel de cuenta. [1] TQQQ todavía contiene apalancamiento interno, que debe analizarse por separado.
El pseudocódigo propone una implementación causal. Acumula únicamente las barras completadas, conserva el lado de posición anterior en caso de igualdad exacta y envía un objetivo cuando la señal está disponible. El manejo de la igualdad es una convención de implementación explícita. Sustituirla por otra convención solo es aceptable si se registra como una regla de prueba diferente.
Un objetivo sin cambios no debe generar otra entrada. Pasar de +100 acciones a −100 requiere vender 200 acciones: 100 cierran la posición larga y 100 abren la posición corta. Un simulador que cobra por una sola operación de 100 acciones subestima el volumen negociado al invertir la posición.
El procesamiento de órdenes también requiere una política para las órdenes pendientes. Si una orden anterior no se ha ejecutado por completo al llegar una nueva señal, se debe conciliar la posición real y la cantidad pendiente antes de enviar la siguiente orden. Simular ejecuciones completas instantáneas puede ocultar este problema durante reversiones rápidas.
Al llegar el límite de liquidación de la sesión, cancelar órdenes pendientes y cerrar toda posición debe prevalecer sobre nuevas señales. El pseudocódigo expresa la lógica central; el planificador debe imponer esa prioridad, también en sesiones bursátiles reducidas.
on_session_start():
    cum_pv = 0; cum_volume = 0
    target_side = 0
on_completed_minute(bar):
    typical = (bar.high + bar.low + bar.close) / 3
    cum_pv += typical * bar.volume
    cum_volume += bar.volume
    if cum_volume <= 0: return
    vwap = cum_pv / cum_volume
    new_side = sign(bar.close - vwap)
    if new_side == 0: new_side = target_side
    if new_side != target_side:
        target_side = new_side
        submit_target_after_signal(target_side, budget=available_equity)
on_session_liquidation_deadline():
    cancel_pending_orders()
    submit_flat()
Los costes determinan si un sistema con baja tasa de éxito sobrevive.
La fuente reporta 21,967 operaciones de QQQ con una tasa de operaciones ganadoras del 17.0%, y 22,399 operaciones de TQQQ con una tasa de operaciones ganadoras del 17.2%. [1] Una estrategia así depende del tamaño de las ganancias en relación con las pérdidas, no de ganar la mayoría de las veces. La baja tasa de acierto también hace que la rotación y el manejo de rachas cortas de pérdidas sean aspectos centrales de la evaluación.
En un ejemplo sintético, la compra de 100 acciones a 100.02 y su venta a 100.22 genera una ganancia bruta de $20. Supongamos que la comisión por la operación de ida y vuelta es $0.70 y que el costo adicional por diferencial/deslizamiento es $3.00; la ganancia neta es $16.30. Doce operaciones de ida y vuelta similares generan costos de $44.40 incluso antes de considerar si sus ganancias de precio son positivas.
Para una distribución de operaciones estilizada con probabilidad de victoria 0.20, ganador promedio 5R y perdedor promedio 1R, la expectativa bruta es 0.20×5−0.80×1=0.20R. El costo promedio de 0.10R deja 0.10R; el costo de 0.25R hace que la expectativa sea −0.05R. Estas son ilustraciones, no estimaciones de la distribución del artículo.
No añada el spread dos veces. Si un simulador ya compra al precio ask y vende al precio bid, ese spread ya está incluido en los precios de ejecución. Añada solo los costes que no estén ya representados. Por el contrario, un modelo de cierre a cierre no ha pagado el spread simplemente porque aparezca una línea de comisión en su informe.
Evalúe los costos según la hora del día, el diferencial, la volatilidad y la tasa de participación. Suponer un costo mínimo constante puede ser particularmente frágil cerca de la apertura, en torno a noticias y cuando la estrategia cruza repetidamente su valor de referencia.
Valor nocional de la cuenta y apalancamiento interno del ETF
El objetivo de TQQQ es tres veces el rendimiento diario del Nasdaq-100 antes de comisiones y gastos. Su emisor explica que el rendimiento durante períodos de tenencia más largos puede diferir significativamente de tres veces la variación acumulada del índice. [2] Por lo tanto, utilizar todo el capital de la cuenta para comprar TQQQ no significa que la exposición económica carezca de apalancamiento.
Un análisis sintético de dos días muestra el efecto compuesto. Un índice sube (10%) y luego baja (9.0909%), volviendo aproximadamente a su valor inicial. Un producto idealizado diario triple se mueve de 100 a 130, y luego a aproximadamente 94.545. El producto pierde valor a pesar de que la variación acumulada del índice en dos días es cercana a cero.
Una estrategia que cierra toda posición dentro del día evita mantener intencionadamente su posición durante la siguiente sesión, pero aun así opera con un instrumento con apalancamiento intradiario, su propio spread y su propio mecanismo de seguimiento. El cierre diario no hace que TQQQ sea equivalente a QQQ con costes de ejecución idénticos.
Compare QQQ y TQQQ utilizando tanto el capital de la cuenta como las medidas de riesgo. Un mayor rendimiento porcentual puede ir acompañado de una caída máxima y una exposición a riesgos extremos considerablemente mayores. La comparación también debe revelar la disponibilidad de valores prestados para operaciones en corto, los supuestos de financiación y cualquier restricción del corredor sobre los ETF apalancados.
Captura de tendencias sintéticas y fluctuación repetida
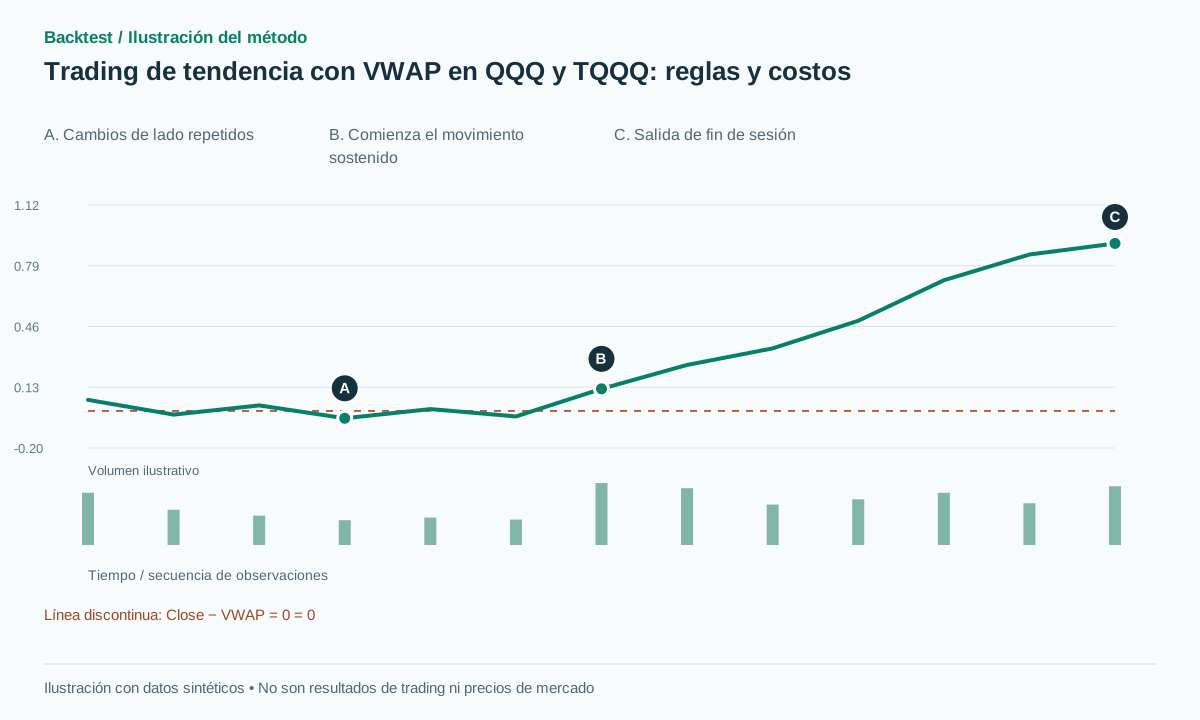
Supongamos que una barra completada cierra por encima de VWAP y la entrada larga subsiguiente se ejecuta en 100.12. Una salida posterior en 101.20 genera una ganancia bruta de $108 sobre 100 acciones. La continuación es rentable porque el movimiento sostenido es lo suficientemente grande como para cubrir los costos de entrada y salida.
En una secuencia fallida, la misma posición larga se cierra en 100.02, con una pérdida bruta de $10. La estrategia abre entonces una posición corta en 100.02 y vuelve a invertir la posición en 100.13, con una pérdida bruta adicional de $11. El precio apenas se ha movido a lo largo de toda la secuencia, pero la cuenta ha pagado por múltiples cambios de posición.
Una prueba de ejecución útil consiste en colocar dos cruces en barras completas adyacentes. Verifique que cada señal utilice únicamente sus propios datos completos, que cada orden siga la marca de tiempo de su señal y que la segunda operación de reversión se realice desde la posición ejecutada. Pruebe también una barra de volumen cero, un minuto faltante y un cierre exacto igual a VWAP.
La figura muestra el cierre menos VWAP, no una curva de capital. Las primeras observaciones se alternan alrededor de cero; las posteriores permanecen positivas. El ejemplo ilustra por qué una inspección visual de la tendencia sostenida puede pasar por alto la fluctuación inicial que una estrategia completa debe financiar.
Un plan de validación que pone a prueba las suposiciones frágiles.
Reconstruya la sesión VWAP y las direcciones objetivo antes de evaluar los rendimientos. Compare las marcas de tiempo de las operaciones, las cantidades de reversión y las salidas al final del día con la regla prevista. Cualquier discrepancia en estos resultados intermedios debe resolverse directamente en lugar de compensarse con un nuevo parámetro de costo.
Luego, se ejecutan variantes fijas: cruces sin filtrar; una distancia mínima predefinida desde VWAP; y un requisito de persistencia predefinido. Los dos últimos son experimentos propuestos, no reglas establecidas por la fuente. Cada uno puede reducir la rotación de la cartera, pero también retrasar las raras grandes ganancias, por lo que un menor número de operaciones por sí solo no demuestra una mejora.
Informe la expectativa neta, el volumen de operaciones, el tiempo promedio de tenencia, la distribución de pérdidas consecutivas y la fracción de ganancias generadas por las operaciones más grandes. Eliminar las operaciones con mayores ganancias es un análisis de sensibilidad, no una regla de rechazo automática para una estrategia de tendencia. Lo importante es si la dependencia de esas operaciones ganadoras es estable y económicamente viable.
Use períodos posteriores reservados para evaluación y regímenes de mercado alternativos. Ponga a prueba el supuesto de deslizamiento cero con spreads realistas, latencia y límites de participación; indique si incluye préstamo de acciones y financiación. Mantenga separados los resultados publicados y las nuevas hipótesis hasta contar con un test reproducible.
Errores frecuentes
Considerar una baja tasa de victorias como evidencia suficiente en contra o a favor del sistema.
La frecuencia de victorias por sí sola no tiene en cuenta el monto ni el costo de las ganancias. Reconstruya la distribución completa de las ganancias netas.
Cobrar solo un lado de una reversión
Pasar de una posición larga a una corta de igual tamaño requiere el doble de la cantidad unilateral. Una rotación subestimada infla directamente los resultados netos.
Llamar sin apalancamiento a invertir todo el capital en TQQQ
El ETF incorpora exposición diaria apalancada al índice dentro del producto. La deuda de la cuenta y el apalancamiento del producto son niveles diferentes.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Un cierre por encima de VWAP garantiza una tendencia alcista?
No. Es una condición unidireccional. Los cruces repetidos en un rango pueden generar pérdidas incluso cuando cada señal sigue la regla correctamente.
¿Por qué es relevante aquí la suposición de deslizamiento cero?
Las reversiones frecuentes generan una rotación sustancial. Las pequeñas diferencias por acción pueden acumularse, especialmente cuando muchas operaciones pierden una pequeña cantidad y las ganancias dependen de menos movimientos importantes.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Volume Weighted Average Price (VWAP): The Holy Grail for Day Trading SystemsCarlo Zarattini, Andrew Aziz — 13/11/2023. Se leyó el documento completo de 26 páginas con fecha de 13 de noviembre de 2023. Los resultados utilizan las suposiciones de comisión y deslizamiento cero de los autores; no se realizó ninguna prueba retrospectiva. Verificado el: .
- TQQQ — UltraPro QQQProShares. La documentación del emisor se lee para comprobar el objetivo de tres veces el valor diario y las limitaciones de capitalización del período de tenencia, no como evidencia del rendimiento de la estrategia. Verificado el: .
- Volume Weighted Average Price (VWAP)TradingView. Documentación principal consultada para la construcción de VWAP y el comportamiento del ancla; no valida la estrategia de negociación. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store