Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang itinatatag ng mga pampublikong mapagkukunan
- Isang iminungkahing espesipikasyon ng causal flat-base
- Paghiwalayin ang aktibidad sa loob ng base mula sa aktibidad sa breakout
- Mga halimbawa ng sintetiko at isang nabigong kalakalan
- Mga limitasyon sa pagpapatupad at portfolio
- Pagsubok kung aling mga bahagi ang nakakatulong
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Sinuri ang pampublikong buklet ng IBD at ang impormasyon ng aklat ng tagapaglathala. Ang mga piling tsart ng mga nanalong stock ay hindi isang kumpletong talaan ng kalakalan sa portfolio. Ang algorithm sa ibaba ay isang iminungkahing configuration ng pananaliksik na parang flat-base, hindi isang buong reproduksyon ng CAN SLIM. Walang bagong backtest na isinagawa.
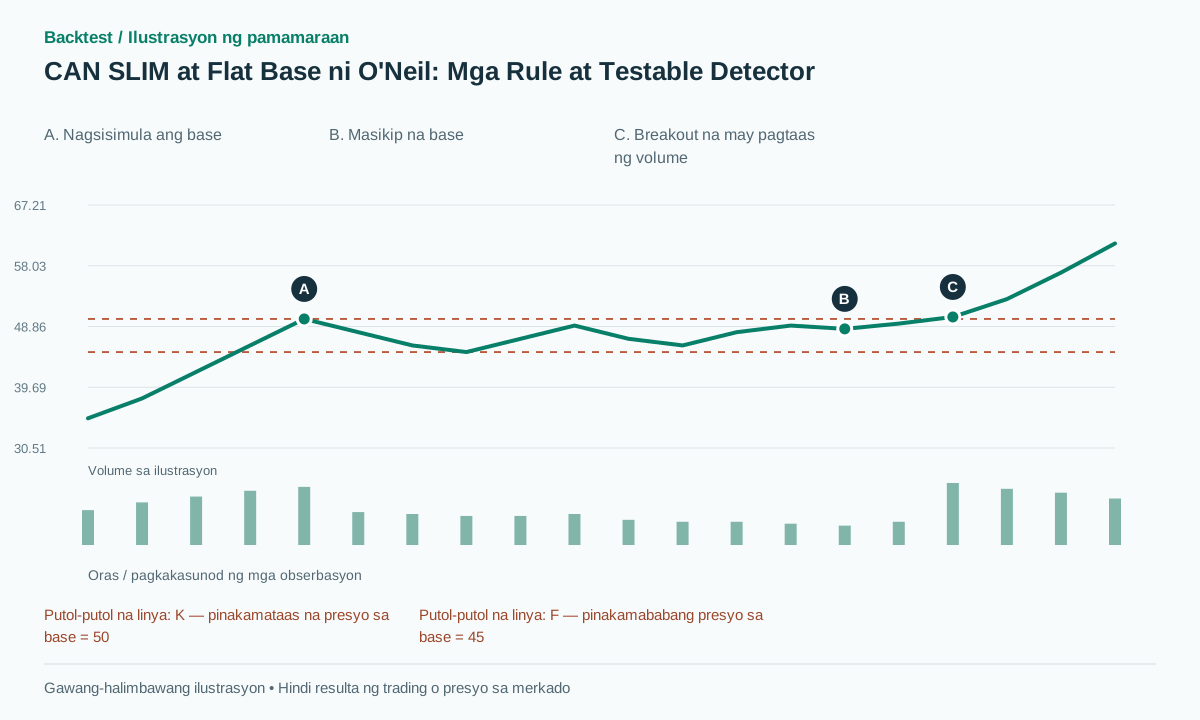 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
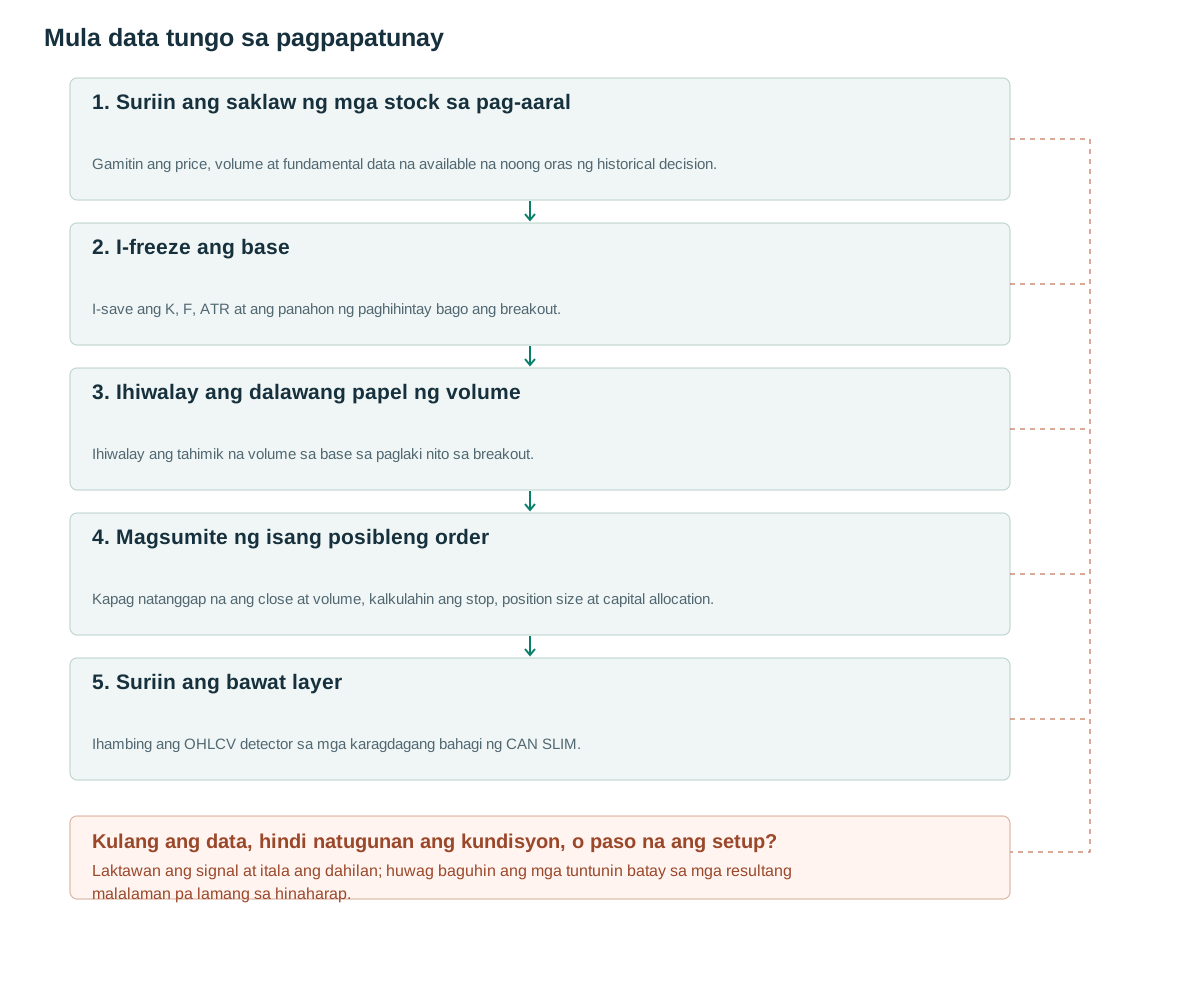
- Suriin ang saklaw ng mga stock sa pag-aaralGamitin ang price, volume at fundamental data na available na noong oras ng historical decision.
- I-freeze ang baseI-save ang K, F, ATR at ang panahon ng paghihintay bago ang breakout.
- Ihiwalay ang dalawang papel ng volumeIhiwalay ang tahimik na volume sa base sa paglaki nito sa breakout.
- Magsumite ng isang posibleng orderKapag natanggap na ang close at volume, kalkulahin ang stop, position size at capital allocation.
- Suriin ang bawat layerIhambing ang OHLCV detector sa mga karagdagang bahagi ng CAN SLIM.
Ang itinatatag ng mga pampublikong mapagkukunan
Inilalarawan ng buklet ng IBD ang isang patag na base na tumatagal nang hindi bababa sa limang linggo na may koreksyon na hindi hihigit sa 15%. Ang tradisyonal na punto ng pagbili nito ay 10 sentimo na mas mataas sa base high, na may volume na humigit-kumulang 40–50% na mas mataas sa naunang 50-day average. [1] Iyan ay mga tuntunin sa pagtuturo ng stock-market, hindi mga universal constant para sa bawat klase ng asset.
Isinaayos ng *How to Make Money in Stocks* ni William J. O'Neil ang CAN SLIM kaugnay ng quarterly earnings, annual earnings, mga bagong development, supply at demand, pamumuno, institutional sponsorship at direksyon ng merkado. [2] Sinusukat lamang ng isang OHLCV scanner ang isang bahagi lamang ng balangkas na iyon. Ang isang resultang ginawa nang walang natitirang data ay hindi dapat tawaging isang kumpletong CAN SLIM backtest.
Dahil sa pagkakaibang ito, mas nakapagbibigay-impormasyon ang pananaliksik. Maaaring matukoy ng isang price-volume detector kung ang ang depinisyon ng base ay maaaring kopyahin at ikalakal nang may katanggap-tanggap na gastos. Maaaring subukan ang karagdagang impormasyon ng kumpanya o merkado bilang magkakahiwalay na mga filter. Kung pagsasama-samahin ang lahat nang sabay-sabay, mahirap sabihin kung ang isang maliwanag na benepisyo ay nagmumula sa pattern ng tsart, sa stock universe, sa market filter o sa isang partikular na exit policy.
Isang iminungkahing espesipikasyon ng causal flat-base
Sa pagtatapos ng kandidatong bar c, siyasatin ang 25 sesyon na nagtatapos sa c. Hayaang ang K ang kanilang pinakamataas na mataas, ang F ang kanilang pinakamababang mababa, at ang depth=(K−F)/K. Kinakailangan ang depth≤0.15. Ang iminungkahing trend proxy ay C[c]>SMA200[c] kasama ang SMA200[c]>SMA200[c−20]. Ang fixed window, moving-average proxy, at volatility buffer sa ibaba ay mga pagpipilian sa pananaliksik sa halip na isang pag-aangkin na kopyahin ang bawat book rule.
I-freeze ang K,F,A=ATR14[c] at b=max(2 ticks,0.1A) kapag nalikha na ang kandidato. Sa susunod na sampung sesyon, tanggapin lamang ang isang close crossing sa itaas ng K+b kapag ang RVOL50=V[t]/mean(V[t−50..t−1]) ay hindi bababa sa 1.5. Kanselahin ang isang hindi pa naikakalakal na kandidato kung ang presyo ay bumaba sa ibaba ng F−b o matapos ang panahon ng paghihintay nito. Ang breakout bar ay hindi dapat ilagay sa nakapirming base at sa gayon ay tataas ang sarili nitong antas ng resistance.
Kung magdaragdag ng mga pangunahing filter, gamitin ang timestamp kung kailan naging available ang isang ulat. Ang katapusan ng isang accounting quarter ay hindi ang petsa kung kailan nalaman ang mga resulta nito. Ang restated EPS, kasalukuyang mga klasipikasyon ng industriya at isang uniberso na naglalaman lamang ng mga natitirang stock ngayon ay maaaring magpakilala ng impormasyong hindi available noong panahon ng makasaysayang desisyon.
Samakatuwid, ang talaan ng datos ay dapat maglaman ng isang halaga, isang panahon ng obserbasyon, at isang available-at timestamp para sa bawat pangunahing larangan. Ang isang kandidato ay maaari lamang masuri gamit ang pinakabagong talaang magagamit sa oras ng pagpapasya nito. Ang nawawalang impormasyon ay dapat manatiling nawawala o magdulot ng isang idineklarang tuntunin sa pagbubukod; hindi ito dapat tahimik na punan ng isang mas huling pahayag sa pananalapi.
on close c with no active candidate:
  K=max(H[c-24:c]); F=min(L[c-24:c])  # inclusive
  if depth<=0.15 and trend_proxy: freeze K,F,A,b,expiry=c+10
for c<t<=expiry:
  if L[t]<F-b: cancel
  elif C[t-1]<=K+b and C[t]>K+b and RVOL50[t]>=1.5:
    signal LONG; stop=F-b; enter next executable event
# Comparison baseline: target=entry+2*(entry-stop), time-stop=20 sessions.
Paghiwalayin ang aktibidad sa loob ng base mula sa aktibidad sa breakout
Ang volume ay may dalawang posibleng trabaho: ang pagtukoy sa nabawasang aktibidad sa base at ang pagtukoy sa tumaas na aktibidad kapag nasira ang resistensya. Ang baseline ay gumagamit lamang ng breakout na RVOL. Ang isang hiwalay na eksperimento sa dry-up ay nagdaragdag ng mean volume sa huling limang sesyon bago ang paglikha ng kandidato na hinati sa mean volume sa naunang 50 sesyon, na may iminungkahing maximum na 0.75. Ito ay isang idinagdag na parameter ng pananaliksik, hindi isang kumpletong hanay ng mga tuntunin na kinuha mula sa libro.
Ang pangwakas na pang-araw-araw na volume ay malalaman lamang pagkatapos ng sesyon. [3] Huwag gamitin ang pangwakas na RVOL upang gayahin ang isang entry na mas maaga sa parehong sesyon sa unang crossing. Ang isang intraday na bersyon ay nangangailangan ng pinagsama-samang volume na naobserbahan sa aktwal na oras ng desisyon at isang maihahambing na inaasahang baseline ng volume para sa oras na iyon ng araw.
Subukan ang mga kondisyon ng dry-up at expansion nang nakapag-iisa. Maaari silang pumili ng ibang-iba na stock: ang isang tahimik na base ay maaaring masira sa ordinaryong volume, habang ang isang napaka-aktibong base ay maaaring magdulot ng high-volume breakout. Ang pagpapanatili ng parehong tuloy-tuloy na pagsukat sa dataset ay mas nakapagbibigay-kaalaman kaysa sa pag-iimbak lamang ng pinagsamang pass/fail flag. Pinapayagan din nito ang mga sensitivity check sa paligid ng mga iminungkahing threshold nang hindi muling binubuo ang mga kandidato ng presyo.
Mga halimbawa ng sintetiko at isang nabigong kalakalan
Ipagpalagay na ang K=50, F=45, depth=10%, A=1 at b=0.1, at ang trend proxy ay pumasa. Matapos i-freeze ang base, magsasara ang presyo sa 50.3 kung saan ang 1.8 milyong shares na ipinagpalit laban sa isang milyong share average, na magbibigay ng RVOL=1.8. Ang isang executable entry sa 50.4 at stop sa 44.9 ay nagpapahiwatig ng R=5.5 kada share. Ang isang iminungkahing target ng 2R ay 61.4. Sa isang hipotetikal na badyet ng panganib na 550 mga yunit ng pananalapi, ang paunang laki ay 100 shares bago ang mga gastos, mga limitasyon sa nosyonal at mga limitasyon sa likididad.
Ang isang kaso ng filter-failure ay may parehong presyo ng pagsasara ngunit RVOL=1.1. Ang bersyong naka-filter ng volume ay hindi pumapasok, habang maaaring gawin ito ng price-only control. Ang isang kaso ng trading-failure ay nangyayari pagkatapos ng pagpasok sa 50.4: isang puwang ang nagiging sanhi ng pagpuno ng protective stop sa 44.5. Ang pagkalugi ay 5.9 bawat share sa halip na ang nakaplanong 5.5. Ang kalakalang iyon ay hindi maaaring alisin dahil ang base ay lilitaw na hindi sapat na kaakit-akit sa kalaunan.
Para sa isang matagumpay na synthetic path, ang presyo ay umaabot sa 61.4 bago ang alinman sa protective stop o ang 20-session time limit. Ipinapakita ng path na iyon kung paano isasaalang-alang ang nakasaad na exit; hindi nito tinatantya kung gaano kadalas nangyayari ang naturang path. Ang mga sinala at hindi sinala na mga sangay ay dapat panatilihin ang kani-kanilang aktwal na set ng oportunidad, kabilang ang mga kandidato na hindi kailanman nagbubunga ng kalakalan.
Mga limitasyon sa pagpapatupad at portfolio
Ang isang stop sa labas ng buong base ay simple para sa isang paunang eksperimento. Ang isang stop sa ilalim ng isang mas maliit na low malapit sa kanang gilid ay isang hiwalay na implementasyon at maaaring magdulot ng ibang-iba na distribusyon ng mga stopped trade. Hindi dapat iugnay kay O'Neil ang iminungkahing structural stop na ito o ang 2R/20-session exit bilang isang kumpletong orihinal na patakaran sa pamamahala ng peligro.
Pagkatapos ng kumpirmasyon, obserbahan ang isang magagamit na executable quote bago magsumite ng isang bagong order. Kung ang presyong iyon ay lumikha ng isang hindi wastong stop relationship o lumalabag sa isang paunang natukoy na limitasyon sa panganib, magtala ng isang pre-submission rejection. Kapag napuno na ang isang order, hindi na ito maaaring kanselahin muli ng impormasyon sa susunod na gap. Kung ang stop at target ay parehong nasa loob ng isang OHLC bar, lutasin ang kanilang order gamit ang mas pinong data o isang konserbatibong tuntunin na palaging inilalapat.
Maaaring mag-breakout nang sabay ang maraming stock. Ang isang portfolio ay nangangailangan ng isang patakaran sa pagraranggo at alokasyon na itinatag bago malaman ang kanilang mga resulta: mga limitasyon sa likididad, panganib sa bawat pangalan, konsentrasyon ng sektor, correlated exposure at kabuuang notional capacity. Hindi mabibili ng isang backtest ang lahat ng kwalipikadong stock na may walang limitasyong pool ng kapital. Itala ang mga candidate na hindi nabigyan ng capital allocation upang manatiling nakikita ang mga epekto ng pagpili.
Pagsubok kung aling mga bahagi ang nakakatulong
Magsimula sa parehong hanay ng kandidato sa presyo at paghambingin ang walang volume filter, dry-up lamang, expansion lamang, at parehong kondisyon. Susunod, idagdag ang mga filter ng kita, relatibong lakas at malawak na merkado nang paisa-isa. Panatilihing hindi nagbabago ang timing ng pagpasok, mga paglabas, laki at mga gastos kapag sinusukat ang incremental effect ng isang filter. Ang sabay-sabay na pagpapalit ng paglabas ay hindi naghihiwalay sa kontribusyon ng volume.
Gumamit ng isang point-in-time universe na kinabibilangan ng mga pangalang tinanggal sa listahan kung saan kinakailangan ng tanong sa pananaliksik ang mga ito. Iulat ang bilang ng mga kandidato, pagpuno, net expectancy sa R, portfolio return, drawdown, turnover at holding time. Ang isang listahan ng mga stock na kalaunan ay tumaas ng ilang daang porsyento ay walang ibinibigay na denominator kung saan matatantya ang isang trading win rate.
Kabilang sa mga kapaki-pakinabang na pagsusuri sa pagpapatupad ang isang linggong pinaikling dahil sa holiday, isang stock split habang nabubuo ang base, isang pagtaas ng volume sa araw ng breakout, isang paglabas ng kita pagkatapos magsara ang merkado, at isang puwang sa itaas ng resistance bago ang susunod na desisyon sa order. I-freeze ang mga dating kandidato at ulitin ang parehong prefix gamit ang karagdagang datos sa hinaharap. Hindi dapat magbago ang mga orihinal na antas o ang datos na magagamit sa desisyon.
Mga karaniwang pagkakamali
Pagtrato sa isang pattern bilang ang buong sistema
Ang isang patag na base ay hindi naglalaman ng mga bahagi ng kumpanya at malawak na pamilihan ng CAN SLIM.
Paggamit ng volume sa pagtatapos ng araw sa simula ng araw
Iyan ay look-ahead. Dapat sundin ang entry timing kapag naging available na ang volume observation.
Pagpili lamang ng mga natitirang stock
Ang pagtanggal sa mga pangalang bangkarota o natanggal sa listahan ay maaaring magpalaki ng mga makasaysayang resulta at maling maglarawan ng saklaw ng mga stock na available noong panahon ng desisyon.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Dapat bang gamitin ang tradisyonal na 10-cent buffer sa bawat merkado?
Hindi awtomatiko. Magkakaiba ang laki ng tick at ang nominal na presyo. Ang isang ATR-based buffer ay isang hiwalay na variant ng pananaliksik at dapat lagyan ng label at subukan bilang ganito.
Nakakapagtatag ba ng kakayahang kumita ang RVOL ng 1.5?
Hindi. Ito ay isang kundisyon sa isang kumpletong estratehiya. Ang halaga nito ay dapat sukatin pagkatapos ng mga gastos at sa data na wala sa training sample laban sa parehong estratehiya nang walang filter na iyon.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- IBD: How To Recognize Great Performing Stocks — Flat BaseInvestor’s Business Daily. Pampublikong buklet: heometriya at volume ng patag na base. Ang mga piling kita sa stock ay hindi itinuturing na mga kita ng sistema. Sinuri noong: .
- How to Make Money in Stocks, Fourth EditionMcGraw Hill. Metadata ng publisher at talaan ng mga nilalaman; hindi nabasa ang buong bayad na aklat. Sinuri noong: .
- TradingView: RepaintingTradingView. Timing ng magagamit na datos; walang pagpapatunay ng kakayahang kumita. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store