Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Squeeze menunjukkan dispersi harga, bukan arahnya
- Hitung referensi tanpa menggunakan pemicu.
- Contoh squeeze, jalur berhasil, dan breakout palsu
- Ekspansi memerlukan aturan order dan exit yang lengkap
- Tambahkan volume sebagai fitur yang dapat diuji.
- Pisahkan nilai squeeze dari nilai breakout.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Materi resmi John Bollinger mendukung formula band dan terminologi Squeeze. Pemicu persentil, batasan tetap, dan aturan eksekusi di sini adalah proposal penelitian, bukan klaim keuntungan dari sebuah buku atau pengujian balik yang baru dijalankan.
 Buka ilustrasi ukuran penuh
Alur kerja praktis
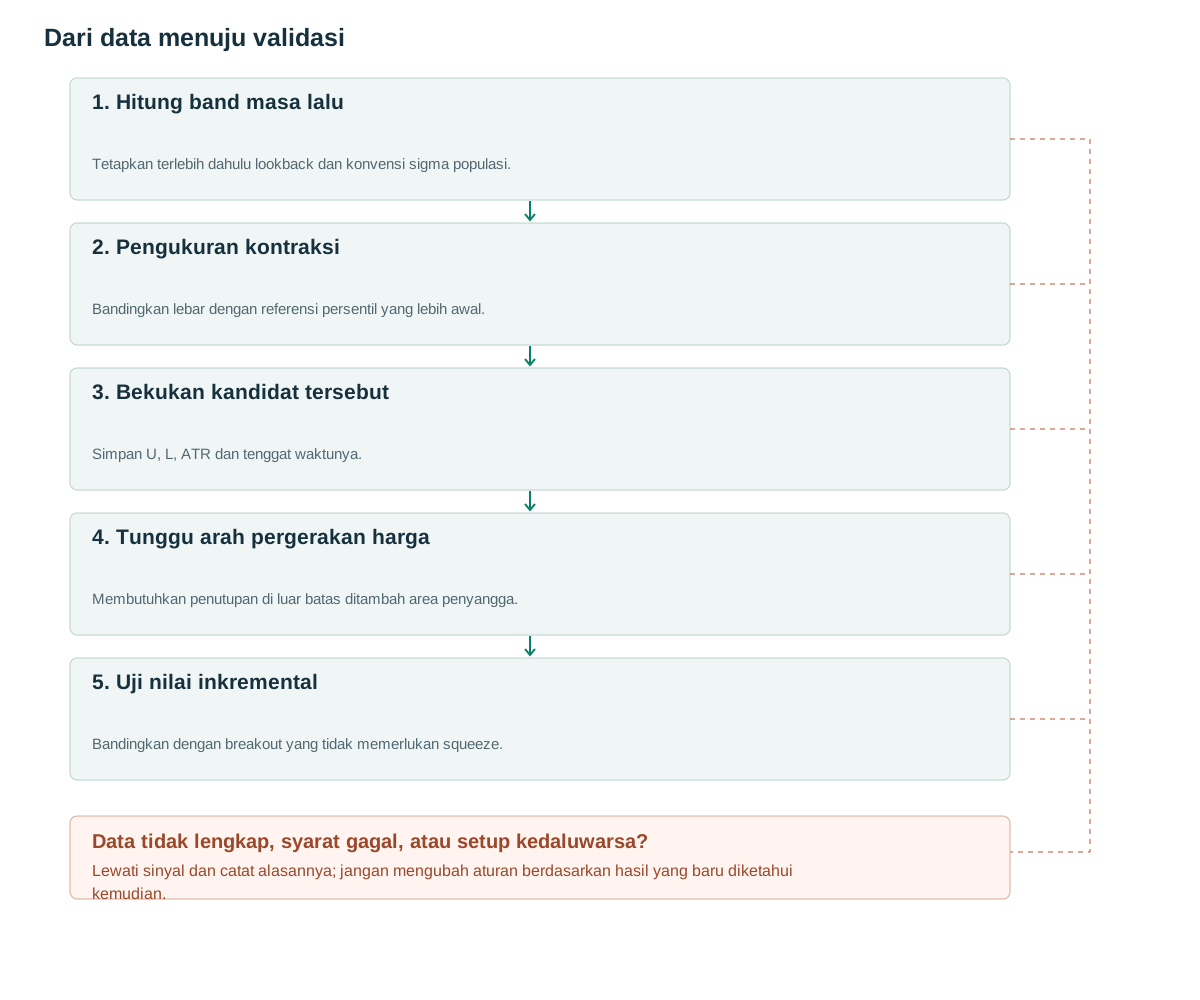
- Hitung band masa laluTetapkan terlebih dahulu lookback dan konvensi sigma populasi.
- Pengukuran kontraksiBandingkan lebar dengan referensi persentil yang lebih awal.
- Bekukan kandidat tersebutSimpan U, L, ATR dan tenggat waktunya.
- Tunggu arah pergerakan hargaMembutuhkan penutupan di luar batas ditambah area penyangga.
- Uji nilai inkrementalBandingkan dengan breakout yang tidak memerlukan squeeze.
Squeeze menunjukkan dispersi harga, bukan arahnya
John Bollinger menjelaskan pita berdasarkan rata-rata bergerak dan deviasi standar populasi, dengan default 20 periode dan 2 simpangan baku yang umum digunakan [1]. Gambaran umum Metode resmi menyajikan aplikasi breakout volatilitas yang disebut Squeeze [2]. Sumber-sumber ini menetapkan terminologi, bukan tingkat keberhasilan yang diaudit untuk konfigurasi artikel ini.
BandWidth yang rendah tidak menentukan apakah harga akan menembus ke atas, ke bawah, atau tetap tenang. Membeli segera ketika lebarnya kecil dan membeli hanya setelah penembusan berikutnya adalah hipotesis yang berbeda. Garis dasar yang diusulkan menunggu penutupan di luar batas yang dibekukan.
Kontraksi relatif juga berbeda dari pergerakan absolut yang kecil. Instrumen yang volatil dapat berada pada persentil BandWidth historis terendahnya namun tetap bergerak jauh lebih banyak daripada instrumen yang tenang. Catat peringkat persentil dan lebar absolut atau yang dinormalisasi ATR agar portofolio tidak salah mengartikan kondisi yang tidak biasa dengan risiko eksekusi yang rendah.
Hitung referensi tanpa menggunakan pemicu.
Dengan menggunakan 20 harga penutupan hingga t−1, hitung mu=mean(C), sigma=sqrt(mean((C−mu)²)), U=mu+2sigma, L=mu−2sigma, dan BW=(U−L)/mu. Penyempitan yang diusulkan membutuhkan BW[t−1]≤ persentil ke-20 dari lebar 100 sebelumnya, dari t−101 hingga t−2. Tetapkan metode peringkat terdekat atau interpolasi sebelum pengujian.
Pada squeeze kualifikasi pertama, bekukan U, L, dan ATR_ref untuk kandidat yang bertahan selama lima bar yang dievaluasi. Pengamatan squeeze berturut-turut tidak mengatur ulang tenggat waktu. Posisi long membutuhkan penutupan di atas U+buffer; posisi short mencerminkan hal ini di bawah L−buffer. Persentil ke-20, perbandingan dengan 100 pengamatan, dan masa hidup lima bar adalah pengaturan penelitian.
Garis dasar tidak memasukkan penutupan pemicu dari perhitungan pita beku. Pita yang terus diperbarui yang berisi penutupan tersebut menjawab pertanyaan yang berbeda karena penembusan itu sendiri mengubah rata-rata dan dispersi. Simpan band_used dan jendela referensi dengan setiap sinyal sehingga dua implementasi dapat dibandingkan pada tingkat kejadian.
Pemanasan membutuhkan pengamatan lengkap yang cukup untuk menghitung setiap lebar yang digunakan dalam referensi persentil, bukan hanya 20 harga. Data yang hilang tidak boleh secara diam-diam memperpendek riwayat tersebut. Tetapkan rata-rata positif minimum dan tolak atau tangani secara terpisah jendela dispersi nol sebelum menghasilkan kandidat lebar nol yang tidak ekonomis.
if no_candidate and BW[t-1] <= quantile(BW[t-101:t-1], 0.20):
    candidate = freeze(U[t-1], L[t-1], ATR[t-1], expires=t+4)
if candidate:
    b = max(2*tick, 0.1*candidate.ATR)
    if t > candidate.expires: expire()
    elif C[t] > candidate.upper+b: emit_long(t)
    elif C[t] < candidate.lower-b: emit_short(t)
# At most one signal per candidate; orders follow the close.
Contoh squeeze, jalur berhasil, dan breakout palsu
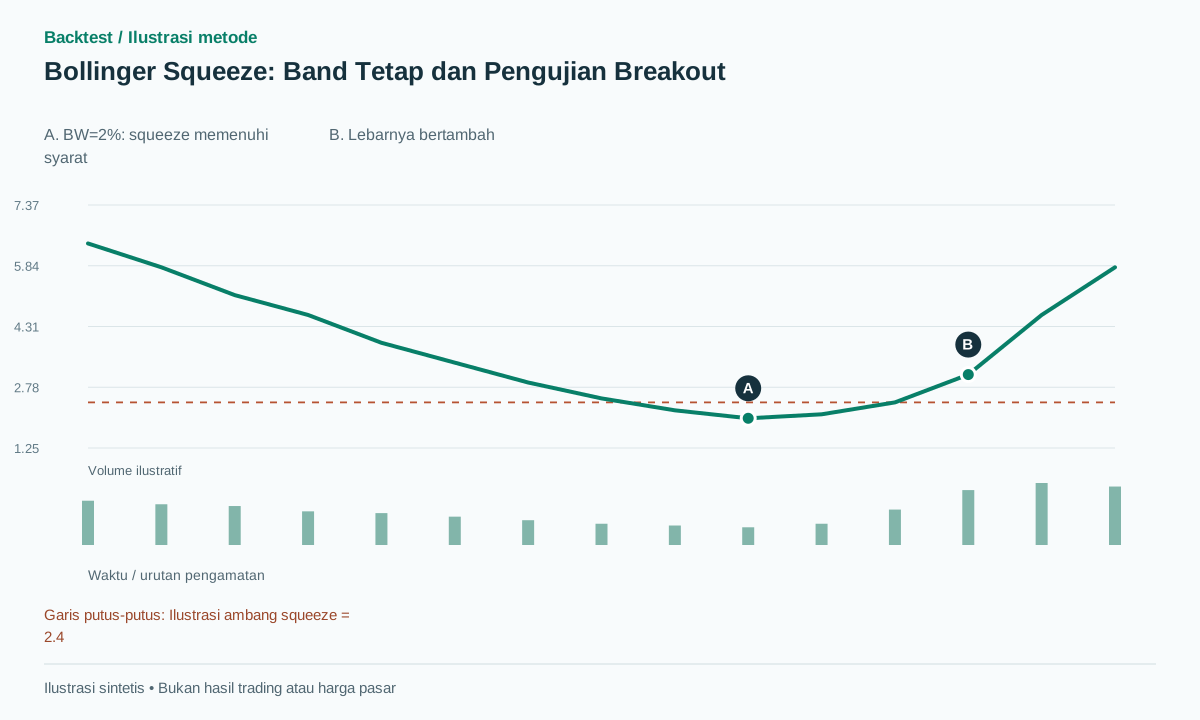
mu=100 dan sigma=0.5 sintetis menghasilkan U=101, L=99, dan BW=2%. Jika ambang batas persentil yang telah ditetapkan sebelumnya adalah 2.4%, kontraksi memenuhi syarat. Dengan penyangga 0.1, penutupan selanjutnya 101.3 memicu posisi beli. Entri 101.4 dan stop 98.9 menyiratkan risiko harga 2.5 poin, dengan target 2R yang diusulkan, yaitu 106.4.
Jalur sintetis yang mencapai 106.4 sebelum stop loss berhasil berdasarkan aturan tersebut. Pada jalur breakout yang gagal, harga kembali ke 100 dan kemudian jatuh ke 98.8. Squeeze dan breakout keduanya merupakan pengamatan yang valid, namun perdagangan mengalami kerugian. Inilah mengapa klasifikasi yang benar dari detektor harus tetap terpisah dari hasil strategi.
Jika harga penutupan adalah 100.9 sementara harga tertinggi mencapai 101.5, maka garis dasar yang dikonfirmasi oleh harga penutupan tidak memiliki sinyal beli. Jangan mengubah peristiwa historis tersebut menjadi interpretasi stop-entry karena nantinya akan menghasilkan pergerakan yang menarik. Versi order stop-entry yang sudah terpasang dapat dipelajari secara independen dengan eksekusi dan kegagalannya sendiri.
Menggunakan sigma sampel dengan penyebut 19 alih-alih penyebut populasi 20 menghasilkan pita yang berbeda dari input yang identik. Pilihan tersebut tidak serta merta tidak valid sebagai model statistik, tetapi merupakan konvensi indikator yang berbeda dan dapat mengubah sinyal batas. Sertakan dataset pengujian kecil yang dihitung secara manual untuk memverifikasi penyebut yang dimaksud.
Ekspansi memerlukan aturan order dan exit yang lengkap
Garis dasar yang diusulkan masuk pada pembukaan eksekusi berikutnya, menempatkan stop di luar batas beku yang berlawanan dan menggunakan exit setelah 20 bar. Target A=2R dapat diganti dengan trailing stop hanya sebagai eksperimen yang terdaftar secara terpisah. Jika kuotasi harga yang diamati membuat risiko tidak dapat diterima sebelum order dikirim, aturan penolakan tetap dapat diterapkan; pengisian yang ada tidak dapat dihapus.
Aturan Bollinger membedakan sentuhan pita dari sinyal perdagangan dan mencatat bahwa tren dapat berlanjut di sepanjang pita [3]. Oleh karena itu, sistem breakout tidak boleh tiba-tiba membuka perdagangan mean-reversion yang berlawanan hanya karena harga mencapai pita atas. Definisikan status strategi dan kebijakan pembalikan apa pun secara eksplisit.
Kandidat yang dibekukan mempertahankan geometri aslinya sementara indikator yang lebih luas terus diperbarui untuk kandidat berikutnya. Setelah terisi, simpan waktu aktivasi target, stop loss, dan exit berdasarkan waktu. Jika stop loss dan target terjadi dalam satu bar OHLC, gunakan data yang lebih halus atau asumsi urutan yang merugikan yang dinyatakan.
Kedaluwarsa kandidat bersifat informatif. Sebuah pergerakan harga yang tetap tenang selama lima bar merupakan peluang yang telah kedaluwarsa dalam versi ini, bukan pengamatan yang terlupakan. Memperpanjang setiap kandidat yang tenang hingga akhirnya terjadi pergerakan besar akan mengubah waktu tunggu, paparan risiko, dan tingkat keberhasilan yang tampak.
Tambahkan volume sebagai fitur yang dapat diuji.
Satu eksperimen mensyaratkan RVOL≥1.5 pada bar breakout, dengan acuan intraday pada jam yang sama atau median volume 20 sesi harian sebelumnya. Eksperimen lain memeriksa penurunan aktivitas selama squeeze. Fitur-fitur ini harus diuji terpisah sebelum kombinasi keduanya dianggap memberi perbaikan.
Aturan penulis menganjurkan untuk menghindari indikator redundan [3]. Dalam pengujian praktis, volume masih dapat berkorelasi kuat dengan rentang harga. Bandingkan dalam kelompok volatilitas serupa untuk menanyakan apakah hal itu menambah informasi daripada hanya memilih bar breakout yang lebih lebar.
Squeeze pada instrumen yang tidak aktif mungkin mencerminkan harga yang sudah usang, bukan kompresi yang berarti. Simpan volume dolar dan spread secara independen dari penanda squeeze. Saluran sempit yang lebarnya sebanding dengan spread bid-ask mungkin menawarkan ekonomi yang buruk meskipun pergerakan bruto akhirnya terlihat besar.
Volume breakout bar penuh hanya tersedia setelah bar ditutup. Strategi dengan order yang ditempatkan sebelum penutupan tersebut harus menggunakan informasi parsial atau filter volume sebelumnya. Pencocokan ketersediaan fitur dengan waktu order mencegah konfirmasi volume yang tampak meyakinkan menimbulkan bias pandangan ke depan.
Pisahkan nilai squeeze dari nilai breakout.
Bandingkan breakout hanya berdasarkan harga, breakout setelah squeeze, dan konfigurasi yang sama dengan volume. Jaga agar universe, risiko, biaya, dan periode pengujian tetap konsisten. Laporkan squeeze tanpa pemicu, waktu penahanan, whipsaw, ekspektasi bersih, dan eksposur portofolio, bukan hanya ekspansi terbesar.
Kasus pengujian harus mencakup sigma nol, rata-rata mendekati nol, pemanasan yang tidak lengkap, persentil yang sama, squeeze berturut-turut, dan bar yang melintasi kedua batas beku. Ubah harga penutupan saat ini dan konfirmasikan bahwa snapshot sebelumnya tetap tidak berubah. Bandingkan perhitungan batch dengan tayangan ulang streaming.
Aturan resmi tidak membenarkan penafsiran ±2sigma sebagai rentang 95% yang dijamin untuk harga berikutnya [3]. Ketergantungan pengembalian finansial dan bentuk distribusi berbeda dari asumsi di balik interval normal sederhana. Saluran tersebut adalah konvensi indikator, bukan pernyataan keyakinan tentang perdagangan berikutnya.
Daftarkan pilihan persentil, jendela, dan TTL terdekat sebagai uji coba penelitian. Wilayah perilaku yang kuat lebih informatif daripada satu optimum yang terisolasi. Jika filter squeeze hanya menurunkan jumlah peluang tanpa peningkatan yang berarti dalam metrik bersih yang telah ditentukan sebelumnya, baseline breakout yang lebih sederhana tetap menjadi kesimpulan penelitian yang valid.
Kesalahan umum
Menentukan arah dari pita sempit
Kontraksi menggambarkan penyebaran masa lalu dan tidak mengidentifikasi arah terobosan selanjutnya.
Mencampur pita dari t dan t−1
Mereka menghasilkan populasi sinyal yang berbeda; catatlah cuplikan persis yang digunakan.
Memperlakukan harga yang tidak aktif sebagai squeeze yang dapat diperdagangkan
Rentang harga yang sempit dapat terjadi bersamaan dengan spread bid–ask yang terlalu lebar untuk strategi ini.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah ini sama dengan Bollinger Bands di dalam Keltner Channels?
Tidak. Itu adalah definisi "squeeze" yang berbeda dari persentil BandWidth historis dan memerlukan penomoran versi dan evaluasi terpisah.
Apakah penembusan ke atas yang kemudian kembali ke dalam harus segera di-short?
Hanya di bawah strategi breakout gagal yang ditentukan secara terpisah. Posisi long asli tetap harus dikelola dan dicatat di bawah aturan keluarnya sendiri.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- A complete explanation of Bollinger BandsJohn Bollinger. Penjelasan resmi rumus telah dibaca; buku berbayar lengkap tidak dibaca. Diperiksa: .
- Methods ExplanationBollinger Bands. Ikhtisar Metode I–IV telah dibaca tanpa menyimpulkan hasil backtest. Diperiksa: .
- Bollinger Bands RulesJohn Bollinger. Aturan mengenai sentuhan band, kombinasi indikator, dan batasan statistik telah dibaca. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store