Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Sebuah proses yang berlangsung selama beberapa bar.
- Bekukan zona dan lacak kondisi di luarnya.
- Ukur volume di bagian-bagian berbeda dari percobaan tersebut.
- Contoh-contoh sintetis dengan tenggat waktu dan hasil yang merugikan.
- Entri setelah reclaim atau retest terpisah
- Bandingkan kegagalan dengan keberlanjutan, bukan hanya pemenang terpilih.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Deskripsi indikator asli, riset support/resistance, dan dokumentasi order bursa memberikan konteks. Namun, tidak satu pun yang memvalidasi profitabilitas bersih dari strategi pembalikan multi-bar yang diusulkan ini.
 Buka ilustrasi ukuran penuh
Alur kerja praktis
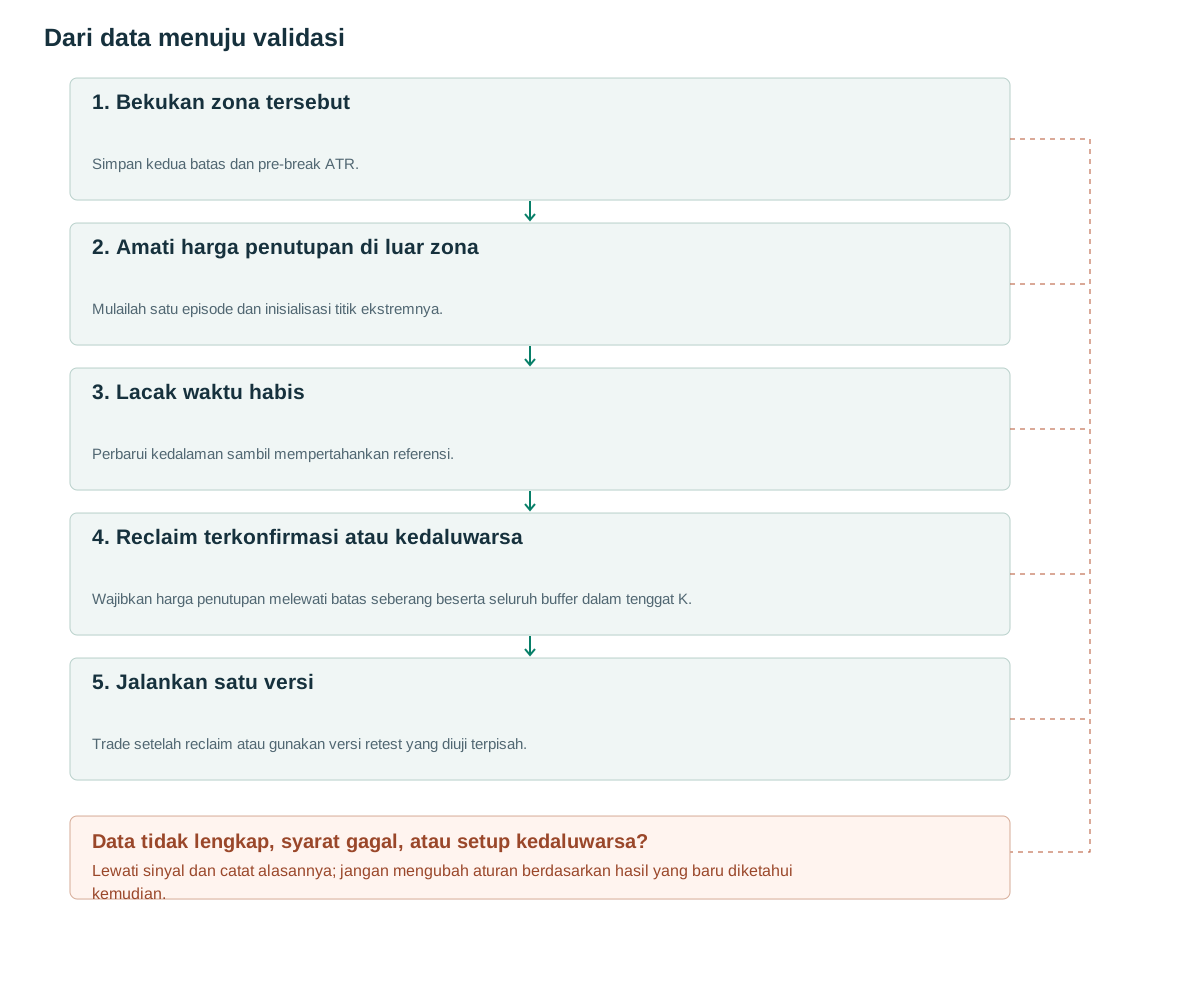
- Bekukan zona tersebutSimpan kedua batas dan pre-break ATR.
- Amati harga penutupan di luar zonaMulailah satu episode dan inisialisasi titik ekstremnya.
- Lacak waktu habisPerbarui kedalaman sambil mempertahankan referensi.
- Reclaim terkonfirmasi atau kedaluwarsaWajibkan harga penutupan melewati batas seberang beserta seluruh buffer dalam tenggat K.
- Jalankan satu versiTrade setelah reclaim atau gunakan versi retest yang diuji terpisah.
Sebuah proses yang berlangsung selama beberapa bar.
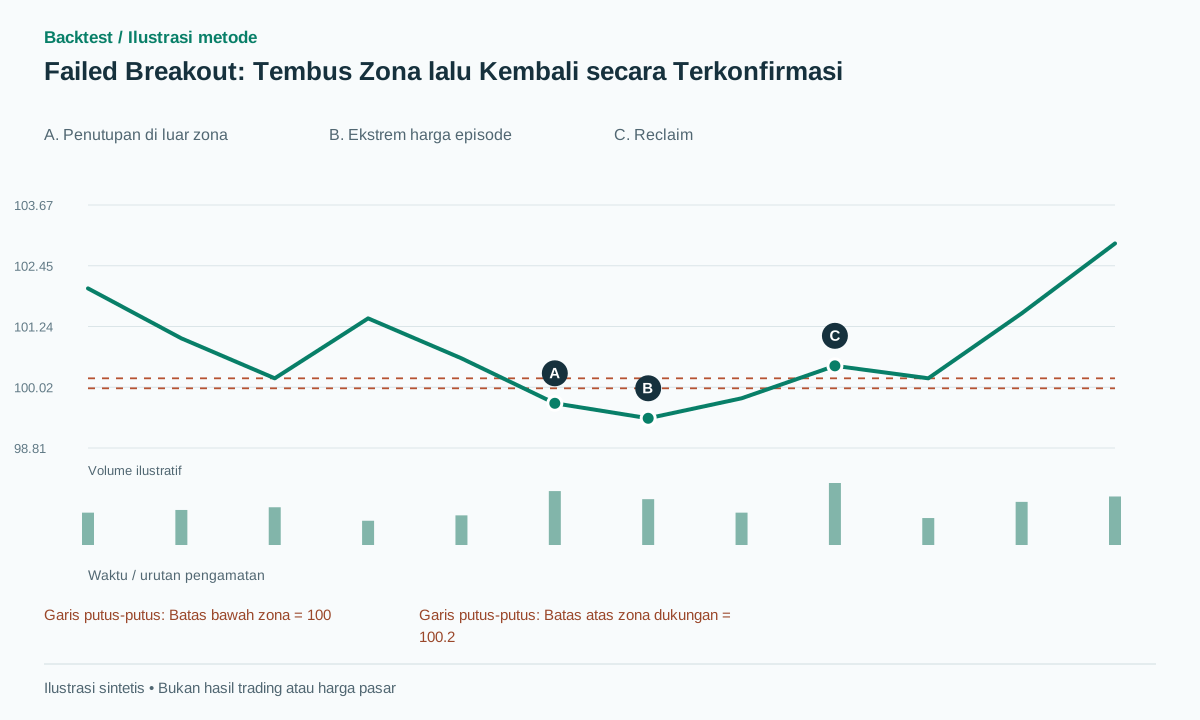
Perhatikan dukungan dari 100 ke 100.20. Penutupan di 99.70 memulai upaya penembusan; penutupan berikutnya di 99.80 menunjukkan harga masih di luar. Hanya penutupan selanjutnya di atas 100.20 ditambah buffer pemulihan yang menetapkan kegagalan berdasarkan definisi yang dipilih. Seorang trader pada penutupan pertama tidak dapat mengetahui akhir ini sebelumnya.
Deskripsi Liquidity Sweeps asli mencakup cabang close-break/retest [1]. Riset support/resistance Osler berkaitan dengan level dalam sampel FX [2], bukan pada return strategi ini. Persyaratan penutupan di luar level sebelumnya membuat detektor yang diusulkan berbeda dari satu candle yang menembus dan langsung kembali ke posisi semula.
Versi naik ditutup di atas resistensi dan kemudian kembali di bawah zona tersebut. Posisi terjebak adalah penjelasan yang mungkin, tetapi OHLCV tidak mengungkapkan berapa banyak trader yang terjebak. Simpan jalur yang diamati tanpa mengubah narasi yang masuk akal menjadi inventaris terukur.
Bekukan zona dan lacak kondisi di luarnya.
Gunakan zone=[100,100.20] sebagai contoh, dengan pra-kejadian ATR A. Buffer yang diusulkan adalah b=max(2 ticks,0.10A) dan e=max(2 ticks,0.15A). Penutupan pertama di bawah zone_low−b mencatat awal, ekstrem saat ini, jumlah penutupan di luar dan A_ref. Jangan pindahkan zona atau hitung ulang normalisasinya setelah volatilitas meningkat.
K=4 bar setelah awal episode merupakan usulan batas waktu riset. Reclaim memerlukan penutupan selanjutnya di atas zone_high+e sebelum batas waktu. Terus perbarui titik terendah sambil menunggu. Jika tidak ada reclaim, pertahankan episode yang kedaluwarsa; penembusan turun yang berlanjut merupakan bukti utama, bukan baris yang tidak diinginkan untuk dihapus.
Dua kebijakan penerimaan harus tetap terpisah. Satu membatalkan setelah dua penutupan eksternal; kebijakan dasar terus menunggu hingga K bahkan setelah penerimaan sementara. Contoh di bawah ini menggunakan yang terakhir. Definisikan kesamaan batas secara eksplisit: penutupan tepat di zone_high+e tidak memenuhi pemicu lebih besar dari yang ketat.
Mesin keadaan harus mengevaluasi klaim ulang pada bar yang memenuhi syarat terakhir sebelum kedaluwarsa. Tentukan apakah ekstrem baru selama bar yang sama termasuk dalam perhitungan stop; garis dasar ini mencakupnya. Detail ini mencegah dua implementasi dengan parameter yang tampaknya identik menghasilkan perdagangan yang berbeda.
if state == ARMED and C[t] < zone.low-b:
  state = OUTSIDE; start=t; extreme=L[t]
elif state == OUTSIDE:
  extreme=min(extreme,L[t])
  if t-start <= K and C[t] > zone.high+e:
    emit(RECLAIM, t, extreme); state=CONFIRMED
  elif t-start >= K:
    state=EXPIRED
# New entry only after RECLAIM is known
Ukur volume di bagian-bagian berbeda dari percobaan tersebut.
Pisahkan penembusan awal, interval luar, dan pemulihan. Lima bar secara alami mengandung volume total yang lebih besar daripada satu bar, jadi bandingkan rata-rata atau jendela durasi yang sama. Kontrol RVOL pada waktu yang sama memperhitungkan perbedaan antara menit pembukaan aktif dan periode yang lebih tenang.
Salah satu hipotesis adalah penembusan dengan volume lemah yang diikuti oleh pemulihan yang lebih kuat. Hipotesis lainnya adalah volume yang sangat besar yang menghasilkan sedikit kemajuan tambahan sebelum pembalikan. Keduanya menggambarkan kondisi yang berbeda dan harus diuji secara terpisah. Menyebut keduanya sebagai konfirmasi volume setelah hasilnya diketahui membuat aturan tersebut tidak dapat dibuktikan salah.
Spread yang melebar juga penting. Reclaim pada harga transaksi terakhir belum tentu memberi bid atau ask yang menguntungkan untuk dieksekusi. Simpan kuotasi jika tersedia dan nyatakan biaya relatif terhadap jarak stop yang diusulkan. Aktivitas tinggi tidak menjamin eksekusi murah.
Contoh-contoh sintetis dengan tenggat waktu dan hasil yang merugikan.
Misalkan zona tersebut adalah 100–100.20, A=1 dan tick=0.01, menghasilkan b=0.10 dan e=0.15. Penutupan berturut-turut adalah 99.70, 99.80 dan 100.45, dengan harga terendah yang diamati pada 99.40. Penutupan ketiga melebihi ambang batas klaim kembali sebesar 100.35. Pembelian terpenuhi pada 100.50, stop loss pada 99.30 dan target pada 102.90 memiliki risiko 1.20 dan imbalan 2.40. Transaksi tersebut baru dianggap menguntungkan jika jalur eksekusi selanjutnya mencapai target sebelum perlindungan.
Dalam jalur yang merugi, pemulihan yang sama diikuti oleh penurunan ke 99.20 dan pengisian stop loss di 99.25. Kerugiannya adalah 1.25 per unit. Oleh karena itu, breakout yang gagal yang terdeteksi dengan benar dapat menghasilkan perdagangan yang merugi; validitas detektor dan keberhasilan ekonomi adalah label yang berbeda.
Jika reclaim terjadi pada start+6 saat K=4, episode sudah kedaluwarsa. Jangan perpanjang tenggat untuk menyelamatkannya. Penutupan di 100.25 sudah kembali ke atas zona tetapi belum melewati ambang reclaim penuh. Pemicu yang lebih longgar adalah versi baru, bukan alasan mengubah label pengamatan ini.
Entri setelah reclaim atau retest terpisah
Baseline dikirim setelah menerima penutupan reclaim. Varian yang lebih lambat menunggu pengujian ulang dari atas dan penutupan holding, dengan TTL-nya sendiri yang diukur dari reclaim. Jika harga langsung bergerak menjauh, catat no-fill daripada diam-diam mengubahnya menjadi entri chase. Cocokkan perilaku order dengan pasar yang dipilih [3].
Sebelum masuk pasar, terobosan lebih lanjut di luar titik ekstrem kejadian ditambah buffer atau data yang tidak dapat diandalkan dapat membatalkan kandidat yang sedang menunggu. Setelah masuk pasar, stop loss di luar titik ekstrem adalah salah satu model risiko; stop loss ATR di sekitar titik masuk pasar adalah model risiko lainnya. Kelipatan R tetap atau sisi berlawanan dari rentang yang sebelumnya dibekukan dapat menjadi target, asalkan pilihan tersebut mendahului hasilnya.
Gunakan paling banyak satu transaksi per upaya breakout pada baseline. Penutupan berulang setelah reclaiming bukanlah upaya independen. Kandidat baru memerlukan kondisi re-arm tertentu setelah harga meninggalkan area tersebut. Mengubah tanggal kalender tidak boleh menghapus posisi yang ada atau order proteksi yang belum terselesaikan.
Bandingkan kegagalan dengan keberlanjutan, bukan hanya pemenang terpilih.
Evaluasi setiap episode dari penutupan luar pertama. Laporkan frekuensi reclaim dalam K, kedalaman ekskursi, waktu kembali, dan hasil perdagangan bersih. Tingkat reclaim yang tinggi dapat terjadi bersamaan dengan ekspektasi negatif ketika stop loss lebar atau sebagian besar rebound terjadi sebelum entri.
Kontrol harus memiliki kesamaan dalam hal waktu, volatilitas, dan jenis referensi. Bandingkan penembusan yang diterima dengan penembusan yang gagal dan uji level bergulir terhadap zona diskresioner. Kelompokkan episode yang tumpang tindih berdasarkan hari atau peristiwa pasar saat memperkirakan ketidakpastian; jika tidak, banyak pengamatan dari satu guncangan akan menciptakan interval kepercayaan yang sempit secara artifisial.
Periksa lingkungan parameter untuk K, baik buffer maupun aturan penerimaan. Pertahankan set pengujian berbasis waktu yang tidak tersentuh. Bandingkan juga kinerja tingkat episode dengan kinerja tingkat kalender: filter dapat meningkatkan kualitas perdagangan rata-rata sambil menghilangkan cukup banyak peluang untuk mengurangi total pengembalian atas modal yang dialokasikan.
Kesalahan umum
Menyatakan gagal sejak penembusan pertama
Tanpa reclaim berikutnya, pengamatan itu baru merupakan upaya penembusan.
Memperpanjang tenggat waktu setelah inspeksi
Menggeser K agar sesuai dengan grafik akan membocorkan hasilnya ke dalam pemilihan kandidat.
Mengubah satu rangkaian menjadi banyak transaksi
Beberapa penutupan setelah reclaim tidak mewakili episode yang berdiri sendiri.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apa perbedaannya dengan sapuan satu bar?
Definisi ini mensyaratkan penutupan luar yang lengkap sebelum bar reclaim. Sapuan satu bar mungkin tidak pernah ditutup di luar sama sekali.
Bisakah terobosan volume tinggi gagal?
Ya. Volume menggambarkan aktivitas, sedangkan jalur selanjutnya menentukan label peristiwa ini. Apakah hal itu memprediksi pengembalian yang menguntungkan memerlukan pengujian terpisah yang mempertimbangkan eksekusi.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Liquidity SweepsLuxAlgo on TradingView. Bacalah deskripsi aslinya; kode indikator tersebut belum dijalankan atau diaudit. Diperiksa: .
- Support for ResistanceFederal Reserve Bank of New York. Bacalah pengumuman penelitian aslinya; pengumuman tersebut tidak melaporkan hasil untuk varian ini. Diperiksa: .
- Futures Order TypesCME Group. Bacalah mekanisme pesanan di bursa, bukan bukti profitabilitas strategi. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store