Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Definisikan dorongan tersebut sebelum memilih titik acuannya.
- Algoritma pemilihan jangkar yang dapat direproduksi
- Gunakan volume sebagai fitur yang berbeda dan dapat diuji.
- Pembuatan blok sintetis dan pengujian ulang yang kalah.
- Pengujian ulang pertama, pembatalan, dan masa berlaku zona.
- Apakah anchor lebih baik daripada zona pullback sederhana?
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Implementasi asli menawarkan definisi blok dan opsi body/full-range yang berbeda. Proposal versi berikut belum terbukti menghasilkan keuntungan yang menguntungkan.
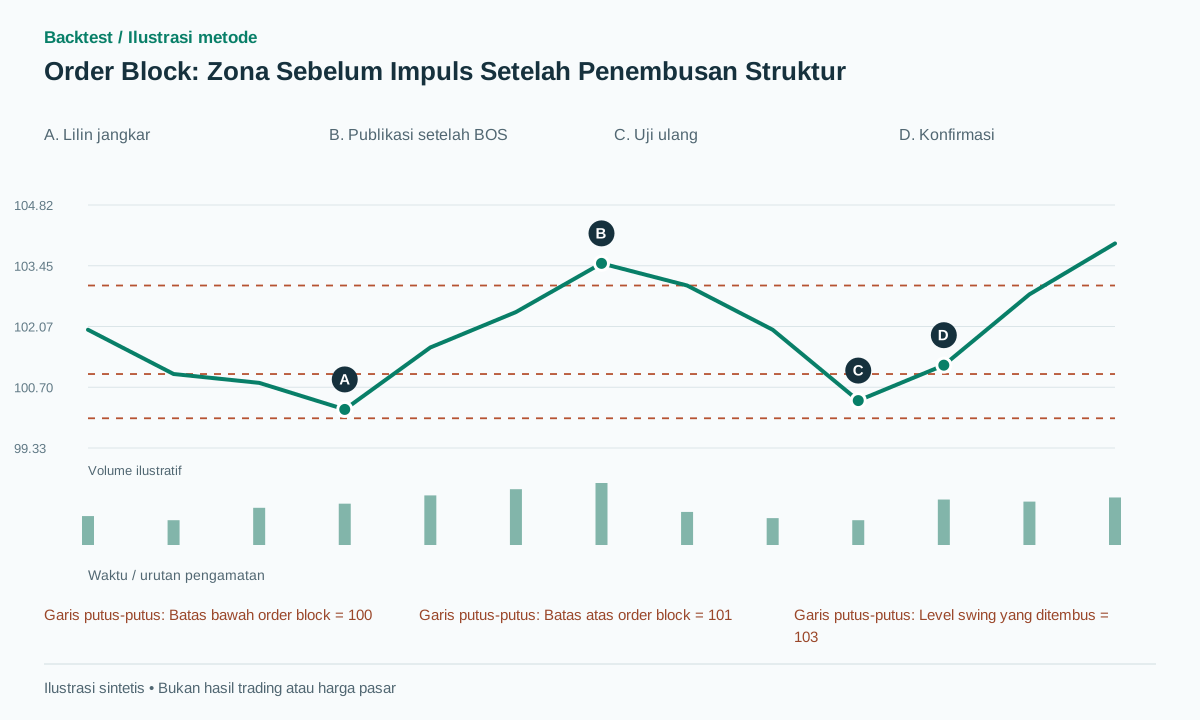 Buka ilustrasi ukuran penuh
Alur kerja praktis
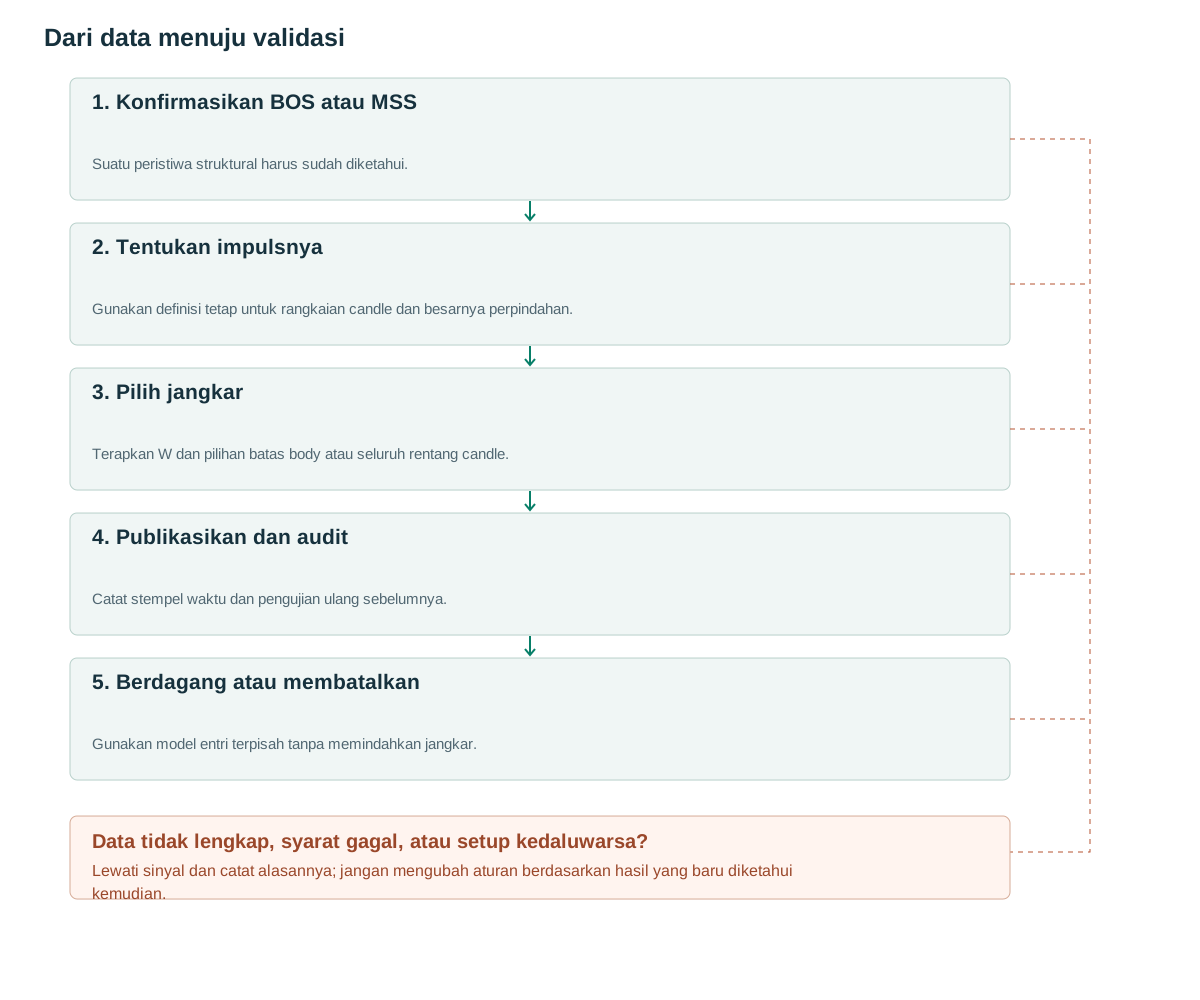
- Konfirmasikan BOS atau MSSSuatu peristiwa struktural harus sudah diketahui.
- Tentukan impulsnyaGunakan definisi tetap untuk rangkaian candle dan besarnya perpindahan.
- Pilih jangkarTerapkan W dan pilihan batas body atau seluruh rentang candle.
- Publikasikan dan auditCatat stempel waktu dan pengujian ulang sebelumnya.
- Berdagang atau membatalkanGunakan model entri terpisah tanpa memindahkan jangkar.
Definisikan dorongan tersebut sebelum memilih titik acuannya.
Frasa "lilin bearish terakhir sebelum reli kuat" menyisakan dua pertanyaan yang belum terjawab: seberapa kuat reli tersebut, dan kapan reli dianggap selesai? Melihat keseluruhan pergerakan di masa depan dan kemudian memilih lilin terindah di sebelah kirinya menciptakan zona menarik tanpa waktu publikasi yang layak.
Alat Order Blocks & Breaker Blocks menawarkan zona body atau seluruh candle [1]; implementasi SMC memiliki berbagai jenis struktur dan blok [2]. Di sini zona mencakup rentang penuh candle anchor termasuk sumbu, dan baru dipublikasikan setelah BOS atau MSS diketahui. Lokasi candle tidak mengungkap identitas trader.
Zona lebih lebar menghitung lebih banyak kunjungan kembali harga sebagai sentuhan, tetapi biasanya membutuhkan stop lebih jauh. Zona sempit tampak menarik dalam imbalan/risiko namun lebih sensitif pada spread. Tingkat sentuhan atau pantulan saja tidak membuktikan pilihan batas mana yang lebih baik secara ekonomi.
Algoritma pemilihan jangkar yang dapat direproduksi
Pada penutupan bullish BOS/MSS yang terkonfirmasi pada t, temukan rangkaian candlestick bullish terakhir yang berakhir pada t, dibatasi hingga M=3 bar yang diusulkan. Sebuah doji mengakhiri rangkaian tersebut. Misalkan s adalah awal rangkaian dan perlukan (C[t]−O[s])/A_ref≥1, di mana A_ref=ATR14[s−1]. Kemudian pilih candlestick bearish terakhir dalam W=4 bar yang diusulkan tepat sebelum s. Tanpa candlestick tersebut, jangan buat blok.
Untuk anchor j, tetapkan zone=[L[j],H[j]], published_at=t dan eligible_from=t+1. occurred_at=j hanya mencatat riwayat. Pertahankan zona dan A_ref. Versi bearish membalik arah dan mencari anchor bullish sebelum rangkaian candle bearish. M, W dan perpindahan sebesar satu ATR adalah usulan riset, bukan parameter yang diklaim berasal dari penulis sumber.
Kesegaran dimulai ketika harga meninggalkan zona, termasuk interval sebelum publikasi BOS. Jika terjadi pengembalian antara keberangkatan dan publikasi, simpan prepublication_retest=true. Versi sentuhan pertama mungkin mengecualikannya. Blok yang baru digambar tidak secara otomatis tidak tersentuh.
Tentukan aturan pasti ketika rangkaian candle bullish lebih panjang dari M. Baseline ini mengevaluasi M candle terakhir, bukan memperpanjang rangkaian tanpa batas sampai syarat perpindahan terpenuhi. Simpan s dan j terpilih agar replay dapat mengulang pilihan tanpa mencari ulang seluruh impuls masa depan.
on_confirmed_bullish_structure_break(t):
  s = start_of_final_bullish_run(t,max_bars=3)
  if s is None or not valid_history_before(s,lookback=4): return
  A = ATR14[s-1]
  if not finite_positive(A): return
  if (C[t]-O[s])/A < 1: return
  j = last_bearish_bar(s-4,s-1)
  if j is None: return
  zone = [L[j],H[j]]
  publish(zone,original_bar=j,known_at=received_close_time(t),
          eligible=t+1,A_ref=A,
          prior_retests=count_since_departure(zone,j,t))
Gunakan volume sebagai fitur yang berbeda dan dapat diuji.
Ukur volume anchor, volume impuls, dan volume return secara terpisah. Volume anchor yang besar tidak secara otomatis menciptakan blok yang lebih baik: candlestick mungkin mencerminkan distribusi atau perdagangan dua arah. Bandingkan blok BOS-confirmed yang identik dengan dan tanpa filter RVOL.
Jika volume pengembalian lebih rendah daripada volume impuls, kendalikan durasi dan waktu dalam sehari. Membandingkan impuls tiga bar dengan retracement satu bar menggunakan total mentah secara mekanis lebih menguntungkan jendela yang lebih kecil. Ukur juga spread ketika harga kembali ke zona tersebut; blok yang sempit mungkin menyisakan terlalu sedikit ruang untuk membayar biaya transaksi.
FVG dalam impuls adalah fitur lain. FVG, pergeseran, dan BOS mungkin semuanya dihasilkan oleh candle kuat yang sama, sehingga menetapkan tiga titik kepercayaan sembarangan dapat melebih-lebihkan dukungan independen. Pertahankan garis keturunan kejadian umum mereka dan tambahkan setiap kondisi secara terpisah dalam eksperimen.
Pembuatan blok sintetis dan pengujian ulang yang kalah.
Candle anchor bearish sintetis j memiliki O=100.80, H=101, L=100 dan C=100.20. Rangkaian candle bullish berikutnya ditutup 103.50 dan menembus swing yang sudah diketahui pada 103; ATR sebelum rangkaian adalah 1. Blok bullish ialah [100,101], titik tengahnya 100.50, dan baru tersedia pada penutupan BOS.
Pengujian ulang selanjutnya mencapai 100.40 dan ditutup pada 101.20, memenuhi penolakan yang diusulkan di atas batas atas ditambah b=0.10. Pembelian dieksekusi pada 101.25, stop loss 99.90 dan target 103.95 memiliki risiko 1.35 dan imbalan 2.70, atau 2R sebelum biaya. Entri limit titik tengah pada 100.50 sah hanya jika pesanan ada sebelum pengembalian dan model eksekusi mengizinkan eksekusi.
Dalam jalur kegagalan, pengembalian mencapai 99.70 dan ditutup di 99.80. Versi konfirmasi tidak masuk. Batas titik tengah yang sudah ada mungkin telah terisi dan kemudian keluar di 99.88, kehilangan 0.62 dari 100.50. Jangan mengganti jangkar dengan candle yang lebih lama yang titik terendahnya adalah 99.50 agar perdagangan yang gagal tampak valid secara struktural. Jika j awalnya berada di luar W=4, seharusnya tidak ada blok yang dibuat sejak awal.
Pengujian ulang pertama, pembatalan, dan masa berlaku zona.
Baseline yang diusulkan memberi waktu 30 bar setelah publikasi dan hanya retest pertama yang memenuhi syarat, diikuti close di atas zone_high+b. Batalkan sebelum entri jika close di bawah zone_low−b, syarat struktur utama yang ditetapkan terpisah gagal, atau kandidat kedaluwarsa. Untuk limit order yang sudah aktif, proses fill selama masa aktifnya sebelum menerapkan pembatalan saat bar ditutup.
Stop di luar zona dan stop di luar swing lebih besar adalah kebijakan risiko berbeda. Hitung ukuran posisi dari entri aktual, jarak stop, dan nilai instrumen per satuan harga. Batas spread terhadap risiko yang ditetapkan sebelumnya dapat menolak entri; jangan memilihnya setelah mengetahui trade mana yang rugi. Dokumentasi order bursa membantu mendefinisikan eksekusi [3].
Saat blok gagal, simpan catatan FAILED. Breaker berikutnya merupakan kandidat baru dengan parent_ob_id, bukan penulisan ulang yang mengubah kerugian lama menjadi zona sukses. Simpan semua sentuhan untuk membandingkan hipotesis sentuhan pertama dan kedua.
Jika beberapa posisi acuan memenuhi syarat di berbagai jangka waktu yang tumpang tindih, jangan secara otomatis menumpuk posisi tersebut. Dorongan yang sama mungkin telah menghasilkan semuanya. Aturan portofolio harus memilih satu perdagangan atau berbagi anggaran peristiwa tetap, dengan alternatif yang ditolak disimpan untuk penelitian daripada dibuang begitu saja.
Apakah anchor lebih baik daripada zona pullback sederhana?
Kontrol yang berguna mencakup candlestick pra-impuls yang berbeda atau zona retracement persentase tetap dari pergerakan yang sama. Sesuaikan lebar, jarak, usia, dan tren. Jika keuntungan yang tampak hanya berasal dari menempatkan titik masuk lebih dekat ke harga, itu berbeda dengan bukti adanya mekanisme persediaan institusional khusus.
Replay dengan data yang tersedia hingga setiap saat harus menunjukkan zona pertama kali muncul ketika dipublikasikan. Simpan blok gagal, bukan hanya yang masih tergambar di akhir. Laporkan jumlah blok, frekuensi retest, tingkat order tidak terisi, ekspektasi bersih, drawdown, dan biaya dalam R.
Uji nilai M/W terdekat, batas badan versus sumbu, dan TTL pada data baru. Sertakan blok yang disentuh sebelum publikasi sebagai kelompok tersendiri untuk mengukur biaya pemilihan kesegaran. Mencari ratusan aturan jangkar dan menampilkan satu grafik yang meyakinkan tidak memvalidasi metode yang lebih luas.
Kesalahan umum
Setiap candlestick menjadi blok pesanan.
Tanpa konteks impuls dan penembusan struktur, detektor tidak cukup spesifik.
Mengganti anchor setelah stop tereksekusi
Ini membuang sampel transaksi rugi dan menimbulkan survivorship bias pada tingkat zona.
Dengan asumsi bahwa yang baru digambar berarti belum tersentuh.
Yang dimaksud dengan "kebaruan" harus mencakup interval waktu sebelum publikasi.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah order block merupakan order limit tetap (resting limit order) suatu bank?
Hal itu tidak dapat ditentukan dari grafik candlestick. Di sini, yang ada hanyalah zona harga yang dipilih berdasarkan aturan yang jelas.
Apakah bagian badan lilin lebih baik daripada seluruh sumbunya?
Pilihan itu mengubah lebar, eksekusi order, dan proteksi. Bandingkan di luar sampel pengembangan pada peluang yang sama.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Order Blocks and Breaker BlocksLuxAlgo on TradingView. Deskripsi asli alat, pilihan body/rentang penuh, dan perubahan peran zona telah dibaca. Diperiksa: .
- Smart Money ConceptsLuxAlgo on TradingView. Yang dibaca adalah satu implementasi, bukan standar universal pasar. Diperiksa: .
- Futures Order TypesCME Group. Mekanisme order ditinjau untuk membedakan deteksi dan eksekusi. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store