Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Apa yang diukur oleh referensi berbobot volume
- Tentukan perdagangan pertama, kesetaraan, dan setiap pembalikan.
- Biaya menentukan apakah sistem dengan tingkat kemenangan rendah dapat bertahan.
- Nilai nosional akun dan leverage internal ETF
- Penangkapan tren sintetis dan whipsaw berulang.
- Rencana validasi yang menguji asumsi-asumsi yang rapuh.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Para penulis melaporkan QQQ +671%, Sharpe 2.1 dan 9.4% penurunan maksimum, dan TQQQ +8,242%, Sharpe 1.7 dan 36.1% penurunan maksimum untuk 2 Januari 2018–28 September 2023. Model mereka mengasumsikan komisi per saham $0.0005 dan slippage nol. Ini adalah pengujian balik yang dilaporkan, bukan hasil langsung yang diverifikasi. [1]
 Buka ilustrasi ukuran penuh
Alur kerja praktis
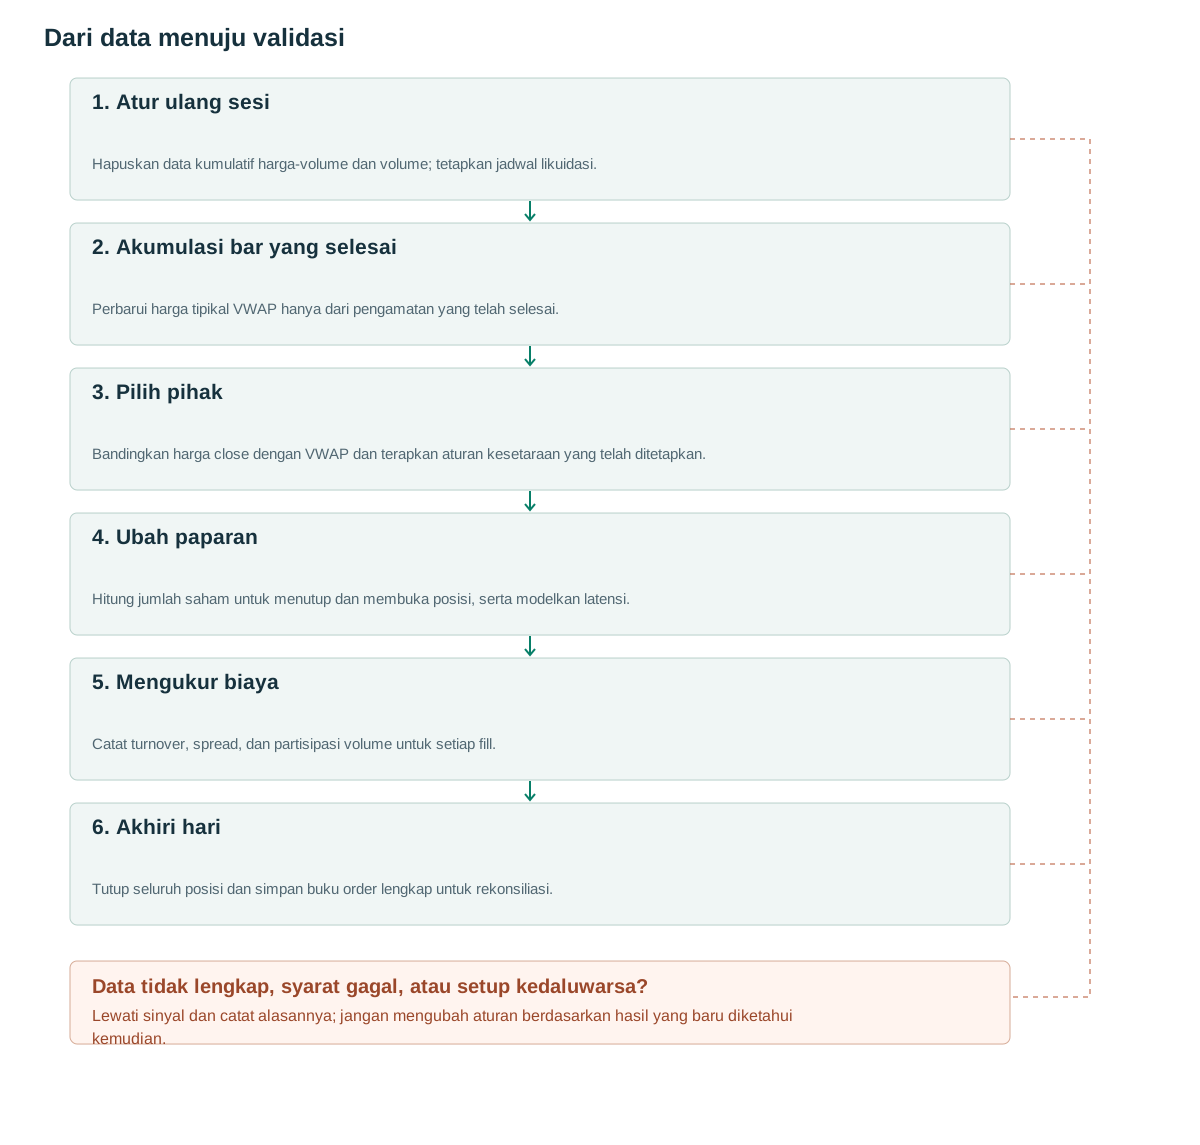
- Atur ulang sesiHapuskan data kumulatif harga-volume dan volume; tetapkan jadwal likuidasi.
- Akumulasi bar yang selesaiPerbarui harga tipikal VWAP hanya dari pengamatan yang telah selesai.
- Pilih pihakBandingkan harga close dengan VWAP dan terapkan aturan kesetaraan yang telah ditetapkan.
- Ubah paparanHitung jumlah saham untuk menutup dan membuka posisi, serta modelkan latensi.
- Mengukur biayaCatat turnover, spread, dan partisipasi volume untuk setiap fill.
- Akhiri hariTutup seluruh posisi dan simpan buku order lengkap untuk rekonsiliasi.
Apa yang diukur oleh referensi berbobot volume
VWAP sesi adalah jumlah dari setiap harga dikalikan volumenya, dibagi jumlah volume. Pada resolusi transaksi, setiap harga transaksi dibobotkan menurut volumenya. Pendekatan berbasis bar memilih harga perwakilan, biasanya (H+L+C)/3, lalu membobotkannya dengan volume bar. Keduanya dapat berbeda jika perdagangan terkonsentrasi pada harga tertentu di dalam bar yang lebar.
Pertimbangkan dua pengamatan sintetis pada harga 100 dan 102 dengan volume 100 dan 300. Nilai VWAP mereka adalah (100×100+102×300)/400=101.50. Rata-rata tanpa bobotnya adalah 101.00. Perbedaan tersebut mencerminkan di mana lebih banyak saham berpindah tangan; hal ini tidak membuktikan bahwa peserta dengan volume lebih tinggi telah mendapat informasi atau bahwa harga harus kembali ke rata-ratanya.
Reset sesi adalah bagian dari definisi. VWAP yang dijangkar dan dimulai beberapa hari sebelumnya adalah referensi yang berbeda. Dokumentasi TradingView menjelaskan perhitungan dan pilihan penjangkaran, tetapi definisi indikator bukanlah bukti bahwa aturan persilangan menghasilkan keuntungan. [3]
Hipotesis kelanjutan menyatakan bahwa dengan tetap berada di satu sisi VWAP dapat mengidentifikasi pergerakan arah intraday. Pasar yang berosilasi di sekitar rata-rata kumulatifnya menghasilkan lingkungan yang berlawanan: banyak perubahan arah tanpa pergerakan yang cukup untuk menutupi biaya perdagangan berulang.
Tentukan perdagangan pertama, kesetaraan, dan setiap pembalikan.
Aturan riset ini melakukan perdagangan setelah menit pertama selesai: di atas VWAP berarti beli (long), di bawah berarti jual (short), persilangan membalikkan posisi, dan strategi menjadi netral di akhir hari. Strategi ini menggunakan nilai nominal akun tanpa pengali pinjaman tingkat akun tambahan. [1] TQQQ masih mengandung leverage internal, yang harus dianalisis secara terpisah.
Pseudokode ini merupakan implementasi kausal yang diusulkan. Pseudokode ini hanya mengakumulasi bar yang telah selesai, mempertahankan sisi sebelumnya jika terjadi kesamaan yang tepat, dan mengirimkan target setelah sinyal tersedia. Penanganan kesamaan merupakan konvensi implementasi yang eksplisit. Penggantian dengan konvensi yang berbeda hanya dapat diterima jika tercatat sebagai aturan teruji lainnya.
Target yang tidak berubah seharusnya tidak menghasilkan entri lain. Perubahan dari +100 saham menjadi −100 saham memerlukan penjualan 200 saham: 100 menutup posisi long dan 100 membuka posisi short. Simulator yang mengenakan biaya untuk satu transaksi 100 saham meremehkan perputaran pembalikan.
Pemrosesan pesanan juga memerlukan kebijakan untuk pesanan yang belum terpenuhi. Jika target sebelumnya belum terpenuhi sepenuhnya ketika sinyal baru tiba, lakukan rekonsiliasi posisi sebenarnya dan kuantitas yang tertunda sebelum mengirimkan target berikutnya. Mensimulasikan pemenuhan pesanan secara instan dapat menyembunyikan masalah ini selama pembalikan cepat.
Pada batas waktu likuidasi sesi, pembatalan order tertunda dan penutupan seluruh posisi harus diprioritaskan daripada sinyal baru. Sketsa kode menyatakan logika inti; penjadwal peristiwa harus menegakkan prioritas itu, termasuk pada sesi bursa yang dipersingkat.
on_session_start():
    cum_pv = 0; cum_volume = 0
    target_side = 0
on_completed_minute(bar):
    typical = (bar.high + bar.low + bar.close) / 3
    cum_pv += typical * bar.volume
    cum_volume += bar.volume
    if cum_volume <= 0: return
    vwap = cum_pv / cum_volume
    new_side = sign(bar.close - vwap)
    if new_side == 0: new_side = target_side
    if new_side != target_side:
        target_side = new_side
        submit_target_after_signal(target_side, budget=available_equity)
on_session_liquidation_deadline():
    cancel_pending_orders()
    submit_flat()
Biaya menentukan apakah sistem dengan tingkat kemenangan rendah dapat bertahan.
Sumber tersebut melaporkan transaksi 21,967 QQQ dengan tingkat kemenangan transaksi 17.0% dan transaksi 22,399 TQQQ dengan tingkat kemenangan transaksi 17.2%. [1] Strategi seperti itu bergantung pada besarnya keuntungan relatif terhadap kerugian, bukan pada kemenangan hampir sepanjang waktu. Tingkat keberhasilan yang rendah juga membuat perputaran dan penanganan rangkaian kerugian jangka pendek menjadi hal penting dalam evaluasi.
Dalam contoh sintetis, membeli 100 saham pada harga 100.02 dan menjualnya pada harga 100.22 menghasilkan keuntungan kotor $20. Misalkan komisi pulang pergi adalah $0.70 dan biaya spread/slippage tambahan adalah $3.00; laba bersih adalah $16.30. Dua belas transaksi pulang pergi serupa akan menimbulkan biaya sebesar $44.40 bahkan sebelum mempertimbangkan apakah kenaikan harga yang dihasilkan positif.
Untuk distribusi perdagangan yang disederhanakan dengan probabilitas menang 0.20, rata-rata pemenang 5R dan rata-rata pecundang 1R, ekspektasi bruto adalah 0.20×5−0.80×1=0.20R. Setelah biaya rata-rata 0.10R, tersisa 0.10R; biaya 0.25R menghasilkan ekspektasi −0.05R. Ini adalah ilustrasi, bukan estimasi dari distribusi makalah ini.
Jangan menambahkan spread dua kali. Jika simulator sudah membeli pada harga ask dan menjual pada harga bid, spread tersebut sudah termasuk dalam harga eksekusi. Tambahkan hanya biaya yang belum terwakili. Sebaliknya, model close-to-close belum membayar spread hanya karena baris komisi muncul dalam laporannya.
Evaluasilah biaya berdasarkan waktu dalam sehari, spread, volatilitas, dan tingkat partisipasi. Asumsi biaya konstan yang sangat kecil dapat menjadi sangat rentan di dekat pembukaan pasar, di sekitar berita, dan ketika strategi berulang kali melampaui titik referensinya.
Nilai nosional akun dan leverage internal ETF
Tujuan TQQQ adalah tiga kali lipat kinerja harian Nasdaq-100 sebelum biaya dan pengeluaran. Penerbitnya menjelaskan bahwa kinerja periode kepemilikan yang lebih lama dapat berbeda secara material dari tiga kali lipat perubahan kumulatif indeks. [2] Menggunakan seluruh ekuitas akun untuk membeli TQQQ oleh karena itu tidak berarti eksposur ekonomi tidak menggunakan leverage.
Sebuah lintasan sintetis dua hari menunjukkan efek pemajemukan return. Sebuah indeks naik 10% dan kemudian turun 9.0909%, kembali kira-kira ke titik awalnya. Produk tiga kali lipat harian yang diidealkan bergerak dari 100 ke 130, kemudian ke sekitar 94.545. Produk tersebut kehilangan nilai meskipun perubahan kumulatif dua hari indeks mendekati nol.
Strategi intraday-flat menghindari secara sengaja membawa posisinya hingga sesi berikutnya, tetapi tetap memperdagangkan instrumen dengan perilaku intraday yang menggunakan leverage, spread sendiri, dan mekanisme pelacakan sendiri. Penutupan harian tidak membuat TQQQ setara dengan QQQ dengan biaya eksekusi yang identik.
Bandingkan QQQ dan TQQQ menggunakan ekuitas akun dan ukuran risiko. Persentase imbal hasil yang lebih besar dapat disertai drawdown yang jauh lebih besar dan eksposur yang lebih besar terhadap kerugian ekstrem. Perbandingan tersebut juga harus mengungkapkan ketersediaan pinjaman saham untuk posisi jual kosong (short), asumsi pembiayaan, dan pembatasan broker atas ETF berleverage.
Penangkapan tren sintetis dan whipsaw berulang.
Misalkan bar yang telah selesai ditutup di atas VWAP dan entri beli berikutnya terisi di 100.12. Keluar kemudian di 101.20 menghasilkan keuntungan kotor $108 dari 100 saham. Kelanjutan ini menguntungkan karena pergerakan berkelanjutan cukup besar untuk menutupi biaya masuk dan keluar.
Dalam rangkaian yang gagal, posisi beli yang sama ditutup pada 100.02, mengalami kerugian kotor sebesar $10. Strategi kemudian membuka posisi jual pada 100.02 dan berbalik lagi pada 100.13, mengalami kerugian kotor sebesar $11 lagi. Harga hampir tidak bergerak sepanjang rangkaian tersebut, tetapi akun telah membayar untuk beberapa perubahan posisi.
Uji eksekusi yang berguna menempatkan dua persilangan pada bar yang telah selesai berdekatan. Verifikasi bahwa setiap sinyal hanya menggunakan data lengkapnya sendiri, setiap order mengikuti stempel waktu sinyalnya, dan pembalikan kedua diperdagangkan dari posisi yang benar-benar terisi. Uji juga bar dengan volume nol, menit yang hilang, dan penutupan tepat sama dengan VWAP.
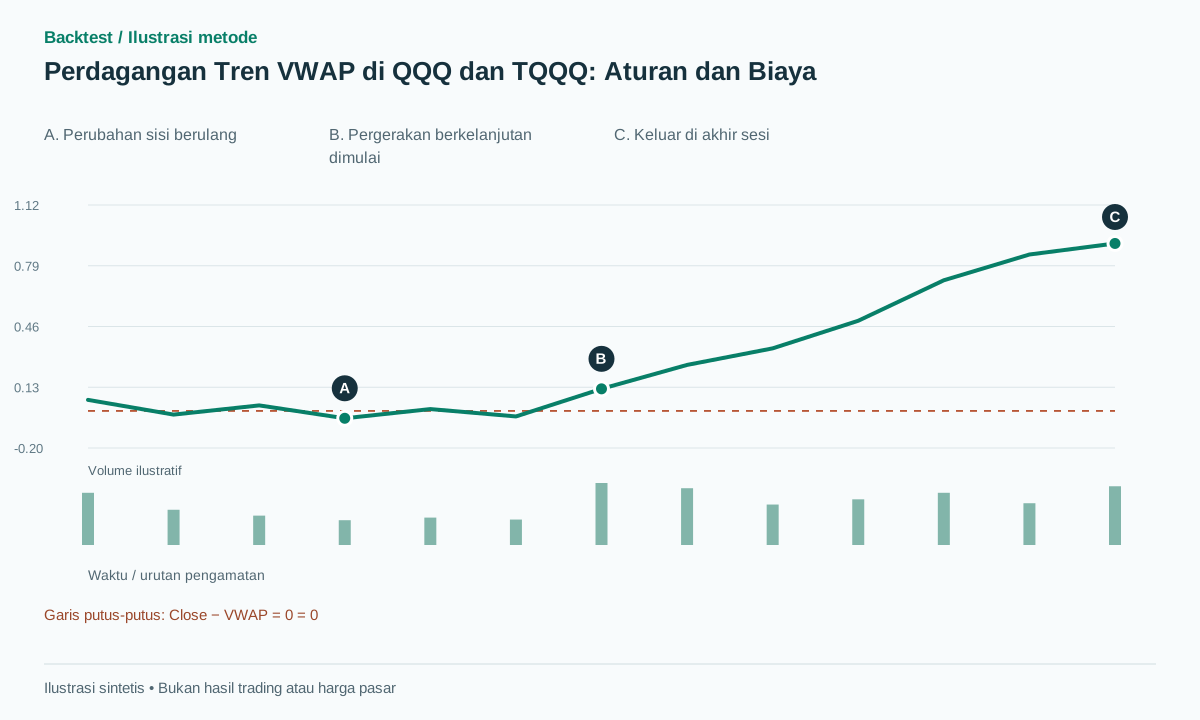
Gambar tersebut menunjukkan harga penutupan minus VWAP, bukan kurva ekuitas. Pengamatan awal bergantian di sekitar nol; pengamatan selanjutnya tetap positif. Contoh ini menggambarkan mengapa inspeksi visual hanya pada tren berkelanjutan dapat mengabaikan pergolakan awal yang harus didanai oleh strategi lengkap.
Rencana validasi yang menguji asumsi-asumsi yang rapuh.
Rekonstruksi sesi VWAP dan arah target sebelum menilai pengembalian. Bandingkan stempel waktu perdagangan, kuantitas pembalikan, dan keluaran akhir hari dengan aturan yang dimaksud. Ketidaksesuaian dalam keluaran perantara ini harus diselesaikan secara langsung daripada dikompensasi dengan parameter biaya baru.
Kemudian jalankan varian tetap: persilangan tanpa filter; jarak minimum yang telah ditentukan sebelumnya dari VWAP; dan persyaratan persistensi yang telah ditentukan sebelumnya. Dua yang terakhir adalah eksperimen yang diusulkan, bukan aturan yang diklaim oleh sumbernya. Masing-masing dapat mengurangi perputaran sekaligus menunda pemenang besar yang jarang terjadi, sehingga jumlah perdagangan yang lebih sedikit saja bukanlah bukti peningkatan.
Laporkan ekspektasi bersih, perputaran, waktu kepemilikan rata-rata, distribusi kerugian beruntun, dan fraksi keuntungan yang dihasilkan oleh transaksi terbesar. Menghapus transaksi dengan keuntungan terbesar adalah analisis sensitivitas, bukan aturan penolakan otomatis untuk strategi tren. Yang penting adalah apakah ketergantungan pada transaksi-transaksi yang menguntungkan tersebut stabil dan masuk akal secara ekonomi.
Gunakan periode selanjutnya yang telah dikunci untuk evaluasi dan rezim pasar alternatif. Uji ketahanan asumsi zero-slippage dengan spread realistis, latensi eksekusi, dan batas partisipasi; nyatakan apakah pinjaman saham dan pembiayaan sudah diperhitungkan. Pisahkan kinerja laporan sumber dari hipotesis baru sampai ada pengujian yang dapat direproduksi.
Kesalahan umum
Menganggap tingkat kemenangan yang rendah sebagai bukti yang cukup untuk menentang atau mendukung sistem tersebut.
Frekuensi kemenangan saja tidak mencakup besarnya imbalan dan biaya. Rekonstruksi distribusi imbalan bersih secara lengkap.
Mengenakan biaya hanya pada satu sisi pembalikan
Beralih dari posisi beli ke posisi jual dengan ukuran yang sama membutuhkan dua kali lipat kuantitas satu sisi. Perputaran yang diremehkan secara langsung meningkatkan hasil bersih.
Menyebut pembelian TQQQ dengan seluruh ekuitas sebagai tanpa leverage
ETF menargetkan eksposur indeks harian dengan leverage secara internal. Peminjaman akun dan leverage produk berada pada lapisan yang berbeda.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah penutupan di atas VWAP menjamin tren bullish?
Tidak. Ini adalah kondisi satu arah. Persimpangan berulang dalam suatu rentang dapat menimbulkan kerugian meskipun setiap sinyal mengikuti aturan dengan benar.
Mengapa asumsi tanpa selip (zero-slippage) relevan di sini?
Pembalikan tren yang sering terjadi menciptakan perputaran yang substansial. Perbedaan kecil per saham dapat terakumulasi, terutama ketika banyak transaksi mengalami kerugian kecil dan keuntungan bergantung pada beberapa pergerakan besar.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Volume Weighted Average Price (VWAP): The Holy Grail for Day Trading SystemsCarlo Zarattini, Andrew Aziz — 13/11/2023. Makalah lengkap 26 halaman tertanggal 13 November 2023 telah dibaca. Hasil menggunakan asumsi komisi dan tanpa selip dari penulis; tidak ada pengujian ulang yang dilakukan di sini. Diperiksa: .
- TQQQ — UltraPro QQQProShares. Dokumentasi emiten dibaca untuk tujuan tiga kali lipat harian dan batasan pemajemukan return selama periode kepemilikan, bukan sebagai bukti kinerja strategi. Diperiksa: .
- Volume Weighted Average Price (VWAP)TradingView. Dokumentasi utama dibaca untuk konstruksi VWAP dan perilaku jangkar; ini tidak memvalidasi strategi perdagangan. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store