Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Kamu kaynaklarının ortaya koyduğu şey
- Gelecek verisi kullanmayan düz taban önerisi
- Taban içindeki hacmi kırılma anındaki hacimden ayırın
- Sentetik örnekler ve başarısız bir ticaret
- Uygulama ve portföy kısıtlamaları
- Hangi bileşenlerin katkıda bulunduğunu test etmek
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
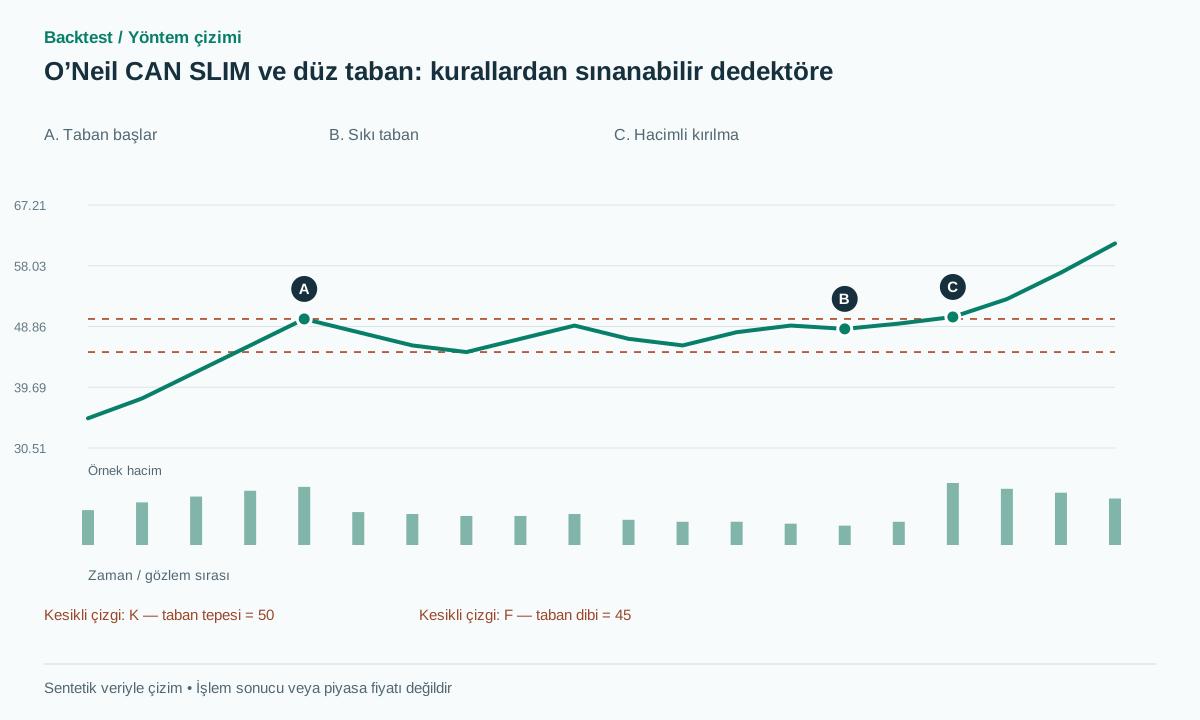
Halka açık IBD kitapçığı ve yayıncı kitap bilgileri kontrol edildi. Kazanan hisse senetlerinin seçilmiş grafikleri, eksiksiz bir portföy işlem kaydı değildir. Aşağıdaki algoritma, CAN SLIM'nin tam bir kopyası değil, önerilen düz tabanlı bir araştırma yapılandırmasıdır. Yeni bir geriye dönük test çalıştırılmamıştır.
 Çizimi tam boyutta aç
Uygulamalı iş akışı
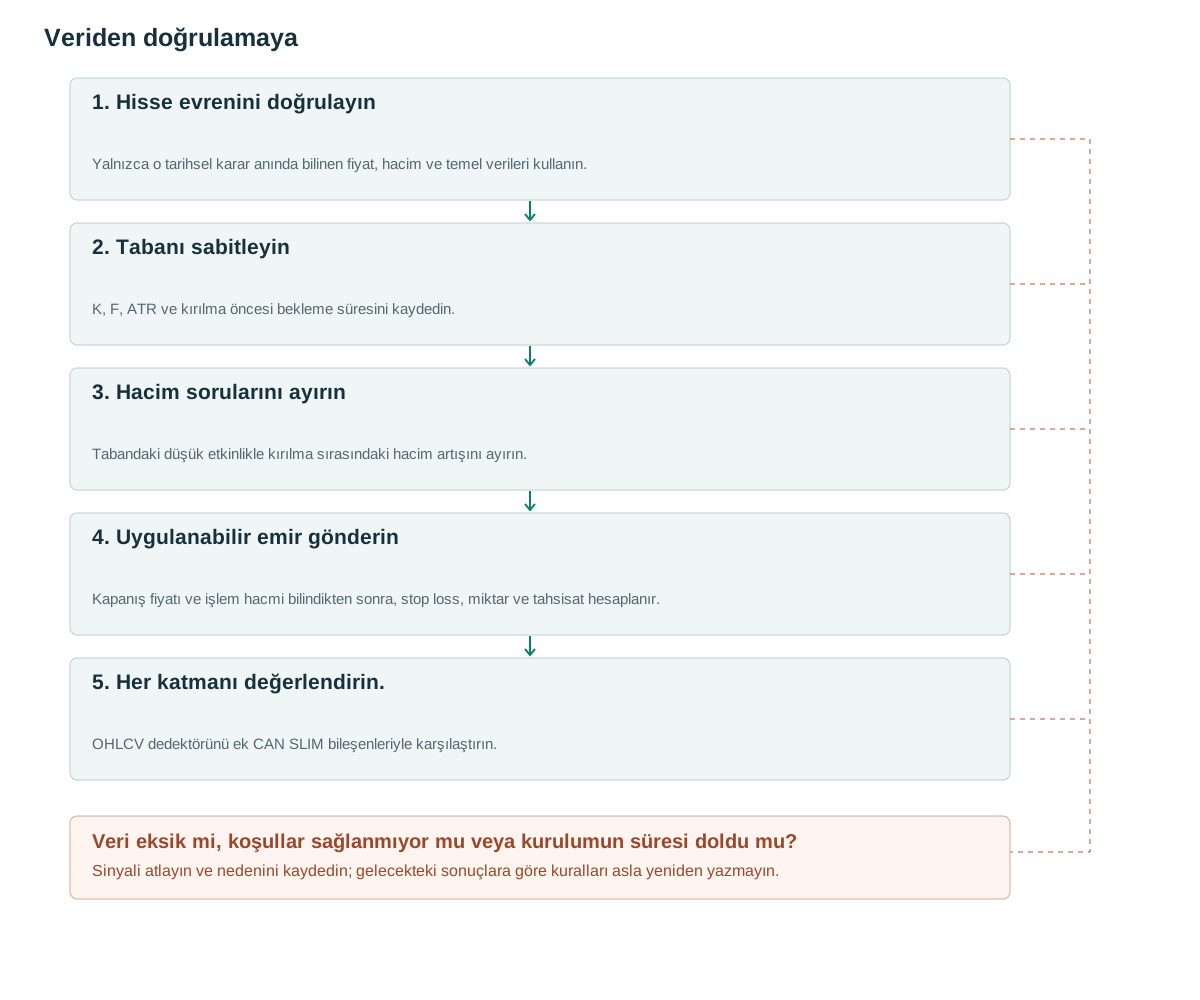
- Hisse evrenini doğrulayınYalnızca o tarihsel karar anında bilinen fiyat, hacim ve temel verileri kullanın.
- Tabanı sabitleyinK, F, ATR ve kırılma öncesi bekleme süresini kaydedin.
- Hacim sorularını ayırınTabandaki düşük etkinlikle kırılma sırasındaki hacim artışını ayırın.
- Uygulanabilir emir gönderinKapanış fiyatı ve işlem hacmi bilindikten sonra, stop loss, miktar ve tahsisat hesaplanır.
- Her katmanı değerlendirin.OHLCV dedektörünü ek CAN SLIM bileşenleriyle karşılaştırın.
Kamu kaynaklarının ortaya koyduğu şey
IBD kitapçığı, en az beş hafta süren ve 15%'den daha derin olmayan bir düzeltmeyle devam eden düz bir tabanı tanımlar. Geleneksel alım noktası, taban zirvesinin 10 sent üzerindedir ve hacim, önceki 50 günlük ortalamanın yaklaşık 40–50% üzerindedir. [1] Bunlar, her varlık sınıfı için evrensel sabitler değil, borsa öğretici kurallarıdır.
William J. O'Neil'in Hisse Senetlerinden Nasıl Para Kazanılır kitabı, CAN SLIM'yi üç aylık kazançlar, yıllık kazançlar, yeni gelişmeler, arz ve talep, liderlik, kurumsal sponsorluk ve piyasa yönü etrafında düzenler. [2] Bir OHLCV tarayıcısı bu çerçevenin yalnızca bir bölümünü ölçer. Kalan veriler olmadan üretilen bir sonuç, eksiksiz bir CAN SLIM geriye dönük test olarak etiketlenmemelidir.
Bu ayrım, araştırmayı daha bilgilendirici hale getiriyor. Bir fiyat-hacim dedektörü, temel bir tanımın tekrarlanabilir ve ekonomik olarak işlem görebilir olup olmadığını belirleyebilir. Daha sonra ek şirket veya piyasa bilgileri ayrı filtreler olarak test edilebilir. Her şey aynı anda birleştirilirse, görünen faydanın grafik deseninden mi, hisse senedi evreninden mi, piyasa filtresinden mi yoksa belirli bir çıkış politikasından mı kaynaklandığını anlamak zorlaşır.
Gelecek verisi kullanmayan düz taban önerisi
Aday bar c kapanışında, c ile biten 25 seansı inceleyin. K bunların en yüksek tepesi, F en düşük dibi olsun; depth=(K−F)/K hesaplayın ve depth≤0.15 isteyin. Önerilen trend vekil göstergesi C[c]>SMA200[c] ile birlikte SMA200[c]>SMA200[c−20] koşuludur. Sabit pencere, hareketli ortalama vekili ve aşağıdaki oynaklık tamponu, kitaptaki her kuralı birebir üretme iddiası değil araştırma seçimleridir.
Aday oluşturulunca K,F,A=ATR14[c] ve b=max(2 ticks,0.1A) sabitleyin. Sonraki on seansta kapanışın K+b üzerine geçmesini ancak RVOL50=V[t]/mean(V[t−50..t−1]) en az 1.5 ise kabul edin. Henüz işlem açılmamış adayda fiyat F−b altına düşerse veya bekleme süresi dolarsa adayı iptal edin. Kırılma barını sabit tabana ekleyerek kendi direnç seviyesini yükseltmeyin.
Temel filtreler eklenecekse, raporun kullanıma sunulduğu zaman damgası kullanılmalıdır. Bir muhasebe çeyreğinin sonu, sonuçlarının bilindiği tarih değildir. Yeniden düzenlenmiş EPS, mevcut sektör sınıflandırmaları ve yalnızca bugünün hayatta kalan hisselerini içeren bir evren, geçmiş karar zamanında mevcut olmayan bilgileri ortaya çıkarabilir.
Bu nedenle veri kaydı, her temel alan için bir değer, bir gözlem dönemi ve bir "mevcut olduğu zaman" damgası içermelidir. Bir aday, yalnızca karar verme zamanına kadar mevcut olan en son kayıtla değerlendirilebilir. Eksik bilgiler eksik kalmalı veya ilan edilmiş bir dışlama kuralını tetiklemelidir; daha sonraki bir mali tabloyla sessizce doldurulmamalıdır.
on close c with no active candidate:
  K=max(H[c-24:c]); F=min(L[c-24:c])  # inclusive
  if depth<=0.15 and trend_proxy: freeze K,F,A,b,expiry=c+10
for c<t<=expiry:
  if L[t]<F-b: cancel
  elif C[t-1]<=K+b and C[t]>K+b and RVOL50[t]>=1.5:
    signal LONG; stop=F-b; enter next executable event
# Comparison baseline: target=entry+2*(entry-stop), time-stop=20 sessions.
Taban içindeki hacmi kırılma anındaki hacimden ayırın
Hacim, tabandaki düşük etkinliği ve direnç kırıldığındaki artan etkinliği ölçebilir. Temel sürüm yalnızca kırılma RVOL değerini kullanır. Ayrı bir hacim azalması deneyi, adaydan önceki son beş seansın ortalama hacmini önceki 50 seansın ortalamasına böler; önerilen üst sınır 0.75 olur. Bu ek araştırma parametresidir; kitaptan alınan eksiksiz kural seti değildir.
Son günlük işlem hacmi ancak seans sona erdikten sonra bilinir. [3] Bu son RVOL değerini, aynı seansta ilk kesişme noktasında daha erken bir giriş simülasyonu için kullanmayın. Gün içi bir sürüm, gerçek karar anında gözlemlenen kümülatif hacmi ve günün o saati için karşılaştırılabilir bir beklenen işlem hacmi tabanını gerektirir.
Hacim azalması ve hacim artışını ayrı sınayın. Farklı hisseler seçebilirler: sakin taban olağan hacimle kırılabilir, çok etkin taban yüksek hacimli kırılma üretebilir. İki sürekli ölçümü saklamak, yalnızca ortak geçti/kaldı işaretinden daha bilgilendiricidir. Böylece fiyat adaylarını yeniden kurmadan önerilen eşiklerin çevresinde duyarlılık incelenebilir.
Sentetik örnekler ve başarısız bir ticaret
K=50, F=45, depth=10%, A=1 ve b=0.1 olsun ve trend filtresi geçilsin. Taban sabitlendikten sonra fiyat 50.3 kapanır; bir milyon hisse ortalamasına karşı 1.8 milyon hisse hacmi RVOL=1.8 verir. Gerçekleştirilebilir giriş 50.4 ve stop 44.9, hisse başına R=5.5 risk demektir. Önerilen 2R hedefi 61.4 olur. Varsayımsal 550 para birimi risk bütçesiyle, maliyetler, pozisyonun nominal değer sınırları ve likidite kısıtları öncesi büyüklük 100 hissedir.
Filtreyi geçemeyen örnekte kapanış aynıdır ama RVOL=1.1 olur. Hacim filtreli sürüm girmez; yalnızca fiyat kullanan kontrol girebilir. Zarar örneğinde 50.4 girişten sonra boşluk oluşur ve koruyucu stop 44.5 fiyatından gerçekleşir. Planlanan 5.5 yerine hisse başına 5.9 kaybedilir. Daha sonra taban yeterince güzel görünmüyor diye bu işlem geçmişten silinemez.
Başarılı bir sentetik yol için, fiyat koruyucu stop veya 20 seans zaman sınırından önce 61.4 seviyesine ulaşır. Bu yol, belirtilen çıkışın nasıl hesaba katılacağını gösterir; bu tür bir yolun ne sıklıkla meydana geldiğini tahmin etmez. Filtrelenmiş ve filtrelenmemiş dalların her biri, hiçbir zaman işlem üretmeyen adaylar da dahil olmak üzere kendi gerçek fırsat setlerini korumalıdır.
Uygulama ve portföy kısıtlamaları
İlk deney için tüm tabanın dışında stop basittir. Sağ kenara yakın yerel dip altında stop ayrı uygulamadır ve stopla biten işlemlerin dağılımını değiştirebilir. Ne bu yapısal stop ne de 2R/20 seans çıkışı, O’Neil’in eksiksiz özgün risk yönetimi politikası olarak sunulmalıdır.
Onaydan sonra yeni emir göndermeden önce uygulanabilir kotasyonu gözleyin. Fiyat, stopla geçersiz ilişki yaratır veya önceden belirlenen risk sınırını aşarsa gönderim öncesi ret kaydedin. Gerçekleşmiş emir sonradan öğrenilen fiyat boşluğuyla geçmişten iptal edilemez. Stop ve hedef aynı OHLC barındaysa hangisinin önce oluştuğunu ayrıntılı veriyle veya tutarlı muhafazakâr kuralla belirleyin.
Birden fazla hisse senedi aynı anda yükselişe geçebilir. Bir portföyün sonuçları bilinmeden önce bir sıralama ve tahsis politikası oluşturulması gerekir: likidite limitleri, hisse başına risk, sektör konsantrasyonu, ilişkili maruziyet ve toplam nominal kapasite. Geriye dönük test, sınırsız sermaye havuzuyla her nitelikli hisse senedini satın alamaz. Seçim etkilerinin görünür kalması için tahsis edilmeyen adaylar kaydedilmelidir.
Hangi bileşenlerin katkıda bulunduğunu test etmek
Aynı fiyat adayları üzerinde hacim filtresiz, yalnız hacim azalması, yalnız artış ve iki koşullu sürümleri karşılaştırın. Sonra şirket kazancı, göreceli güç ve genel piyasa filtrelerini birer grup ekleyin. Ek etkiyi ölçerken giriş zamanı, çıkışlar, pozisyon büyüklüğü ve maliyetleri sabit tutun. Çıkışı da değiştirmek hacmin katkısını ayıramaz.
Sorunun gerektirdiği borsadan çıkarılmış hisseler dahil, tarihsel andaki hisse evrenini kullanın. Aday sayısı, gerçekleşen girişler, R cinsinden net beklenti, portföy getirisi, düşüş, portföy devir hızı ve tutma süresini raporlayın. Sonunda yüzde birkaç yüz yükselen hisseler listesi, işlem kazanma oranını hesaplayacak toplam örneklemi vermez.
Uygulamayı tatille kısalmış hafta, taban oluşurken hisse bölünmesi, kırılma günü hacim sıçraması, piyasa kapanışından sonra kazanç açıklaması ve sonraki emir kararından önce direnç üstüne fiyat boşluğuyla kontrol edin. Tarihsel adayları sabitleyin; gelecekteki veriler eklendikten sonra aynı başlangıç veri parçasını yeniden işleyin. İlk seviyeler ve karar anında bilinen veriler değişmemelidir.
Yaygın hatalar
Tek bir kalıbı tüm sistem olarak ele almak
Düz taban, CAN SLIM içindeki şirket temelleri ve genel piyasa bileşenlerini içermez.
Gün sonu işlem hacmini günün başında kullanmak
Bu, gelecekteki bilgiyi geçmişte kullanma hatasıdır. Giriş zamanı hacim verisinin ne zaman bilinebildiğine uymalıdır.
Sadece hayatta kalan hisseleri seçmek
İflas etmiş veya borsadan çıkarılmış şirketlerin isimlerini dışlamak, geçmişe dönük sonuçları şişirebilir ve mevcut şirketleri yanlış temsil edebilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Geleneksel 10 sentlik tampon her piyasada kullanılmalı mı?
Otomatik olarak değil. Adım büyüklüğü ve nominal fiyat farklıdır. ATR tabanlı bir tampon, ayrı bir araştırma varyantıdır ve bu şekilde etiketlenmeli ve test edilmelidir.
RVOL değerinin 1.5 olması kârlılığı kanıtlar mı?
Hayır. Bu, eksiksiz bir stratejinin yalnızca bir koşuludur. Değeri, maliyetler düşüldükten sonra ve aynı stratejiye karşı, bu filtre uygulanmadan, örneklem dışı olarak ölçülmelidir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- IBD: How To Recognize Great Performing Stocks — Flat BaseInvestor’s Business Daily. Herkese açık kitapçık: düz tabanlı geometri ve hacim. Seçilen hisse senedi kazançları sistem getirisi olarak değerlendirilmez. Kontrol tarihi: .
- How to Make Money in Stocks, Fourth EditionMcGraw Hill. Yayıncı meta verileri ve içindekiler tablosu; ücretli kitabın tamamı okunmadı. Kontrol tarihi: .
- TradingView: RepaintingTradingView. Mevcut verilerin zamanlaması; karlılık doğrulaması yapılmamıştır. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin