Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- CMF kapanışın konumunu ölçer; ardışık kapanışlar arasındaki yönü değil
- Testten önce sıfır aralıklı bar ve eksik veri kurallarını belirleyin
- Üç çubuklu hesaplama ve bir boşluk karşı örneği
- Bir kırılma filtresini ve bir kalıcılık varyantını ayrı ayrı test edin.
- Uyumsuzluğu onaylı fiyat pivotlarıyla eşleştirin
- Hacim ağırlıklandırmasının değerini izole eden kontroller kullanın.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Aşağıdaki tanımlar Fidelity, Sierra Chart ve Chaikin Analytics ile karşılaştırılmıştır. Birikim ve dağıtım, katılımcı kimliğinin doğrudan gözlemlenmesi veya önerilen kurulum için doğrulanmış getiriler değil, fiyat-hacim hesaplamasının yorumlarıdır. [1] [2] [3]
 Çizimi tam boyutta aç
Uygulamalı iş akışı
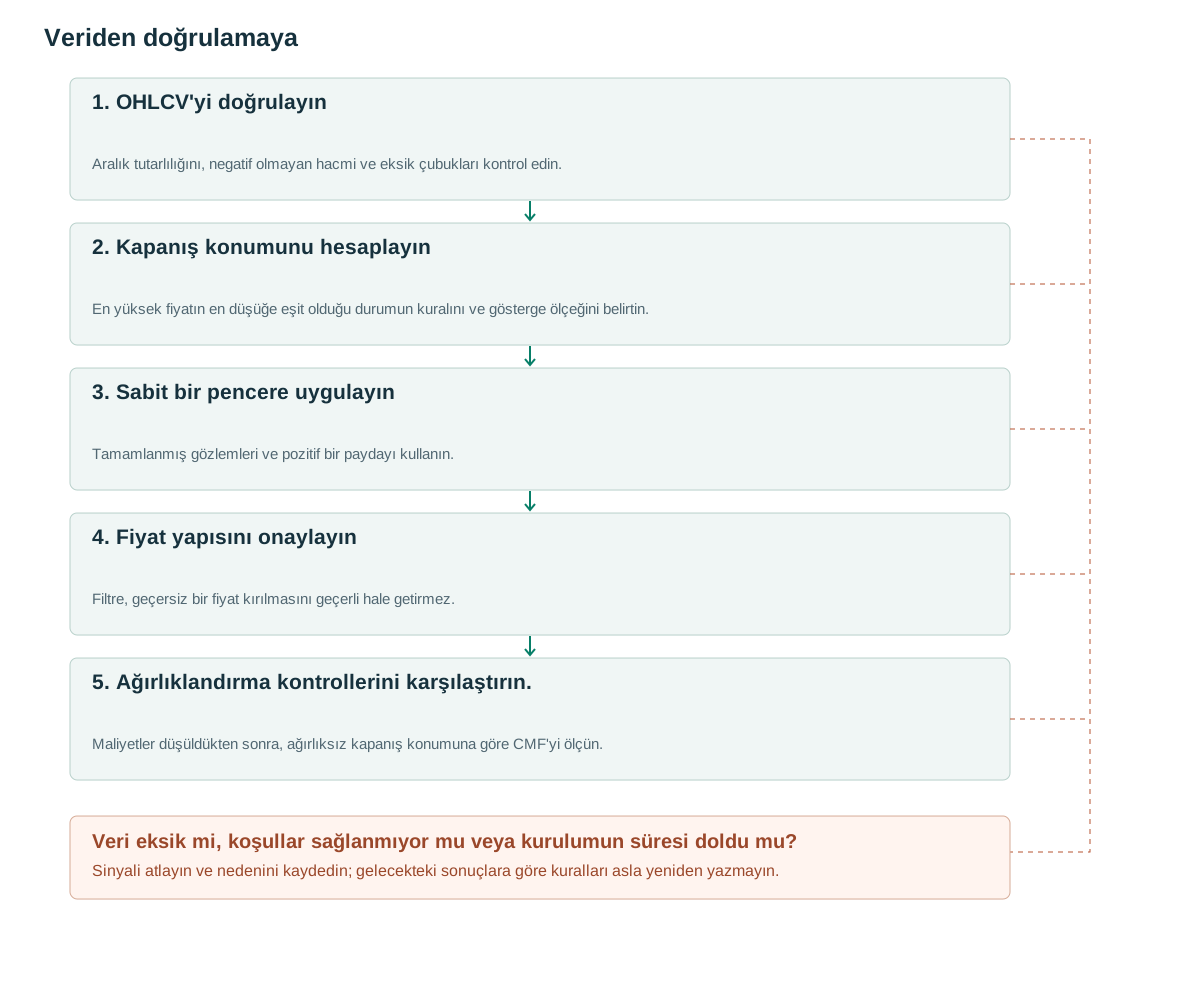
- OHLCV'yi doğrulayınAralık tutarlılığını, negatif olmayan hacmi ve eksik çubukları kontrol edin.
- Kapanış konumunu hesaplayınEn yüksek fiyatın en düşüğe eşit olduğu durumun kuralını ve gösterge ölçeğini belirtin.
- Sabit bir pencere uygulayınTamamlanmış gözlemleri ve pozitif bir paydayı kullanın.
- Fiyat yapısını onaylayınFiltre, geçersiz bir fiyat kırılmasını geçerli hale getirmez.
- Ağırlıklandırma kontrollerini karşılaştırın.Maliyetler düşüldükten sonra, ağırlıksız kapanış konumuna göre CMF'yi ölçün.
CMF kapanışın konumunu ölçer; ardışık kapanışlar arasındaki yönü değil
OBV, önceki kapanıştan değişime göre hacme artı veya eksi işaret verir. CMF, mevcut kapanışın kendi aralığının üst bölümünde mi alt bölümünde mi olduğunu inceler. H, L’den büyükken çarpan (2C−H−L)/(H−L) olur: tepede +1, dipte −1, ortada sıfır. [1] Bu yüzden önceki güne göre düşen gün, kendi tepesine yakın kapanırsa pozitif katkı verebilir.
CMF, kayan pencerede her bar için çarpan ile hacmin çarpımlarının toplamını toplam hacme böler. Burada −1 ile 1 ölçeği kullanılır. Bazı ürünler sonucu 100 ile çarpar; Chaikin Analytics ±100 ölçeğini açıklar. [3] İlk ölçekte 0.05 eşiği ikinci ölçekte 5 olur. Birimi dikkate almadan eşik aktarmak filtrenin neredeyse tüm adayları veya hiçbirini kabul etmesine yol açabilir.
Çarpan, bir aralık içindeki nihai konumu tanımlar. Bu aralıkta izlenen yolu veya her işlemi başlatan tarafı yeniden oluşturmaz. Aynı yüksek, düşük, kapanış ve hacme sahip iki çubuk, işlem dizileri ve emir akışı geçmişleri çok farklı olsa bile, aynı CMF katkılarını üretir.
Testten önce sıfır aralıklı bar ve eksik veri kurallarını belirleyin
Yüksek değer düşük değere eşit olduğunda, orijinal kesir tanımsızdır. Burada önerilen kural, paydada çubuk hacmini korurken çarpanı sıfıra ayarlar. Bu, kapanış konumundan herhangi bir yönsel kanıt sunmaz. Başka bir platform çubuğu atlayabilir veya farklı bir kural kullanabilir; kuralı kaydedin ve düz çubukların sık sık görüldüğü yerlerde hassasiyeti inceleyin.
Geçersiz yüksek değerleri (düşük değerin altında), kaydedilen aralığın dışındaki kapanışları ve negatif hacmi reddeder. Sıfır toplam hacim paydası, nötr bir sıfır yerine kullanılamayan bir değer üretir. Fidelity, yaygın olarak kullanılan bir ayar olarak 21 periyotlarını sunar. [1] [2] 10, 20 veya 50 alternatif pencereleri, deney kaydına ait ayrı araştırma seçenekleridir.
Tamamlanmış çubuk uygulaması için, kullanılabilirlik tüm pencere ve mevcut kapanış gözlemi alındıktan sonra başlar. Verimlilik için pay ve payda toplamlarını sürekli olarak takip edin, ancak bunları basit bir tam pencere hesaplamasıyla test edin. Özellikle veriler çok büyük ve çok küçük miktarlar içerdiğinde, küçük çıkarma hataları uzun akışlar boyunca birikebilir.
for i in full_window(t, n=21):
    assert L[i] <= C[i] <= H[i] and V[i] >= 0
    multiplier[i] = 0 if H[i] == L[i] else (2*C[i]-H[i]-L[i])/(H[i]-L[i])
denominator = sum(V[i] for i in full_window(t,21))
cmf[t] = NA if denominator == 0 else sum(multiplier[i]*V[i] for i in full_window(t,21))/denominator
filter_ok = cmf[t] > 0.05  # proposed threshold, scale -1..1
Üç çubuklu hesaplama ve bir boşluk karşı örneği
Aritmetiği göstermek için yalnızca kısa bir zaman aralığı kullanın. A çubuğu H=110, L=100, C=108 ve V=100'ye sahiptir ve bu da 0.6 çarpanını verir. B çubuğu H=112, L=102, C=104 ve V=200'ye sahiptir ve bu da −0.6'yi verir. C çubuğu H=L=C=105 ve V=100'ye sahiptir ve belirtilen düz çubuk kuralına göre sıfır verir. CMF, (60−120+0)/400=−0.15'dir.
Sıfır aralıklı bar hem paydan hem paydadan çıkarılsaydı sonuç −0.20 olurdu. Platformun hangi kuralı kullandığı bilinmeden bu değerlerden hiçbiri onun çıktısıyla karşılaştırılamaz. Fark eşik geçişlerini değiştirebileceğinden bu küçük test uygulama kontrollerinde yer almalıdır.
Dünkü kapanış 110 olsun; bugün aşağı boşlukla açıldıktan sonra H=101, L=99 ve C=100.8 oluşsun. Kapanış 9.2 düşmüş olsa da çarpan pozitif 0.8 olur. CMF boşluk kaybını doğrudan ölçmez. Her pozitif değeri yükseliş sinyali sayan sistem, sert düşüş sırasında alım yapabilir.
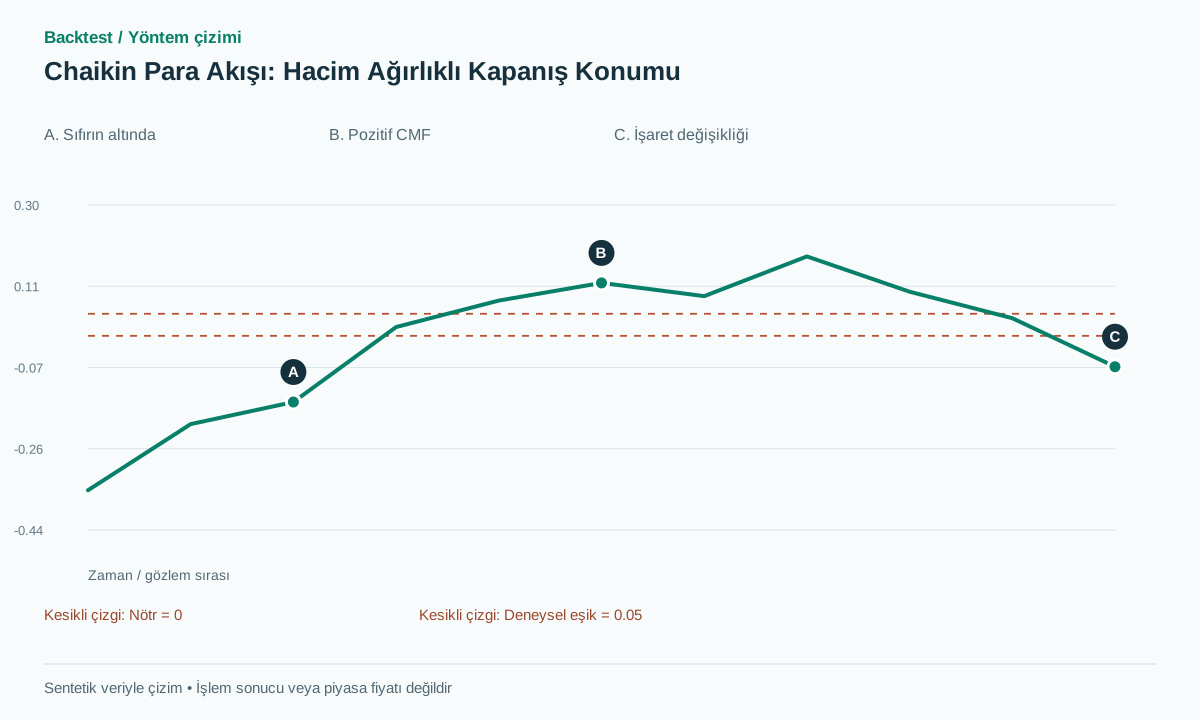
Grafik, önerilen bir eşiği geçen ve ardından zayıflayan ayrı bir sentetik CMF yolunu göstermektedir. Dikey değerler gösterge birimleridir. Bunlar ne fiyatlar ne de karlı işlemlerin yüzdeleridir ve bu gösterim geçmiş performans örneği değildir.
Bir kırılma filtresini ve bir kalıcılık varyantını ayrı ayrı test edin.
Önceki bir zaman dilimini veya onaylanmış pivot noktalarını kullanarak direnci dondurun. Fiyat bu noktanın üzerinde kapandığında, önerilen iki filtreyi karşılaştırın: mevcut CMF'nin sıfırın üzerinde olması veya son beş CMF gözleminden en az dördünün sıfırın üzerinde olması. İkinci filtre, tek bir nokta yerine sürekliliği ölçer. Dört ve beş deneysel ayarlardır, atfedilen orijinal bir kural değildir.
Giriş kapanıştan sonraki ilk gerçekleştirilebilir olayda yapılır. Stopu o anda zaten bilinen yapısal geçersizleşme seviyesine koyun. Temel sürüm 2R hedefi ve 20 bar sonra zaman çıkışı kullanıyorsa CMF olmayan dalda bunları koruyun. Yoksa seçim ve çıkış değişiklikleri karışır, karşılaştırmanın yorumu zorlaşır.
Pozitif değer, geçersizleşmiş fiyat yapısını kurtarmaz. İlk geçersizleşme koşulu oluşunca adayı iptal edin. Onay süreden sonra gelirse pencereyi geçmişe dönük uzatmak yerine süresi dolmuş fırsat kaydedin. Kısa pozisyon testleri için emir gerçekleşmesi ve varlık ödüncü varsayımları ayrıca gerekir.
Örtüşen kalıcılık pencereleri birbirine oldukça bağımlıdır. Beş çubukta dört pozitif gözlem, farklı kaynaklardan gelen dört bağımsız oy anlamına gelmez. İlişkili gözlemlerin sayısını desteklenmeyen bir olasılık veya güven puanına dönüştürmekten kaçının.
Uyumsuzluğu onaylı fiyat pivotlarıyla eşleştirin
Önerilen yükseliş uyumsuzluğu iki onaylı fiyat dibini kullanır: ikinci fiyat dibi daha düşük, eşleşen zaman damgalarındaki CMF ise ikincide daha yüksektir. Eşleştirme toleransını önceden tanımlamadan cazip CMF dibini bağımsız seçmeyin. Aday ancak sonraki fiyat pivotu onaylanınca oluşur; ardından yine bir fiyat tetikleyicisi gerekir.
CMF kayan bir orandır. Yüksek hacimli eski gözlemin pencereden çıkması, mevcut bar olağan olsa da CMF’nin işaretini değiştirebilir. Geçişi açıklamak için pay toplamına eklenen ve bu toplamdan çıkarılan katkıları kaydedin. Bu mekanik etki mutlaka yeni para girişi kanıtı değildir.
Bir sapma alternatifini test ederken, yalnızca fiyat kontrolüyle aynı pivot dedektörünü, onay gecikmesini ve eşleştirme politikasını kullanın. Aksi takdirde, görünür bir fayda göstergeden ziyade farklı olay zamanlamasından kaynaklanabilir. Onaydan önce başarısız olan adayları saklayın, böylece görünür kazananlar tüm örneği oluşturmasın.
Hacim ağırlıklandırmasının değerini izole eden kontroller kullanın.
CMF'yi, aynı fiyat adayları üzerindeki aynı kapanış yeri çarpanlarının ağırlıksız ortalamasıyla karşılaştırın. Bu, hacme göre ağırlıklandırmanın kapanış yerinin ötesinde yararlı bilgi ekleyip eklemediğini doğrudan sorgular. Ancak bundan sonra RVOL'yi başka bir deney olarak ekleyin; hacimden türetilen iki nicelik otomatik olarak bağımsız doğrulama olarak sayılmamalıdır.
Sonuçları fiyat boşluğu günleri, sıfır aralıklı bar sıklığı ve az sayıda yüksek hacmin baskın olduğu pencereler için ayrı raporlayın. Son kronolojik testten önce pencere ve eşikleri sabitleyin. Alış-satış farkı, kayma ve sonraki olayda gerçekçi gerçekleşmeyi dahil edin; net beklenti, sıklık ve düşüşü gösterin.
Başarılı bir hesaplama, başarılı bir strateji anlamına gelmez. Doğrulama öncelikle aritmetik ve kullanılabilirlik zaman damgalarının doğru olduğunu tespit etmeli, ardından görülmemiş gözlemler üzerinde tahminsel kullanışlılığı değerlendirmelidir. Kazanan bir hisse senedindeki yeşil gösterge bölgeleri temsili bir örneklem sağlamaz veya yatırım yapılabilir bir avantaj göstermez.
Yaygın hatalar
Büyük bir düşüş boşluğunun ardından CMF pozitif değer aldı.
Kapanışın kendi aralığında yüksek konumda olması, önceki kapanışa göre büyük kayıpla birlikte görülebilir.
Pencereden ayrılan gözlemi görmezden gelmek
İşaret değişimi olağandışı güncel etkinlikten değil, eski katkının pencereden çıkmasından kaynaklanabilir.
Birikimi gözlenmiş alıcı kimliği saymak
Bu formül, kurumların varlık satın aldığını veya varlığa net para girdiğini kanıtlayamaz.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
CMF ile OBV aynı mıdır?
Hayır. CMF, mevcut aralık içindeki kapanış konumunu kullanır; OBV ise ardışık kapanışlar arasındaki yönü kullanır.
Sıfırın üzerinde olan CMF bir kırılma formasyonunun geçerliliğini doğruluyor mu?
Test edilebilir bir özellik sunar. Net sonuçları iyileştirip iyileştirmediği, etkinlik tanımına, piyasa ve işlem maliyetlerine bağlıdır.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Chaikin Money FlowFidelity. Tanım, formül, yaygın 21 dönem ayarı ve geleneksel yorumlama. Kontrol tarihi: .
- Chaikin Money Flow — Studies ReferenceSierra Chart. CMF hesaplamasının platform üzerinden uygulanması. Kontrol tarihi: .
- Chaikin Money FlowChaikin Analytics. Sağlayıcının ±100 ölçeğini ve fiyat-hacim yorumunu açıklayan dokümantasyonu. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin