Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Yeniden test yapılmasını beklemek, fırsat kümesini değiştirir.
- Referansı ve ilk uygun yeniden testi sabitleyin
- Günün aynı saat dilimini karşılaştırın.
- Sentetik geçerli yeniden test ve başarısız senaryolar
- Sonucu görmeden önce korunmayı seçin.
- Kırılma sonrası doğrudan giriş kontrolünü ekleyin
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Fidelity yeniden test ve düşük hacimli konsolidasyon konularını ele alırken, SMB belirli bir girişi inceliyor. Bunlar eğitim amaçlı örneklerdir, burada önerilen algoritmanın geriye dönük testi değildir.
 Çizimi tam boyutta aç
Uygulamalı iş akışı
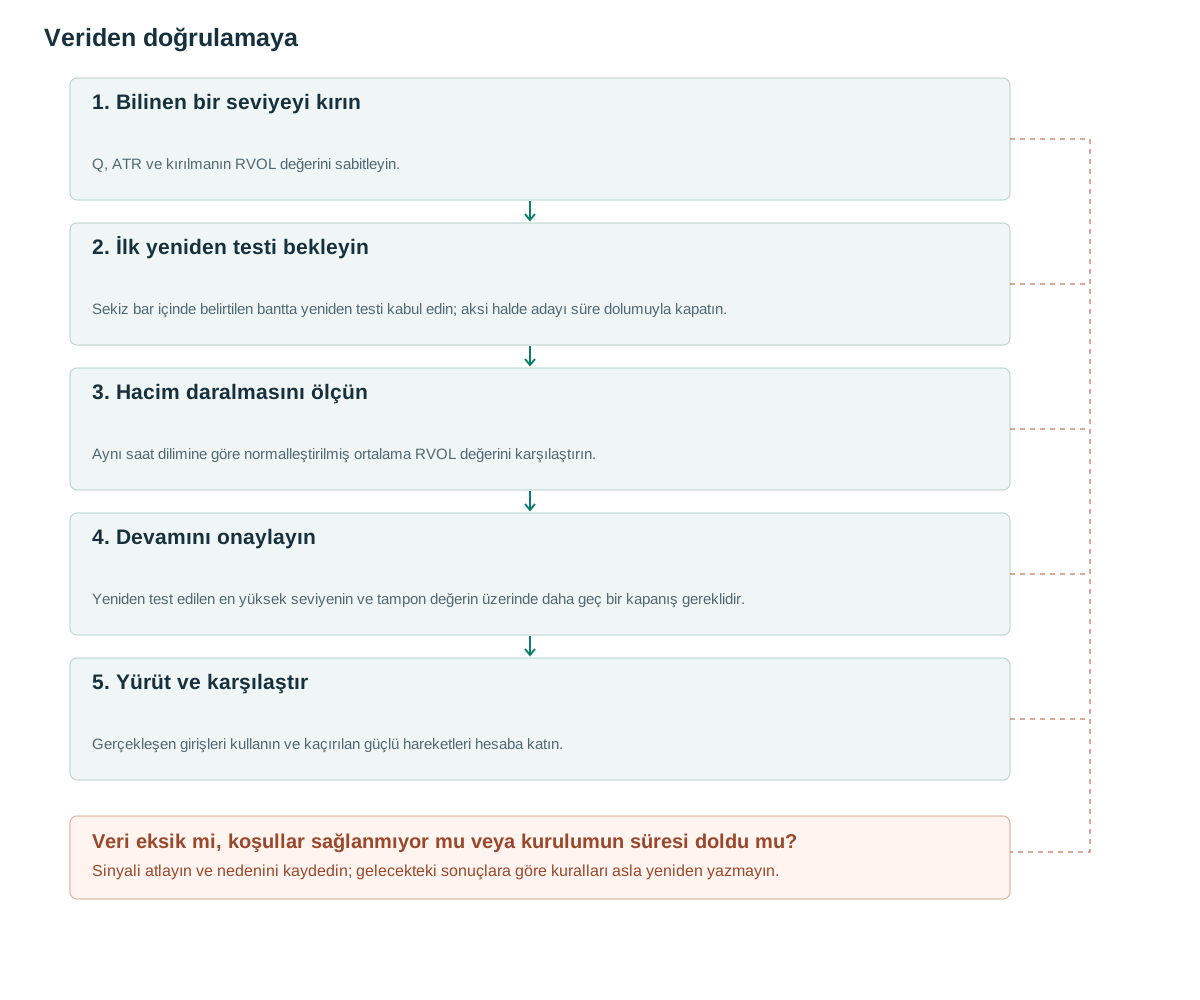
- Bilinen bir seviyeyi kırınQ, ATR ve kırılmanın RVOL değerini sabitleyin.
- İlk yeniden testi bekleyinSekiz bar içinde belirtilen bantta yeniden testi kabul edin; aksi halde adayı süre dolumuyla kapatın.
- Hacim daralmasını ölçünAynı saat dilimine göre normalleştirilmiş ortalama RVOL değerini karşılaştırın.
- Devamını onaylayınYeniden test edilen en yüksek seviyenin ve tampon değerin üzerinde daha geç bir kapanış gereklidir.
- Yürüt ve karşılaştırGerçekleşen girişleri kullanın ve kaçırılan güçlü hareketleri hesaba katın.
Yeniden test yapılmasını beklemek, fırsat kümesini değiştirir.
Fidelity, konsolidasyon sırasında azalan etkinlikle kırılmanın yeniden testini ele alır [1]. SMB incelemesi kırılma sonrası giriş konumunu vurgular [2]. Araştırma sorusu, beklemenin risk/ödül oranını hiç geri dönmeyen hareketlerin maliyetini karşılayacak kadar iyileştirip iyileştirmediğidir.
Bir kırılmanın yeniden test edilmesi gerekmez. Sadece geri dönüp sıçrayan grafikleri incelemek, giriş noktası olmayan güçlü yükselişleri ve seviyenin altına düşen başarısız kırılmaları dışlar. Kırılma gerçekleştiğinde adayı oluşturun, ardından durum makinesinin yeniden test, sona erme veya başarısızlık olarak sınıflandırmasına izin verin.
Hacmin üç olası rolü vardır: ilk kırılma noktasındaki olağandışı aktivite, geri çekilme sırasındaki katılım ve devam aşamasındaki yenilenmiş aktivite. Üçünün de gerekli olmasının en iyisi olduğunu varsaymayın. Düşük hacim, yetersiz talep ve kolay bir düşüşle de birlikte görülebilir, bu nedenle sessiz bir yeniden test, destekleyici bir kanıt olmaktan ziyade bir hipotez olarak kalır.
Referansı ve ilk uygun yeniden testi sabitleyin
Önerilen yükseliş yönlü beş dakikalık sürümde Q, t hariç t öncesindeki 20 barın en yüksek tepesidir. A=ATR14[t−1], b=max(2 ticks,0.10A) ve eps=max(2 ticks,0.15A) belirleyin. Kırılma C[t]>Q+b, C[t−1]≤Q, kapanış konumu (C−L)/(H−L)≥0.70 ve RVOL[t]≥1.5 gerektirir. Sıfır aralıklı bar bu oranı veremez. Q, A ve iki tamponu sabitleyin.
t+1 ile t+8 arasında, dibi [Q−eps,Q+eps] aralığında ve kapanışı en az Q olan ilk bar r’yi sabitleyin. Daha önce Q−eps altında kapanış adayı iptal eder. t+1 ile r arasındaki ortalama RVOL, kırılma RVOL değerinin en fazla 0.7 katı olmalıdır. Koşul sağlanmazsa bu filtreli adayı reddedin; sonradan daha güzel bir yeniden test seçmeyin.
r sonrasındaki üç barda H[r]+b üzerindeki ilk kapanış sinyal oluşturur. Stopu, t+1 ile sinyal barı dahil bu aralıktaki en düşük fiyatın b altına koyun; sonraki işlem yapılabilir kotasyonda giriş yapın. Bütün uzunluk ve eşikler araştırma önerileridir. Kısa pozisyon sürümünde geometri tersine döner; hacim etkileri yine ayrıca sınanmalıdır.
İnce bir örnek, alt noktası tamamen yeniden test bandının altında kalan ancak Q'nun üzerinde tekrar kapanan bir çubuktur. Belirtilen alt nokta kuralı bunu r olarak kabul etmez. Kesişim tabanlı bir sürüm bunu kabul edebilir, ancak bu farklı bir dedektördür ve yeni bir sürüm tanımlayıcısı almalıdır.
H≤L olan kırılma barını reddedin. Referans seviyesinin ötesine boşlukla açılan sıfır aralıklı barda da kapanış konumu oranının tanımsız olması filtreyi kaldırmaz.
after_breakout_close(t):
  if H[t]<=L[t] or not complete_prior_features: reject(); return
  candidate = freeze(Q,A,b,eps,break_rvol,session_id,
                     cutoff=session_end-5_minutes,known_at=received_close_time(t))
  if received_close_time(t)>=candidate.cutoff: expire(); return
  r = None
  for u in t+1..t+8:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if first_valid_retest(u):
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(t+1,r) or mean_rvol(t+1,r)>0.7*break_rvol:
    reject_volume(); return
  for u in r+1..r+3:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if C[u]>H[r]+b:
      stop=min(L[t+1:u+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# A session-close timer also expires waiting candidates when no new bar arrives.
Günün aynı saat dilimini karşılaştırın.
Önerilen RVOL_bar, mevcut hacmi önceki 20 seansın aynı saat dilimindeki medyan hacmine böler. TradingView, Relative Volume at Time göstergesinde ortalama kullanır [3]; buradaki medyan bilinçli bir araştırma değişikliğidir. Yeniden test etmeden bir kestiricinin sonucunu diğerine atfetmeyin.
Tek barlık kırılmayla altı barlık geri çekilmeyi ham toplam hacimle karşılaştırmayın. Aynı saat dilimine göre normalleştirilmiş RVOL ortalaması hem süreyi hem gün içi etkinlik örüntüsünü dikkate alır. Kısa seanslar, işlem durdurmalar ve eksik karşılaştırma değerleri uygun bir ikame değil insufficient_data üretmelidir.
Sinyal barındaki hacim artışı için RVOL≥1.2 gibi bir eşik ayrı deney olarak eklenebilir. Göreceli güç veya EMA trend filtresinin ek katkısı da ayrı ölçülmelidir. Gün sonu hacmi ve gün sonunda kazanan hisseler sabah girişini seçemez.
Sentetik geçerli yeniden test ve başarısız senaryolar
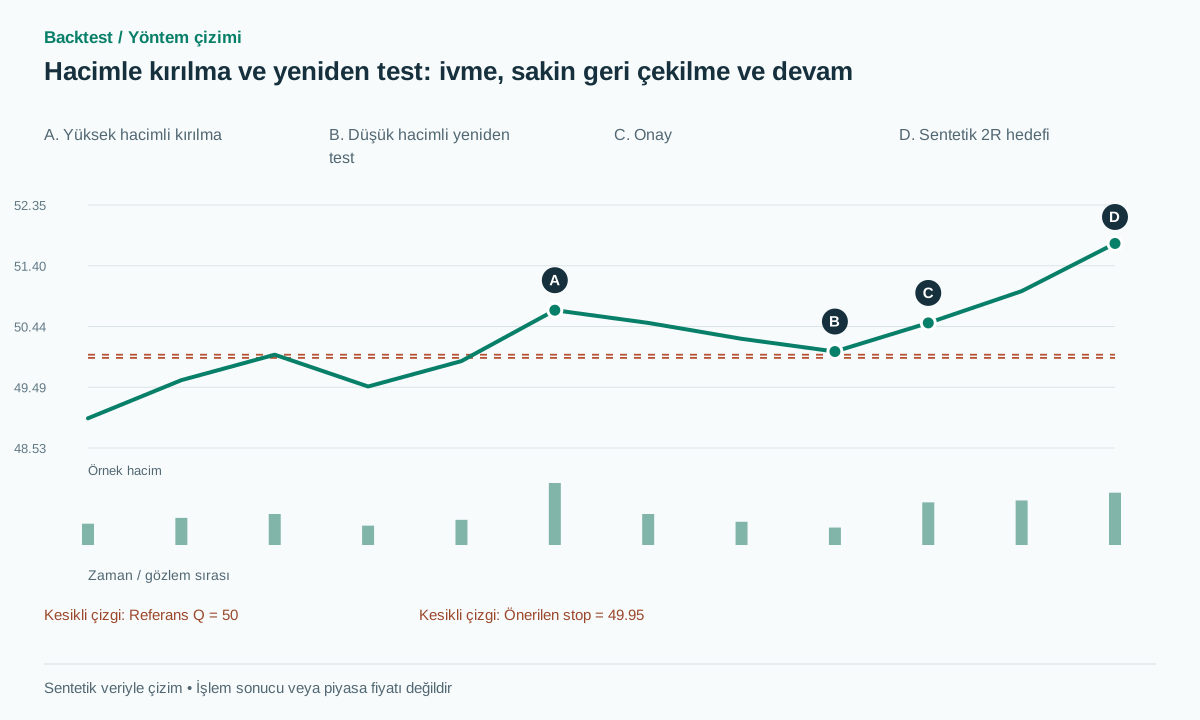
Q=50, A=1 ve tick=0.01 olsun; böylece b=0.10 ve eps=0.15 olur. H50.80, L49.90 ve C50.70 olan kırılma barında kapanış konumu 0.80/0.90, yaklaşık 0.889; göreceli hacim RVOL2 olur. Geri çekilme RVOL gözlemleri 1.0,0.8 ve 0.6 için ortalama 0.8, izin verilen 1.4 değerinden düşüktür. Yeniden test barının dibi 50.05, tepesi 50.35 ve kapanışı 50.15 olur.
Sonraki kapanış 50.50, 50.45 eşiğini aşar. 50.55 giriş ve gözlenmiş geri çekilme dibi 50.05 ile stop 49.95, risk 0.60 ve 2R hedefi 51.75 olur. Onaylı sürüm, fiyat onaydan önce Q seviyesini gördü diye 50.00 girişini kendine yazamaz. Q seviyesinde önceden bekleyen limit emrinin bilgi ve gerçekleşme yolu farklıdır.
Onay öncesinde 49.80'nin kapanması, düşük hacimde bile 49.85'nin altında olduğu için aday pozisyonu iptal eder. Geçerli bir işlemden sonra, 49.90 stop emri, 50.55'den 0.65'yi kaybettirir. Fiyat bunun yerine sekiz bar içinde yeniden test etmeden doğrudan 52'ye doğru ilerlerse, yeniden test yok olarak kaydedilir. Bu yükseliş, pozisyon tutmayan bir strateji tarafından elde edilen kar değildir.
Sonucu görmeden önce korunmayı seçin.
Geri çekilmenin tamamının altındaki stop, yalnızca r barının altındaki stoptan farklıdır. Temel sürüm t+1 ile sinyal barı dahil bu aralıktaki bilinen en düşük fiyatı kullanır. Zarar eden işlemi açık tutmak için girişten sonra stopu daha eski bir tabana uzaklaştırmayın.
Onaydan sonra gönderilecek emir için fazla boşlukla gelen kotasyon, önceden belirlenen risk veya ödül kuralıyla reddedilebilir. Önceden bekleyen giriş emrinde ise iptalden önce gerçekleşen bütün işlemler korunmalıdır. Bu alternatifleri tek iyimser simülasyonda birleştirmeyin.
Önerilen gün içi sürüm, ilk gerçekleşen koşulda çıkar: 2R hedefi, koruyucu stop, girişten sonra 20 barın dolması veya seans kapanışından önceki çıkış zamanı. Hedefi gerçek giriş fiyatından hesaplayın. Salınıma göre iz süren stop sürümü, gelecek bilgi kullanmayan pivot dedektörü ve ayrı istatistik gerektirir.
Aynı piyasa haberi sonrasında ilişkili hisseler birlikte kırılma yapabilir. Her sembole tam bağımsız risk bütçesi vermek yerine portföy riskini sınırlayın. Spread’in stop mesafesine oranını kaydedin; yeniden test stopu yakınken küçük parasal maliyet R’nin büyük kısmını tüketebilir.
Temel çizgi, kısaltılmış seanslar da dahil olmak üzere, planlanan seans kapanışından beş dakika önce giriş kesme noktasını belirler. Her aday session_id'yi ve VWAP kullanılıyorsa anchor_id'yi korur. Kesme noktasına ulaşılması, seansın değiştirilmesi veya çapa noktasının sıfırlanması bekleyen olayı sonlandırır. Sinyal sonrası fiyat teklifi de kesme noktasından önce gelmelidir. Seans zamanlayıcısı, daha fazla çubuk gelmese bile bekleme durumlarını iptal eder; çubuk sayaçları ertesi sabah devam edemez. Bu kesme noktası, makalede tanımlanmış bir araştırma seçeneğidir.
Kırılma sonrası doğrudan giriş kontrolünü ekleyin
Aynı kırılma popülasyonuyla başlayın ve kırılmadan sonra alım yapmayı, hacim filtreleri olmadan yeniden test beklemeyi ve bu filtrelerle beklemeyi karşılaştırın. Risk bütçelerini ve işlem takvimlerini karşılaştırılabilir tutun. Hem işlem başına beklentiyi hem de tahsis edilen gün başına getiriyi raporlayın.
Yeniden test olasılığını, bekleme süresini, hacim filtresinden retleri, gerçekleşmeyen girişleri, MAE/MFE ve net getirileri ölçün. Güçlü hareketler kaçırıldığından daha yüksek kazanma oranı daha düşük toplam kârla birlikte olabilir. Hacmin yalnızca elverişli rejimi seçip seçmediğini görmek için kontrol örneklerini zaman, trend ve oynaklığa göre eşleştirin.
Kronolojik doğrulama kullanın ve örtüşen adayları gruplayın. Tek sivri optimum yerine yeniden test penceresinin ve RVOL eşiklerinin yakın değerlerini inceleyin. Veriyi giderek uzayan başlangıç parçalarıyla yeniden işlemek, Q seviyesinin yeni kırılma tepesini takip etmediğini ve ilk yeniden testin sonraki verilerle değişmediğini göstermelidir.
Her ret nedeniyle birlikte filtresiz aday tablosunu koruyun. Bu tablo, sonraki araştırmacının farklı enstrüman evreninde yeniden seçim yapmadan her koşulun fırsat maliyetini üretmesini sağlar. Daha iyi görünen sonucun daha az işlemden mi yoksa gerçekten farklı sonraki fiyat yollarından mı kaynaklandığını da gösterir.
Yaygın hatalar
Yalnızca geri dönüp tepki veren grafikleri seçmek
Yeniden test olmayan ve başarısız yeniden test sonuçları başlangıç örnekleminin temel parçalarıdır.
Düşük işlem hacmi her zaman yükseliş anlamına gelir.
Sessiz faaliyet tek başına satın alma desteği oluşturmaz.
Tepkiyi gördükten sonra Q fiyatından alım yazmak
Önceden bekleyen limit emri yoksa bu, geçmişe dönük varsayılan gerçekleşmedir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Yeniden test olmazsa fiyatın peşinden gidilmeli mi?
Bu sürüm hareketi kaçırır. Doğrudan kırılma girişi doğaçlama istisna değil, karşılaştırılacak ayrı bir strateji dalıdır.
Yeniden testin aynı fiyata tam olarak ulaşması şart mı?
Hayır. Tolerans, olaydan önce ATR ile birlikte tik cinsinden sabitlenmiştir. Genişliği ise doğrulama için bir parametredir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Entry and Exit Strategy: What you need to considerFidelity / OCC. Transkriptteki yeniden test, başarısız kırılma ve hacim tartışması incelendi; bu bir geçmişe dönük test değildir. Kontrol tarihi: .
- How to improve your trading entriesSMB Capital. 10 Ağustos 2020 tarihli özgün ADT inceleme transkripti okundu; denetlenmiş strateji P&L kaydı yoktur. Kontrol tarihi: .
- Relative Volume at TimeTradingView. Aynı saat dilimi RVOL tanımı incelendi; 20 seans medyanı bu makalenin ayrı önerisidir. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin