Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Kayan sınır, onaylanmış salınım değildir
- Olayı sınıflandırmadan önce referansı oluşturun.
- Tek bir sınır farklı geçerli sonuçlar doğurabilir.
- Emir zamanlaması, iptal ve sürenin dolması
- Hacim, daha güçlü hamleler ve daha pahalı işlemler seçmeyi sağlayabilir.
- Stratejiyi uygulamadan önce referans hesaplamayı test edin.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Kaynaklar kanal formüllerini, veri kaydırmayı ve simüle emir zamanlamasını destekler. Trend izlemeye ilişkin tarihsel iddialar, burada önerilen giriş, hacim eşiği ve çıkışın kârlı olduğuna kanıt sayılmaz.
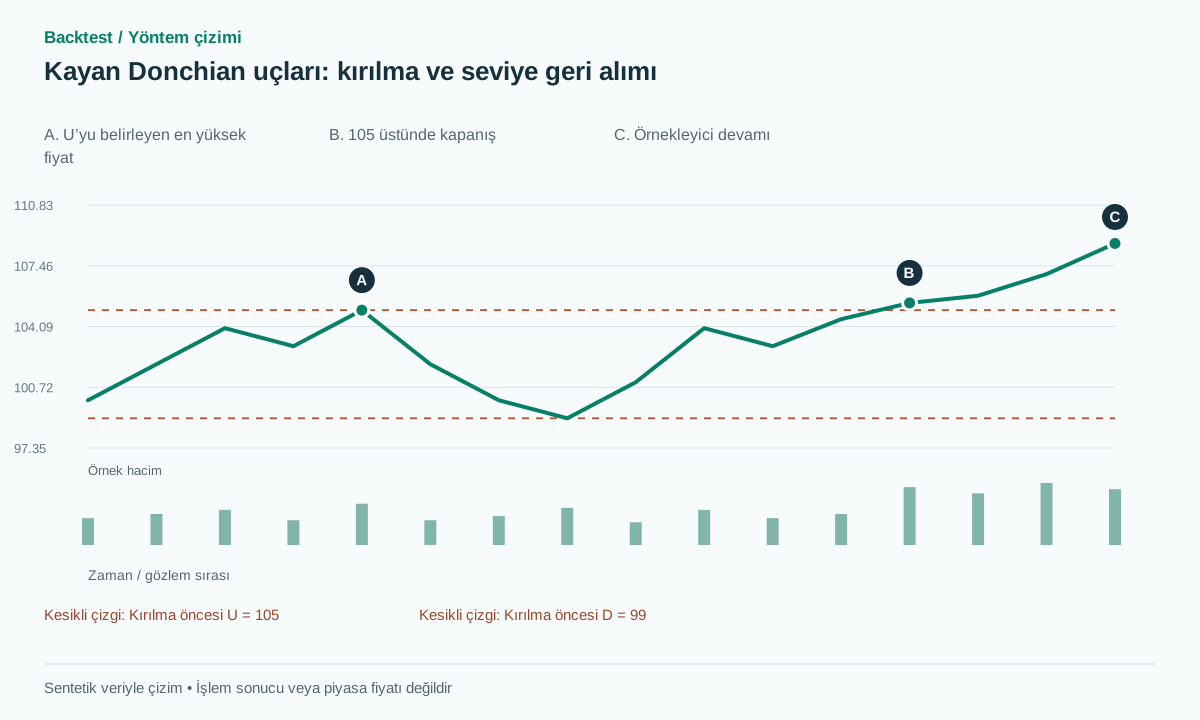 Çizimi tam boyutta aç
Uygulamalı iş akışı
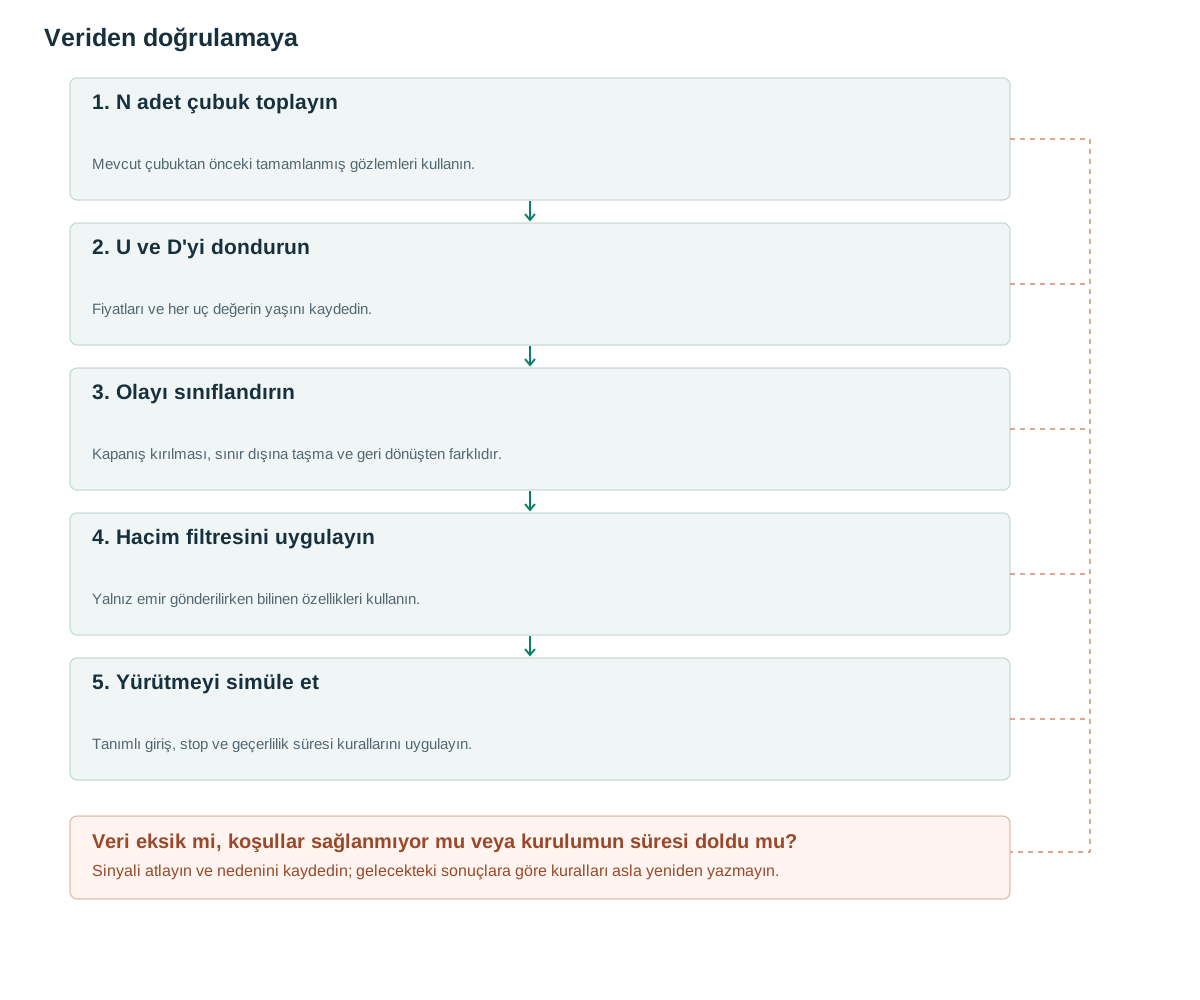
- N adet çubuk toplayınMevcut çubuktan önceki tamamlanmış gözlemleri kullanın.
- U ve D'yi dondurunFiyatları ve her uç değerin yaşını kaydedin.
- Olayı sınıflandırınKapanış kırılması, sınır dışına taşma ve geri dönüşten farklıdır.
- Hacim filtresini uygulayınYalnız emir gönderilirken bilinen özellikleri kullanın.
- Yürütmeyi simüle etTanımlı giriş, stop ve geçerlilik süresi kurallarını uygulayın.
Kayan sınır, onaylanmış salınım değildir
Donchian N gözlemin uç değerlerini alır; TradingView üst-alt bantları ve orta noktalarını açıklar [1]. İki taraflı onaylı pivotun aksine sonraki dönüşü gerektirmez. Yeni bar başladığında önceki tamamlanmış pencere bilinmektedir. Trendde üst sınır fiyatı tutan direnç işlevi görmeden yükselmeyi sürdürebilir.
Önerilen nedensel tanım, dilimin üst uç noktası hariç tutularak U[t]=max(H[t−N:t]), D[t]=min(L[t−N:t]), M[t]=(U[t]+D[t])/2'dir. Dolayısıyla pencere t−1'de sona erer. Eğer H[t], U[t]'nin içinde yer alıyorsa, H[t]>U[t] koşulu yapı gereği imkansız hale gelir.
Bu basit ayrım tüm deneyi etkiler. Bir grafik göstergesi, görsel amaçlar için aktif çubuğu içeren bir bant gösterebilir; strateji yine de hangi geçmiş anlık görüntüyü kullandığını belirtmelidir. Daha sonraki teşhislerin yeni sınırları, süresi dolmak üzere olan eski aşırı değerlerden ayırt edebilmesi için, temel aşırı değerin zaman damgasını ve fiyatını saklayın.
Olayı sınıflandırmadan önce referansı oluşturun.
pandas’ta değerleri kaydırmak, referans penceresini değerlendirilen satırdan ayırır [2]. Bir uygulama high.shift(1).rolling(N).max() biçimindedir. İndeksi freq ile kaydırmak, gözlenen değerleri karar satırına göre kaydırmanın yerine geçmez. Gözlem sayısını sessizce değiştirmek yerine tam geçerli pencere şartı koyun.
Temel sürüm b=max(2 ticks,0.1×ATR[t−1]) tamponuyla bandın ötesindeki tamamlanmış kapanışı sınıflandırır; N=20 ve 0.1 araştırma ayarlarıdır. Tek barlık anlık sınıflandırmada her bar için yeni önceki-pencere seviyesi hesaplayın. Birkaç bar süren likidite süpürmesi ve geri dönüş adayında, aday başlarken ilk seviyeyi sabitleyin.
Aksi hâlde taşma barı sonraki kayan pencereye girip geri alınacak sınırı değiştirir. Yeni sınırın altına dönüş, gerçekten aşılan ilk seviyenin altına dönüşten farklı olabilir. Kurulum boyunca soruyu sabit tutmak için candidate_id, frozen_level, referans zamanı ve geçerlilik süresini saklayın.
U = max(H[t-N:t]); D = min(L[t-N:t])
b = max(2*tick, 0.1*ATR[t-1])
if no_active_setup and C[t] > U+b:
    emit('up_breakout', signal_at=t, frozen_level=U)
if no_active_setup and H[t] > U+b and C[t] < U:
    emit('upper_reclaim', signal_at=t, frozen_level=U)
# These labels represent different hypotheses.
# A close-confirmed order can be processed only after close t.
Tek bir sınır farklı geçerli sonuçlar doğurabilir.
Sentetik örnek: Önceki 20 çubukları U=105, D=99 ve ATR=1'ye sahiptir. tick=0.01 ve b=0.10 ile birlikte. H=106 ve C=105.4'ye sahip mevcut bir çubuk, yukarı yönlü bir kapanış kırılması oluşturur. 105.5'de önerilen bir sonraki açılış alım emri, 103.9'de stop loss ve 108.7'de hedef, 1.6 puanlık başlangıç fiyat riski ve maliyetler öncesi 2R hedef değerine sahiptir.
Başarısız yol: 105.5 açılışından sonra fiyat 103.8’e düşer. Sinyal kapanışı tüm şartları sağlasa da stopa ulaşılabilir. İlk bar H=106 ve C=104.7 olsaydı kapanış kırılması sayılmazdı; ayrı açığa satış stratejisinde üst sınırın aşılmasının ardından altına geri dönüş sayılabilirdi. Kaybı gördükten sonra kaybeden kırılmayı süpürme diye yeniden etiketlemeyin.
Daha incelikli bir durum, 105'nin eski zirvesinin N-bar penceresinden çıkması ve U'nun 104'ye düşmesiyle ortaya çıkar. 104.5'deki fiyat, yeni bir yakın tarihli işlem zirvesi oluşturmadan kanalı aşabilir. Bu, geçerli bir kayan pencere olayıdır. Bunu hariç tutmak, referans seviyesinin kökeni veya hareketine ilişkin ek bir kayıtlı koşul gerektirir.
Eşitliği açıkça test edin. U+b üzerinde tam eşit kapanış bu temel sürümün katı büyüktür şartını sağlamaz. Emir öncesi sabit kuralla fiyatı tike yuvarlayın; aksi hâlde kayan nokta hatası gözlemin sınırda mı az üstünde mi olduğunu belirleyebilir.
Emir zamanlaması, iptal ve sürenin dolması
TradingView emülatörü, kapanış sonrası emir oluşturmayla sonraki erişilebilir tikte gerçekleşmeyi ayırır [3]. Kapanış onaylı sürüm sonraki gerçekleşebilir fiyat, spread ve kaymayı gerektirir. U üstünde bekleyen buy-stop alış emri farklıdır: bar içinde gerçekleşip fiyat kapanıştan önce dönebilir. Olumsuz kapanış o gerçekleşmeyi geçmişten silemez.
Çıkışlar sabit yapısal stop, daha kısa pencereli kanalın alt bandını izleyen stop veya zaman çıkışı olabilir. Değerlendirme öncesi basit sürüm seçin. Retest girişinde izinli geri dönüş mesafesi, geçerli tepki ve emir ömrünü bar olarak tanımlayın. Retest gelmezse kaçırılmış fırsatı kaydedin; otomatik olarak fiyatı kovalamayın.
Hem stop hem hedefe dokunan bar için daha ince veri veya tanımlı ihtiyatlı olay sırası gerekir. Fiyat boşluğu testleri gerçekleşen fiyatı ve riski değiştirir; ilk sinyal zamanı ve sabit seviye değişmez. Gönderim öncesi ret ile gerçekleşmiş kayıplı emir ayrı sonuçlardır.
Hareketli stop loss'un da bir zamanlama kuralına ihtiyacı vardır. Eğer dünkü alt bant bugünkü kapanıştan sonra güncellenirse, yeni stop loss daha önceki çubuk içi hareketi koruyamaz. Son stop loss'u geriye doğru çubuk boyunca uygulamak yerine, her stop loss revizyonunu ve etkinleştirme zamanını kaydedin.
Hacim, daha güçlü hamleler ve daha pahalı işlemler seçmeyi sağlayabilir.
Önerilen filtre, seansın karşılaştırılabilir saat geçmişine göre RVOL≥1.5 ister. Tamamlanmış bar kapanışında karar verilirken sinyal barının tüm hacmi bilinir. Önceden gönderilmiş stop giriş emrinin varlığı ise yalnız gönderim anında gözlenen hacme dayanabilir. Gerçekleşmeden sonra ölçülen tam bar hacmi geriye dönük giriş izni olamaz.
Sadece fiyat odaklı bir dal, minimum likiditeli bir dal ve anormal hacimli bir dal ayırın. Bunlar farklı sorulara cevap verir: temel işlem yapılabilirlik ve artımlı bilgi. Yüksek RVOL alt kümesi daha fazla hareket edebilirken aynı zamanda daha büyük boşluklar ve spreadler yaşayabilir, bu nedenle brüt fiyat tepkisi yetersizdir.
Net beklenti, maruziyet ve elenen fırsat sayısını karşılaştırın. Strateji sürümlerinin risk bütçelerini eşitleyin; geçmiş veride tanımlanmış gruplarla likiditeye veya saate göre raporlayın. Küçük alt kümedeki yüksek kazanma oranı portföy getirisini ya da maksimum düşüşünü otomatik iyileştirmez.
Birkaç bar süren seviye geri alımında, sınır dışına taşma hacmiyle geri dönüş hacmini ayrı saklayın. Oran araştırılabilir; farklı süreler normalleştirilmelidir. Toplu OHLCV, aktivitenin Donchian seviyesinde mi yoksa geniş barın başka yerinde mi olduğunu göstermez.
Stratejiyi uygulamadan önce referans hesaplamayı test edin.
N=10,20,40 gibi küçük bir geliştirme ızgarası kaydedin. Her sinyalde bant fiyatlarını, uç zaman damgalarını ve seviye yaşını kaydedin; seviyenin eski bir uç noktanın süresi dolduğu için mi hareket ettiğini de belirtin. Bu, ekonomik davranışı mekanik pencere etkilerinden ayırır ve duyarlılığın yorumlanmasını kolaylaştırır.
Nedensellik testi önceki geçmişi sabit tutup H[t]’yi değiştirir: U[t] değişmemelidir. H[t−1] değişirse U[t] değişebilir. Eksik bar, tatil, açılış fiyat boşluğu ve eski veri testleri ekleyin. Bir barlık indeks kayması hatası makul grafikte gizlenmesin diye toplu ve akış hesaplarını karşılaştırın.
Ancak sonra önceden ayrılan örneklem dışı dönemi devir hızı, ücretler, maruziyet, maksimum düşüş ve gerçekleşme duyarlılığıyla değerlendirin. Haber, seans açılışı ya da kapanışına özel alt küme seçimlerini araştırma denemesi sayın. Yalnız uygun sınırlarda tamamlanan işlemleri değil, başarısız adayları ve hiç gelmeyen retestleri de raporlayın.
Yaygın hatalar
Seviyeyi taşma hareketinin peşinden sürüklemek
Güncellenmiş sınırın geri alınması, gerçekten aşılan ilk sınırın geri alınmasından farklı olabilir.
Dokunmayla geçişi karıştırmak
U’ya eşitlik otomatik kırılma değildir; tik yuvarlama ve karşılaştırma kurallarını önceden sabitleyin.
Kısa pencereler işlem sıklığı maliyetini gizler
Daha küçük bir N değeri, yürütme maliyetleri brüt avantajlarına baskın gelen sıklıkta sinyaller oluşturabilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Üst banda dokununca satış yapılmalı mı?
Genel sonuç yoktur. Sınırdan geri dönüşe satış yapmakla sınırın kırılmasını almak zıt hipotezlerdir; ayrı tanım ve test gerekir.
Donchian pivotların yerini alabilir mi?
Bu, bir kırılma referansı sağlayabilir, ancak bir pivot dedektörünün sağ taraftaki tersine dönüş onayını veya salınım sıralamasını sağlamaz.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Donchian ChannelsTradingView. Kanal formülleri ve kullanım açıklamaları okundu. Kontrol tarihi: .
- pandas.Series.shiftpandas. Değer kaydırmayı doğrulamak için API belgeleri okundu. Kontrol tarihi: .
- Pine Script: StrategiesTradingView. Emir oluşturma, sonraki erişilebilir tik ve stop emir davranışı okundu. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin