Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Sıkıştırma işlemi, yönü değil, dağılımı belirler.
- Tetikleyiciyi kullanmadan referansı hesaplayın.
- Sayısal sıkıştırma, başarılı yol ve yanıltıcı hareket
- Kırılma için eksiksiz çıkış ve emir kuralları gerekir
- İşlem hacmini test edilebilir özellik olarak ekleyin
- Sıkışmanın değerini kırılmanın değerinden ayırın.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
John Bollinger'ın resmi materyalleri, bant formülünü ve Squeeze terminolojisini desteklemektedir. Burada yer alan yüzdelik tetikleyici, dondurulmuş sınırlar ve uygulama kuralları, bir kitaptan veya yeni yapılan bir geri testten elde edilen kâr iddiaları değil, araştırma önerileridir.
 Çizimi tam boyutta aç
Uygulamalı iş akışı
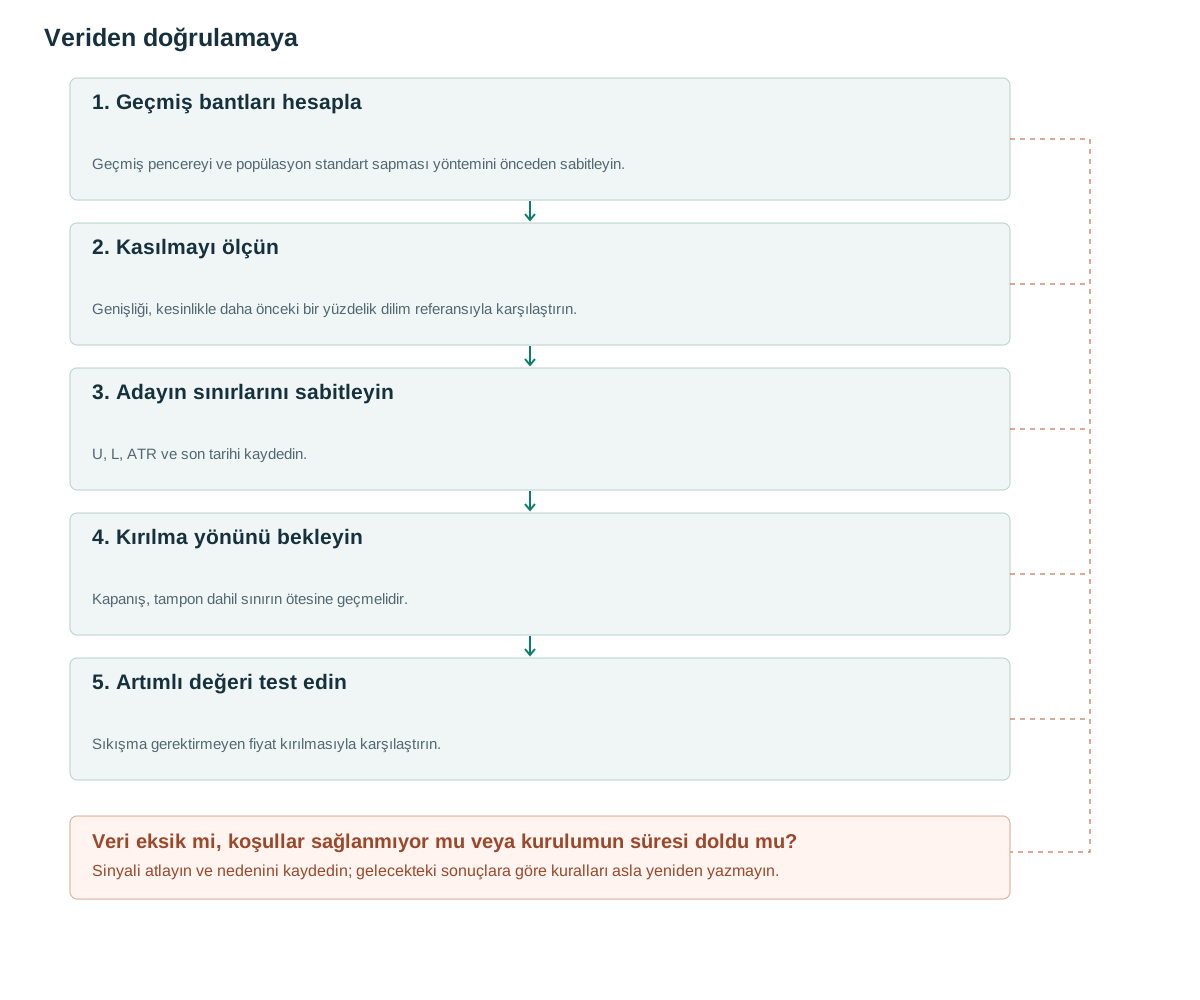
- Geçmiş bantları hesaplaGeçmiş pencereyi ve popülasyon standart sapması yöntemini önceden sabitleyin.
- Kasılmayı ölçünGenişliği, kesinlikle daha önceki bir yüzdelik dilim referansıyla karşılaştırın.
- Adayın sınırlarını sabitleyinU, L, ATR ve son tarihi kaydedin.
- Kırılma yönünü bekleyinKapanış, tampon dahil sınırın ötesine geçmelidir.
- Artımlı değeri test edinSıkışma gerektirmeyen fiyat kırılmasıyla karşılaştırın.
Sıkıştırma işlemi, yönü değil, dağılımı belirler.
John Bollinger, hareketli ortalama ve popülasyon standart sapmasına dayalı bantları, bilindik 20 periyodu ve 2 standart sapma varsayılan değerleriyle ([1]) tanımlar. Resmi Yöntemler genel bakışı, Squeeze ([2]) adı verilen bir volatilite kırılma uygulaması sunar. Bu kaynaklar, bu makalenin yapılandırması için denetlenmiş bir kazanma oranı değil, terminolojiyi belirler.
Düşük Bant Genişliği, fiyatın yukarı mı, aşağı mı kırılacağını yoksa sakin mi kalacağını belirtmez. Genişlik küçükken hemen alım yapmak ve ancak daha sonraki bir kırılmanın ardından alım yapmak farklı hipotezlerdir. Önerilen temel çizgi, dondurulmuş sınırlar dışında bir kapanışı bekler.
Göreceli daralma, küçük mutlak hareketlerden de farklıdır. Volatil bir enstrüman, tarihsel olarak en düşük Bant Genişliği yüzdelik diliminde olabilirken, sakin bir enstrümandan çok daha fazla hareket edebilir. Portföyün olağandışı bir durumu düşük işlem riskiyle karıştırmaması için hem yüzdelik sıralamayı hem de mutlak veya ATR-normalleştirilmiş genişliği kaydedin.
Tetikleyiciyi kullanmadan referansı hesaplayın.
t−1 zamanına kadar olan 20 kapanışı kullanarak mu=mean(C), sigma=sqrt(mean((C−mu)²)), U=mu+2sigma, L=mu−2sigma ve BW=(U−L)/mu değerlerini hesaplayın. Önerilen sıkışma koşulu, BW[t−1]≤ önceki 100 bant genişliğinin 20. yüzdelik değeridir; bu geçmiş aralık t−101 ile t−2 arasını kapsar. Testten önce en yakın sıra veya enterpolasyon yöntemini sabitleyin.
İlk geçerli sıkışmada U, L ve ATR_ref değerlerini beş değerlendirilen bar boyunca geçerli aday için sabitleyin. Ardışık sıkışmalar süreyi yeniden başlatmaz. Uzun pozisyon U+buffer üzerinde, kısa pozisyon L−buffer altında kapanış gerektirir. 20. yüzdelik, 100 gözlemlik karşılaştırma ve beş barlık süre araştırma ayarlarıdır.
Temel çizgi, tetikleyici kapanışı dondurulmuş bant hesaplamasından hariç tutar. Bu kapanışı içeren sürekli güncellenen bir bant, farklı bir soruyu yanıtlar çünkü kırılmanın kendisi ortalama ve dağılımı değiştirir. İki uygulamanın olay düzeyinde karşılaştırılabilmesi için band_used ve referans penceresini her sinyalle birlikte saklayın.
Isınma dönemi yalnızca 20 fiyat değil, yüzdelik referanstaki her bant genişliğini hesaplamaya yetecek sayıda eksiksiz gözlem gerektirir. Eksik veriler bu geçmişi sessizce kısaltmamalıdır. Asgari pozitif ortalamayı tanımlayın; ekonomik anlam taşımayan sıfır genişlikli adaylar üretmeden önce sıfır dağılımlı pencereleri reddedin veya ayrı değerlendirin.
if no_candidate and BW[t-1] <= quantile(BW[t-101:t-1], 0.20):
    candidate = freeze(U[t-1], L[t-1], ATR[t-1], expires=t+4)
if candidate:
    b = max(2*tick, 0.1*candidate.ATR)
    if t > candidate.expires: expire()
    elif C[t] > candidate.upper+b: emit_long(t)
    elif C[t] < candidate.lower-b: emit_short(t)
# At most one signal per candidate; orders follow the close.
Sayısal sıkıştırma, başarılı yol ve yanıltıcı hareket
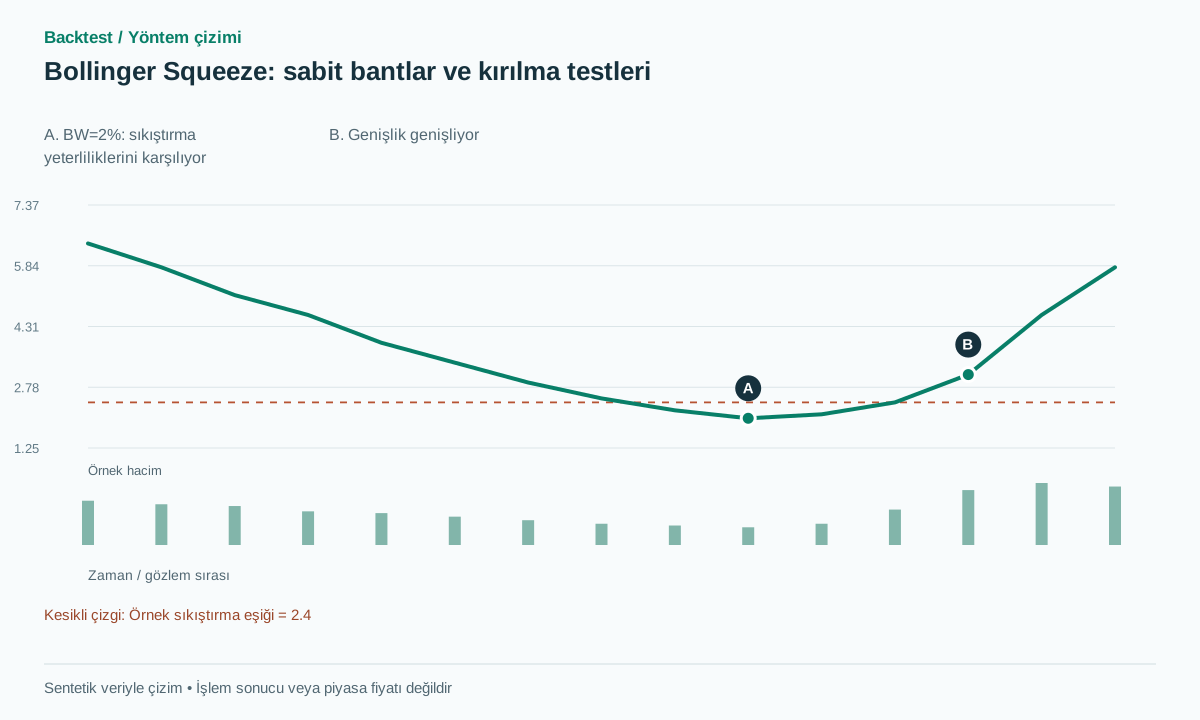
Sentetik örnekte mu=100 ve sigma=0.5, U=101, L=99 ve BW=2% verir. Önceden belirlenen yüzdelik eşik 2.4% ise daralma koşulu sağlanır. 0.1 tamponuyla, daha sonraki 101.3 kapanışı uzun pozisyon sinyalini tetikler. 101.4 giriş ve 98.9 stop fiyatı, 2.5 puanlık fiyat riski ve önerilen 2R hedefi olan 106.4 anlamına gelir.
Bu kurala göre, stop loss'tan önce 106.4'ye ulaşan sentetik bir yol başarılı olur. Başarısız kırılma yolunda ise fiyat 100'ye geri döner ve ardından 98.8'ye düşer. Sıkışma ve kırılma her ikisi de geçerli gözlemlerdir, ancak işlem zarar eder. İşte tam da bu nedenle, bir dedektörün doğru sınıflandırması strateji sonucundan ayrı tutulmalıdır.
Kapanış 100.9, en yüksek fiyat 101.5 ise kapanışla onaylanan temel sürüm uzun pozisyon sinyali vermez. Daha sonra cazip hareket oluştuğu için bu olayı geriye dönük olarak stop emriyle giriş biçiminde yorumlamayın. Önceden bekleyen stop giriş emri kullanan sürüm, kendi gerçekleşmeleri ve kayıplarıyla ayrı test edilebilir.
Payda olarak 20 yerine 19 paydasını kullanmak, aynı girdiden farklı bantlar üretir. Bu seçim istatistiksel bir model olarak özünde geçersiz değildir, ancak farklı bir gösterge kuralıdır ve sınır sinyallerini değiştirebilir. Amaçlanan paydayı doğrulamak için küçük, elle hesaplanmış bir test ekleyin.
Kırılma için eksiksiz çıkış ve emir kuralları gerekir
Önerilen temel sürüm sonraki gerçekleştirilebilir açılışta giriş yapar, karşıdaki sabit sınırın ötesine stop koyar ve 20 bar sonra zaman çıkışı uygular. A=2R hedefi yalnızca ayrı kayıtlı deneyde iz süren stopla değiştirilebilir. Gönderimden önce görülen kotasyon riski kabul edilemez yaparsa önceden belirlenmiş ret kuralı uygulanabilir; gerçekleşmiş işlem silinemez.
Bollinger kuralları, bant temasını bir işlem sinyalinden ayırır ve trendlerin bir bant boyunca devam edebileceğini belirtir ([3]). Bu nedenle, bir kırılma sistemi, fiyat üst banda ulaştığı için aniden karşıt bir ortalama geri dönüş işlemi açmamalıdır. Strateji durumunu ve herhangi bir geri dönüş politikasını açıkça tanımlayın.
Adayın sınırları sabit kalırken genel gösterge sonraki adaylar için güncellenmeye devam eder. Emir gerçekleşince hedefin, stopun ve zaman çıkışının etkinleşme zamanlarını saklayın. Stop ve hedef aynı OHLC barında gerçekleşirse daha ayrıntılı veri veya önceden ilan edilmiş olumsuz olay sıralaması kullanın.
Adayların geçerlilik sürelerinin dolması bilgilendiricidir. Beş bar boyunca sessiz kalan bir fırsat, bu versiyona göre unutulmuş bir gözlem değil, geçerliliğini yitirmiş bir fırsattır. Her sessiz adayın büyük bir hareket gerçekleşene kadar bekleme süresini uzatmak, bekleme süresini, risk maruziyetini ve görünen başarı oranını değiştirecektir.
İşlem hacmini test edilebilir özellik olarak ekleyin
Bir deney kırılma barında RVOL≥1.5 ister; gün içinde aynı saat diliminin geçmişini veya önceki 20 günlük seansın medyanını temel alın. Diğeri sıkışma sırasında azalan aktiviteyi inceler. Bunlar önerilen özelliklerdir; birleşimlerine iyileşme atfetmeden önce ayrı ayrı test edin.
Yazarın kuralları tekrarlayan bilgi veren göstergelerden kaçınmayı önerir [3]. Uygulamada hacim fiyat aralığıyla yine güçlü ilişkili olabilir. Yalnızca daha geniş kırılma barlarını seçmek yerine yeni bilgi katıp katmadığını anlamak için benzer oynaklık gruplarında karşılaştırma yapın.
Pasif bir enstrümanda yaşanan sıkışma, anlamlı bir baskıdan ziyade durgun fiyatları yansıtabilir. Dolar hacmini ve spread'i sıkışma işaretinden bağımsız olarak saklayın. Genişliği alış-satış spread'ine benzer dar bir kanal, nihai brüt hareket büyük görünse bile, kötü ekonomik getiriler sunabilir.
Tam kırılma çubuğu hacmi yalnızca çubuk kapandıktan sonra elde edilebilir. Bu kapanıştan önce bekleyen emirleri olan bir strateji, kısmi bilgileri veya önceki bir hacim filtresini kullanmalıdır. Özellik kullanılabilirliğini emir zamanlamasıyla eşleştirmek, ikna edici görünen bir hacim onayının ileriye dönük önyargı oluşturmasını önler.
Sıkışmanın değerini kırılmanın değerinden ayırın.
Yalnızca fiyat kırılmasını, sıkışma sonrası kırılmayı ve buna hacim eklenmiş sürümü karşılaştırın. Enstrüman evrenini, riski, maliyetleri ve test dönemlerini aynı tutun. Yalnız en büyük genişlemeleri değil; giriş tetiklemeyen sıkışmaları, elde tutma süresini, yanıltıcı ters sinyalleri, net beklentiyi ve portföy riskini raporlayın.
Test verileri sıfır sigma, sıfıra yakın ortalama, eksik başlangıç dönemi, yüzdelik hesaplamasında eşit değerler, ardışık sıkışmalar ve iki sabit sınırı da geçen bir barı kapsamalıdır. Güncel kapanışı değiştirip önceki anlık görüntünün değişmediğini doğrulayın. Toplu hesaplamayı akışlı yeniden oynatmayla karşılaştırın.
Resmi kurallar, ±2sigma'yi bir sonraki fiyat [3] için garantili bir 95% aralığı olarak yorumlamayı haklı çıkarmaz. Finansal getiri bağımlılığı ve dağılım şekli, basit bir normal aralığın ardındaki varsayımlardan farklıdır. Kanal, bir gösterge kuralıdır, bir sonraki işlem hakkında güven ifadesi değildir.
Yakındaki yüzdelik dilim, pencere ve TTL seçeneklerini araştırma denemeleri olarak kaydedin. Sağlam bir davranış bölgesi, tek bir izole optimumdan daha bilgilendiricidir. Sıkıştırma filtresi, önceden tanımlanmış net bir ölçütte anlamlı bir iyileşme olmaksızın yalnızca fırsat sayısını düşürüyorsa, daha basit kırılma temel çizgisi geçerli bir araştırma sonucu olarak kalır.
Yaygın hatalar
Dar bantlardan yön çıkarımı
Daralma, geçmişteki dağılımı tanımlar ve bir sonraki kırılma yönünü belirlemez.
t ve t−1'den gelen bantların karıştırılması
Farklı sinyal popülasyonları üretirler; kullanılan anlık görüntüyü tam olarak kaydedin.
Pasif fiyatları alım satıma konu olabilecek bir fiyat sıkışması olarak ele almak
Dar gözlenen fiyat aralığı, strateji için fazla geniş alış-satış spread’iyle birlikte bulunabilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Bu, Keltner Kanalları içindeki Bollinger Bantları ile aynı şey mi?
Hayır. Bu, tarihsel bant genişliği yüzdelik diliminden farklı bir sıkıştırma tanımıdır ve ayrı bir sürümleme ve değerlendirme gerektirir.
Yukarı yönlü bir kırılmanın ardından içeriye doğru geri dönüş gerçekleşirse, hemen kısa pozisyon açılmalı mı?
Yalnızca ayrı olarak belirtilen başarısız kırılma stratejisi kapsamında. Orijinal uzun pozisyon, kendi çıkış kurallarına göre yönetilmeli ve kaydedilmelidir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- A complete explanation of Bollinger BandsJohn Bollinger. Resmi formül açıklamasını okudum; ücretli kitabın tamamını okumadım. Kontrol tarihi: .
- Methods ExplanationBollinger Bands. Bir geriye dönük test sonucu çıkarımı yapmadan Yöntem I–IV özeti okundu. Kontrol tarihi: .
- Bollinger Bands RulesJohn Bollinger. Bant temasları, gösterge birleşimleri ve istatistiksel sınırlamalar hakkındaki kurallar okundu. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin