Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Birkaç mum süren bir süreç
- Bölgeyi sabitleyin, dışarıda kalma durumunu izleyin
- Girişimin ayrı aşamalarında hacmi ölçün
- Süre sınırı ve kayıplı sonuç içeren sentetik örnekler
- Geri dönüşten veya ayrı bir yeniden testten sonra giriş
- Başarısızlığı devamlılıkla karşılaştırın, sadece seçilmiş kazananları değil.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Orijinal gösterge açıklamaları, destek/direnç araştırması ve borsa emir dokümantasyonu bağlam sağlamaktadır. Ancak bunların hiçbiri önerilen bu çoklu çubuklu tersine dönüş stratejisinin net karlılığını doğrulamamaktadır.
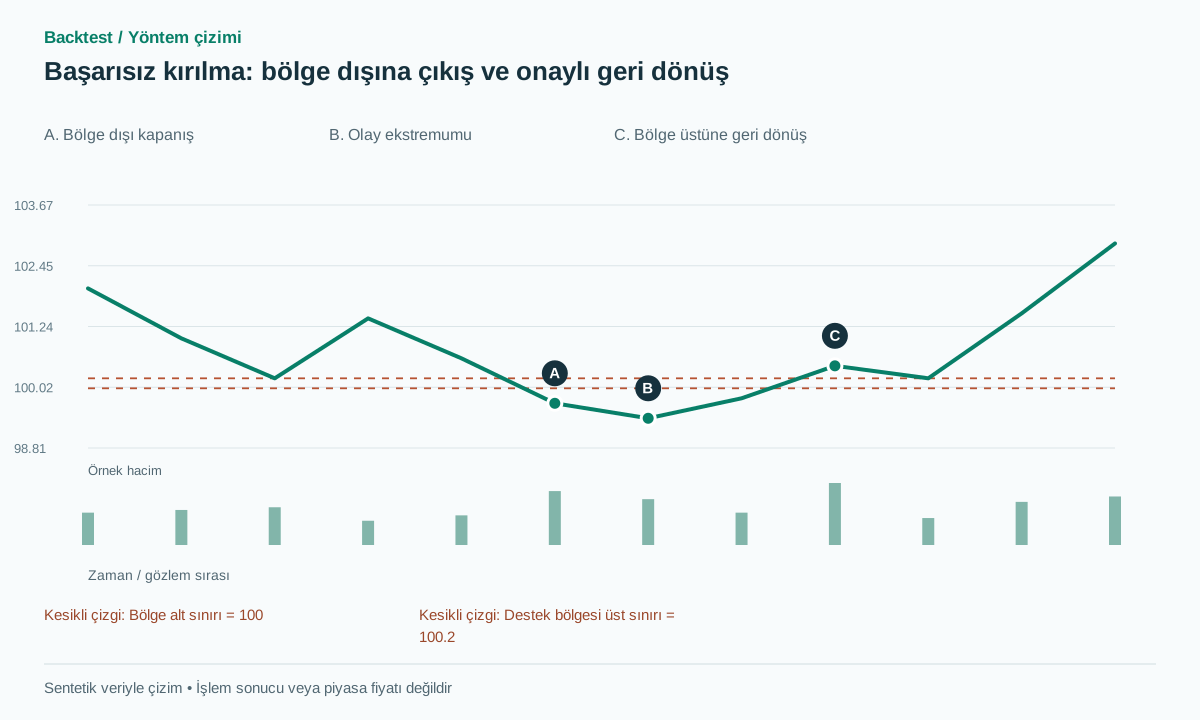 Çizimi tam boyutta aç
Uygulamalı iş akışı
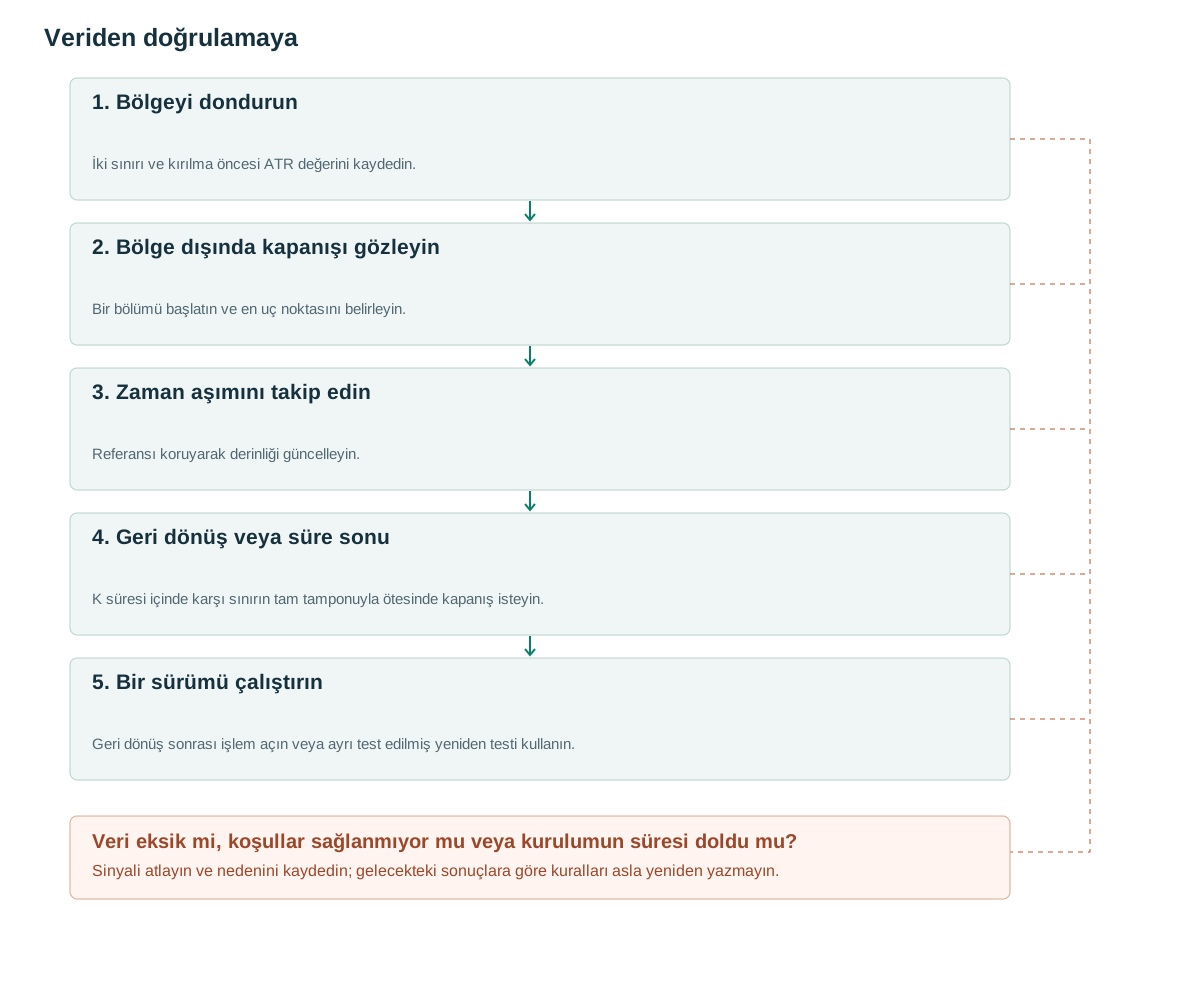
- Bölgeyi dondurunİki sınırı ve kırılma öncesi ATR değerini kaydedin.
- Bölge dışında kapanışı gözleyinBir bölümü başlatın ve en uç noktasını belirleyin.
- Zaman aşımını takip edinReferansı koruyarak derinliği güncelleyin.
- Geri dönüş veya süre sonuK süresi içinde karşı sınırın tam tamponuyla ötesinde kapanış isteyin.
- Bir sürümü çalıştırınGeri dönüş sonrası işlem açın veya ayrı test edilmiş yeniden testi kullanın.
Birkaç mum süren bir süreç
100 ile 100.20 arasındaki destek bölgesini düşünün. 99.70 kapanışı kırılma girişimini başlatır; sonraki 99.80 kapanışı fiyatın hâlâ dışarıda olduğunu gösterir. Seçilen tanımda başarısızlık ancak daha sonraki kapanış 100.20 artı geri dönüş tamponunu aşınca belirlenir. İlk kapanış anındaki yatırımcı bu sonucu önceden bilemez.
Özgün Liquidity Sweeps açıklaması kapanışla kırılma ve yeniden test dalı içerir [1]. Osler destek/direnç araştırması bir FX örneklemindeki seviyelerle ilgilidir [2]; bu stratejinin getirilerini sınamaz. Önceden bölge dışında bir kapanış şartı, dedektörü seviyeyi aşıp aynı mumda geri dönen süpürmeden ayırır.
Yukarı kırılma sürümü direnç üstünde kapanır, sonra bölgenin altına döner. Sıkışmış pozisyonlar olası açıklamadır; OHLCV kaç yatırımcının sıkıştığını göstermez. Gözlenen yolu kaydedin; makul anlatıyı ölçülmüş pozisyon miktarı saymayın.
Bölgeyi sabitleyin, dışarıda kalma durumunu izleyin
Örnek zone=[100,100.20], olay öncesi ATR ise A olsun. Önerilen tamponlar b=max(2 ticks,0.10A) ve e=max(2 ticks,0.15A). zone_low−b altındaki ilk kapanışta başlangıcı, mevcut ekstremumu, dış kapanış sayısını ve A_ref değerini kaydedin. Oynaklık arttıktan sonra bölgeyi taşımayın veya normalizasyonunu yeniden hesaplamayın.
K=4 sonraki mum, önerilen araştırma süresidir. Geri dönüş için son süreye kadar daha sonraki bir kapanış zone_high+e üstünde olmalıdır. Beklerken en düşük fiyatı güncelleyin. Dönüş yoksa süresi dolmuş olayı koruyun: devam eden aşağı kırılmalar, silinecek istenmeyen satırlar değil temel kanıttır.
Bölge dışında kabul görme için iki kuralı ayrı tutun. Biri dışarıdaki iki kapanıştan sonra adayı iptal eder; temel sürüm geçici kabulden sonra bile K süresine kadar bekler. Aşağıdaki örnek ikinciyi kullanır. Sınıra eşitliği tanımlayın: tam zone_high+e kapanışı, kesin büyüktür koşulunu sağlamaz.
Durum makinesi, süre dolmadan önceki son uygun mumda geri dönüşü değerlendirmeli. Aynı mumdaki yeni ekstremumun stop hesabına katılıp katılmadığını belirtin; temel sürüm katar. Bu ayrıntılar, aynı görünen parametrelerle farklı işlemler üretilmesini önler.
if state == ARMED and C[t] < zone.low-b:
  state = OUTSIDE; start=t; extreme=L[t]
elif state == OUTSIDE:
  extreme=min(extreme,L[t])
  if t-start <= K and C[t] > zone.high+e:
    emit(RECLAIM, t, extreme); state=CONFIRMED
  elif t-start >= K:
    state=EXPIRED
# New entry only after RECLAIM is known
Girişimin ayrı aşamalarında hacmi ölçün
İlk kırılmayı, dışarıda kalma aralığını ve geri dönüşü ayırın. Beş mum doğal olarak tek mumdan fazla toplam hacim taşır; ortalamaları veya eşit süreli pencereleri karşılaştırın. Seansın aynı saatine göre RVOL, hareketli açılış dakikalarıyla sakin dönemlerin farkını kontrol eder.
Bir hipotez, zayıf hacimli bir kırılmanın ardından daha güçlü bir toparlanmayı öngörür. Diğeri ise, tersine dönüşten önce çok az ek ilerleme sağlayan aşırı yüksek hacimdir. Bunlar farklı koşulları tanımlar ve ayrı ayrı test edilmelidir. Sonuç bilindikten sonra her ikisine de hacim teyidi demek, kuralı yanlışlanamaz hale getirir.
Genişleyen spread de önemlidir. Son işlem fiyatı geri dönmüş olsa bile gerçekleşebilir alış veya satış kotasyonu elverişsiz kalabilir. Varsa kotasyonları saklayın, maliyetleri önerilen stop mesafesine oranlayın. Yüksek etkinlik ucuz gerçekleşme garantisi değildir.
Süre sınırı ve kayıplı sonuç içeren sentetik örnekler
Bölge 100–100.20, A=1 ve tick=0.01 olsun; b=0.10 ve e=0.15 olur. Ardışık kapanışlar 99.70, 99.80 ve 100.45, gözlenen dip 99.40 olsun. Üçüncü kapanış 100.35 geri dönüş eşiğini aşar. 100.50 alış, 99.30 stop ve 102.90 hedef için risk 1.20, potansiyel kazanç 2.40 olur. İşlem ancak sonraki gerçekleşebilir fiyat yolu koruyucu stoptan önce hedefe ulaşırsa kazanır.
Kaybeden bir senaryoda, aynı toparlanmanın ardından 99.20'ye düşüş ve 99.25'de stop loss emri gerçekleşir. Birim başına kayıp 1.25'dir. Doğru şekilde tespit edilen başarısız bir kırılma bu nedenle kayıp bir işleme yol açabilir; dedektör geçerliliği ve ekonomik başarı farklı kavramlardır.
Geri dönüş K=4 iken start+6 anında gelirse olayın süresi bitmiştir. Onu kurtarmak için süreyi uzatmayın. 100.25 kapanışı bölgenin üstüne dönmüştür ancak tam geri dönüş eşiğini aşmamıştır. Daha esnek tetikleyici yeni bir kural sürümüdür; bu gözlemi yeniden etiketleme nedeni değildir.
Geri dönüşten veya ayrı bir yeniden testten sonra giriş
Temel sürüm geri dönüş kapanışı alındıktan sonra emir gönderir. Yavaş sürüm yukarıdan yeniden test ve bölgeyi tutan kapanış bekler; kendi TTL süresi geri dönüşten başlar. Fiyat doğrudan uzaklaşırsa gerçekleşmeyen emri kaydedin, sessizce fiyatı kovalayan girişe geçmeyin. Emir davranışını seçilen piyasaya uydurun [3].
Giriş öncesinde fiyatın olay ekstremumunu tamponuyla birlikte yeniden aşması veya güvenilmez veri, bekleyen adayı iptal edebilir. Giriş sonrası ekstremum dışında stop bir risk modeli, girişe göre ATR mesafeli stop başka bir modeldir. Hedef sabit R katı veya önceden sabitlenen aralığın karşı tarafı olabilir; seçim sonuçtan önce yapılmalıdır.
Temel sürümde kırılma girişimi başına en fazla bir işlem açın. Geri dönüşten sonraki kapanışlar bağımsız girişimler değildir. Yeni aday, fiyat bölgeden ayrıldıktan sonra tanımlı yeniden etkinleştirme koşulu gerektirir. Takvim gününün değişmesi açık pozisyonu veya bekleyen koruyucu emirlerini silmemelidir.
Başarısızlığı devamlılıkla karşılaştırın, sadece seçilmiş kazananları değil.
Her olayı ilk bölge dışı kapanıştan itibaren değerlendirin. K süresi içinde geri dönüş oranını, taşma derinliğini, dönüş süresini ve net işlem sonuçlarını raporlayın. Geniş stoplar veya girişten önce gerçekleşen büyük toparlanma nedeniyle yüksek dönüş oranıyla negatif beklenen getiri birlikte görülebilir.
Kontrol örnekleri günün saati, oynaklık ve referans türü bakımından eşleşmeli. Kabul görmüş ve başarısız kırılmaları, kayan seviyelerle takdire dayalı bölgeleri karşılaştırın. Belirsizlik hesabında örtüşen olayları güne veya piyasa olayına göre kümeleyin; yoksa tek şoktan birçok gözlem güven aralıklarını yapay olarak daraltır.
K, iki tampon ve kabul kuralının yakın parametre değerlerini inceleyin. Zamana göre ayrılmış dokunulmamış test kümesi koruyun. Olay düzeyi ve takvim dönemi performansını karşılaştırın: filtre ortalama işlemi iyileştirirken o kadar fırsat eleyebilir ki ayrılan sermayenin toplam getirisi düşer.
Yaygın hatalar
İlk kırılmada başarısızlık ilan etmek
Daha sonraki geri dönüş olmadan gözlem yalnızca kırılma girişimidir.
İnceleme sonrasında son teslim tarihinin uzatılması
K'yı grafiğe uyacak şekilde hareket ettirmek, sonucu aday seçimine sızdırır.
Tek bir diziyi birçok işleme dönüştürmek
Geri dönüşten sonraki birkaç kapanış bağımsız olay değildir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Tek mumluk likidite süpürmesinden farkı nedir?
Geri dönüş mumundan önce bölge dışında tamamlanmış kapanış gerekir. Tek mumluk süpürmede bölge dışında kapanış hiç olmayabilir.
Yüksek hacimli bir kırılma başarısız olabilir mi?
Evet. Hacim etkinliği tanımlar; sonraki fiyat yolu bu olay etiketini belirler. Kârlı getiriyi öngörüp öngörmediği, emir gerçekleşmesini hesaba katan ayrı test gerektirir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Liquidity SweepsLuxAlgo on TradingView. Orijinal açıklamayı okuyun; gösterge kodu çalıştırılmamış veya denetlenmemiştir. Kontrol tarihi: .
- Support for ResistanceFederal Reserve Bank of New York. Orijinal araştırma duyurusunu okuyun; bu varyantla ilgili sonuçlar bildirilmemiştir. Kontrol tarihi: .
- Futures Order TypesCME Group. Stratejinin karlılığına dair kanıtları değil, borsa emirlerinin işleyişini okuyun. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin