Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Gözlemlenebilir davranış ve tersine çevirme hipotezi
- Önerilen araştırma parametrelerine sahip nedensel bir dedektör
- Hacim, yatırımcının kimliğini değil, işlem aktivitesini ölçer.
- Sentetik örnekler: geçerli bir olay, bir ret ve bir kayıp
- Giriş alternatifleri ayrı stratejiler olarak kalmalıdır.
- Geri kazanımın artımlı değerini test edin.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Orijinal gösterge açıklaması ve stop-loss ile ilgili fiyat kademeleri üzerine yapılan araştırmalar bağlam sağlamaktadır. Önerilen dedektörün burada yeni bir geçmişe dönük testi veya bağımsız olarak doğrulanmış bir işlem kaydı bulunmamaktadır.
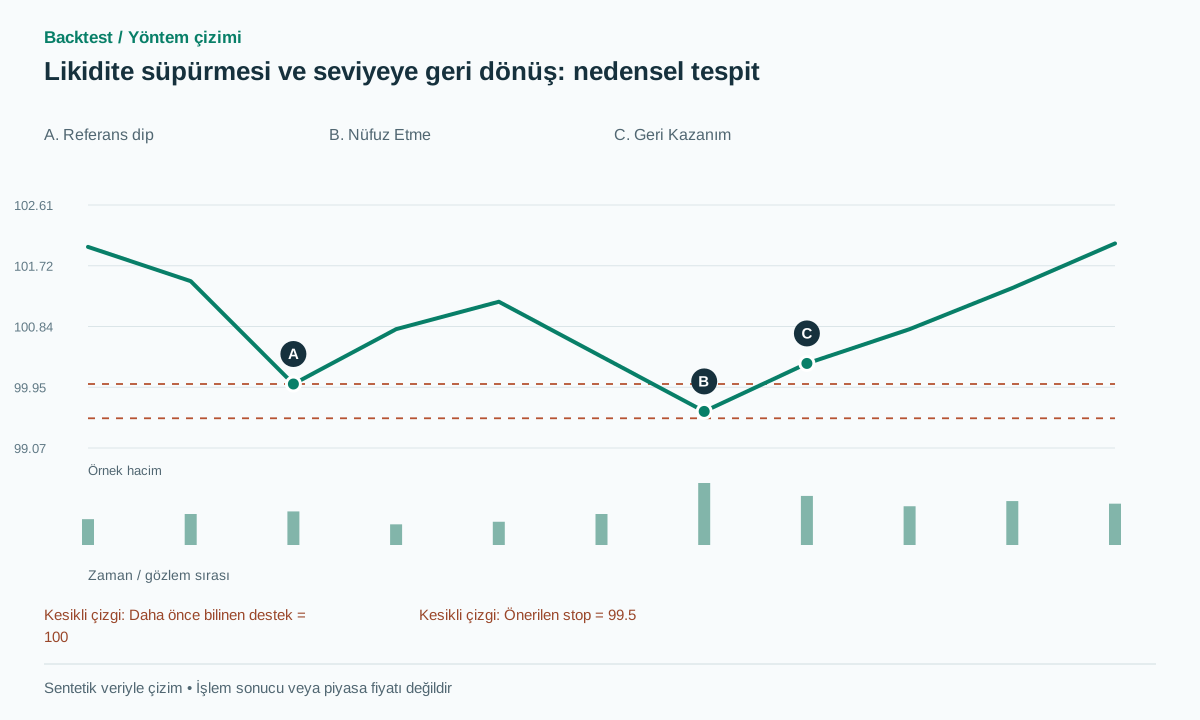 Çizimi tam boyutta aç
Uygulamalı iş akışı
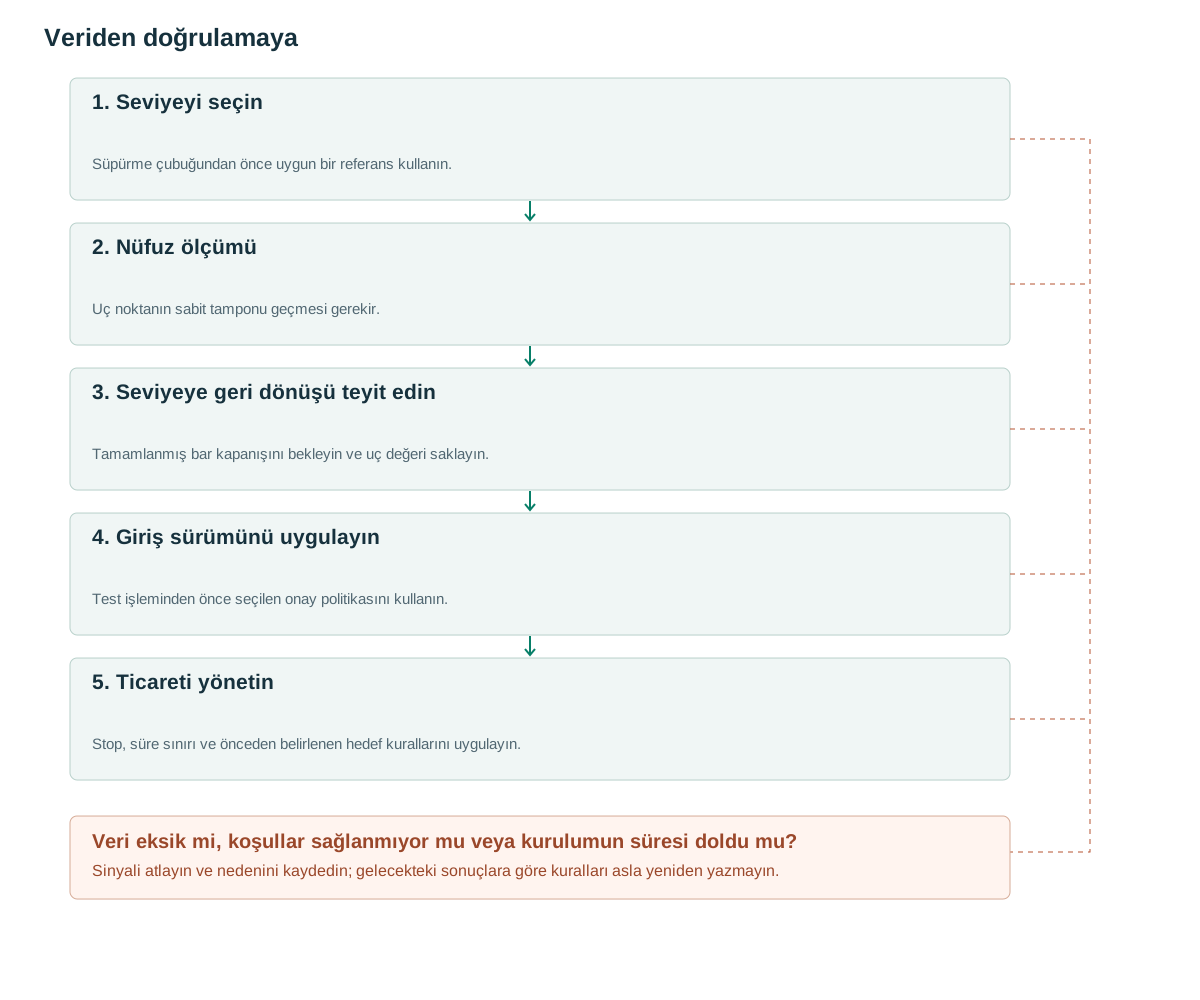
- Seviyeyi seçinSüpürme çubuğundan önce uygun bir referans kullanın.
- Nüfuz ölçümüUç noktanın sabit tamponu geçmesi gerekir.
- Seviyeye geri dönüşü teyit edinTamamlanmış bar kapanışını bekleyin ve uç değeri saklayın.
- Giriş sürümünü uygulayınTest işleminden önce seçilen onay politikasını kullanın.
- Ticareti yönetinStop, süre sınırı ve önceden belirlenen hedef kurallarını uygulayın.
Gözlemlenebilir davranış ve tersine çevirme hipotezi
Varsayalım ki, mevcut olaydan önce 100 seviyesinde destek oluşmuştur. Fiyat 99.60 seviyesine kadar düşer ve 100.30 seviyesinde kapanır. Aşağı yönlü uzantı kapanışa kadar devam etmemiştir. Faydalı araştırma sorusu, bu geri dönüşten sonra gerçekleştirilebilir bir girişin, eşleştirilmiş bir kontrole göre daha iyi sonraki getiriler sağlayıp sağlamadığıdır. Bir kurumun kasıtlı olarak stop emirlerini avlayıp avlamadığı farklı bir sorudur ve OHLCV buna cevap veremez.
LuxAlgo fitil süpürmelerini ve kırılma ile yeniden test alternatiflerini açıklar [1]. Bu yazı tek bar içinde geri dönüş sürümünü sabitler. CME stop emirlerinin işleyişini açıklar [2]; Osler FX piyasasında stop emirleriyle ilişkili fiyat kaskatlarını inceler [3]. Bu kaynaklar, seviyeyi aşıp devam eden hareketleri kontrol grubu olarak tutmayı gerekçelendirir; dönüş kuralının kârlılığını kanıtlamaz.
Referans noktası, onaylanmış bir pivot noktası, önceki seansın en düşük seviyesi veya eşit düşük seviyelerin bir kümesi olabilir. reference_type, yaş ve önceki temas noktalarını saklayın. Bir fiyat seviyesinin üç açıklayıcı adı olduğunda, bunu üç bağımsız fırsat yerine tek bir temel olay olarak değerlendirin. Aksi takdirde, geriye dönük test hem örneklem boyutunu hem de çeşitliliği abartabilir.
Önerilen araştırma parametrelerine sahip nedensel bir dedektör
Çubuk t başlamadan önce, t−1'den uygun bir destek seviyesi S ve ATR14 elde edin. Önerilen tamponlar, penetrasyon için b=max(2 ticks,0.10 ATR) ve geri kazanım için e=max(2 ticks,0.15 ATR)'dir. Boğa piyasası olayı, önceki kapanışın S seviyesinde veya üzerinde, mevcut dip seviyesinin S−b'nin altında ve mevcut kapanışın S+e'nin üzerinde olmasını gerektirir. Ayı piyasası versiyonu için direnç seviyeleri etrafındaki eşitsizlikleri tersine çevirin. ATR'nin eksik olması veya uygunsuz bir tick-volatilite ilişkisi, adayı uygunsuz hale getirir.
i. çubukta bulunan ancak r sağ çubuk gerektiren bir pivot noktası, i+r'ye kadar bilinmez. Muhafazakar bir uygulama, ortaya çıkan seviyenin bir sonraki çubukta uygun olmasını sağlar. Pivot noktasına doğru geriye doğru çizgi çizmek, daha önceki tarama kararları için kullanılabilir hale getirmemelidir.
Penetrasyon derinliğini ATR biriminde ve kapanış konumunu CLV=(close−low)/(high−low)'de kaydedin. Yüksek bir CLV, kapanışın çubuğun en yüksek noktasına yakın olduğu anlamına gelir. Her düşük CLV olayını otomatik olarak atmak yerine, bunu değerlendirilecek bir özellik olarak ele alın. Sıfır aralıklı çubukları açıkça ele alın. Aday ömrü boyunca referans seviyesini ve tamponları sabit tutun.
before_t = snapshot(levels eligible before t)
A = ATR14[t-1]
for S in before_t:
  if C[t-1] >= S and L[t] < S-b and C[t] > S+e:
    emit(signal_at=close_time[t], extreme=L[t], level_id=S.id)
# Place orders only after the confirmed close is received
Hacim, yatırımcının kimliğini değil, işlem aktivitesini ölçer.
Önerilen bir özellik süpürme barını önceki 20 seansın aynı zaman dilimiyle karşılaştırır. Yüksek hacim agresif satışa, buna karşı alıma veya ikisine eşlik edebilir. Birleşik kural seçmeden yüksek RVOL ve düşük RVOL süpürmelerini ayrı test edin. Kazanan işlemi gördükten sonra açıklama seçmek dedektörün amacını bozar.
İşlem kayıtları agresif tarafı güvenilir biçimde belirliyorsa uç değer çevresindeki deltayı ölçün. Çok az ek düşüşle birlikte yoğun agresif satış, daha sonra fiyat teyidi gerektiren bir emilim adayıdır. Kırmızı mum hacmi agresif satış hacmine eşit değildir. FX tick hacmi gözlenen veri akışındaki etkinliği gösterir; birleşik küresel işlem hacmini değil.
Paydayı normal ve uzatılmış seanslar boyunca tutarlı bir şekilde normalleştirin. Düşük hacimli öğlen geri kazanımı, yalnızca her iki çubuk da beş dakika uzunluğunda olduğu için açılış müzayede hacmiyle karşılaştırılmamalıdır. Temel çizgi eksik veya sıfırsa, devasa bir RVOL atamak yerine yetersiz veri kaydedin.
Sentetik örnekler: geçerli bir olay, bir ret ve bir kayıp
S=100, ATR=1 ve fiyat adımı size=0.01 olsun; böylece b=0.10 ve e=0.15 olur. O=100.20, H=100.60, L=99.60 ve C=100.30 olan bar, 99.90 altına iner ve 100.15 üzerine döner. CLV değeri 0.70 olur. Bar kapanışı alındıktan sonra alış 100.35 fiyatında gerçekleşirse 99.50 stop ve 102.05 hedef, 0.85 başlangıç riski ve maliyet öncesi 1.70 potansiyel kazanç, yani 2R verir. Bunlar sentetik hesaplamalardır, piyasa sonucu değildir.
Aynı dip fakat 99.95 kapanışında geri dönüş koşulu sağlanmaz. Ayrı kayıp yolunda geçerli sinyalin girişi 100.35 fiyatında gerçekleşir; sonraki bar korumayı fiyat boşluğuyla aşar ve 99.42 çıkışı doğurur. Kayıp planlanan 0.85 yerine 0.93 olur. Stopun elverişsiz gerçekleşmesi yüzünden işlem kayıttan silinemez.
İşlem aralığının iki sınırını da aşan bar, bar içi sıralama olmadan belirsizdir. Kapanış hangi sınırın önce aşıldığını göstermez. Durumu işaretleyin veya olay sırasını çözmeye yetecek ayrıntılı kayıtlar kullanın; sonradan kazanan yönü seçmeyin.
Giriş alternatifleri ayrı stratejiler olarak kalmalıdır.
Erken sürüm, geri dönüş barı kapandıktan sonra emir gönderir. Gecikmeli sürüm daha sonraki bir barın geri dönüş barının tepesi üzerinde kapanmasını bekler. Yapı sürümü önceden teyit edilmiş küçük salınım seviyesinin kırılmasını bekler. Ek teyit bazı yanlış sinyalleri azaltırken girişi stoptan uzaklaştırabilir. Teyidin her zaman yararlı olduğunu varsaymak yerine net beklenen getiriyi karşılaştırın.
Bekleyen aday için önerilen süre K=4 bardır. Girişten önce süpürme uç değeri eksi b altına kırılma adayı iptal eder. Pozisyon açıldıktan sonra bar içi koruyucu stop ile kapanışa dayalı geçersizlik farklı talimatlardır. Bar sırasında aktif stop, fiyat daha sonra toparlandı diye simülasyondan silinemez.
signal_at, received_at, submitted_at ve filled_at'yi saklayın. Geri kazanım sonrasında verilen bir alış limiti hiçbir zaman gerçekleşmeyebilir ve sadece dokunma işlemi, sıraya alınmış işlemin gerçekleştirilmesini garanti etmez. Önceden seçilmiş bir R hedefi veya giriş anında bilinen bir direnç seviyesi kullanın. Gelecekteki bir salınım zirvesi, geriye dönük olarak amaçlanan hedef haline gelemez.
Geri kazanımın artımlı değerini test edin.
Aynı referans tipindeki tüm penetrasyonlarla başlayın, geri kazanım yapmayanlar da dahil. Kontrolleri günün saati, oynaklık, trend ve seviye yaşına göre eşleştirin. Ardından, ayrı deneylerde geri kazanım, RVOL ve yapısal doğrulamayı ekleyin. Gözlemleri kronolojik olarak bölün ve eşikleri revize etmek için kullanılmayan son bir test seti saklayın.
Bağımsız olay sayımlarını, net R değerini, düşüşü, olumsuz ve olumlu sapmaları ve dolum gerçekleşmeme oranlarını raporlayın. Bir sapmadan kaynaklanan birden fazla sinyal event_group_id'yi paylaşmalıdır. Gözlemler aynı piyasa şokuna ait olduğunda, tek tek çubuklara dayalı güven aralıkları yanıltıcı olabilir.
Her bir geçmiş öneki yeniden oynatın ve gelecekteki çubukların eklenmesinin daha önce yayınlanmış seviyeleri, sinyalleri veya zaman damgalarını değiştiremeyeceğini doğrulayın. Ayrıca, tampon sınırlarında, birden fazla örtüşen referansta, eksik çubuklarda ve tik boyutu değişikliklerinde seviyeleri tam olarak test edin. Yalnızca tek bir uygun çubuk hizalamasıyla çalışan bir dedektör, bitişik oturum kaymalarına dayanabilen bir dedektörden daha zayıf bir sonuca layıktır.
Yaygın hatalar
Her fitile stop avı demek
Fitil, katılımcıları veya niyetlerini değil, bir uç noktayı belirler. Dedektör adını açıklayıcı tutun.
Tekrarlanan bilgileri doğrulama olarak saymak
Süpürme, pin-bar biçimi ve CLV aynı mumu kodlayabilir. Ek bilgiyi özellikleri sırayla çıkararak ölçün.
Girişin geriye dönük olarak iyileştirilmesi
Kapanışta bilinen bir sinyal, daha önceki dip noktasında alım yapılmasına izin vermez.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Geçerli bir tarama işlemi yüksek hacim gerektirir mi?
Geometrik temel sürümde gerekmez. RVOL gruplarındaki sonuçları değerlendirin; yüksek hacim şartı ayrı strateji sürümü oluşturur.
Yukarı yönlü süpürme her zaman açığa satılmalı mı?
Hayır. Seviyenin üzerinde kapanan bir penetrasyon, kırılma veya kabul hipotezine aittir. Tam bir geri kazanım bile daha sonra başarısız olabilir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Liquidity SweepsLuxAlgo on TradingView. Orijinal gösterge açıklaması okundu; betik çalıştırılmadı veya denetlenmedi. Kontrol tarihi: .
- Futures Order TypesCME Group. Emirlerin işleyişi okundu; bu, dedektörün başarısını doğrulamaz. Kontrol tarihi: .
- Stop-Loss Orders and Price Cascades in Currency MarketsFederal Reserve Bank of New York. Carol Osler araştırmasının özeti okundu; ampirik kapsamı FX piyasasıdır. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin