Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Uydurulan Doğru, Gözlenen Pencereyi Tanımlar
- Yalnız Tespit Mumundan Önceki Veriye Model Uydurun
- Kanal içindeki bir geri dönüş başarılı veya başarısız olabilir.
- Sabit katsayılar yine de hareketli bir merkezi ima edebilir.
- Artık Kontrolleri Kârlılık Belgesi Değildir
- Hacim, Kanalı Değiştirmeden Olayları Filtreleyebilir
- Zaman Sıralı Testler ve Karşılaştırma Stratejileri
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Fidelity regresyon göstergesini; statsmodels ve NIST model uydurma ile tanı kontrollerini açıklar. Hiçbiri önerilen kanal içine dönüş stratejisinin kârlılığını kanıtlamaz.
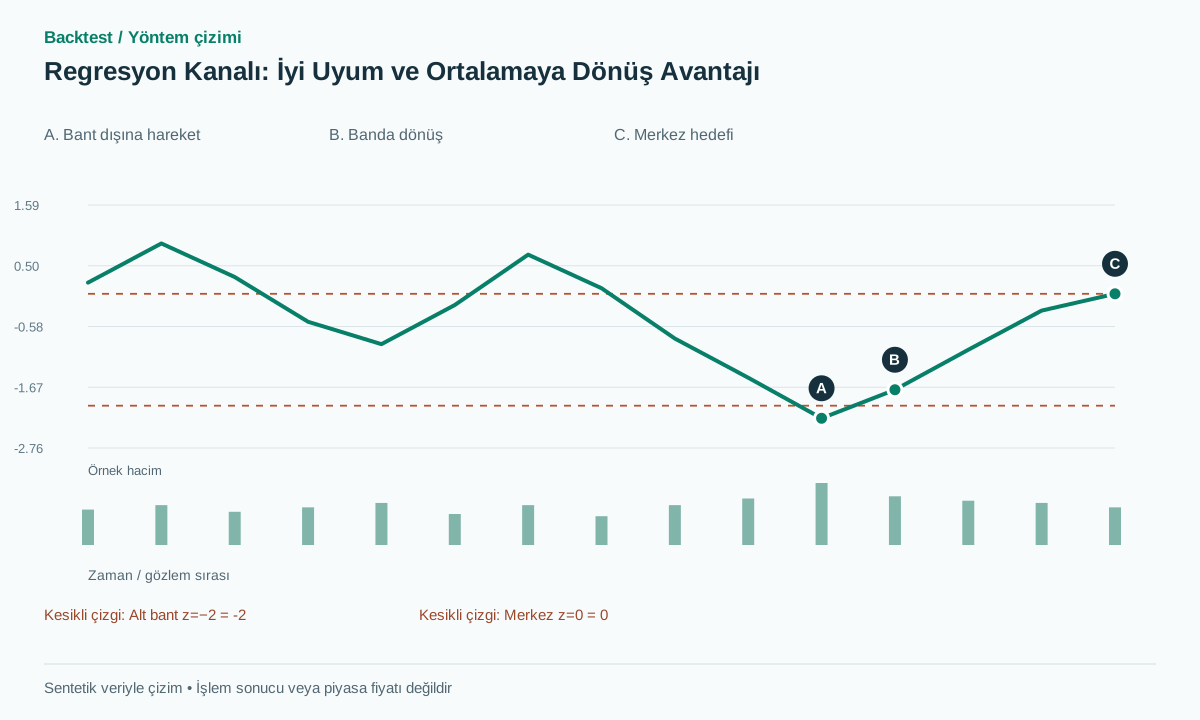 Çizimi tam boyutta aç
Uygulamalı iş akışı
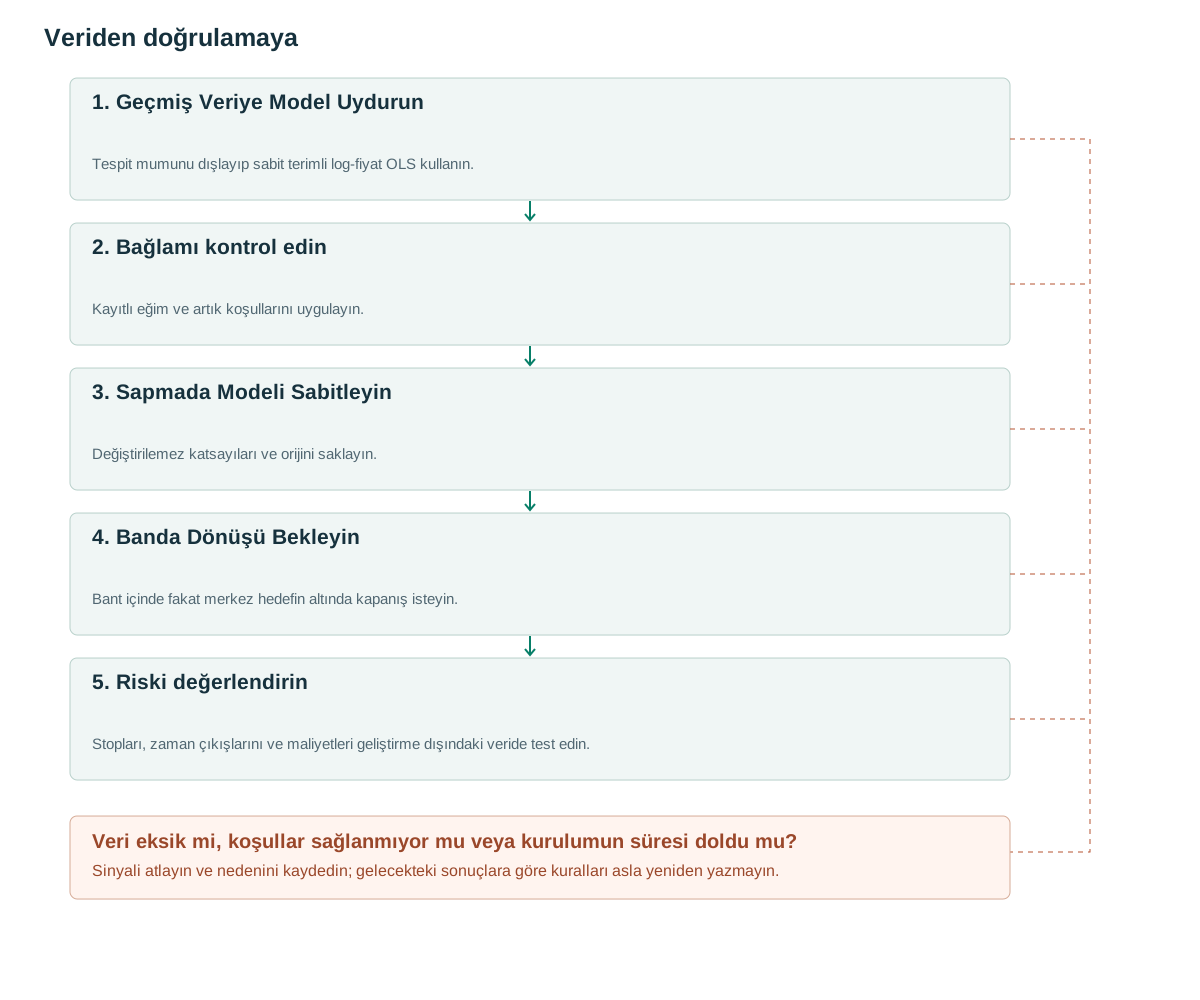
- Geçmiş Veriye Model UydurunTespit mumunu dışlayıp sabit terimli log-fiyat OLS kullanın.
- Bağlamı kontrol edinKayıtlı eğim ve artık koşullarını uygulayın.
- Sapmada Modeli SabitleyinDeğiştirilemez katsayıları ve orijini saklayın.
- Banda Dönüşü BekleyinBant içinde fakat merkez hedefin altında kapanış isteyin.
- Riski değerlendirinStopları, zaman çıkışlarını ve maliyetleri geliştirme dışındaki veride test edin.
Uydurulan Doğru, Gözlenen Pencereyi Tanımlar
Fidelity, Linear Regression Indicator göstergesini N döneme uydurulan doğrunun uç noktasıyla tanımlar [1]. Bu makale betimleyici fikre artık bantları ekler. Merkezin eğimli olması, doğrunun çok altında fiyatın otomatik olarak temel açıdan ucuz veya yakında yükselecek olduğu anlamına gelmez.
İki soruyu ayırın: doğru geçmiş pencereyi ne kadar iyi açıklıyor; bugünkü sapma sonraki getiriyi öngörüyor mu? R² ilkini yanıtlar. Sürekli düşüşte R² yüksek olabilir, ancak doğrunun altından alımlar tekrar tekrar kaybedebilir.
Kanal ortalamaya dönüş veya trend devamı için kullanılabilir; bunlar rakip hipotezlerdir. Aşağıdaki temel sürüm alt bant dışına hareketi ve sabitlenmiş alt bandın içine dönüşü bekler. Geçmişte ortalamaya dönüş işlemi başarısız oldu diye momentum stratejisine geçmez.
Yalnız Tespit Mumundan Önceki Veriye Model Uydurun
j=0…N−1 için y[j]=log(C[j]) belirleyin, y=a+bj doğrusunu sıradan en küçük karelerle uydurun. Artıklar e[j]=y[j]−a−bj; ölçekleri s=sqrt(sum(e²)/(N−2)) olur. Pencereden h adım sonra m(h)=a+b(N−1+h), fiyat bantları exp(m(h)±ks). Öneri N=60, k=2; sıfır veya negatif fiyatları ve sıfıra yakın s değerini reddedin.
statsmodels OLS verilen tasarım matrisine sabit terimi otomatik eklemez [2]; sabit sütun ekleyin. Modeli t−1 dahil geçmişe uydurun ve t mumunun kapanışını h=1 konumunda değerlendirin. t dahil edilirse şok, kendisini ölçen merkezi ve genişliği değiştirebilir.
Önerilen bant bağlam filtresi abs(b)×(N−1)/s≤1, uydurulan sürüklenmeyi artık ölçeğiyle karşılaştırır. Bu tarama kuralıdır, durağanlık testi değildir. Bant dışına hareket aday oluşturduğunda a, b, s, başlangıç indeksi ve modelin girdi penceresini kaydedin. Aktif adaya yeniden model uydurmayın.
Süre sonu, tetiklemeden önce uygulanmalıdır. Sözde kod bu sırayı belirtir, ilk bant dışına harekette previous_z değerini başlatır. Eksik veri, sonlu olmayan model sonuçları ve sıfır artık ölçeği adayı kapatır; sıfıra bölme veya yapay aşırı z-skoru üretilmez.
if no_candidate:
    if invalid_or_nonpositive(close[t-N:t+1]): return
    a,b,s = fit_log_ols(close[t-N:t], with_intercept=True)
    if not finite(a,b,s) or s <= min_residual_scale: return
    regime_ok = abs(b)*(N-1)/s <= 1.0
    z = (log(C[t])-(a+b*N))/s
    if regime_ok and z < -2:
        freeze_candidate(a,b,s,origin=t-N,expiry=t+10,
                         previous_z=z,excursion_low=L[t])
else:
    if t > candidate.expiry:
        expire(); return
    j = t-candidate.origin
    z = (log(C[t])-(candidate.a+candidate.b*j))/candidate.s
    update_excursion_low(L[t])
    if candidate.previous_z < -2 and -2 <= z < 0:
        emit_long(t)
    candidate.previous_z = z
# Never refit an active candidate or backfill historical channels.
Kanal içindeki bir geri dönüş başarılı veya başarısız olabilir.
Sentetik örnek: merkez yaklaşık 100, eğim 0, log-artık ölçeği s=0.01. İki sigma alt bant yaklaşık 98.02, üst bant 102.02 olur. 97.8 alt bant dışındadır; sonraki 98.3 kapanışı içeri döner. 98.4 giriş, 97.5 stop ve 100 hedef; 0.9 risk, 1.6 potansiyel kazanç, maliyet öncesi yaklaşık 1.78R verir.
Başarılı sentetik fiyat yolu önce 100 hedefine ulaşır. Başarısız yolda yeni bilgi fiyatı 96 ve sonra 94 düzeyine indirir. Pozisyon 97.5 yakınında gerçekleşebilir fiyatla, boşluk varsa daha kötü fiyatla stop olmalıdır. Geçmişe iyi uyum, fiyatı üreten ortamın değişmesini engellemez.
Düşüşten sonra sigma değerini genişletmeyin ve önceki stop noktasının aslında hiç kırılmadığını ilan etmeyin. Bu, sonucu kullanarak karar anlık görüntüsünü değiştirecektir. Gelecekteki adaylar için model güncellemeleri, mevcut bir işlemin muhasebesini değiştirmemelidir.
Başka bir yol 97.8 düzeyinden doğrudan 101 seviyesine sıçrar. Bant içine dönse de temel sürüm z<0 ister; merkez hedefinin üstünde almaz. Kural önceden sabittir, kötü ödül-risk oranı bırakan fiyat boşluğu görüldükten sonra eklenmez.
Sabit katsayılar yine de hareketli bir merkezi ima edebilir.
a ve b katsayılarının sabit olması, projekte merkezi yatay yapmaz; zaman ilerledikçe merkez ilk eğimde ilerler. Sinyalde hedefi beklenen giriş zamanına projekte merkeze sabitleyin; stopu tüm bant dışı hareketin en düşük fiyatından tampon çıkararak onun altına koyun.
Önerilen pozisyon, hedef veya stopa gelmezse on mum sonra zaman çıkışı yapar. Aday süresi ve pozisyon zaman çıkışı ayrı saatlerdir: biri banda dönüş bekleyişini, diğeri giriş sonrası tutmayı sınırlar. İşlem açılınca aday süresini yanlışlıkla uzatmamak için ikisini saklayın.
Gerçekleşme beklenen giriş zamanını aşarsa sabit hedefin korunacağını mı, ekonomik kuralla planın emir gönderilmeden iptal edileceğini mi önceden tanımlayın. Potansiyel kazancı cazip göstermek için gerçekleşme sonrası hedefi taşımayın.
Hızlı hareketlerde sonraki açılış ve gerçekleşebilir kotasyon varsayımlarını karşılaştırın. Geçmişte çizginin aşılması, çizgi fiyatında kesin gerçekleşme değildir. Hedef bekleyen limit emriyse etkinleşme, miktar ve olası gerçekleşmemeyi modelleyin; sonraki mum merkezi kapsadı diye o fiyatı otomatik kazanç hesabına eklemeyin.
Artık Kontrolleri Kârlılık Belgesi Değildir
NIST, bağımsızlık ve sabit varyans gibi klasik artık varsayımlarını ele alır [3]. Finansal fiyatlar bu varsayımları ihlal edebilir. Dolayısıyla ±2s, bir sonraki fiyat için kendiliğinden 95% tahmin aralığı oluşturmaz; geleneksel bir OLS eğim p-değeri de işlem yapılabilir bir avantajın kanıtı değildir.
Artıkların otokorelasyonunu, dağılım kuyruklarını ve pencereler arasında s kararlılığını inceleyin. Artıkların uzun süre bir yanda kalması stratejinin yeni trende karşı işlem yaptığını gösterebilir. Kontroller yalnız olumlu geçmiş dönemleri seçmeye değil model davranışını açıklamaya yarasın.
Pratik bir karşılaştırma, her aday için dondurulmuş anlık görüntüler tutar ve fiyat hareketini bu anlık görüntülere göre çizer. Görünürdeki geri dönüş yalnızca tekrar tekrar uyarlanmış bir merkezin fiyata doğru hareket etmesi nedeniyle meydana geliyorsa, bu durum fiyatın orijinal referansına dönmesinden ziyade model adaptasyonu etkisidir.
R², standart hata ve z-skoru farklı amaçlara hizmet eder. R² uyumu tanımlar, standart hata pencere içi artık ölçeğini özetler ve z-skoru bu sabit ölçek altındaki mevcut sapmayı ifade eder. Hiçbiri bir sonraki işlemin kazanma olasılığı olarak yeniden etiketlenmemelidir.
Hacim, Kanalı Değiştirmeden Olayları Filtreleyebilir
Bir hipotez, yeniden fiyatlandırmaya eşlik edebilen olağandışı yüksek RVOL sırasında harekete karşı işlem yapmaktan kaçınır. Rakip hipotez, bant dışına harekette yüksek, geri dönüşte daha sakin faaliyet arar. İşlem sonuçlarını incelemeden özelliği seçip kaydedin; iki açıklamayı işinize geldiğinde sırayla kullanmayın.
Seansın karşılaştırılabilir saatini temel alın; varsa spread ve zaman damgalı haberleri kaydedin. Tamamlanmış bant dışı hareketin hacmi, hareket bitmeden önce karara girmesin. Dönüş teyidinde gözlenen hareket özetlenebilir; özelliğin available_at değeri son girdi gözleminin zamanını yansıtmalıdır.
OLS'yi hacim ağırlıklı regresyona değiştirmek, modelin kendisini de değiştirir. Bunu, ağırlıksız temel modele karşı ayrı bir sürüm olarak değerlendirin. Aksi takdirde, hacimden elde edilen bildirilen bir fayda, hangi bileşenin önemli olduğunu belirlemeden, değişen bir merkezi, değişen bir artık ölçeğini ve değişen bir giriş filtresini birleştirebilir.
Zaman Sıralı Testler ve Karşılaştırma Stratejileri
Aynı giriş, çıkış ve maliyet kurallarında kanalı yatay Bollinger türü ortalama ve eğimsiz z-skoru temel sürümüyle karşılaştırın. Geliştirme verisinde N, k ve bağlam filtresini seçip son görülmemiş test kümesini koruyun. Aynı bant dışı hareketin sonucunu iki veri bölümüne taşıyacak örtüşen işlem etiketi zaman aralıklarını ayıklayın.
Test verileri sabit terimi, t−1 pencere sonunu, log ölçeğini, serbestlik derecelerini, sıfır s, eksik gözlemleri ve gelecek eklendiğinde geçmiş kararların değişmemesini doğrulasın. Süresi dolduktan sonraki mumda banda dönen aday, geç sinyal vermeden süresi dolmuş kalmalıdır.
Net getiriyi, uç kuyruk kayıplarını, işlemsiz süreyi ve önceden tanımlı rejimlere göre sonucu raporlayın. Gerçekleşmeleri ve fiyat boşluklarını stres testine sokun. Kârlılık belirsiz boşluk mumunda tam merkez fiyatından gerçekleşme sayılmasına bağlıysa ekonomik sonuca varmadan modeli düzeltin.
Daha yüksek dereceli bir polinom, istikrarsız ekstrapolasyon ve daha fazla araştırma seçeneği eklerken, geçmişe daha yakın bir uyum sağlayabilir. Doğrusal temel çizgi, katsayıları, projeksiyonu ve başarısızlık durumları doğrudan denetlenebildiği için değerlidir.
Yaygın hatalar
Geçmiş Kanallara Yeniden Model Uydurmak
Mevcut çizgi, önceki sinyalleri yeniden yazarak grafiğin sürekli olarak doğru görünmesini sağlıyor.
R²'yi kazanma oranına dönüştürmek
Örneklem içi açıklayıcı uyum, tahmine dayalı işlem performansı ile aynı şey değildir.
Rejim Değişimine Karşı İşlem Yapmak
Yeni bilgiler enstrümanın fiyatını yeniden belirlediğinde eski kanal önemini kaybedebilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Regresyon analizi her zaman Bollinger Bantları analizinden daha mı iyidir?
Hayır. Eğim ve model tercihleri ekler. Katkılarını ayırmak için aynı işlem ve gerçekleşme kurallarında karşılaştırın.
Bir polinom, uyumu iyileştirebilir mi?
Araştırılabilir, ancak serbestlik derecelerini ve ekstrapolasyon riskini artırır. Yalnızca daha yakın bir tarihsel uyum, daha iyi bir strateji oluşturmaz.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Linear Regression IndicatorFidelity. Regresyon göstergesinin çizgi uç noktası tanımı okundu. Kontrol tarihi: .
- statsmodels OLSstatsmodels. OLS sabit terimi, eksik veri ve model uydurma davranışı okundu. Kontrol tarihi: .
- Are the model residuals well-behaved?NIST/SEMATECH. Klasik artık varsayımları okundu; bunlar piyasanın öngörülebilirliği hakkında sonuç değildir. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin