Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Referans mumunu seçmeden önce impulsu tanımlayın
- Tekrarlanabilir bir çapa seçme algoritması
- Hacmi, ayrı ve test edilebilir özellikler olarak kullanın.
- Sentetik blok oluşturma ve başarısız bir yeniden test
- İlk yeniden test, geçersiz kılma ve bölge ömrü
- Çapa, basit bir geri çekme bölgesine göre daha iyi bir performans sağlıyor mu?
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Orijinal uygulamalar farklı blok tanımları ve gövde/tam aralık seçenekleri sunmaktadır. Aşağıdaki sürümlü teklifin karlı getiriler sağladığı gösterilmemiştir.
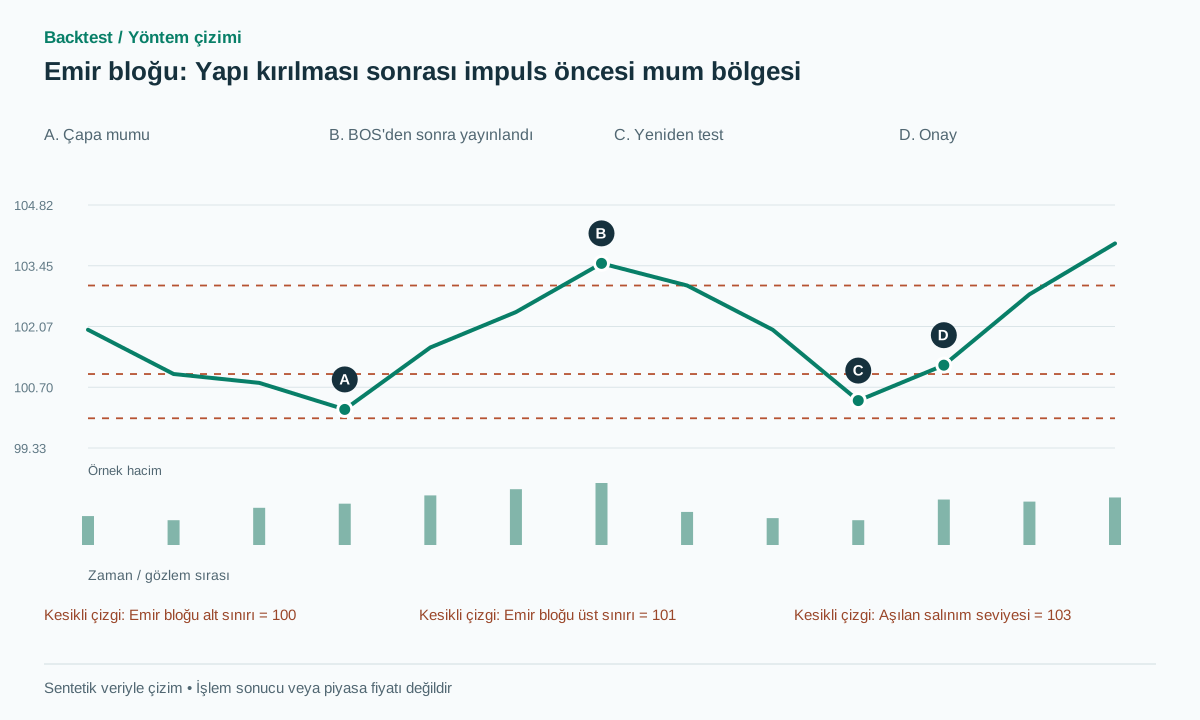 Çizimi tam boyutta aç
Uygulamalı iş akışı
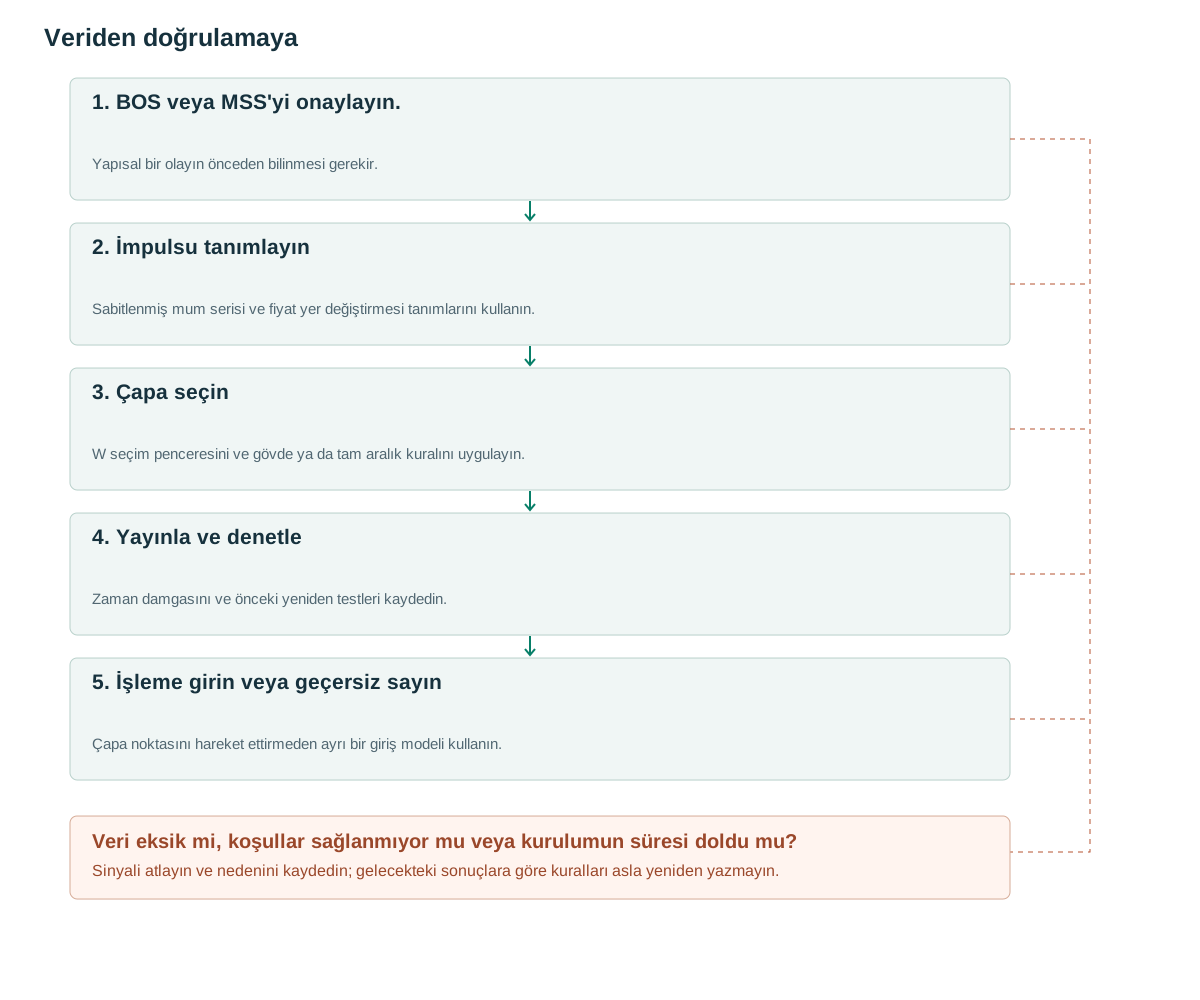
- BOS veya MSS'yi onaylayın.Yapısal bir olayın önceden bilinmesi gerekir.
- İmpulsu tanımlayınSabitlenmiş mum serisi ve fiyat yer değiştirmesi tanımlarını kullanın.
- Çapa seçinW seçim penceresini ve gövde ya da tam aralık kuralını uygulayın.
- Yayınla ve denetleZaman damgasını ve önceki yeniden testleri kaydedin.
- İşleme girin veya geçersiz sayınÇapa noktasını hareket ettirmeden ayrı bir giriş modeli kullanın.
Referans mumunu seçmeden önce impulsu tanımlayın
"Güçlü bir yükselişten önceki son düşüş mumu" ifadesi iki soruyu cevapsız bırakıyor: Yükseliş ne kadar güçlü olmalı ve ne zaman tamamlanmış sayılır? Gelecekteki tüm harekete bakıp ardından solundaki en güzel mumu seçmek, uygulanabilir bir yayın zamanı olmaksızın cazip bir bölge oluşturuyor.
Order Blocks & Breaker Blocks aracı gövde veya tam mum bölgeleri sunar [1]; SMC uygulaması çeşitli yapı ve blok türleri içerir [2]. Burada tek referans mumunun fitiller dahil tüm aralığı kullanılır; bölge yalnız BOS veya MSS bilindikten sonra yayınlanır. Mumun konumundan işlemcilerin kimliği çıkarılmaz.
Daha geniş bölgeler, daha fazla geri dönüşü başarılı dokunuş olarak sayar ancak genellikle daha geniş bir koruma gerektirir. Dar bölgeler, ödül/risk açısından cazip görünebilirken, spread'e karşı daha hassas hale gelir. Tek başına dokunuş oranı veya sekme oranı, hangi sınır kuralının ekonomik olarak tercih edilebilir olduğunu belirlemez.
Tekrarlanabilir bir çapa seçme algoritması
Yükseliş yönlü BOS/MSS teyit edilen t kapanışında, t üzerinde biten son ardışık yükseliş mumları serisini bulun; önerilen sınır M=3 bardır. Doji seriyi keser. Başlangıcı s olsun; A_ref=ATR14[s−1] ile (C[t]−O[s])/A_ref≥1 şartını arayın. Ardından s öncesindeki önerilen W=4 barlık pencerede son düşüş mumunu seçin. Böyle bir mum yoksa blok oluşturmayın.
Referans mumu j için zone=[L[j],H[j]], published_at=t ve eligible_from=t+1 tanımlayın. occurred_at=j yalnız geçmiş zaman kaydıdır. Bölgeyi ve A_ref değerini koruyun. Düşüş sürümü yönleri ters çevirir: düşüş mumları serisinden önce yükseliş referans mumu aranır. M, W ve bir ATR büyüklüğündeki hareket, kaynak yazarın parametreleri değil önerilen araştırma tercihleridir.
Dokunulmamışlık, fiyat bölgeden ayrıldığında başlar; BOS yayınından önceki aralık da sayılır. Ayrılış ile yayın arasında geri dönüş varsa prepublication_retest=true kaydedin. Yalnız ilk dokunuşu kullanan sürüm bu bloğu dışlayabilir. Yeni çizilmiş blok otomatik olarak dokunulmamış değildir.
Yükseliş mumları serisi M sınırını aştığında ne yapılacağını kesin tanımlayın. Bu temel sürüm, hareket şartı sağlanana kadar seriyi sınırsız uzatmak yerine son M mumu değerlendirir. Seçilen s ve j değerlerini saklayın; sonraki tekrar, tüm gelecek impulsu yeniden aramak yerine aynı seçimi üretmelidir.
on_confirmed_bullish_structure_break(t):
  s = start_of_final_bullish_run(t,max_bars=3)
  if s is None or not valid_history_before(s,lookback=4): return
  A = ATR14[s-1]
  if not finite_positive(A): return
  if (C[t]-O[s])/A < 1: return
  j = last_bearish_bar(s-4,s-1)
  if j is None: return
  zone = [L[j],H[j]]
  publish(zone,original_bar=j,known_at=received_close_time(t),
          eligible=t+1,A_ref=A,
          prior_retests=count_since_departure(zone,j,t))
Hacmi, ayrı ve test edilebilir özellikler olarak kullanın.
Çapa hacmini, dürtü hacmini ve geri dönüş hacmini ayrı ayrı ölçün. Yüksek çapa hacmi otomatik olarak daha iyi bir blok oluşturmaz: mum çubuğu dağılımı veya iki yönlü ticareti yansıtabilir. Aksi takdirde aynı olan BOS onaylı blokları, RVOL filtresiyle ve filtresiz olarak karşılaştırın.
Geri dönüş hacmi, dürtü hacminden düşükse, süre ve günün saatini kontrol edin. Ham toplamları kullanarak üç barlık bir dürtüyü tek barlık bir geri çekilme ile karşılaştırmak, mekanik olarak daha küçük pencereyi tercih eder. Ayrıca fiyat bölgeyi tekrar ziyaret ettiğinde spread'i ölçün; dar bir blok, işlem maliyetlerini karşılamak için çok az alan bırakabilir.
İmpuls içindeki FVG başka bir özelliktir. FVG, fiyat yer değiştirmesi ve BOS aynı güçlü mumdan kaynaklanabilir; üç keyfî güven puanı bağımsız desteği abartabilir. Ortak olay kökenini saklayın ve deneyde her koşulu ayrı ekleyin.
Sentetik blok oluşturma ve başarısız bir yeniden test
Varsayımsal düşüş referans mumu j için O=100.80, H=101, L=100 ve C=100.20 olsun. Sonraki yükseliş serisi 103.50 kapanışına ulaşır ve önceden bilinen 103 salınım seviyesini aşar; seri öncesi ATR değeri 1 olur. Yükseliş bloğu [100,101], orta noktası 100.50 olur; ancak BOS kapanışında kullanılabilir.
Daha sonraki test 100.40 seviyesine ulaşır ve 101.20 fiyatından kapanır; önerilen tepki şartı olan üst sınır artı b=0.10 üzerinde kapanışı sağlar. 101.25 giriş, 99.90 stop ve 103.95 hedef ile risk 1.35, potansiyel kazanç 2.70, yani maliyet öncesi 2R olur. Orta noktada 100.50 limit girişi yalnız emir geri dönüşten önce mevcutsa ve gerçekleşme modeli izin veriyorsa geçerlidir.
Başarısız senaryoda fiyatın geri dönüşü 99.70 seviyesine ulaşır ve 99.80 kapanışı yapar. Teyit bekleyen sürüm giriş yapmaz. Önceden bekleyen orta nokta limit emri gerçekleşip pozisyon 99.88 fiyatından kapanmış, 100.50 girişine göre 0.62 kaybetmiş olabilir. Başarısız işlemi yapısal olarak geçerli göstermek için referansı, dibi 99.50 olan eski bir mumla değiştirmeyin. j başlangıçta W=4 dışında ise zaten blok oluşturulmamalıydı.
İlk yeniden test, geçersiz kılma ve bölge ömrü
Önerilen temel sürüm, yayından sonraki 30 barı ve yalnız ilk uygun yeniden testi, ardından zone_high+b üzerinde kapanışı kabul eder. Fiyat zone_low−b altında kapanırsa, ayrıca tanımlanan ana yapı koşulu bozulursa veya adayın süresi dolarsa girişten önce adayı iptal edin. Önceden bekleyen limit emrinin etkin olduğu sıradaki gerçekleşmelerini, bar kapanışında kararlaştırılan iptalden önce işleyin.
Bölge dışındaki stop ile daha büyük salınım dışındaki stop farklı risk politikalarıdır. Pozisyonu fiili giriş fiyatı, stop mesafesi ve enstrümanın fiyat birimi başına değeriyle boyutlandırın. Önceden belirlenen spread/risk sınırı girişi reddedebilir; kaybeden işlemleri gördükten sonra seçilemez. Borsa emir belgeleri gerçekleşme katmanını tanımlamaya yardımcı olur [3].
Blok başarısız olduğunda FAILED kaydını koruyun. Sonraki breaker, parent_ob_id taşıyan yeni adaydır; eski zararı başarılı bölgeye dönüştüren yeniden yazım değildir. İlk ve ikinci dokunuş hipotezlerini karşılaştırmak için her dokunuşu saklayın.
Örtüşen zaman dilimlerinde birkaç referans mumu uygunsa pozisyonları otomatik olarak biriktirmeyin: hepsini aynı impuls üretmiş olabilir. Portföy kuralı tek işlem seçmeli veya sabit olay bütçesini paylaşmalıdır; reddedilen alternatifler araştırma için tutulmalıdır.
Çapa, basit bir geri çekme bölgesine göre daha iyi bir performans sağlıyor mu?
Faydalı kontroller arasında farklı bir ön-impuls mumu veya aynı hareketten sabit bir yüzdelik geri çekilme bölgesi yer alır. Genişlik, mesafe, yaş ve trendi eşleştirin. Görünür avantaj yalnızca giriş noktasını fiyata daha yakın yerleştirmekten kaynaklanıyorsa, bu özel bir kurumsal envanter mekanizmasına dair kanıttan farklıdır.
Her anda yalnız o ana kadar olan geçmişi kullanarak tekrar oynatma, bölgenin ancak yayın zamanında belirdiğini göstermelidir. Son grafikte kalanları seçmek yerine başarısız blokları da koruyun. Blok sayısı, yeniden test sıklığı, gerçekleşmeyen giriş oranı, net beklenen sonuç, düşüş ve maliyetleri R cinsinden raporlayın.
Yeni veride yakın M/W değerlerini, gövde veya fitil sınırlarını ve TTL süresini test edin. Dokunulmamışlık seçiminin maliyetini ölçmek için yayından önce fiyatın dokunduğu blokları ayrı grup yapın. Yüzlerce referans kuralı arayıp tek ikna edici grafik göstermek yöntemi doğrulamaz.
Yaygın hatalar
Her mum çubuğu bir emir bloğu haline gelir.
Bir dürtü ve yapı kırılması bağlamı olmadan, dedektör yeterince spesifik değildir.
Stop sonrası referans mumunu değiştirmek
Bu, zarar eden örnekleri siler ve bölge düzeyinde hayatta kalma yanlılığı oluşturur.
Yeni çizilmiş olanın dokunulmamış olduğu varsayılıyor.
Güncelliğin, yayınlanmadan önceki süreyi de içermesi gerekir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Bir emir bloğu, bankanın beklemede olan limit emri midir?
Bu, mum grafiklerinden anlaşılamaz. Burada sadece açık kurallarla seçilmiş bir fiyat bölgesi söz konusudur.
Mum gövdesi, fitiller dahil tüm aralıktan daha mı iyidir?
Bu seçenekler genişliği, emir gerçekleşmelerini ve korumayı değiştirir. Aynı fırsat kümesinde geliştirme örneklemi dışında karşılaştırın.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Order Blocks and Breaker BlocksLuxAlgo on TradingView. Aracın asıl açıklaması, gövde/tam aralık seçenekleri ve yön değişimindeki davranışı okundu. Kontrol tarihi: .
- Smart Money ConceptsLuxAlgo on TradingView. Tek bir uygulama incelendi; evrensel piyasa standardı olarak alınmadı. Kontrol tarihi: .
- Futures Order TypesCME Group. Sinyal tespitiyle emir gerçekleşmesini ayırmak için emir mekanikleri okundu. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin