Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Hacim ağırlıklı referansın ölçtüğü şey nedir?
- İlk işlemi, eşitliği ve her bir ters işlemi belirtin.
- Maliyetler, düşük kazanma oranına sahip bir sistemin hayatta kalıp kalmayacağını belirler.
- Hesap nominal değeri ve ETF'nin iç kaldıraç oranı
- Sentetik trend yakalama ve tekrarlanan ani dalgalanmalar
- Kırılgan varsayımları test eden bir doğrulama planı
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Yazarlar, 2 Ocak 2018 ile 28 Eylül 2023 arasında QQQ için +671% getiri, 2.1 Sharpe ve 9.4% azami gerileme; TQQQ için +8,242% getiri, 1.7 Sharpe ve 36.1% azami gerileme raporlar. Model hisse başına $0.0005 komisyon ve sıfır kayma varsayar. Bunlar yayımlanan geri test sonuçlarıdır, doğrulanmış canlı işlem sonuçları değildir. [1]
 Çizimi tam boyutta aç
Uygulamalı iş akışı
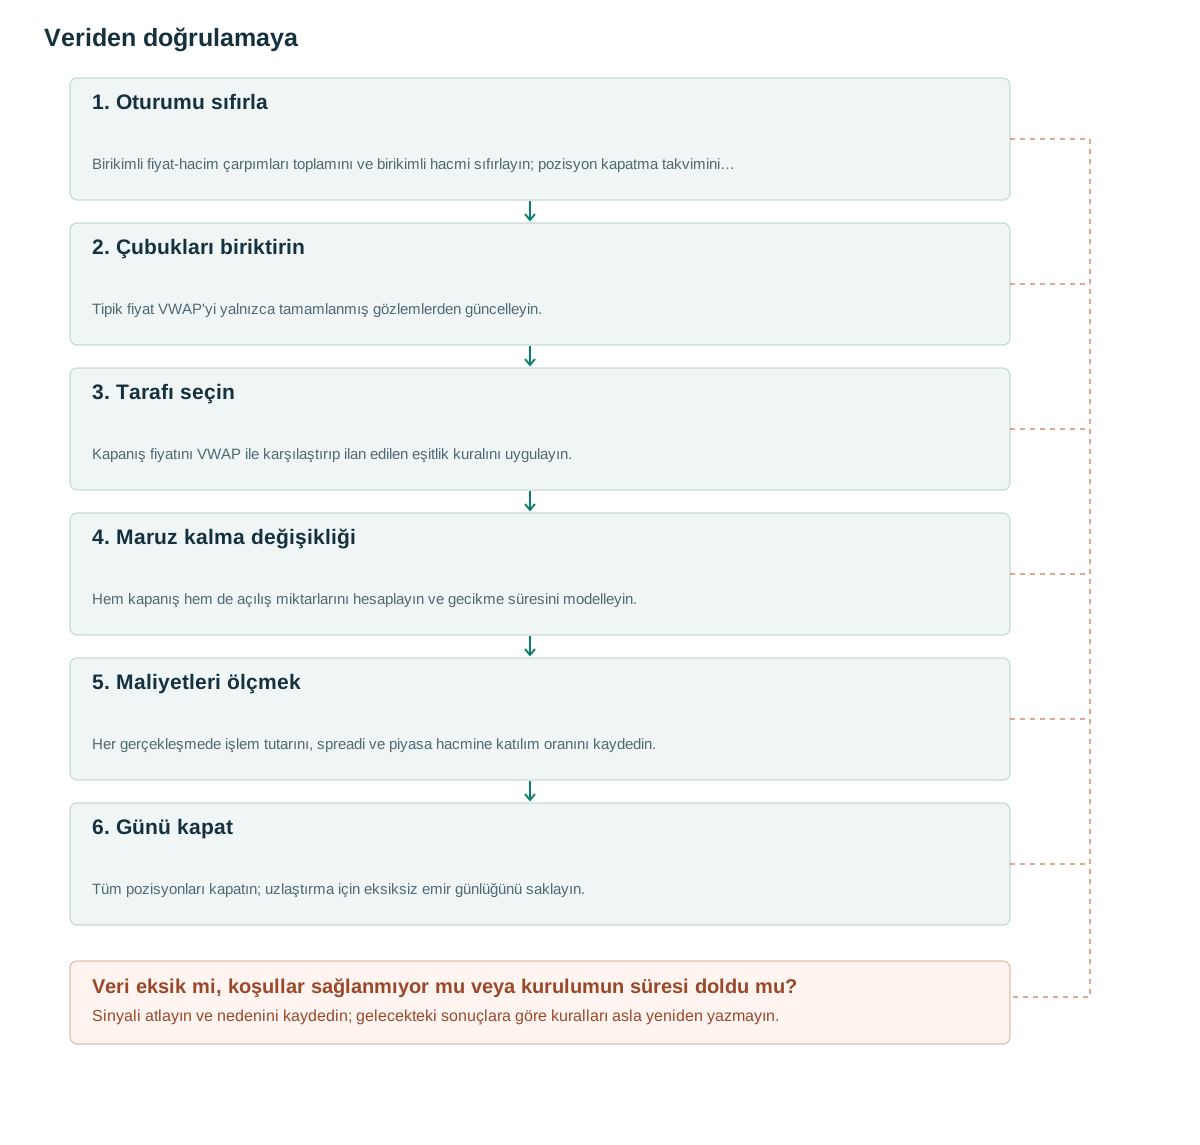
- Oturumu sıfırlaBirikimli fiyat-hacim çarpımları toplamını ve birikimli hacmi sıfırlayın; pozisyon kapatma takvimini belirleyin.
- Çubukları biriktirinTipik fiyat VWAP'yi yalnızca tamamlanmış gözlemlerden güncelleyin.
- Tarafı seçinKapanış fiyatını VWAP ile karşılaştırıp ilan edilen eşitlik kuralını uygulayın.
- Maruz kalma değişikliğiHem kapanış hem de açılış miktarlarını hesaplayın ve gecikme süresini modelleyin.
- Maliyetleri ölçmekHer gerçekleşmede işlem tutarını, spreadi ve piyasa hacmine katılım oranını kaydedin.
- Günü kapatTüm pozisyonları kapatın; uzlaştırma için eksiksiz emir günlüğünü saklayın.
Hacim ağırlıklı referansın ölçtüğü şey nedir?
Seans VWAP, fiyat-hacim çarpımları toplamının birikimli hacme bölünmesidir. İşlem düzeyinde her işlem fiyatı kendi hacmiyle ağırlıklandırılır. Mum yaklaşımı ise genellikle (H+L+C)/3 gibi temsili mum fiyatını seçip mum hacmiyle ağırlıklandırır. Geniş bir mumda işlemler belirli fiyatlarda yoğunlaştığında bu tanımlar farklı sonuç verebilir.
100 ve 102 fiyatlarında ve 100 ve 300 işlem hacimlerinde iki sentetik gözlemi ele alalım. Bunların VWAP değeri (100×100+102×300)/400=101.50'dir. Ağırlıksız ortalama 101.00'dir. Aradaki fark, daha fazla hissenin el değiştirdiği yerleri yansıtır; ancak bu, daha yüksek işlem hacmine sahip katılımcıların bilgilendirilmiş olduğunu veya fiyatın ortalamalarına geri dönmesi gerektiğini kanıtlamaz.
Oturum sıfırlaması tanımın bir parçasıdır. Birkaç gün önce başlayan sabitlenmiş bir VWAP farklı bir referanstır. TradingView'in dokümantasyonu hesaplama ve sabitleme seçeneklerini açıklamaktadır, ancak bir gösterge tanımı, bir kesişme kuralının kar getirdiğinin kanıtı değildir. [3]
Devamlılık hipotezi, VWAP'nin bir tarafında kalmanın gün içi yönlü bir hareketi belirleyebileceğini öne sürer. Kümülatif ortalaması etrafında salınım yapan bir piyasa ise tam tersi bir ortam yaratır: tekrarlanan işlem maliyetlerini karşılayacak kadar hareket olmaksızın birçok yönlü değişiklik meydana gelir.
İlk işlemi, eşitliği ve her bir ters işlemi belirtin.
Araştırma kuralı ilk tamamlanan dakikadan sonra işlem yapar: VWAP üzerinde uzun, altında kısa pozisyon; kesişmede yön değiştirme ve gün sonunda bütün pozisyonları kapatma. Hesap düzeyinde ek borçlanma çarpanı olmadan hesap sermayesi kadar nominal tutar kullanılır. [1] TQQQ yine de kendi içinde kaldıraç taşır; bu ayrı analiz edilmelidir.
Sözde kod, önerilen nedensel bir uygulamadır. Yalnızca tamamlanmış çubukları toplar, tam eşitlik durumunda önceki tarafı korur ve sinyal kullanılabilir hale geldikten sonra bir hedef gönderir. Eşitlik işleme, açık bir uygulama kuralıdır. Farklı bir kuralın kullanılması, yalnızca başka bir test edilmiş kural olarak kaydedilmesi koşuluyla kabul edilebilir.
Değişmeyen bir hedef, başka bir giriş oluşturmamalıdır. +100 hisselerinden −100 hisselerine geçiş, 200 hisselerinin satılmasını gerektirir: 100 uzun pozisyonu kapatır ve 100 kısa pozisyonu açar. Tek bir 100 hisse işlemi için ücret alan bir simülatör, tersine dönüş işlem hacmini olduğundan düşük gösterir.
Sipariş işleme sürecinde, bekleyen siparişler için de bir politika gereklidir. Yeni bir sinyal geldiğinde önceki hedef tam olarak karşılanmamışsa, bir sonraki hedefi göndermeden önce gerçek pozisyon ve bekleyen miktar uzlaştırılmalıdır. Anlık tam dolum simülasyonu, hızlı tersine dönüşler sırasında bu sorunu gizleyebilir.
Seansın pozisyon kapatma saatinde bekleyen emirlerin iptali ve pozisyonların sıfırlanması yeni sinyal üretiminden önce gelir. Kod taslağı temel mantığı gösterir; olay zamanlayıcısı, kısaltılmış borsa seanslarında da bu önceliği uygulamalıdır.
on_session_start():
    cum_pv = 0; cum_volume = 0
    target_side = 0
on_completed_minute(bar):
    typical = (bar.high + bar.low + bar.close) / 3
    cum_pv += typical * bar.volume
    cum_volume += bar.volume
    if cum_volume <= 0: return
    vwap = cum_pv / cum_volume
    new_side = sign(bar.close - vwap)
    if new_side == 0: new_side = target_side
    if new_side != target_side:
        target_side = new_side
        submit_target_after_signal(target_side, budget=available_equity)
on_session_liquidation_deadline():
    cancel_pending_orders()
    submit_flat()
Maliyetler, düşük kazanma oranına sahip bir sistemin hayatta kalıp kalmayacağını belirler.
Kaynak, QQQ için 21,967 işlem ve 17.0% kazanma oranı; TQQQ için 22,399 işlem ve 17.2% kazanma oranı bildirir. [1] Strateji, çoğu kez kazanmaktan ziyade kazanan işlemlerin kazanç büyüklüğünün kaybedenlerin kayıp büyüklüğüne oranına dayanır. Düşük isabet oranı, işlem tutarını ve kısa kayıp dizilerinin yönetimini değerlendirmede belirleyici kılar.
Sentetik bir örnekte, 100 hissesini 100.02 fiyatından alıp 100.22 fiyatından satmak, $20 brüt kar sağlar. Gidiş-dönüş komisyonunun $0.70 ve ek spread/kayma maliyetinin $3.00 olduğunu varsayalım; net kar $16.30 olur. On iki benzer gidiş-dönüş işlemi, fiyat kazançlarının pozitif olup olmadığını sormadan önce bile, bu maliyetler açısından $44.40'ye mal olur.
Kazanma olasılığı 0.20, ortalama kazanan 5R ve ortalama kaybeden 1R olan stilize edilmiş bir işlem dağılımı için brüt beklenti 0.20×5−0.80×1=0.20R'dir. Ortalama maliyet 0.10R, beklentiyi 0.10R yapar; maliyet 0.25R ise beklentiyi −0.05R yapar. Bunlar, makaledeki dağılımın tahminleri değil, sadece örnekleridir.
Spreadi iki kez eklemeyin. Simülatör ask fiyatından alıp bid fiyatından satıyorsa spread zaten gerçekleşme fiyatlarına dahildir. Yalnızca daha önce temsil edilmemiş maliyetleri ekleyin. Buna karşılık kapanıştan kapanışa model, raporunda komisyon satırı var diye spreadi ödemiş sayılmaz.
Maliyetleri günün saatine, spread'e, oynaklığa ve katılım oranına göre değerlendirin. Sabit ve düşük maliyet varsayımı, özellikle açılışa yakın zamanlarda, haberler sırasında ve strateji referans noktasını tekrar tekrar geçtiğinde oldukça kırılgan olabilir.
Hesap nominal değeri ve ETF'nin iç kaldıraç oranı
TQQQ, ücret ve giderlerden önce Nasdaq-100 endeksinin günlük getirisinin üç katını hedefler. İhraççı, daha uzun tutma dönemlerinin sonucunun endeksin birikimli değişiminin üç katından belirgin ölçüde ayrılabileceğini açıklar. [2] Bu nedenle tüm hesap sermayesiyle TQQQ almak ekonomik pozisyonun kaldıraçsız olduğu anlamına gelmez.
Sentetik iki günlük yol bileşik etkiyi gösterir. Endeks 10% yükselip ardından 9.0909% düşerek yaklaşık başlangıcına döner. İdeal günlük üç katlı ürün 100 seviyesinden 130 seviyesine, sonra yaklaşık 94.545 seviyesine gider. Endeksin iki günlük birikimli değişimi sıfıra yakınken ürün değer kaybeder.
Gün içi pozisyon kapatma stratejisi, pozisyonunu kasıtlı olarak bir sonraki seansa taşımaktan kaçınır, ancak yine de kaldıraçlı gün içi davranışa, kendi spreadine ve kendi takip mekaniğine sahip bir enstrümanla işlem yapar. Günlük kapanış, TQQQ'yi aynı işlem maliyetlerine sahip QQQ ile eşdeğer kılmaz.
QQQ ve TQQQ karşılaştırmasında hem hesap değerini hem de risk ölçütlerini kullanın. Daha yüksek yüzdesel getiri, belirgin biçimde daha büyük zirveden düşüş ve dağılımın uçlarındaki olaylara daha fazla maruziyetle birlikte gelebilir. Karşılaştırmada açığa satış için ödünç bulunabilirliği, finansman varsayımları ve aracı kurumun kaldıraçlı ETF kısıtlamaları da açıklanmalıdır.
Sentetik trend yakalama ve tekrarlanan ani dalgalanmalar
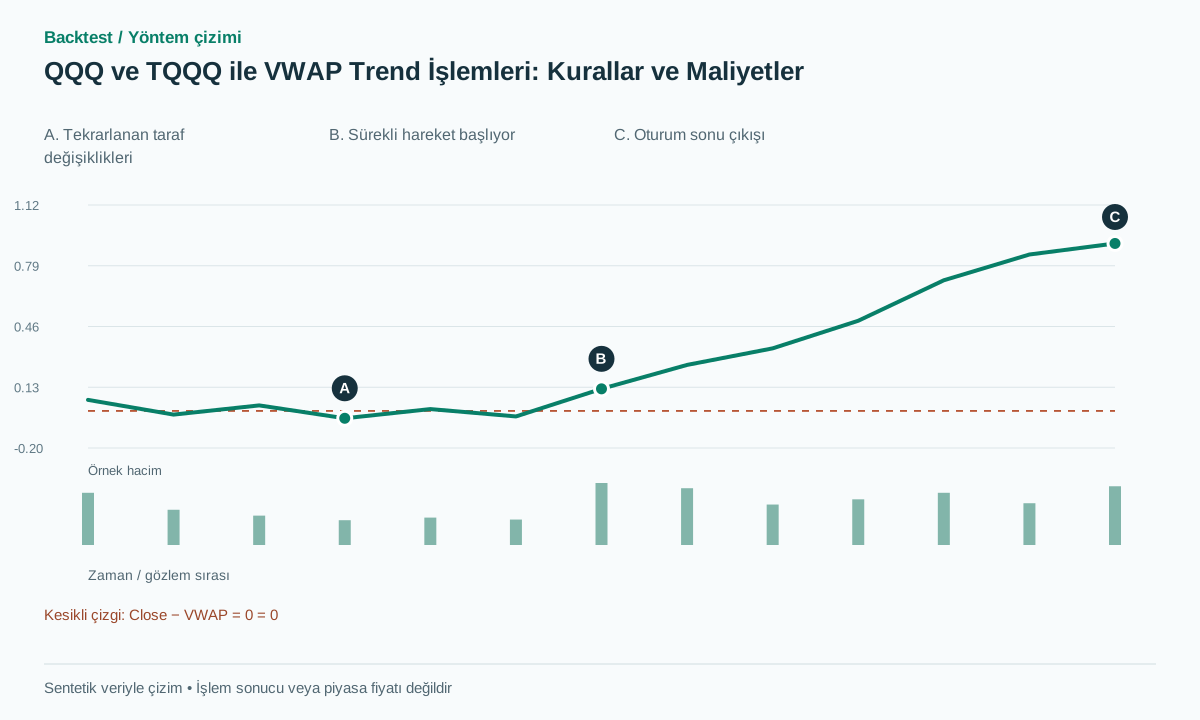
Varsayalım ki tamamlanmış bir mum çubuğu VWAP'nin üzerinde kapanıyor ve ardından gelen uzun pozisyon 100.12'de açılıyor. Daha sonra 101.20'de yapılan çıkış, 100 hissesinden $108 brüt kar sağlıyor. Devam eden işlem karlı çünkü sürdürülen hareket, giriş ve çıkış maliyetlerini karşılayacak kadar büyük.
Başarısız bir işlem dizisinde, aynı uzun pozisyon 100.02'de kapanarak $10 brüt zarara neden olur. Ardından strateji 100.02'de kısa pozisyon açar ve 100.13'de tekrar tersine çevirerek $11 brüt zarara yol açar. Fiyat tüm işlem dizisi boyunca neredeyse hiç hareket etmemiştir, ancak hesap birden fazla pozisyon değişikliğinin maliyetini karşılamıştır.
Faydalı bir işlem testi, bitişik tamamlanmış çubuklarda iki kesişme noktası yerleştirir. Her sinyalin yalnızca kendi tamamlanmış verilerini kullandığını, her emrin sinyal zaman damgasını takip ettiğini ve ikinci tersine dönüşün gerçek doldurulmuş pozisyondan işlem gördüğünü doğrulayın. Ayrıca sıfır hacimli bir çubuk, eksik bir dakika ve VWAP'ye eşit tam bir kapanışı da test edin.
Şekil, kapanış fiyatı eksi VWAP değerini gösterir; hesap sermayesi eğrisi değildir. İlk gözlemler sıfır çevresinde yön değiştirir, sonrakiler pozitif kalır. Yalnız uzun süren trendi görsel olarak incelemek, tam stratejinin ödemesi gereken önceki sık yön değişimlerini gözden kaçırabilir.
Kırılgan varsayımları test eden bir doğrulama planı
Getirileri değerlendirmeden önce VWAP oturumunu ve hedef yönleri yeniden oluşturun. İşlem zaman damgalarını, tersine çevirme miktarlarını ve gün sonu çıkışlarını amaçlanan kurala göre karşılaştırın. Bu ara çıktılardaki bir uyumsuzluk, yeni bir maliyet parametresiyle telafi edilmek yerine doğrudan çözülmelidir.
Ardından sabit varyantları çalıştırın: filtrelenmemiş geçişler; VWAP'den önceden tanımlanmış minimum mesafe; ve önceden tanımlanmış bir kalıcılık gereksinimi. Son ikisi, kaynak tarafından iddia edilen kurallar değil, önerilen deneylerdir. Her biri, nadir görülen büyük kazançları geciktirirken işlem hacmini de azaltabilir, bu nedenle daha az işlem tek başına iyileşmenin kanıtı değildir.
Net beklentiyi, işlem hacmini, ortalama elde tutma süresini, ardışık kayıpların dağılımını ve en büyük işlemlerden elde edilen kar oranını raporlayın. En büyük kazananları çıkarmak, bir duyarlılık analizidir, trend stratejisi için otomatik bir ret kuralı değildir. Önemli olan, bu kazananlara bağımlılığın istikrarlı ve ekonomik olarak mantıklı olup olmadığıdır.
Önceden ayrılmış daha sonraki dönemleri ve farklı piyasa rejimlerini kullanın. Sıfır kayma varsayımını gerçekçi spread, yürütme gecikmesi ve katılım sınırları altında zorlayın; ödünç ve finansman maliyetlerinin dahil olup olmadığını belirtin. Gerçek tekrarlanabilir test yapılana kadar kaynağın raporladığı performansı yeni hipotezlerden ayırın.
Yaygın hatalar
Düşük kazanma oranını sistem lehine veya aleyhine yeterli kanıt olarak değerlendirmek
Kazanma sıklığı tek başına getiri büyüklüğünü ve maliyeti göz ardı eder. Net getiri dağılımını yeniden oluşturun.
Yön değişiminin yalnız bir ayağına maliyet yazmak
Uzun pozisyondan eşit büyüklükte kısa pozisyona geçmek, tek taraflı miktarın iki katını gerektirir. Düşük gösterilen ciro, net sonuçları doğrudan şişirir.
Tüm sermayeyle TQQQ alımını kaldıraçsız saymak
ETF, dahili olarak kaldıraçlı günlük endeks pozisyonunu hedeflemektedir. Hesap borçlanması ve ürün kaldıraç oranı farklı katmanlardır.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
VWAP'nin üzerinde kapanış, yükseliş trendini garanti eder mi?
Hayır. Bu tek bir yön koşuludur. Yatay aralıkta tekrarlanan kesişmeler, tüm sinyaller kurala uysa bile kayıp yaratabilir.
Sıfır kayma varsayımı burada neden önemlidir?
Sık sık yaşanan tersine dönüşler önemli bir işlem hacmi yaratır. Özellikle birçok işlemde küçük miktarlarda kayıp yaşandığında ve karlar daha az sayıda büyük harekete bağlı olduğunda, hisse başına küçük farklar birikebilir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Volume Weighted Average Price (VWAP): The Holy Grail for Day Trading SystemsCarlo Zarattini, Andrew Aziz — 13/11/2023. 13 Kasım 2023 tarihli 26 sayfalık makalenin tamamı okundu. Sonuçlar, yazarların komisyon ve sıfır kayma varsayımlarını kullanmaktadır; burada herhangi bir geriye dönük test yeniden çalıştırılmamıştır. Kontrol tarihi: .
- TQQQ — UltraPro QQQProShares. İhraççının günlük getirinin üç katı hedefi ve tutma döneminde bileşik etki sınırlamaları hakkındaki belgeleri incelendi; strateji performansının kanıtı olarak kullanılmadı. Kontrol tarihi: .
- Volume Weighted Average Price (VWAP)TradingView. VWAP yapısı ve çapa davranışı için okunan birincil dokümantasyon; alım satım stratejisini doğrulamamaktadır. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin