Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Hacim hisseyi seçer; fiyat ise yönü belirler.
- Makalenin yapılandırmasını uygulama tercihlerinden ayırın.
- Bir durum makinesi geriye dönük girişleri engeller.
- Tahsis edilen sermaye, toplam hesap öz sermayesinden farklıdır.
- Sentetik başarı, başarısızlık ve belirsiz barlar
- Kamuya açık sonuçları gerçek kapsamları dahilinde okuyun.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Yazarlar 2016–2023 için +1,637% toplam getiri, 41.6% IRR, 2.81 Sharpe oranı ve 12% azami düşüş bildiriyor. Hisse başına $0.0035 komisyon var, ayrı bir kayma modeli yok. Bunlar bildirilen araştırma sonuçlarıdır; yeni bir tekrar testi veya denetlenmiş işlem hesabı değildir. [1]
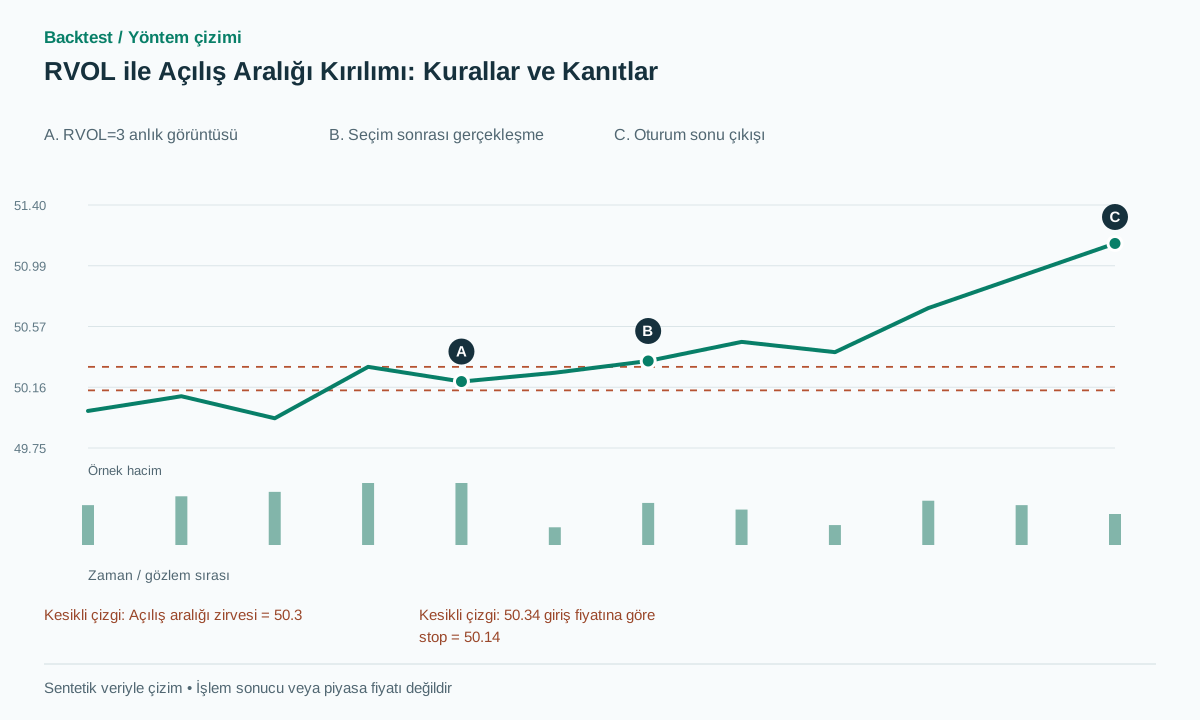 Çizimi tam boyutta aç
Uygulamalı iş akışı
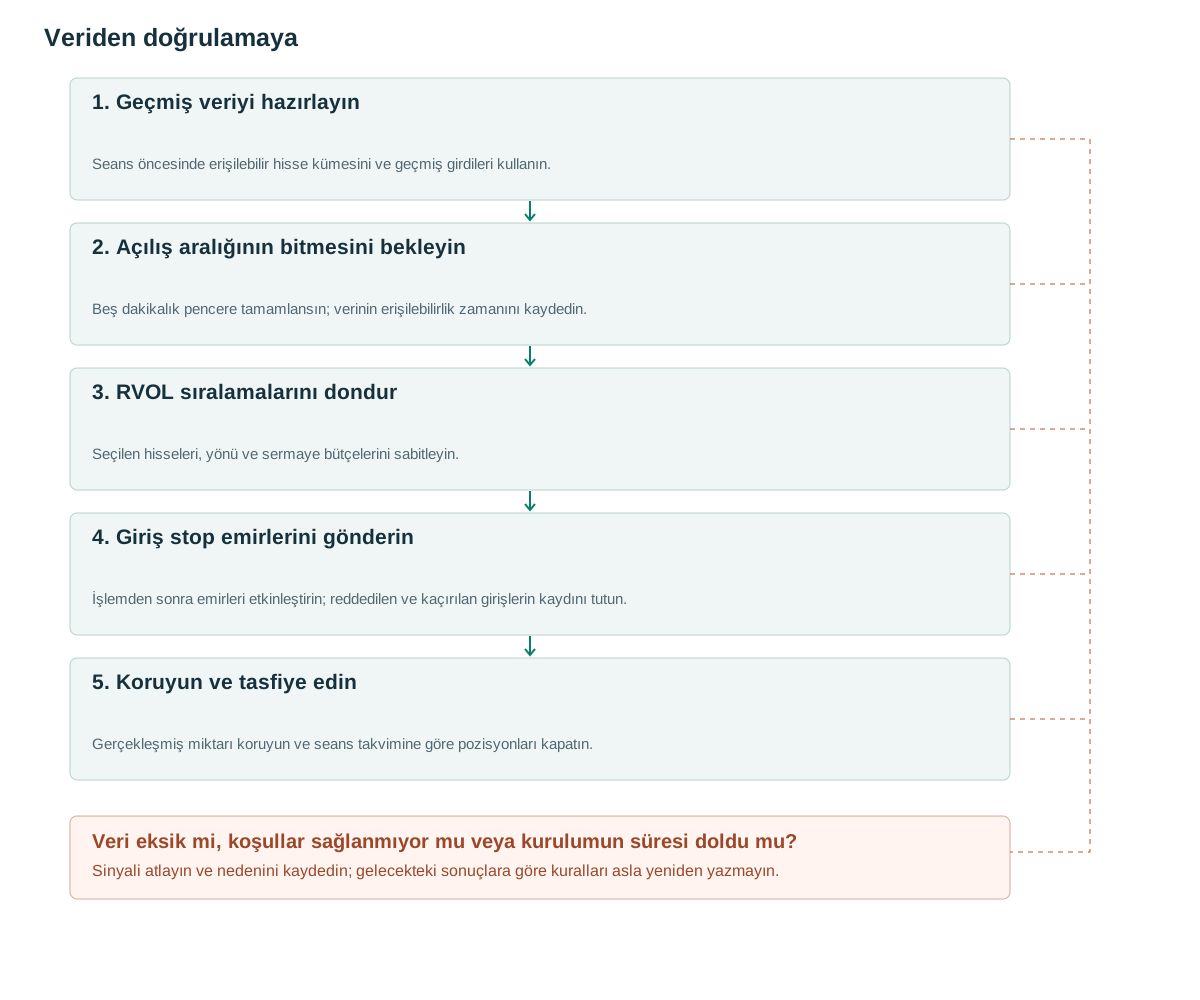
- Geçmiş veriyi hazırlayınSeans öncesinde erişilebilir hisse kümesini ve geçmiş girdileri kullanın.
- Açılış aralığının bitmesini bekleyinBeş dakikalık pencere tamamlansın; verinin erişilebilirlik zamanını kaydedin.
- RVOL sıralamalarını dondurSeçilen hisseleri, yönü ve sermaye bütçelerini sabitleyin.
- Giriş stop emirlerini gönderinİşlemden sonra emirleri etkinleştirin; reddedilen ve kaçırılan girişlerin kaydını tutun.
- Koruyun ve tasfiye edinGerçekleşmiş miktarı koruyun ve seans takvimine göre pozisyonları kapatın.
Hacim hisseyi seçer; fiyat ise yönü belirler.
Birçok hisse senedi açılış dakikalarında keskin hareketler gösterir. Test edilebilir önerme şudur: Bir kırılma, işlem aktivitesi o hisse senedinin normal açılış aktivitesine göre alışılmadık derecede yüksek olduğunda farklı koşullu davranış sergiler. Göreceli hacim bir alıcıyı veya satıcıyı belirlemez: tamamlanan her işlemde hem alıcı hem de satıcı bulunur. Yön, ayrı bir fiyat kuralından gelmelidir, hacim ise katılım yoğunluğunu ölçer.
Açılış göreceli hacmini RVOL(d) = V(d, opening window) / mean(V(d−j, same window), j=1…14) olarak tanımlayın. Payda, önceki seanslardan elde edilebilir olmalıdır. İlk beş dakikayı ortalama tam gün hacmiyle karşılaştırmak farklı bir soruyu yanıtlar ve uyumsuz zaman birimleri ortaya çıkarır. TradingView, kümülatif hacmi eşleşen zamandaki hacimden ayırır; bir uygulamanın tutarlı bir şekilde bir tanımı seçmesi gerekir. [3]
Dört değerindeki bir RVOL, bir değerindeki bir RVOL'nin beklenen getirisinin dört katı anlamına gelmez. Yüksek işlem hacmi haberlere, daha geniş spreadlere, bir durdurmaya veya raporlama düzeltmesine eşlik edebilir. Normal açılış hacmi çok düşük olan bir hisse senedi, mütevazı mutlak işlem hacmiyle bile olağanüstü bir oran elde edebilir. Bu nedenle, uygunluk filtreleri ve işlem değerlendirmesi, nihai işlem kararından önce gelmelidir.
Hacim filtresinin ekonomik katkısı ampirik bir sorudur. Riski ve maruziyeti karşılaştırılabilir tutarak aynı fiyat kuralını RVOL filtresi eklenmiş ve eklenmemiş olarak test edin. Aksi halde daha iyi bir hesap değeri eğrisi, seçilen grupta yalnızca daha az işlem yapılmasını veya daha büyük pozisyonlar alınmasını yansıtabilir.
Makalenin yapılandırmasını uygulama tercihlerinden ayırın.
Referans yapılandırmada açılış fiyatı $5 üzerinde, önceki 14 günün ortalama hacmi en az bir milyon hisse, ATR14 değeri $0.50 üzerinde olmalıdır; beş dakikalık RVOL değeri en az bir olan ilk 20 hisse seçilir. Yeşil açılış mumu alış yönlü, kırmızı mum açığa satış yönlü kırılma tanımlar; doji atlanır. Stop, gerçekleşen giriş fiyatından 0.1 ATR uzaktadır; pozisyonlar gün içinde kapanır, risk tahsis edilen sermayenin 1% kadarıdır, kaldıraç dört katla sınırlıdır. [1]
Aşağıdaki mühendislik kuralları, makalede belirtilen ek iddialar değil, önerilen özelliklerdir. Yaz saati uygulaması değişiklikleri ve kısaltılmış oturumlar dahil olmak üzere, America/New_York borsa takvimini kullanın. Eksik geçmiş zaman dilimleri, sıfır hacimli günler değil, mevcut olmayan gözlemlerdir. Gecikmeli açılış çubuğu, yalnızca verileri gerçekten ulaştığında kullanılabilir.
İncelenen hisse kümesini, açılış OHLC verilerini, günlük ATR değerini, 14 geçmiş hacim gözlemini ve nihai sıralamayı içeren seçim kaydını sabitleyin. Eşit sıraları kalıcı enstrüman kimliğiyle ayırın. Kırılmayı gördükten sonra seçime hisse eklemeyin. Yalnızca 12 hisse uygunsa kullanılmayan sermayenin tutulması veya dağıtılması, getiriler değerlendirilmeden kararlaştırılmalıdır.
Kayıt hem olay hem erişilebilirlik zamanını tutmalıdır. Veri sağlayıcı bir barı 09:35 olarak damgalayıp düzeltmeyi sonra gönderebilir. Tüm kararları nihai düzeltilmiş geçmişten yeniden kurmak, ilk emir sürecinde mevcut olandan farklı bilgi kullanır.
Bir durum makinesi geriye dönük girişleri engeller.
Giriş emri ancak seçim, işleme ve gönderimden sonra vardır. Bu sıradan önceki fiyat geçişi yeni emri gerçekleştiremez. Stop-market emri etkinleştiğinde piyasa tetik seviyesini zaten geçmişse emir mevcut piyasa fiyatı yakınında hemen gerçekleşebilir; önceki tetik fiyatını atamak avantajlı bir gerçekleşme uydurur.
Koruyucu stopu fiili giriş fiyatına göre hesaplayın. Kısmi gerçekleşmelerde gerçekleşmiş miktar korunmalı ve kalan miktar için politika belirlenmelidir. Açığa satış reddi, ödünç hissenin bulunmaması veya aracı kurumun risk reddi kaydedilen sistem sonuçlarıdır. Bunları sessizce silmek, kalan işlemleri gerçek fırsat kümesinden daha kolay uygulanabilir gösterebilir.
Seçildi, gönderildi, kısmen gerçekleşti, korundu, kapandı ve reddedildi gibi açık durumlar tutun. Her geçişin zaman damgası ve miktarı olmalıdır. Böylece girişten hemen sonraki hızlı fiyat dönüşünde koruyucu emrin etkili olup olamayacağı incelenebilir.
on_opening_range_ready(session):
    snapshot = freeze_available_data(session)
    candidates = rank_eligible_by_rvol(snapshot)
    selected = candidates[:20]
    for asset in selected:
        side = sign(asset.or_close - asset.or_open)
        if side == 0: continue
        trigger = asset.or_high if side > 0 else asset.or_low
        submit_stop_after_processing_delay(asset, side, trigger)
on_entry_fill(fill):
    stop_distance = 0.1 * frozen_daily_atr[fill.asset]
    protective_stop = fill.price - fill.side * stop_distance
    protect_filled_quantity(fill, protective_stop)
on_session_liquidation_deadline():
    cancel_pending_entries()
    close_remaining_positions()
Tahsis edilen sermaye, toplam hesap öz sermayesinden farklıdır.
Her biri $5,000 tutarında 20 sermaye bütçesine bölünmüş varsayımsal $100,000 hesap düşünün. Bir tahsisatın 1% kadarını riske atmak, her hissedeki pozisyon için $50 demektir. Yanlışlıkla tüm hesabın 1% kadarı kullanılırsa her pozisyon için $1,000 olur: kaldıraç tartışılmadan yirmi kat fark oluşur. Benzer strateji adlarını kullanan uygulamalar karşılaştırılırken bu ayrım önemlidir.
Stop mesafesi $0.20 iken ve henüz maliyetler katılmamışken, $50 zarar bütçesi 250 hisseye izin verir. Hisse fiyatı $50 ise nominal pozisyon $12,500 olur ve $5,000 nakit tahsisini aşar. Gerçek pozisyon büyüklüğü bu nedenle risk, nominal tutar, ödünç hisse ve kalan portföy kapasitesinin izin verdiği büyüklüklerin en küçüğüyle sınırlanmalıdır.
Portföy kaldıraç tavanı, eşzamanlı her işlemin bu tavanda boyutlandırılmasına izin vermez. Gönderilen emirler için pozisyon kapasitesi ayırın; iptal veya ret durumunda serbest bırakın. Aksi halde ayrı ayrı geçerli emirler aynı anda gerçekleşince toplam limiti aşabilir.
Planlanan stop zararını gerçekleşen uç senaryo zararından ayırın. Korelasyonlu hisseler stop seviyelerini aynı anda fiyat boşluğuyla aşabilir. Tüm stoplar varsayıldığı gibi gerçekleşirse planlanan portföy zararını raporlayın; ardından daha geniş spread, gecikmiş koruma ve olumsuz fiyat boşluğu senaryolarını test edin. Yirmi hisse yirmi bağımsız risk garantilemez.
Sentetik başarı, başarısızlık ve belirsiz barlar
Açılış aralığında O=50, H=50.30, L=49.90 ve C=50.20 olduğunu varsayalım. Açılış hacmi 600,000 hissedir; geçmiş ortalama 200,000 hisse olduğundan RVOL=3 elde edilir. Önceki günlük ATR değeri 2 olur. Seçim hazır olduktan sonra 50.30 fiyatındaki buy-stop emri 50.34 fiyatından gerçekleşir. Koruyucu stop 50.14 olur. Gün sonunda 51.14 fiyatından satış, hisse başına $0.80 kazandırır; hisse başına R=$0.20 olduğunda bu, maliyetler öncesinde 4R getiridir.
Aynı başlangıçta fiyat dönüşü stopun 50.10 fiyatından gerçekleşmesine yol açabilir. Zarar hisse başına $0.24, yani komisyon öncesi 1.2R olur. Hedef stop seviyesi 50.14 diye sonuç −1R olarak değiştirilmemelidir. Aradaki fark, dar stopun büyütebileceği gerçekleşme riskidir.
Eğer satıcı daha sonra açılış hacmini 600,000'den 150,000'ye revize ederse, orijinal alınan değeri ve revize edilmiş değeri ayrı ayrı saklayın. İlk değere dayalı olarak verilen canlı bir karar, ikinci değerin seçim anında biliniyormuş gibi değerlendirilemez.
Tek bir OHLC çubuğu, giriş ve stop fiyatlarını sıralamalarını göstermeden içerebilir. Daha ayrıntılı veriler kullanın veya muhafazakar ve iyimser sınırları bildirin. Kazanan çubuk içi diziyi seçmek tarafsız bir basitleştirme değildir. Faydalı bir birim testi, aynı OHLC ile iki tick yolu oluşturur ve simülatörün bunların farklı sonuçlarını kabul ettiğini kontrol eder.
Kamuya açık sonuçları gerçek kapsamları dahilinde okuyun.
Kamuya açık QuantConnect uygulaması, 2016 için 1,000 hisselik kümede 2.396 Sharpe oranı bildirir. Tartışma ilk Python sürümü ile C# uygulaması arasındaki farkları belirtir. [2] Bu, yeniden üretim için yararlı bir başlangıçtır; sekiz yıllık çalışmanın tamamını bağımsız doğrulamaz.
Makalenin IRR etiketini koruyun. Regresyon alfası CAGR değildir ve bir portföy başarı oranı, paydası belirlenmeden işlem başına kazanma oranı olarak yeniden etiketlenemez. Getiri kurallarındaki farklılıklar, genel toplam getiri benzer olsa bile farklı yıllıklandırılmış rakamlar üretebilir.
Önerilen bileşen çıkarma karşılaştırması şu sürümleri kullanır: A: yalnızca fiyata dayalı ORB; B: ORB ve RVOL eşiği; C: eşik ve ilk 20 sıralaması. Aynı sabitlenmiş değerlendirme takviminde fırsat sayılarını, kabul edilen emirleri, fiilen gerçekleşen emirleri, işlem devir hızını ve net sonuçları karşılaştırın. Maliyetleri yalnızca pozisyon tutarının küçük bir yüzdesi olarak değil, her işlemin R değerine göre de raporlayın.
Nihai getiri eğrilerini karşılaştırmadan önce, günlük uygun evrenleri, seçilen sembolleri, tetikleme zamanlarını ve miktarları karşılaştırın. Burada bir uyumsuzluk, kural veya veri sorunundan kaynaklanır; nihai getirinin eşleşmesi için kaymayı ayarlamak bunu gizleyecektir. Güvenilir bir yeniden üretim, kalan tutarsızlıkları belgelendirir ve ardından gerçekten dokunulmamış bir dönemi değerlendirir.
Yaygın hatalar
Açılış seçimini gün sonu bilgisiyle sıralamak
09:35 saatinde tüm seans hacmi bilinmez. Açılış işlemlerini seçmek için bu hacmi kullanmak geleceğin bilgisini geçmişe taşır.
Dar stoplarla gerçekçi olmayan düşük maliyetleri birleştirmek
Birkaç sentlik fiyat farkı veya sapma, R'nin büyük bir bölümünü tüketebilir. Maliyet dağılımını risk birimleri cinsinden raporlayın.
Korumayı bir bar geciktirmek
Stop emrini ancak girişten sonraki barda oluşturmak ani fiyat dönüşünü kaçırabilir. Girişten korumaya kadar olan sırayı gerçek işleme varsayımlarıyla modelleyin.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Yüksek RVOL değerleri, bilgili yatırımcıların alım yaptığını mı gösteriyor?
Hayır. Olağan dışı tamamlanmış işlem faaliyetini ölçer. Yön ve katılımcı kimliği farklı kanıtlar gerektirir.
Açılış aralığı 15 dakika olarak değiştirilebilir mi?
Evet, ayrıca test edilmesi gereken bir varyant olarak. Geçmiş hacim penceresini de 15 dakika yapın; daha geç girişleri, farklı stopları, maliyetleri ve ek araştırma denemesini hesaba katın.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz — 16/02/2024. PDF tamamen okundu; Tablo 2 fiziksel PDF sayfası 17, basılı sayfa 16 üzerindedir. Sonuçlar yazarların varsayımlarına dayanır; yeni geriye dönük test yapılmadı. Kontrol tarihi: .
- Opening Range Breakout for Stocks in PlayDerek Melchin — QuantConnect. Makale, örnek kod ve uygulama açıklaması okundu. Kod çalıştırılmadı. Kontrol tarihi: .
- Relative Volume at TimeTradingView. Aynı anda gerçekleşen göreceli hacmi tanımlayan birincil dokümantasyon. ORB karlılığını belirlemez. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin