Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Nguồn gốc và phần có thể kiểm chứng
- Đặc tả thuật toán đề xuất
- Volume thêm thông tin ở đâu?
- Ví dụ số và trường hợp thất bại
- Thực thi và quản trị vị thế
- Kiểm định để tách câu chuyện khỏi kết quả
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
Đã đọc booklet IBD công khai và thông tin sách từ nhà xuất bản. Các chart cổ phiếu thắng trong tài liệu là ví dụ chọn lọc, không phải trade log danh mục. Thuật toán dưới đây là flat-base-like do nhóm nghiên cứu đề xuất, chưa có backtest mới.
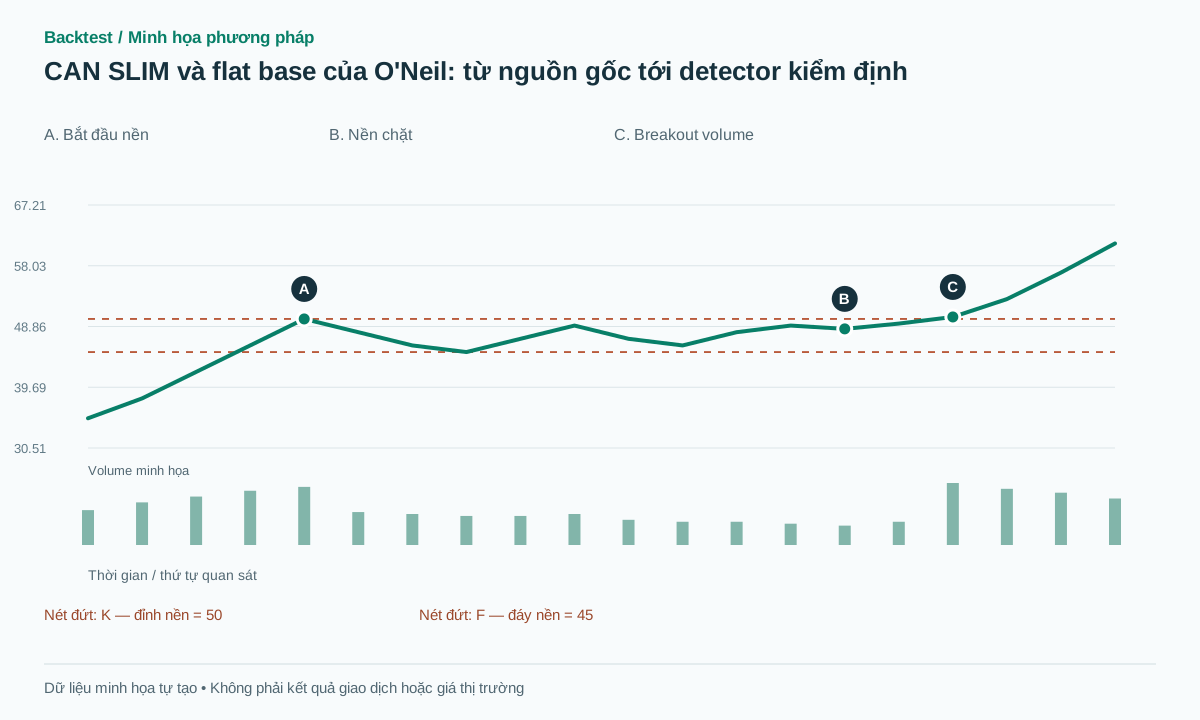 Mở hình kích thước đầy đủ
Quy trình thực hành
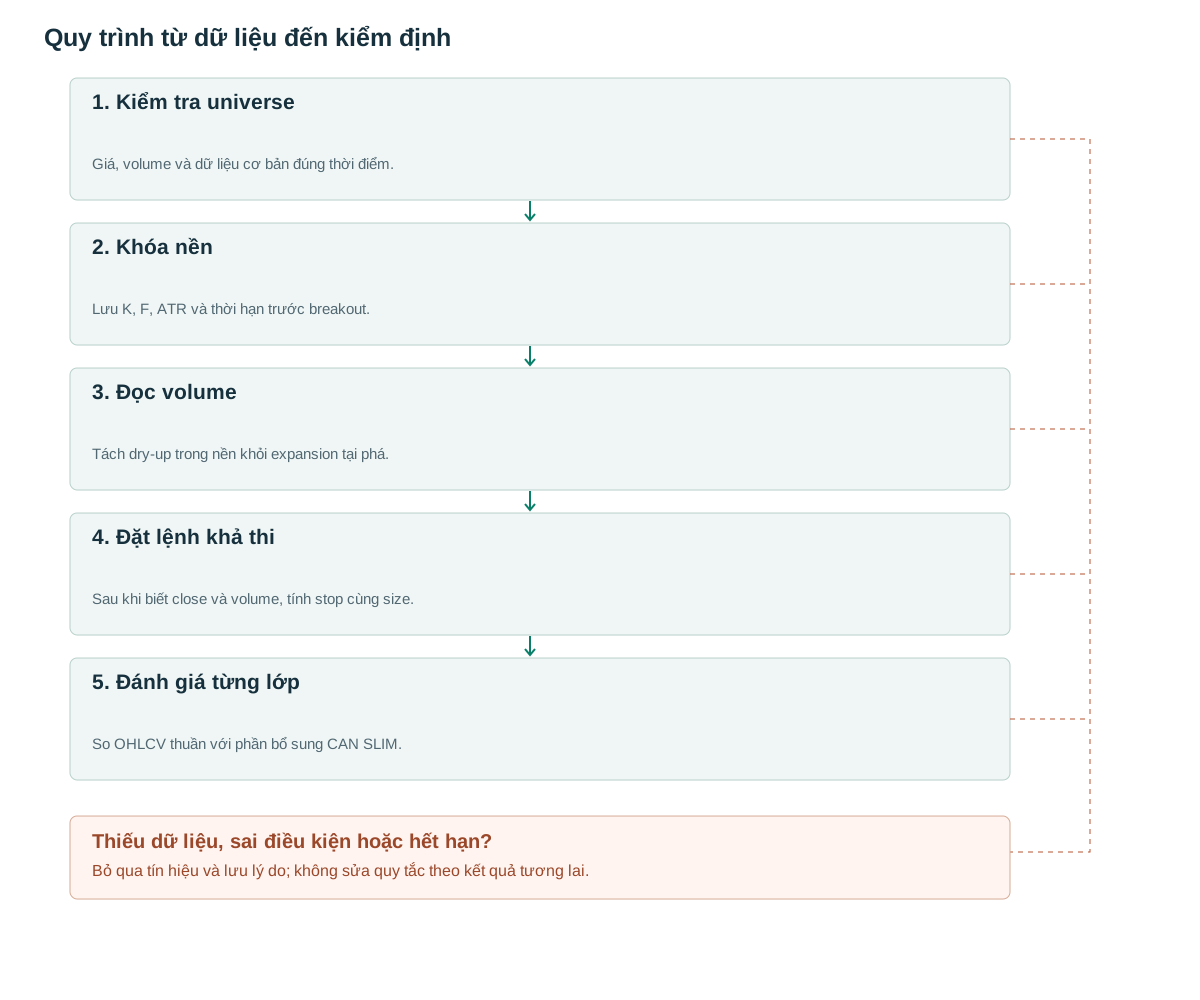
- Kiểm tra universeGiá, volume và dữ liệu cơ bản đúng thời điểm.
- Khóa nềnLưu K, F, ATR và thời hạn trước breakout.
- Đọc volumeTách dry-up trong nền khỏi expansion tại phá.
- Đặt lệnh khả thiSau khi biết close và volume, tính stop cùng size.
- Đánh giá từng lớpSo OHLCV thuần với phần bổ sung CAN SLIM.
Nguồn gốc và phần có thể kiểm chứng
Booklet IBD mô tả flat base tối thiểu 5 tuần, sâu không quá 15%; điểm mua truyền thống trên đỉnh nền 10 cent, volume lớn hơn trung bình 50 ngày khoảng 40–50%. [1] Đây là hướng dẫn cho cổ phiếu, không phải ngưỡng chung cho mọi tài sản.
Sách của William J. O’Neil đặt CAN SLIM trên bảy nhóm: lợi nhuận quý, lợi nhuận năm, yếu tố mới, cung cầu, cổ phiếu dẫn đầu, tổ chức và hướng thị trường. [2] Vì vậy, một bộ quét OHLCV chỉ kiểm tra được một phần. Không nên đặt nhãn CAN SLIM đầy đủ cho detector thiếu các dữ liệu còn lại.
Đặc tả thuật toán đề xuất
Đề xuất bản nghiên cứu ngày: tại close c, dùng 25 phiên kết thúc ở c để tạo nền. K=max high, F=min low, depth=(K−F)/K≤0,15. Trend proxy là C[c]>SMA200[c] và SMA200[c]>SMA200[c−20]. Các lựa chọn cửa sổ, SMA và buffer sau đây do nhóm nghiên cứu đặt.
Khóa K,F,A=ATR14[c], b=max(2 tick,0,1A) khi candidate được tạo. Sau đó, chỉ nhận close cắt K+b trong 10 phiên kế, đồng thời RVOL50=V[t]/mean(V[t−50..t−1])≥1,5. Hủy trước entry nếu low<F−b hoặc hết hạn. Không đưa nến phá vào dữ liệu nền để nâng K theo chính tín hiệu.
Nếu bổ sung yếu tố cơ bản, dùng thời điểm báo cáo được công bố, không dùng kỳ kế toán như ngày đã biết kết quả. EPS điều chỉnh hồi tố, ngành phân loại hiện tại và danh sách cổ phiếu đang sống có thể làm backtest nhìn trước. Giữ từng feature và thời điểm khả dụng riêng.
on close c with no active candidate:
  K=max(H[c-24:c]); F=min(L[c-24:c])  # inclusive
  if depth<=0.15 and trend_proxy: freeze K,F,A,b,expiry=c+10
for c<t<=expiry:
  if L[t]<F-b: cancel
  elif C[t-1]<=K+b and C[t]>K+b and RVOL50[t]>=1.5:
    signal LONG; stop=F-b; enter next executable event
# Bản so sánh: target=entry+2*(entry-stop), time-stop=20 phiên.
Volume thêm thông tin ở đâu?
Volume ở đây có hai nhiệm vụ cần tách: nền ít hoạt động và breakout hoạt động mạnh. Bản cơ sở chỉ dùng RVOL breakout. Bản dry-up thử thêm mean volume 5 phiên cuối nền/mean 50 phiên trước candidate≤0,75; đó là tham số mới, không phải toàn bộ quy tắc từ sách.
Chỉ biết volume cuối ngày sau khi phiên đóng. [3] Không dùng RVOL cuối phiên để giả lập mua đầu phiên ở đúng điểm phá. Nếu muốn entry trong ngày, cần volume tích lũy cùng giờ và một mô hình khác. Đừng so volume sáng với volume cả ngày.
Ví dụ số và trường hợp thất bại
Ví dụ tự tạo: K=50, F=45, depth=10%, A=1 và b=0,1; trend proxy đạt. Sau khi tạo nền, close 50,3, volume 1,8 triệu so nền 1 triệu cho RVOL=1,8. Mua khả thi 50,4, stop 44,9, R=5,5; target 2R=61,4. Với ngân sách rủi ro giả định 550 đơn vị tiền, size trước chi phí là 100 cổ phiếu; trần vốn và thanh khoản vẫn phải kiểm tra.
Thất bại: giá close 50,3 nhưng RVOL=1,1 nên bản có bộ lọc không vào, bản chỉ giá vẫn có thể vào. Một lệnh đã mua 50,4 rồi stop gap khớp 44,5 lỗ 5,9 mỗi cổ phiếu, không phải 5,5. Không xóa giao dịch vì sau đó tài liệu giải thích nền chưa đủ chất lượng.
Thực thi và quản trị vị thế
Stop ngoài toàn nền là cách đơn giản cho thử nghiệm đầu; một stop dựa trên đáy nhỏ gần cuối nền là phiên bản khác. Không gọi stop đề xuất này là quy tắc quản trị vốn nguyên bản của O’Neil. Target 2R và time-stop 20 phiên chỉ nhằm tạo baseline so sánh công bằng.
Nếu nhiều cổ phiếu cùng breakout, cần cách xếp hạng và phân bổ vốn có trước kết quả: thanh khoản, rủi ro mỗi mã, giới hạn ngành và tổng exposure. Mỗi mã có thể đạt điều kiện nhưng danh mục không thể mua tất cả bằng cùng một lượng vốn vô hạn.
Kiểm định để tách câu chuyện khỏi kết quả
Giữ cùng tập candidate, chạy không volume, dry-up, expansion và kết hợp. Sau đó thêm từng nhóm earnings, relative strength và market filter để thấy phần nào đóng góp. Các thí nghiệm dùng cùng entry, exit, sizing và phí; nếu thay exit cùng lúc thì chưa đo riêng giá trị volume.
Universe cần có mã hủy niêm yết và dữ liệu đúng thời điểm. Báo cáo số cơ hội, số fill, expectancy theo R, lợi nhuận danh mục, drawdown, turnover và thời gian giữ. Một danh sách cổ phiếu tăng hàng trăm phần trăm không cung cấp mẫu số để ước lượng xác suất thắng.
Sai lầm thường gặp
Một mẫu bằng cả hệ thống
Flat base không bao gồm các thành phần doanh nghiệp và thị trường chung.
Dùng volume cuối ngày vào đầu ngày
Đó là look-ahead; entry phải phù hợp thời điểm biết dữ liệu.
Chỉ chọn cổ phiếu còn sống
Loại mã phá sản hoặc hủy niêm yết có thể thổi phồng kết quả lịch sử.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Có nên giữ điểm mua cao hơn 10 cent cho mọi thị trường?
Không tự chuyển sang thị trường có tick hoặc giá danh nghĩa khác. Buffer ATR là biến thể nghiên cứu và phải được ghi rõ.
RVOL 1,5 có chứng minh lợi nhuận không?
Không. Nó là điều kiện trong một chiến lược đầy đủ; cần so sánh sau chi phí và kiểm định ngoài mẫu.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- IBD: How To Recognize Great Performing Stocks — Flat BaseInvestor’s Business Daily. Booklet công khai, phần flat base và volume; không sử dụng mức tăng cổ phiếu làm hiệu suất hệ thống. Đối chiếu: .
- How to Make Money in Stocks, Fourth EditionMcGraw Hill. Metadata và mục lục; chưa đọc toàn bộ sách trả phí. Đối chiếu: .
- TradingView: RepaintingTradingView. Thời điểm biết dữ liệu; không xác nhận lợi nhuận. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store