Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Tỷ lệ là tọa độ, chưa phải tín hiệu
- Chọn leg có thời điểm xác nhận
- Ví dụ tuyến tính và nhánh thất bại
- Thang tuyến tính và log không cho cùng mức
- Touch, trigger và mục tiêu hình học
- Thử volume pullback thay vì kể chuyện
- Đối chứng với cùng độ rộng vùng
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
CME, Fidelity và TradingView xác nhận cách dựng các mức. Đây là nguồn giáo dục và công cụ, không chứng minh Fibonacci tạo lợi nhuận ròng hoặc có xác suất đảo chiều cố định.
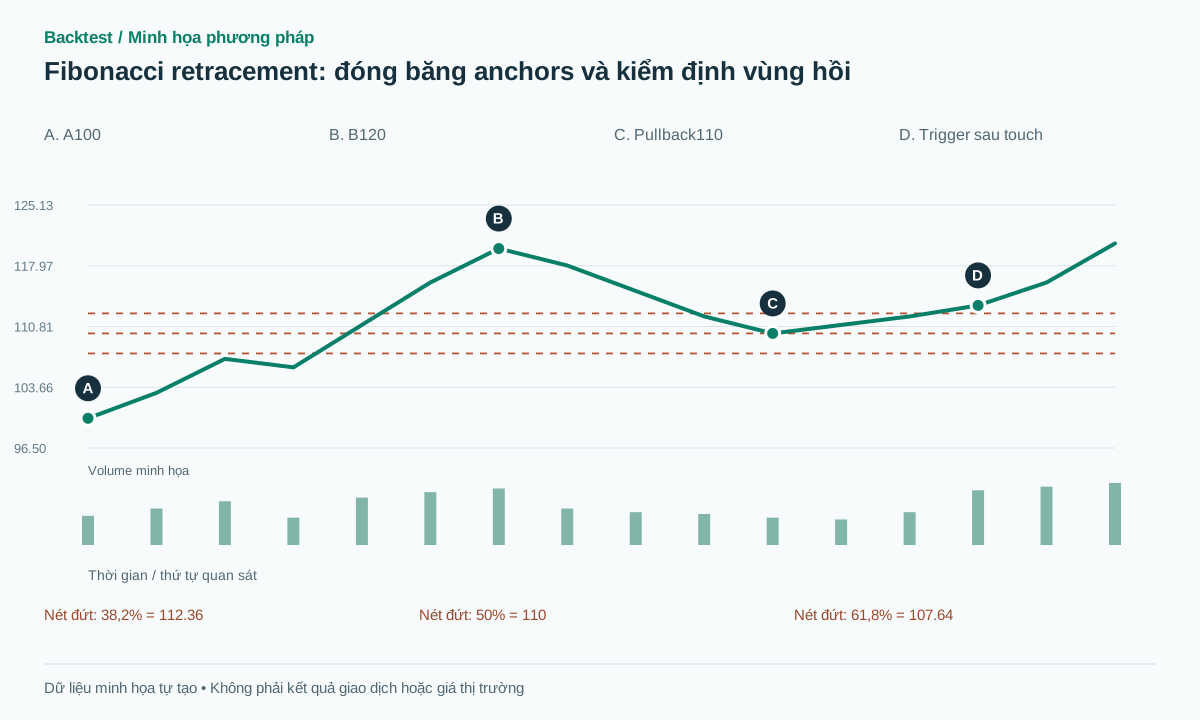 Mở hình kích thước đầy đủ
Quy trình thực hành
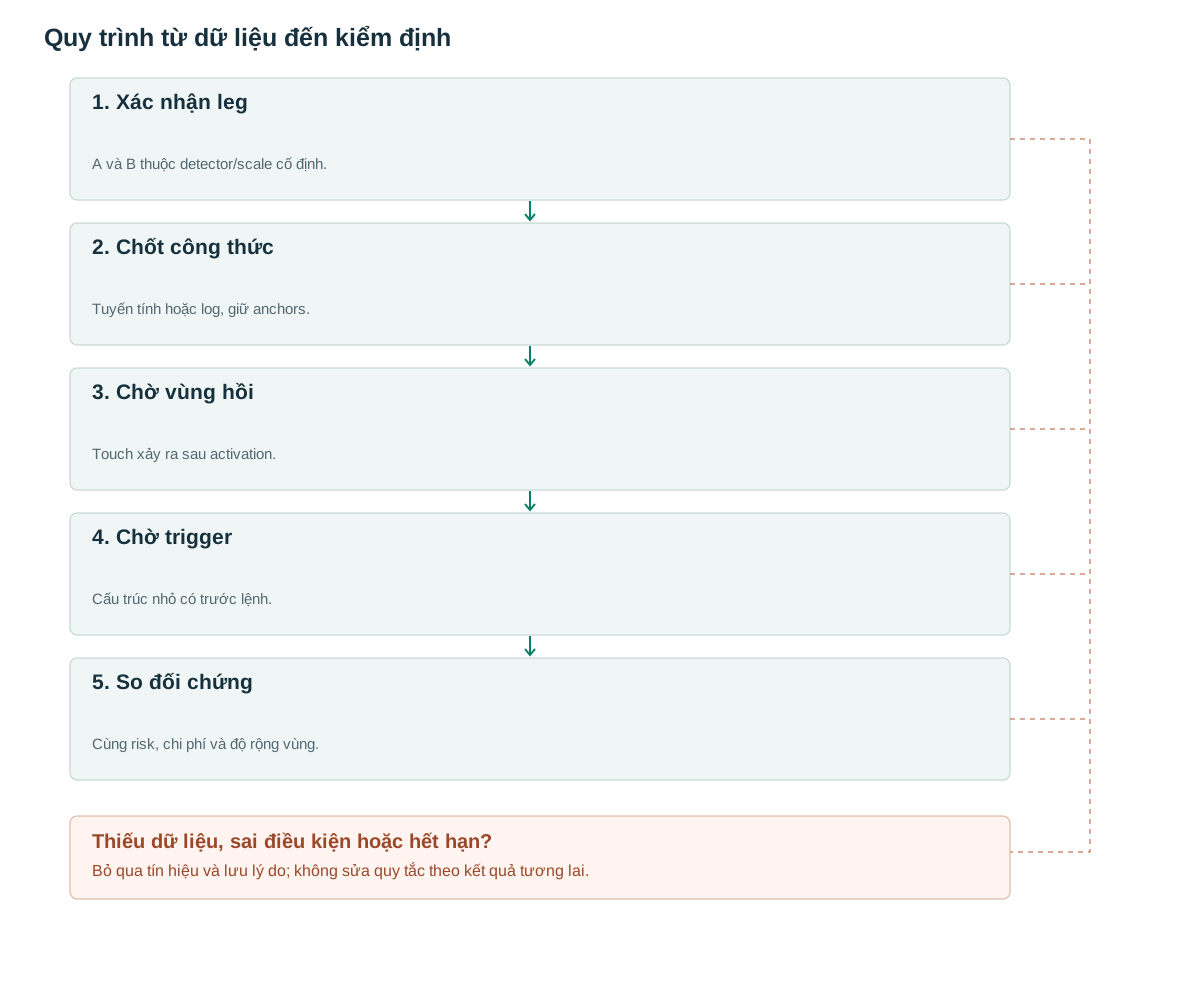
- Xác nhận legA và B thuộc detector/scale cố định.
- Chốt công thứcTuyến tính hoặc log, giữ anchors.
- Chờ vùng hồiTouch xảy ra sau activation.
- Chờ triggerCấu trúc nhỏ có trước lệnh.
- So đối chứngCùng risk, chi phí và độ rộng vùng.
Tỷ lệ là tọa độ, chưa phải tín hiệu
CME trình bày38,2%,61,8% và lưu ý50% không phải tỷ lệ Fibonacci nhưng thường đi kèm [1]. Fidelity mô tả công cụ dựa trên hai cực trị [2]. Bài này xem chúng là feature ứng viên: một cách ghi rõ độ sâu pullback, cần được kiểm định thay vì gắn ý nghĩa chắc chắn.
Một đồ thị có thể vẽ rất nhiều cặp A→B, tạo nhiều mức gần giá hiện tại. Nếu chỉ giữ cặp mà giá vừa bật, kết luận không thể tái lập. Việc khó nhất là quy định leg nào được phép dùng trước khi biết phản ứng tiếp theo.
Chọn leg có thời điểm xác nhận
Đề xuất A là pivot low và B là pivot high luân phiên kế tiếp, cùng scale đã đăng ký. Cả hai phải xác nhận; B>A và biên độ tối thiểu3 ATR tại A là tham số nghiên cứu. Candidate chỉ hoạt động sau confirmed_at của B. Nếu giá đã đi qua vùng hồi trước thời điểm này, không tạo entry quá khứ.
Với leg tăng D=B−A, mức hồi r là F(r)=B−rD. Vùng nghiên cứu [F(0,618),F(0,382)] được đóng băng. Leg giảm dùng A là high, B là low và F(r)=B+r(A−B). Không đổi r hoặc anchors chỉ để giữ một setup còn sống.
when B becomes confirmed:
    A = preceding_confirmed_opposite_pivot(B)
    if A is None or ATR[A.i] is missing or ATR[A.i] <= 0: return
    if B.price <= A.price or B.price-A.price < 3*ATR[A.i]: return
    lower = B.price - 0.618*(B.price-A.price)
    upper = B.price - 0.382*(B.price-A.price)
    freeze(A,B,lower,upper,expires_in=20)
for each later closed bar t:
    if C[t] < A.price-buffer or expired(t):
        invalidate(); continue
    if low[t] <= upper and high[t] >= lower: mark_zone_touch(t)
    if touched and C[t] > frozen_micro_high+buffer: signal_long(t)
# frozen_micro_high must be known when the touch setup is activated.
Ví dụ tuyến tính và nhánh thất bại
Dữ liệu tổng hợp A=100,B=120,D=20. Mức38,2%=112,36;50%=110;61,8%=107,64. Giá hồi111 nằm trong vùng. Giả sử micro high đã biết113, close mới113,3 tạo trigger; entry113,4 và stop dưới đáy pullback109,8 cho risk3,6, target2R=120,6.
Nhánh thành công giả định vượt120,6 trước stop. Nhánh thất bại xuyên109,8 rồi tiếp tục100. Nếu dùng stop dưới A=99,8 thay vì đáy pullback, risk trở thành13,6 và target2R=140,6. Hai stop tạo hai chiến lược rất khác; đừng trình bày cùng một RR chỉ bằng cách đổi điểm dừng trên ảnh.
Nếu B chưa được xác nhận cho tới khi giá đã xuống106 rồi bật113, không thể mua tại mức110 trong quá khứ. Có thể bỏ mẫu hoặc mở một nghiên cứu vào muộn từ113 trở đi; phải báo riêng tỷ lệ cơ hội bị mất do xác nhận anchor.
Thang tuyến tính và log không cho cùng mức
TradingView có tùy chọn tính Fib theo log khi chart ở log scale [3]. Với giá dương, một định nghĩa log minh bạch là F_log(r)=exp(log(B)−r(log(B)−log(A))). Đây là cách nội suy trong log giá; chỉ đổi kiểu hiển thị đồ thị mà không đổi công thức thì mức số vẫn giữ nguyên.
Ví dụ A100,B400: hồi50% tuyến tính là250, còn log là200. Chênh lệch đủ lớn để thay toàn bộ tập lệnh. Chọn thang trước nghiên cứu, lưu nó trong candidate; bản log không áp cho giá0 hoặc âm. Không dùng tỷ lệ cổ điển để che một lựa chọn mô hình quan trọng như vậy.
Touch, trigger và mục tiêu hình học
Baseline đề xuất chờ chạm vùng rồi phá micro high đã biết, TTL20 nến từ activation và tối đa5 nến từ touch. Lệnh next open; invalidation khi mất A trước entry. Chỉ dùng một lần vào cho một leg. Các số timeout là tham số nghiên cứu, không thuộc bằng chứng nguồn.
Measured move là quy tắc target khác: chiếu độ dài leg hoặc chiều cao mẫu từ điểm breakout. Target không phải dự báo bắt buộc phải đến. So target cấu trúc, target2R và time exit trên development; giữ nguyên phiên bản đã chọn khi đánh giá test cuối.
Thử volume pullback thay vì kể chuyện
Đo volume trung bình mỗi nến của leg hồi và leg tăng trước, hoặc tổng volume chia thời lượng. Không so tổng hai leg có độ dài rất khác rồi gọi supply cạn. Một giả thuyết là pullback có volume thấp và trigger có RVOL cao, nhưng cần định nghĩa ngưỡng trước.
Chạy ablation cùng anchors: giá chạm vùng và trigger; thêm volume; rồi thay vùng Fibonacci bằng40–60%. Nếu cả hai vùng cho kết quả gần nhau, bằng chứng ủng hộ pullback nói chung nhiều hơn ưu thế riêng của các tỷ lệ Fibonacci.
Đối chứng với cùng độ rộng vùng
Vùng38,2–61,8% rộng23,6% leg; vùng40–60% rộng20%. Vì độ rộng khác, cần thêm đối chứng có cùng bề rộng, chẳng hạn38,0–61,6%, và tính lợi suất có điều kiện theo độ sâu liên tục. Chỉ so số lần chạm là chưa công bằng.
Lưu mọi leg đủ điều kiện, kể cả không chạm vùng hoặc không trigger. Test anchors được xác nhận muộn, gap qua cả vùng, hai mẫu dùng chung anchors và thay đổi tick. Báo expectancy ròng, tỷ lệ no-fill, thời gian giữ và độ nhạy vùng; không coi một lần bật đúng61,8% là kiểm định thống kê.
Sai lầm thường gặp
Thử mọi cặp anchors
Rất dễ tìm một mức trùng phản ứng khi chọn cặp sau kết quả.
Target được xem là chắc chắn
Projection chỉ là quy tắc thoát cần kiểm định.
Đổi thang trên chart
Log và tuyến tính có thể tạo mức khác đáng kể khi leg lớn.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
61,8% có mạnh hơn50% không?
Các nguồn được đọc không chứng minh ưu thế ròng phổ quát. Cần so cùng bối cảnh, độ rộng vùng và chi phí.
Vì sao không đặt limit ngay tại mức Fib?
Có thể kiểm định limit entry riêng, nhưng phải mô phỏng no-fill, queue và giá xuyên vùng; baseline chờ trigger đang đánh giá một giả thuyết khác.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Fibonacci Retracements and ExtensionsCME Group. Đã đọc tỷ lệ và phân biệt50%; không xem ví dụ là kiểm định lợi nhuận. Đối chiếu: .
- Fibonacci RetracementFidelity. Đã đọc cách dựng mức từ hai cực trị. Đối chiếu: .
- Fibonacci retracement drawing toolTradingView. Đã đọc anchors, mức tùy chọn và log scale. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store