Mục lục bài viết
Bằng chứng và phạm vi
ChartSchool chia sẻ phiên bản NR7 và ghi khác biệt với true range; một script cộng đồng có nhãn profit/loss theo close. Các mô tả ấy chưa phải bằng chứng PnL khả thi sau chi phí.
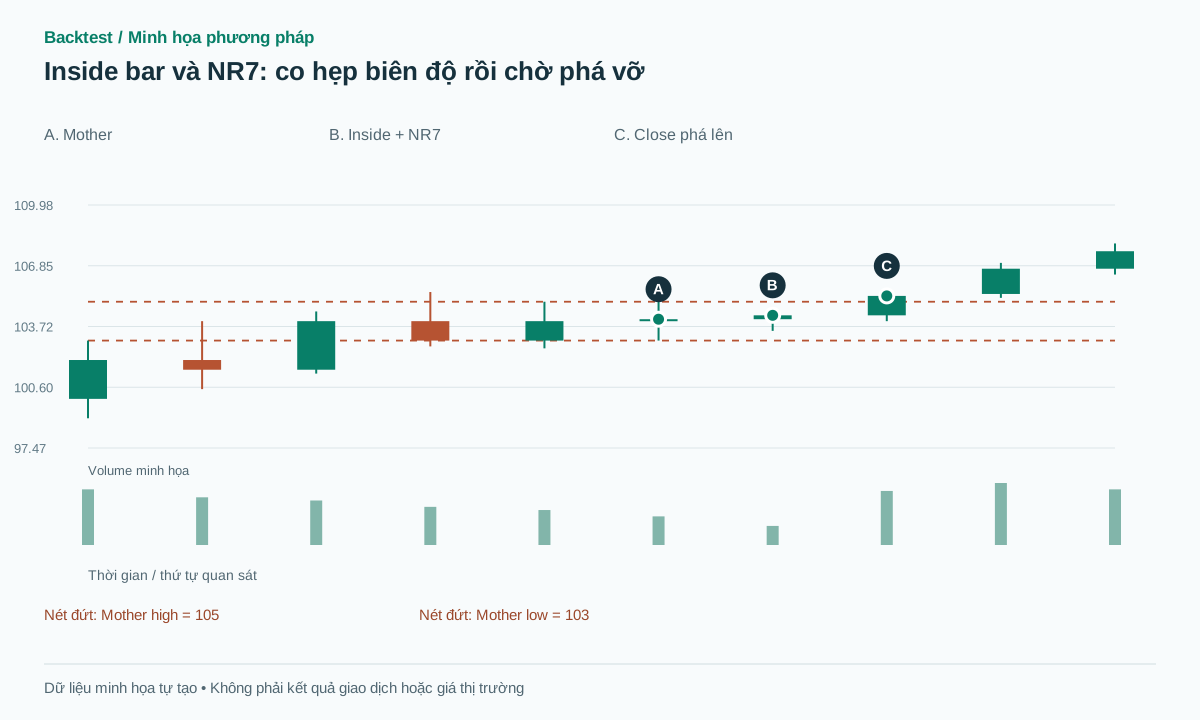 Mở hình kích thước đầy đủ
Quy trình thực hành
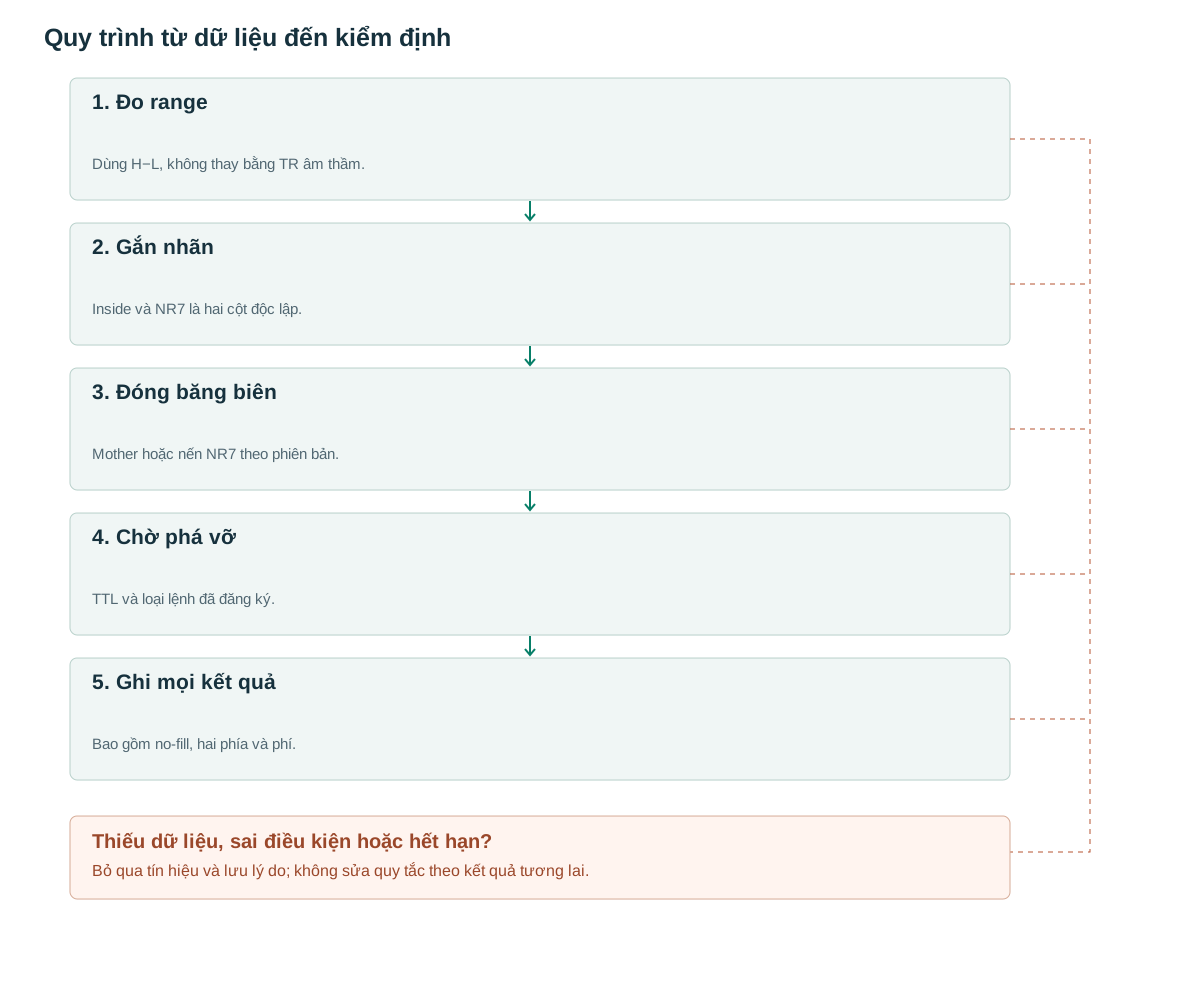
- Đo rangeDùng H−L, không thay bằng TR âm thầm.
- Gắn nhãnInside và NR7 là hai cột độc lập.
- Đóng băng biênMother hoặc nến NR7 theo phiên bản.
- Chờ phá vỡTTL và loại lệnh đã đăng ký.
- Ghi mọi kết quảBao gồm no-fill, hai phía và phí.
Hai điều kiện có thể giao nhau
NR7 dùng range H−L nhỏ nhất trong bảy nến; hướng dẫn ChartSchool phân biệt nó với biến thể dùng ATR1 [1]. Inside bar dùng quan hệ bao chứa: H[t]≤H[t−1] và L[t]≥L[t−1]. Một nến có thể đạt một hoặc cả hai điều kiện; cần giữ các cột riêng thay vì coi chúng đồng nghĩa.
Đề xuất ghi inside, nr7, inside_and_nr7 thành ba nhóm. Range nhỏ có thể là tạm nghỉ của xu hướng, thời điểm ít người giao dịch hoặc nén trước tin. Không có hướng tăng/giảm trong hai công thức; tín hiệu hướng phải đến từ breakout hoặc bối cảnh đã định trước.
Mức nào được đóng băng
Với inside bar, baseline chốt mother bar là nến trước và dùng H/L của mother làm biên. Với NR7 độc lập, dùng H/L của chính nến hẹp. Đây là hai phiên bản entry khác nhau. Nếu inside lồng nhiều lần, giữ mother ban đầu cho tới breakout hoặc TTL; không tự thu hẹp biên khi nhìn thấy cơ hội đẹp hơn.
NR7 strict đề xuất: range[t] nhỏ hơn min sáu range trước; trường hợp bằng nhau không nhận. TTL=5 nến, buffer=max(2 tick,0,1 ATR trước setup) là tham số nghiên cứu. Bỏ nến zero-range, cửa sổ thiếu và công cụ có spread lớn so độ rộng setup.
R[t] = H[t]-L[t]
inside = H[t] <= H[t-1] and L[t] >= L[t-1]
nr7 = R[t] > 0 and R[t] < min(R[t-6:t])
if inside and no_active_setup:
    freeze(upper=H[t-1], lower=L[t-1], expires=t+5)
# Alternate NR7 strategy uses H[t], L[t] instead.
for closed bar k after setup:
    if k > expires: expire()
    elif C[k] > upper+buffer: signal_long(k)
    elif C[k] < lower-buffer: signal_short(k)
# Each setup emits at most one signal in this baseline.
Ví dụ vừa inside vừa NR7
Dữ liệu tổng hợp có sáu range trước: 4;3,5;3,2;2,8;2,4;2,0. Nến mới H=104,7,L=103,5 cho range1,2, nhỏ nhất bảy nến. Mother có H105,L103 nên nến mới cũng là inside. Dùng mother baseline, biên breakout vẫn là105 và103, không phải104,7 và103,5.
Nếu buffer0,1 và nến sau close105,3, long được xác nhận. Entry105,4, stop102,9 cho risk2,5 và target2R=110,4. Nhánh thành công giả định đi đến110,4; nhánh thất bại quay xuống102,8 và dừng lỗ. Co hẹp trước đó đúng vẫn có thể tạo breakout giả.
Một nến sau có H105,5,L102,5,C104 xuyên cả hai biên. Phiên bản close-confirmed chưa có signal; phiên bản đặt hai stop sẵn có thể đã khớp và bị đảo. Không dùng kết quả close để tuyên bố cả ngày không có lệnh nếu thực tế quy tắc là stop entry.
Đừng biến nhãn profit thành báo cáo lợi nhuận
Tác giả script NR4/NR7 trên TradingView mô tả nhãn profit/loss dựa việc ngày sau vượt biên rồi đóng thuận hay nghịch [2]. Đó là một cách phân loại hậu nghiệm; nó không tự giải quyết thứ tự high/low, phí hoặc giá fill. Muốn tái lập strategy phải xây sổ lệnh riêng.
TradingView cũng mô tả giả định broker emulator và dữ liệu intrabar [3]. Baseline đề xuất ở đây dùng close rồi next open để giảm mơ hồ. Nếu dùng hai stop OCO, cần mô phỏng thời điểm một lệnh khớp và lệnh kia được hủy; OCO không cho phép xóa fill đã xảy ra trong khoảng trễ.
Co hẹp volume có thực sự bổ sung
Feature đề xuất là volume nến setup chia median20 nến trước và RVOL nến breakout. Có thể thử volume setup dưới0,8 baseline, breakout trên1,5 baseline; đây là ngưỡng nghiên cứu. Nhưng intraday phải xét mùa vụ: giữa trưa vốn ít volume, không nhất thiết là tích lũy.
Giữ một lọc thanh khoản tối thiểu độc lập. Một tài sản gần như không có giao dịch rất dễ tạo NR7 nhưng spread có thể lớn hơn cả stop dự kiến. Đo cost/R cho từng trade; nếu stop nhỏ làm phí chiếm phần lớn R, tỷ lệ thắng gộp nhìn tốt vẫn có thể thua ròng.
Đếm đúng sự kiện co hẹp
Chuỗi NR7 liên tiếp nên thuộc một setup hoặc quy tắc reset có ghi rõ. Nếu mở một trade cho mỗi nến trong cùng vùng, số mẫu tăng nhưng chúng phụ thuộc mạnh. Lưu parent_setup_id và một ngân sách risk cho đợt co hẹp để tránh nhân đôi bằng chứng.
So sánh inside đơn, NR7 đơn và giao nhau trên cùng tập dữ liệu. Thêm đối chứng breakout range cùng độ rộng nhưng không thuộc NR7 để đo nhãn bảy nến có ích thật không. Báo fill rate, whipsaw, expectancy ròng, drawdown và thời gian chờ, không chỉ ảnh các cú nổ lớn.
Sai lầm thường gặp
NR7 bằng ATR1
Gap làm true range khác H−L; hai detector không nhất thiết chọn cùng nến.
Stop càng nhỏ càng tốt
Stop gần có thể làm spread và slippage lớn theo đơn vị R.
Nhãn profit bỏ qua thứ tự
OHLC cuối ngày không chứng minh lệnh đã khớp theo đường đi thuận lợi.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Inside bar tăng hay giảm?
Bản thân nó trung tính. Có thể dùng prior trend hoặc chờ breakout, nhưng quy tắc đó phải được bổ sung rõ.
Có nên vào cả hai hướng?
Có thể nghiên cứu hệ hai chiều, song cần mô hình OCO và tổng rủi ro. Baseline chỉ nhận một trigger đầu tiên cho mỗi setup.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Narrow Range Day NR7StockCharts ChartSchool. Đã đọc phiên bản hướng dẫn và scan của nhà cung cấp; chưa đọc toàn sách Crabel được dẫn. Đối chiếu: .
- NR4 / NR7 + Inside BarAtma_Sakshatkar trên TradingView. Đã đọc mô tả tác giả, không chạy hoặc kiểm toán script. Đối chiếu: .
- Pine Script: StrategiesTradingView. Đã đọc mô hình lệnh và giới hạn dữ liệu intrabar. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store