Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Hình dạng cần gắn với vị trí
- Công thức chuẩn hóa
- Ví dụ số và nến nhìn đẹp nhưng không đạt
- Chọn entry trước khi nhìn nhánh tiếp theo
- Râu dài và volume lớn nói được đến đâu
- Kiểm tra giá trị của bối cảnh
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
TradingView mô tả hammer và shooting star; TA-Lib cho một cách nhận diện hammer. Bộ ngưỡng pin bar dưới đây là đề xuất riêng, chưa được chứng minh sinh lời.
 Mở hình kích thước đầy đủ
Quy trình thực hành
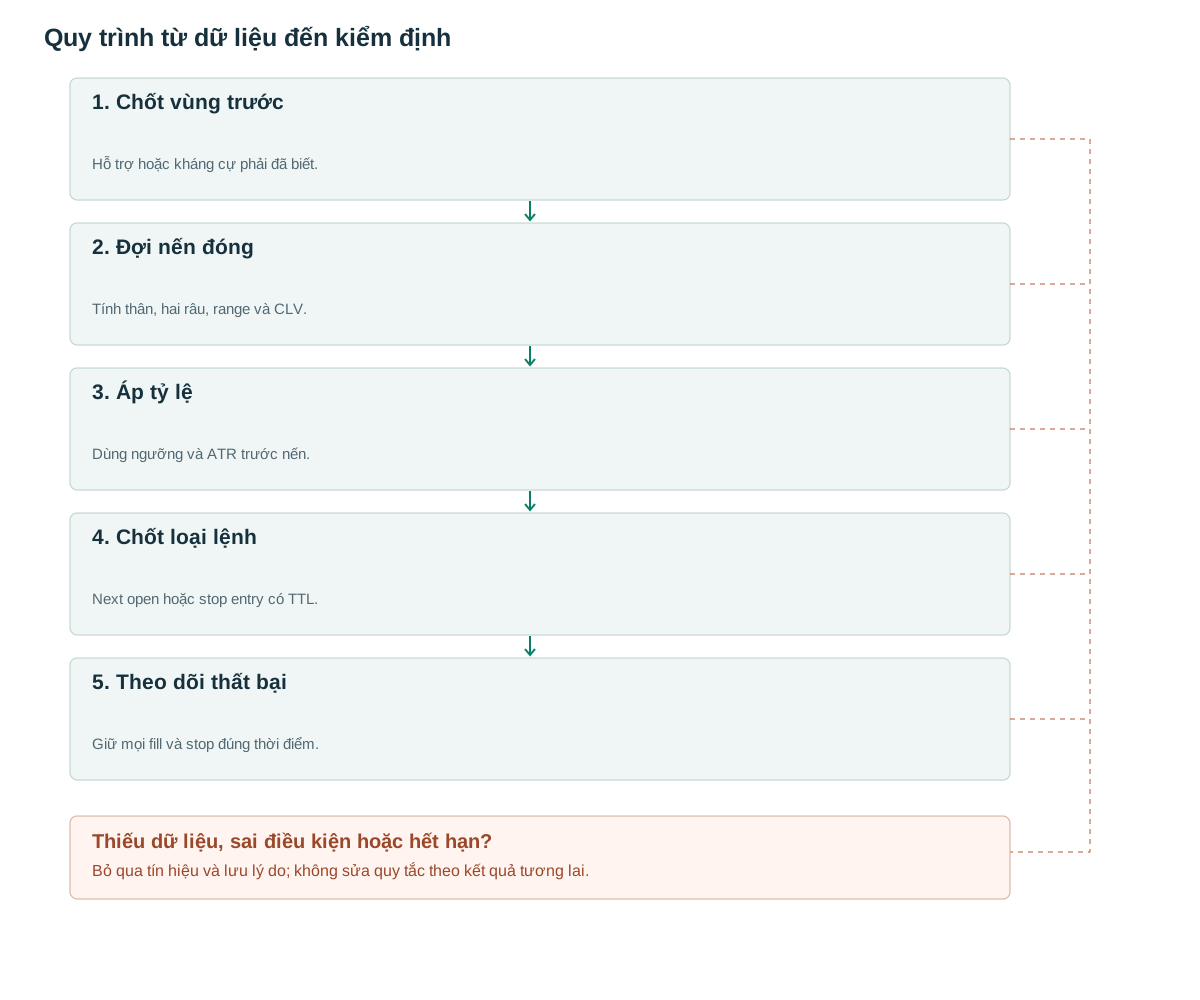
- Chốt vùng trướcHỗ trợ hoặc kháng cự phải đã biết.
- Đợi nến đóngTính thân, hai râu, range và CLV.
- Áp tỷ lệDùng ngưỡng và ATR trước nến.
- Chốt loại lệnhNext open hoặc stop entry có TTL.
- Theo dõi thất bạiGiữ mọi fill và stop đúng thời điểm.
Hình dạng cần gắn với vị trí
Hammer và shooting star có bối cảnh xu hướng trong mô tả của TradingView [1][2]. Pin bar là nhãn thực hành rộng hơn; bài này dùng tên bullish rejection và bearish rejection để không gán mọi râu dài thành một mẫu nến cổ điển giống hệt nhau.
Hai nến cùng OHLC có thể được tạo bởi những đường đi rất khác. Một nến xuống trước rồi hồi khác một nến lên trước rồi rơi và hồi lần nữa. Vì vậy detector chỉ khẳng định hình dạng cuối nến. Muốn mô tả ai chủ động mua bán cần dữ liệu bổ sung.
Công thức chuẩn hóa
Đặt R=H−L, B=|C−O|, LW=min(O,C)−L, UW=H−max(O,C), CLV=(C−L)/R. Loại R=0. Bộ ngưỡng đề xuất cho tăng: R≥0,8 ATR[t−1], LW/R≥0,55, B/R≤0,30 và CLV≥0,70; low phải chạm vùng hỗ trợ tồn tại trước nến.
Phía giảm đổi LW thành UW, CLV≤0,30 và dùng kháng cự. Các số là tham số nghiên cứu. TA-Lib dùng so sánh thân/râu với thiết lập trung bình riêng [3], nên output của thư viện không nhất thiết trùng công thức này. Khi so sánh phải giữ tên phiên bản rõ ràng.
on_closed_bar(t):
    R = H[t]-L[t]
    if R <= 0 or ATR[t-1] <= 0: return
    bull = R >= 0.8*ATR[t-1]
    bull &= (min(O[t],C[t])-L[t])/R >= 0.55
    bull &= abs(C[t]-O[t])/R <= 0.30
    bull &= (C[t]-L[t])/R >= 0.70
    bull &= intersects_preexisting_support(L[t],H[t])
    if bull: freeze_setup(t, stop=L[t]-buffer, expires=t+3)
# Trigger và loại lệnh phải chọn trước; không gửi lệnh trước close t.
Ví dụ số và nến nhìn đẹp nhưng không đạt
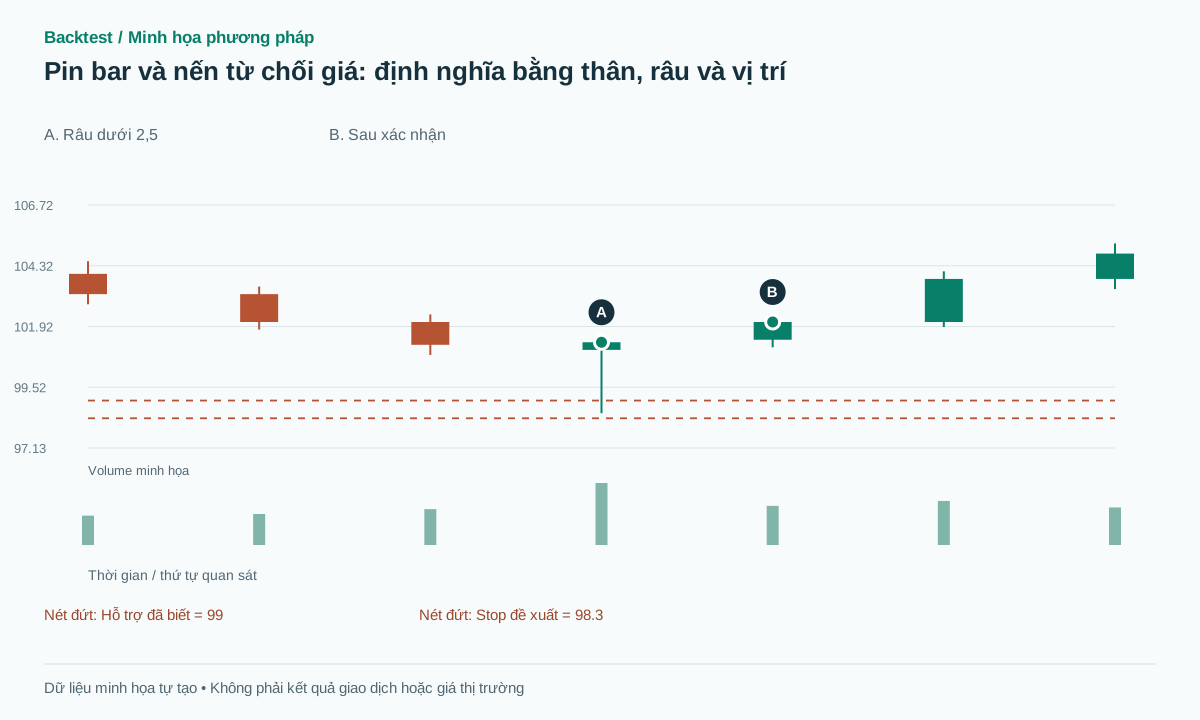
Ví dụ tổng hợp O=101, H=101,5, L=98,5, C=101,3; ATR trước nến=2. Range=3, thân=0,3, râu dưới=2,5, CLV≈0,933. Các tỷ lệ đạt chuẩn và low đi qua hỗ trợ 99 đã biết. Nến này trở thành candidate sau close, không phải lúc giá đang ở 98,5.
Nếu C chỉ hồi về 99,8 trong cùng OHLC còn lại, CLV≈0,433 và thân/range=0,40 nên không đạt. Một nhánh giao dịch thất bại khác là nến đạt chuẩn, entry 101,4 rồi giá giảm qua stop 98,3. Việc có râu dưới dài không ngăn thị trường phá đáy lần nữa.
Chọn entry trước khi nhìn nhánh tiếp theo
Baseline nghiên cứu vào next open sau signal; stop=L−buffer và target 2R. Với entry 101,4 và stop 98,3, rủi ro 3,1 điểm, target 107,6. Nhánh minh họa giá tăng đến target là thành công theo quy tắc, nhưng hình bên dưới chỉ vẽ phần hồi ban đầu, không phải bằng chứng backtest.
Biến thể buy stop trên high+buffer cần TTL ba nến. Nếu low thủng stop trước khi lệnh chưa khớp, có thể hủy theo quy tắc. Nhưng một khi stop entry đã khớp, không được xóa trade sau khi thấy close xấu. Chạm entry và stop cùng nến cần dữ liệu intrabar hoặc giả định bất lợi.
Râu dài và volume lớn nói được đến đâu
RVOL cao cho biết hoạt động giao dịch khác thường theo baseline đã chọn. Nó không phân biệt stop bị kích hoạt, giao dịch tin tức, đảo danh mục hay hấp thụ. Một râu dài volume thấp cũng có thể do thị trường mỏng và spread rộng; lọc thanh khoản tối thiểu giúp tránh nhầm mẫu hình với chất lượng dữ liệu.
Thử riêng ba phiên bản: hình nến đơn thuần, hình nến tại vùng, và thêm RVOL. Ngưỡng RVOL≥1,5 chỉ là giả thuyết. Với intraday, chuẩn hóa theo cùng giờ; lưu spread lúc entry để kiểm tra bộ lọc volume có chọn đúng những lúc phí thực thi cao hơn hay không.
Kiểm tra giá trị của bối cảnh
Định nghĩa vùng trước nến, chẳng hạn cụm hai pivot đã xác nhận; không vẽ hỗ trợ sau khi pin bar xuất hiện. Chia kết quả theo nến xuất hiện ở vùng hay giữa range, theo prior trend và theo size/ATR. Đừng chọn hình đẹp bằng mắt rồi gọi toàn bộ là tập tín hiệu.
Test đối xứng bullish/bearish, doji, range zero, tick lớn, nến thiếu và nến quét cả hai biên. Báo expectancy sau phí, drawdown, tỷ lệ khớp của stop entry và số mẫu bị loại. Nếu thêm một bộ lọc chỉ nâng win rate nhờ bỏ gần hết giao dịch, cần xem tổng lợi ích và độ tin cậy mẫu.
Sai lầm thường gặp
Gọi râu nến là absorption
OHLCV không đủ chỉ ra giao dịch chủ động và thanh khoản thụ động.
Dùng hỗ trợ tạo sau mẫu
Điều kiện bối cảnh trở thành nhìn trước nếu vùng cần các pivot tương lai.
Chọn entry tốt nhất mỗi trade
Next open và stop entry phải được kiểm định thành hai phiên bản riêng.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Pin bar tăng có bắt buộc close xanh?
Trong công thức đề xuất, không; vị trí close và tỷ lệ thân/râu quyết định. Thêm C>O là một bộ lọc mới.
Râu càng dài càng tốt?
Chưa chắc. Râu cực dài có thể làm stop quá xa hoặc phản ánh thanh khoản kém; cần đo theo ATR và giá fill.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Hammer - BullishTradingView. Đã mở mô tả hammer và bối cảnh xu hướng. Đối chiếu: .
- Shooting Star - BearishTradingView. Đã đọc mô tả nến và điều kiện xu hướng. Đối chiếu: .
- TA-Lib CDLHAMMERTA-Lib. Đã đọc điều kiện thân/râu và candle settings; không sao chép mã nguồn. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store