Mục lục bài viết
Bằng chứng và phạm vi
Nguồn [1] đối chiếu tên gọi và hình học cơ bản. Các ngưỡng, máy trạng thái và ví dụ bên dưới do nhóm nghiên cứu đề xuất; chưa có backtest mới. [3] là tài liệu về cách nghiên cứu nhận diện mẫu, không xác nhận hiệu quả của cấu hình này.
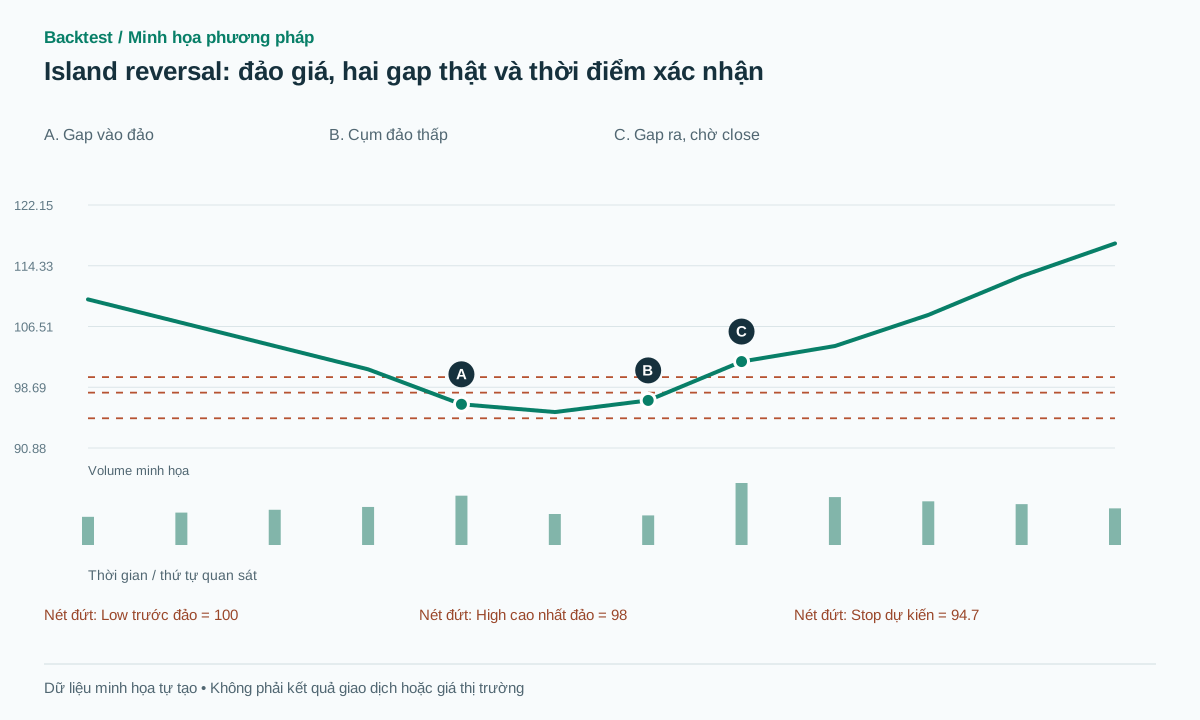 Mở hình kích thước đầy đủ
Quy trình thực hành
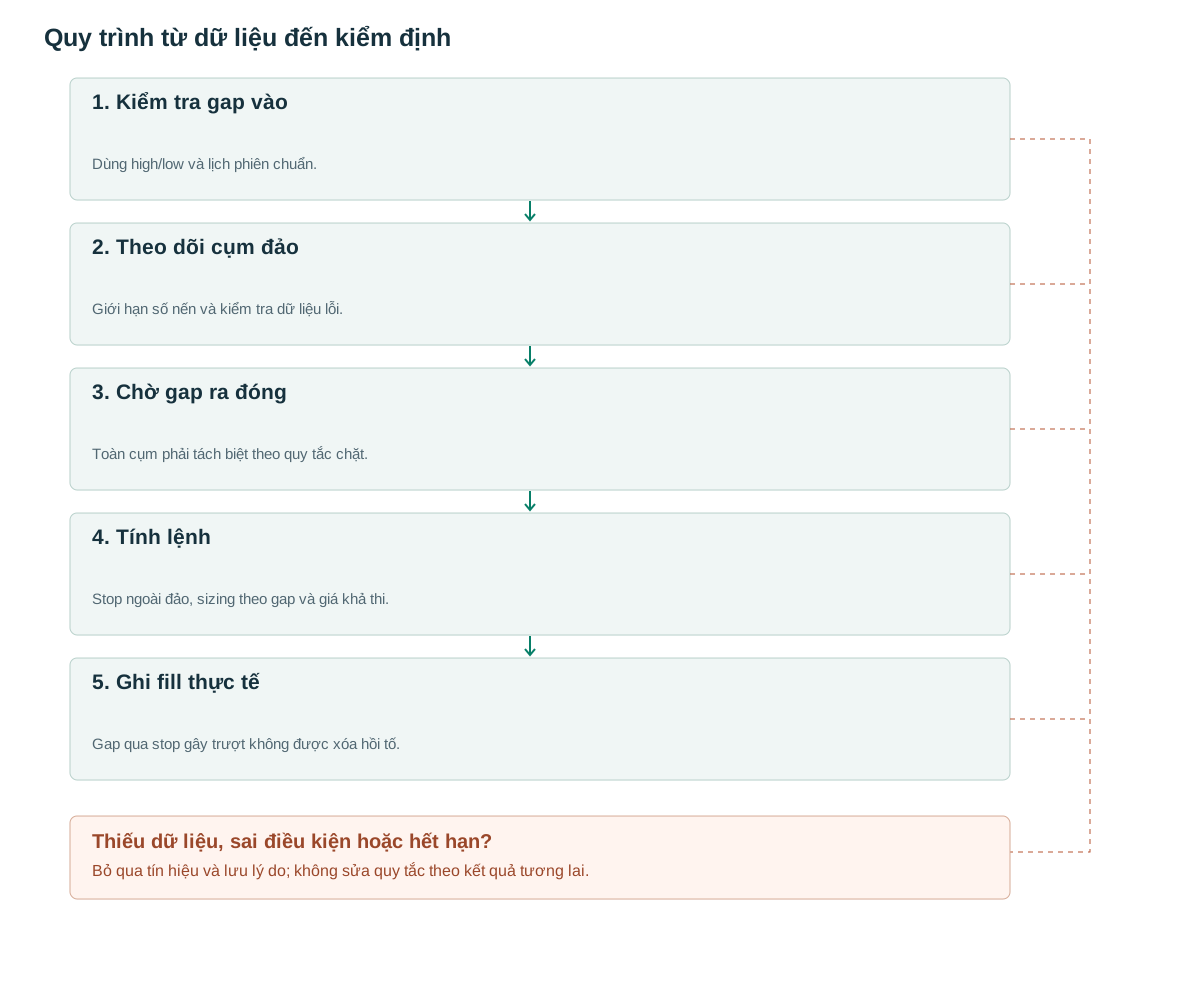
- Kiểm tra gap vàoDùng high/low và lịch phiên chuẩn.
- Theo dõi cụm đảoGiới hạn số nến và kiểm tra dữ liệu lỗi.
- Chờ gap ra đóngToàn cụm phải tách biệt theo quy tắc chặt.
- Tính lệnhStop ngoài đảo, sizing theo gap và giá khả thi.
- Ghi fill thực tếGap qua stop gây trượt không được xóa hồi tố.
Cấu trúc đang nói điều gì?
Bài phân tích của Arthur Hill dùng các gap quanh một vùng giá để minh họa island reversal. [1] Một trường hợp lịch sử giúp hiểu hình thái, nhưng không đủ suy ra lợi nhuận trung bình của mọi đảo giá.
Đảo đáy hình thành sau xu hướng giảm: giá gap xuống, giao dịch ở một vùng thấp rồi gap lên, để lại một cụm tách biệt. Đảo đỉnh đảo chiều các quan hệ. Thị trường liên tục 24/7 ít có khoảng ngắt phiên tự nhiên; thiếu dữ liệu hoặc thay mã hợp đồng có thể tạo gap giả.
Nhận diện bằng dữ liệu đã biết
Đề xuất đảo đáy gồm các nến a..b, dài 1–20 nến. Gap vào yêu cầu H[a]<L[a−1]−epsilon; gap ra yêu cầu L[b+1]>H[b]+epsilon. Phiên bản chặt còn đòi max(H[a..b])<min(L[a−1],L[b+1])−epsilon, bảo đảm toàn đảo nằm dưới hai vùng kề.
Epsilon=max(2 tick,0,15A), với A=ATR(14) khóa trước nến a. Các mức và độ dài là tham số nghiên cứu. Kiểm tra dữ liệu điều chỉnh chia tách, lịch phiên, hợp đồng đáo hạn, dấu thời gian và nến thiếu. Gap thật không đồng nghĩa chắc chắn có thông tin mới tích cực.
Chỉ xác nhận sau khi nến b+1 đóng vì low của nến gap ra còn có thể thay đổi trong phiên. Bản dùng giá mở cửa b+1 là chiến lược intrabar khác, cần dữ liệu thời gian nhỏ hơn. Nếu dùng pivot cho trend filter, tuân thủ độ trễ xác nhận. [2]
before potential island: freeze ATR A and session convention
if H[a]<L[a-1]-epsilon:
  track island for at most 20 bars
  on close of candidate exit bar j:
    b=j-1
    if L[j]>H[b]+epsilon and max(H[a:b])<min(L[a-1],L[j])-epsilon:
      signal LONG_ISLAND; stop=min(L[a:b])-epsilon
      execute at next feasible event
# H[a:b] ở đây bao gồm cả a và b. Đảo đỉnh đảo high/low và dấu.
Kết hợp volume có nhiệm vụ rõ ràng
Volume lớn tại gap ra có thể là feature xác nhận, nhưng nên so với nền cùng loại phiên. Đề xuất RVOL≥1,5 lần trung vị 20 phiên trước; không bao gồm volume phiên tín hiệu trong mẫu số. Một đảo một nến và đảo nhiều nến cần báo cáo riêng.
Nếu sự kiện doanh nghiệp tạo gap, volume tăng đồng thời có thể chỉ phản ánh sự kiện. Lưu nhãn sự kiện nếu có dữ liệu thời điểm công bố, rồi kiểm định riêng. Không dùng tin xuất bản sau giao dịch để giải thích và loại bỏ giao dịch thua khỏi mẫu.
Ví dụ số: đúng cấu trúc và thất bại
Ví dụ tự tạo: trước đảo có low=100. Nến đầu đảo high=97,5; cụm ba nến có high cao nhất=98 và low thấp nhất=95. Nến gap ra có low=100,5, close=102. Với A=2, epsilon=0,3, điều kiện chặt đạt vì 98<min(100;100,5)−0,3=99,7. Mua khả thi phiên sau 102,2, stop 94,7; target 2R=117,2 theo bản quản trị đề xuất.
Thất bại nhận diện: gap ra mở ở 101 nhưng trong phiên low giảm xuống 97,8; khi đóng phiên không còn gap tách đảo nên không phát tín hiệu close-confirm. Thất bại giao dịch: sau entry 102,2, giá gap xuống và lệnh stop 94,7 chỉ khớp 93,8; lỗ 8,4 mỗi đơn vị, lớn hơn rủi ro kế hoạch 7,5. Backtest phải giữ khoản trượt đó.
Điểm vào, vô hiệu và thoát lệnh
Bản cơ sở stop ngoài toàn đảo, target 2R từ giá vào thực tế, với R=entry−stop cho đảo đáy. Target kháng cự cũ là biến thể khác cần định nghĩa mức trước entry. Một gap ra lớn có thể làm stop rất xa; tính vị thế theo rủi ro tiền và kiểm tra R:R tới kháng cự nếu dùng.
Có thể thêm thoát khi gap ra được lấp: với đảo đáy, giá đi xuống tới high cuối đảo H[b]. Nhưng phải chọn rõ touch intrabar hay close; đó là lệnh thoát khác stop toàn đảo. Không gọi việc đảo chưa bị phá hoàn toàn là lý do bỏ qua stop đã khớp.
Kiểm định giá trị tăng thêm
Đối chứng là mọi gap lên sau xu hướng giảm, không yêu cầu gap xuống trước. Điều này kiểm tra liệu tính “đảo” có thêm thông tin so với hiệu ứng gap. Tách đảo một nến, đảo nhiều nến, sự kiện tin tức và gap do phiên; ghi số mẫu bị loại vì dữ liệu không đáng tin.
Đánh giá chi phí theo giá mở thực tế, spread và gap tại stop, không chỉ close-to-close. Dữ liệu điều chỉnh có thể thay đổi khoảng gap, nên lưu phiên bản và kiểm tra sự kiện doanh nghiệp. Chưa có kiểm định mới cho cấu hình này; [3] không xác nhận edge của island reversal.
Sai lầm thường gặp
Chênh close bị gọi là gap
Hai nến có range chồng nhau không tạo khoảng trống theo định nghĩa này.
Mua ngay open rồi dùng low cuối ngày
Kết hợp timing đó dùng dữ liệu tương lai; cần tách phiên bản intrabar và close-confirm.
Xóa lệnh vì stop gap
Lệnh đã đặt và khớp phải ghi theo giá thực thi, không được hủy hồi tố.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Crypto có island reversal không?
Có thể xuất hiện trên một nguồn dữ liệu, nhưng phải kiểm tra giao dịch liên tục và nến thiếu. Không tự coi khoảng nhảy chart là gap thị trường.
Đảo phải dài nhiều nến không?
Không. Bản này cho phép một nến, nhưng nên thống kê riêng vì timing và bối cảnh khác cụm nhiều phiên.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Arthur Hill: An Island Reversal for DIAStockCharts / Arthur Hill. Một bài phân tích chart gốc để đối chiếu gap và đảo giá; không phải nghiên cứu win rate. Đối chiếu: .
- TradingView: RepaintingTradingView. Pivot và độ trễ. Đối chiếu: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Tham khảo phương pháp nghiên cứu; không kiểm định cấu hình bài này. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store