Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Động lượng yếu đi chưa phải giá đảo chiều
- Bốn loại cần gắn đúng bối cảnh
- Warmup và giá trị RSI biên
- Ví dụ có trigger và ví dụ tiếp tục giảm
- Vào, vô hiệu và tránh đếm trùng
- Volume có mang thông tin mới không
- Đánh giá theo từng loại phân kỳ
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
Fidelity và TradingView mô tả RSI/phân kỳ; mã TA-Lib hỗ trợ đối chiếu phép tính. Các nguồn này không xác nhận win rate hoặc lợi nhuận của cấu hình dưới đây.
 Mở hình kích thước đầy đủ
Quy trình thực hành
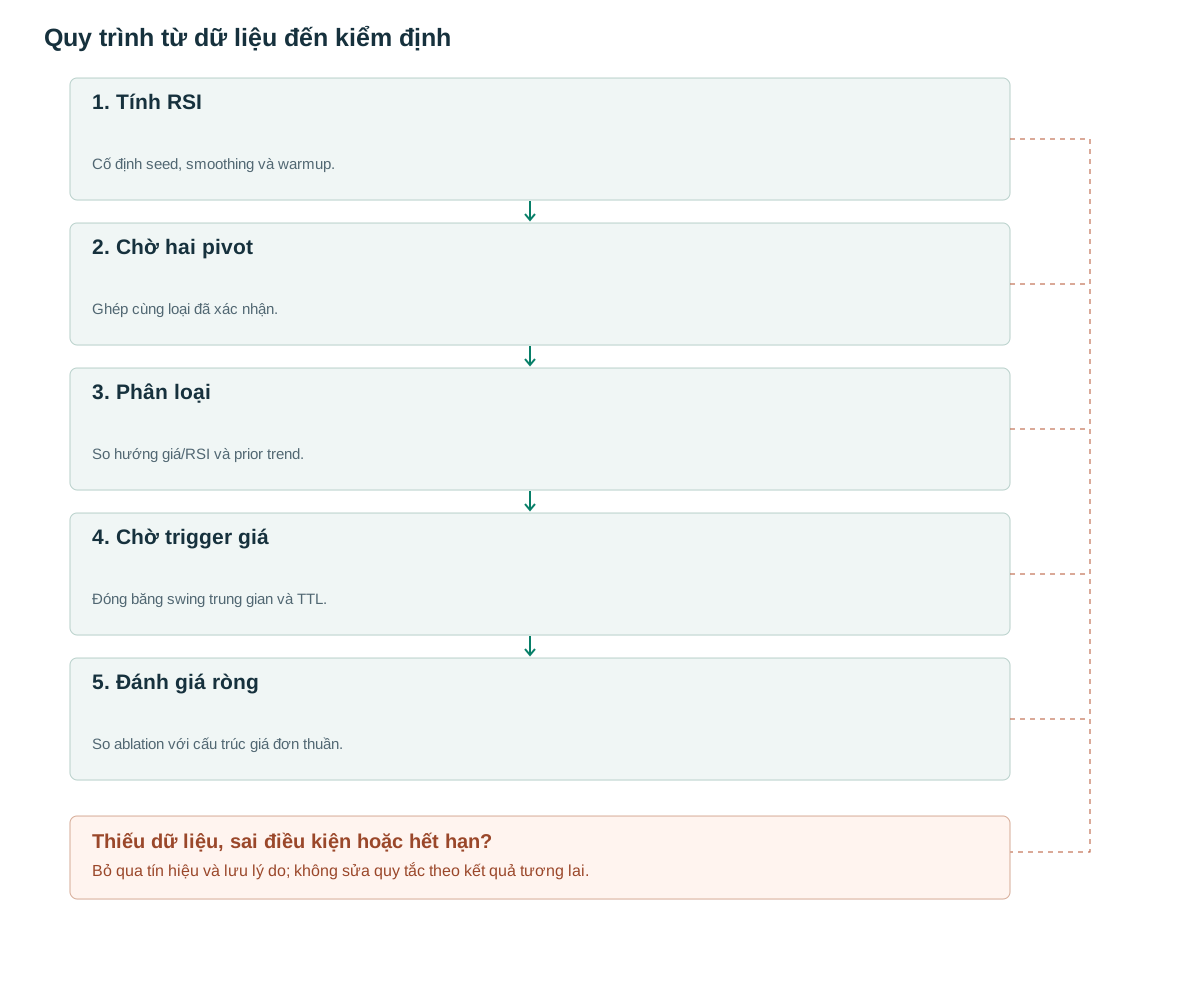
- Tính RSICố định seed, smoothing và warmup.
- Chờ hai pivotGhép cùng loại đã xác nhận.
- Phân loạiSo hướng giá/RSI và prior trend.
- Chờ trigger giáĐóng băng swing trung gian và TTL.
- Đánh giá ròngSo ablation với cấu trúc giá đơn thuần.
Động lượng yếu đi chưa phải giá đảo chiều
Fidelity lưu ý RSI có thể duy trì ở vùng cực đoan trong xu hướng mạnh [1]. Vì vậy RSI trên 70 không tự tạo lệnh bán, và giá lập đỉnh cao hơn với RSI thấp hơn cũng chưa bảo đảm đã hết đà. Một xu hướng có thể tiếp tục qua nhiều lần phân kỳ.
RSI so mức tăng và giảm đã làm trơn của close; tài liệu TradingView có công thức RMA [2]. Đề xuất dùng gain=max(C[t]−C[t−1],0), loss=max(C[t−1]−C[t],0), trung bình đầu của 14 thay đổi rồi cập nhật G=(13G+gain)/14 và L tương tự. Khi G+L>0, RSI=100G/(G+L).
Bốn loại cần gắn đúng bối cảnh
Baseline ghép hai pivot giá cùng loại liên tiếp, lấy RSI tại chính occurred_at của chúng. Chỉ đánh giá sau confirmed_at của pivot thứ hai. Không kéo đường RSI đến một cực trị khác vài nến vì đẹp hơn. Nếu muốn ghép riêng pivot RSI, phải đăng ký cửa sổ ghép và chờ cả hai detector xác nhận.
Đề xuất eps=0,1 ATR trước pivot hai và d=5 điểm RSI; đây là ngưỡng nghiên cứu. Phân kỳ thường tăng: giá tạo đáy thấp hơn nhưng RSI cao hơn. Ẩn tăng: giá tạo đáy cao hơn, RSI thấp hơn, trong prior uptrend. Hai loại giảm đối xứng. Bối cảnh xu hướng phải được biết trước anchor đầu.
| Loại | Giá tại p2 so p1 | RSI tại p2 so p1 | Bối cảnh nghiên cứu |
|---|---|---|---|
| Thường tăng | Thấp hơn eps | Cao hơn d | Nhịp giảm trước mẫu |
| Thường giảm | Cao hơn eps | Thấp hơn d | Nhịp tăng trước mẫu |
| Ẩn tăng | Cao hơn eps | Thấp hơn d | Uptrend đã xác nhận |
| Ẩn giảm | Thấp hơn eps | Cao hơn d | Downtrend đã xác nhận |
when p2 becomes confirmed:
    p1 = previous_confirmed_pivot_of_same_kind(p2)
    if p1 is None or RSI[p1.i] is missing or RSI[p2.i] is missing: return
    bull_regular = p2.price < p1.price-eps and RSI[p2.i] > RSI[p1.i]+d
    if bull_regular:
        trigger = highest_confirmed_swing_between(p1,p2)
        freeze_candidate(p1,p2,trigger,expires_in=10)
# Chỉ xét close vượt trigger ở các nến sau activation.
# Nếu trigger đã vượt trước activation: bỏ hoặc dùng phiên bản vào muộn riêng.
Warmup và giá trị RSI biên
Mã TA-Lib cho phép đối chiếu seed và hành vi phép tính [3], nhưng không nên mặc định mọi nền tảng giống hệt nhau. Baseline đề xuất khi G=L=0 thì gán RSI=50 và cờ flat; khi L=0<G, RSI=100; khi G=0<L, RSI=0. Quy ước flat phải có fixture và được giữ cố định.
Không trộn close điều chỉnh split với high/low chưa điều chỉnh để tạo pivot. Nến thiếu có thể đổi cả smoothing lẫn vị trí cực trị. Lưu phiên bản indicator, lookback, seed, loại pivot và các ngưỡng để tái dựng một tín hiệu sau khi cập nhật thư viện.
Ví dụ có trigger và ví dụ tiếp tục giảm
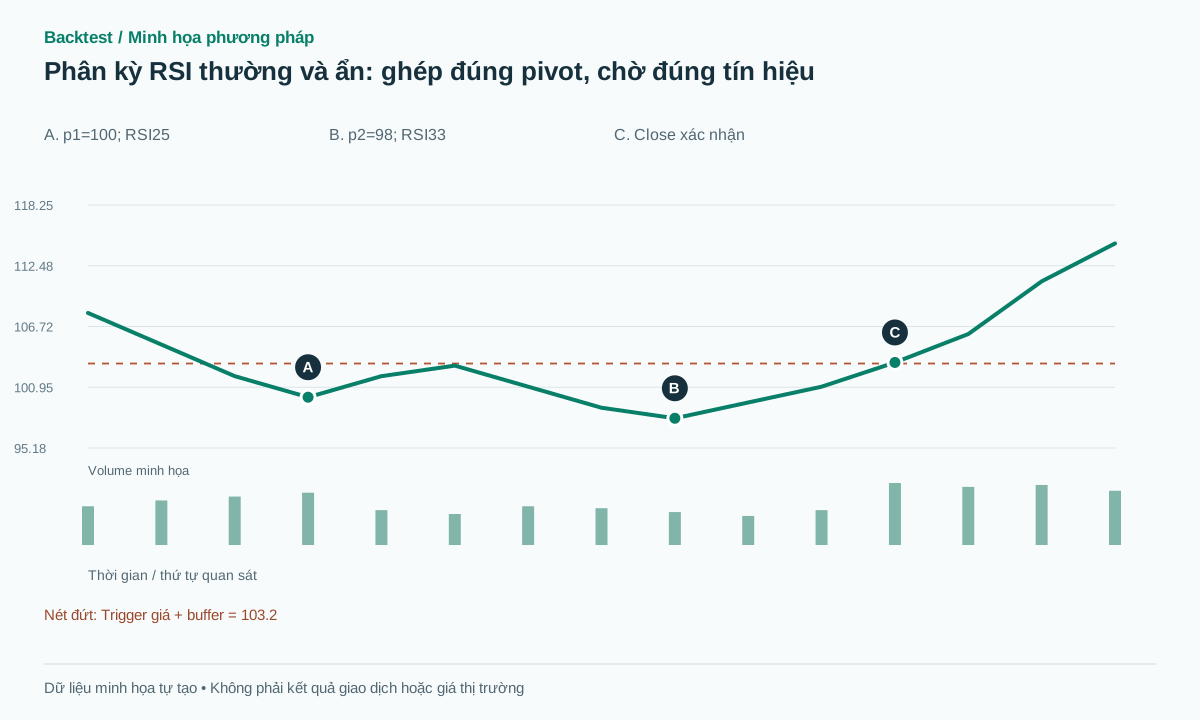
Ví dụ tổng hợp: đáy p1=100 với RSI=25, đáy p2=98 với RSI=33; ATR=2 nên eps=0,2 và chênh RSI=8 đạt d=5. Sau khi p2 được xác nhận, swing high trung gian đã biết là 103. Close tương lai 103,3 vượt mức đệm 103,2; entry 103,4, stop 97,8 cho rủi ro 5,6 điểm.
Target 2R khi đó là 114,6, khá xa so nhịp hình học. Điều này cho thấy phân kỳ nhìn hấp dẫn vẫn có thể vào muộn. Nếu giá lên 114,6 trước stop thì nhánh ví dụ đạt 2R gộp; không phải tỷ lệ thành công lịch sử.
Nhánh thất bại: sau p2=98, giá tiếp tục 97→94, không vượt 103. Candidate hết hạn hoặc vô hiệu; baseline không vào. Nếu chiến lược mua ngay ở 98 vì RSI cao hơn thì phải ghi riêng trade đó và chịu stop, không mượn kết quả của phiên bản chờ trigger để đánh giá.
Vào, vô hiệu và tránh đếm trùng
Đề xuất TTL 10 nến sau xác nhận, vô hiệu khi low mới dưới p2−buffer trước trigger. Sau entry, dùng stop-market dưới p2 và time exit đã đăng ký. Nếu gap làm entry quá xa hoặc target không còn hợp lệ, quy tắc bỏ lệnh chỉ được áp trước khi gửi market order; không xóa fill đã xảy ra.
Nhiều cặp pivot có thể dùng chung p2 và phát cùng một ý tưởng. Baseline chỉ ghép cặp liền kề và dùng event_id theo anchors. Nếu thêm phân kỳ ba đáy, xem đó là phương pháp riêng với nhiều bậc tự do, không cộng thành ba giao dịch độc lập.
Volume có mang thông tin mới không
Một giả thuyết là volume giảm trên nhịp xuống p2 rồi tăng tại breakout. Đo volume bình quân mỗi nến hoặc RVOL cùng giờ, không so tổng hai leg dài ngắn khác nhau. Giá giảm ít với volume lớn cũng chưa đủ chứng minh absorption nếu thiếu dữ liệu giao dịch chủ động và sổ lệnh.
So sánh ba tập: trigger cấu trúc giá đơn thuần; cấu trúc cộng phân kỳ; thêm volume. Giữ cùng stop và execution để đo đóng góp từng lớp. RSI và hình giá cùng sinh từ close, nên hai nhãn đồng thuận có thể chỉ lặp lại một đặc trưng.
Đánh giá theo từng loại phân kỳ
Tách thường/ẩn và tăng/giảm trong báo cáo. Giữ một test cuối chưa xem; tránh thử mọi RSI length, loại pivot và d rồi chỉ giữ ảnh đẹp. Báo số candidate, tỷ lệ trigger, tỷ lệ hủy, thời gian chờ và lợi suất ròng theo event.
Kiểm thử p2 được vẽ tại quá khứ nhưng signal không xuất hiện trước xác nhận; RSI cùng timestamp với giá; chuỗi flat; warmup; mẫu chồng lấn. Sau đó stress spread và stop gap, vì entry sau breakout có thể tốn nhiều hơn mức tính từ close.
Sai lầm thường gặp
Ghép điểm tùy mắt
Chọn RSI thấp nhất quanh mỗi đáy mà không định nghĩa cửa sổ khiến backtest không tái lập.
Phân kỳ nối tiếp trong trend
Động lượng giảm tốc vẫn có thể đi cùng giá tiếp tục giảm mạnh.
Nhầm ẩn với thường
Hai loại có giả thuyết bối cảnh khác nhau; không trộn thống kê.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Phân kỳ có bắt đáy sớm hơn pivot không?
Chỉ nếu dùng ứng viên chưa xác nhận, khi đó tín hiệu có thể mất. Baseline này chờ xác nhận để giữ lịch sử nhất quán.
Nên dùng RSI hay MACD?
Hãy giữ cùng trigger và execution rồi so thông tin tăng thêm. Đổi oscillator theo từng ảnh không tạo một chiến lược có thể kiểm định.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- Relative Strength IndexFidelity. Đã đọc phân kỳ và giới hạn quá mua/quá bán. Đối chiếu: .
- Relative Strength IndexTradingView. Đã đọc công thức RMA và diễn giải RSI. Đối chiếu: .
- TA-Lib RSI implementationTA-Lib. Đã mở mã nguồn phép tính; không phải chiến lược lợi nhuận. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store