Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Chung bối cảnh, khác thời điểm hành động
- A — Second-day drive, hold rồi continuation
- B — Opening drive với pullback sớm
- Volume phải cùng cửa sổ với quyết định
- Ví dụ riêng cho A và B, gồm cả thất bại
- Hai tốc độ cần hai policy quản trị
- Đo phần giá trị của ngày hai và drive
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
Hai bản chép lời SMB phân tích tình huống MRNA/ADT, không phải chuỗi kiểm định hoặc sao kê. Các tiêu chí số và cách thoát lệnh dưới đây do bài thiết kế để nghiên cứu.
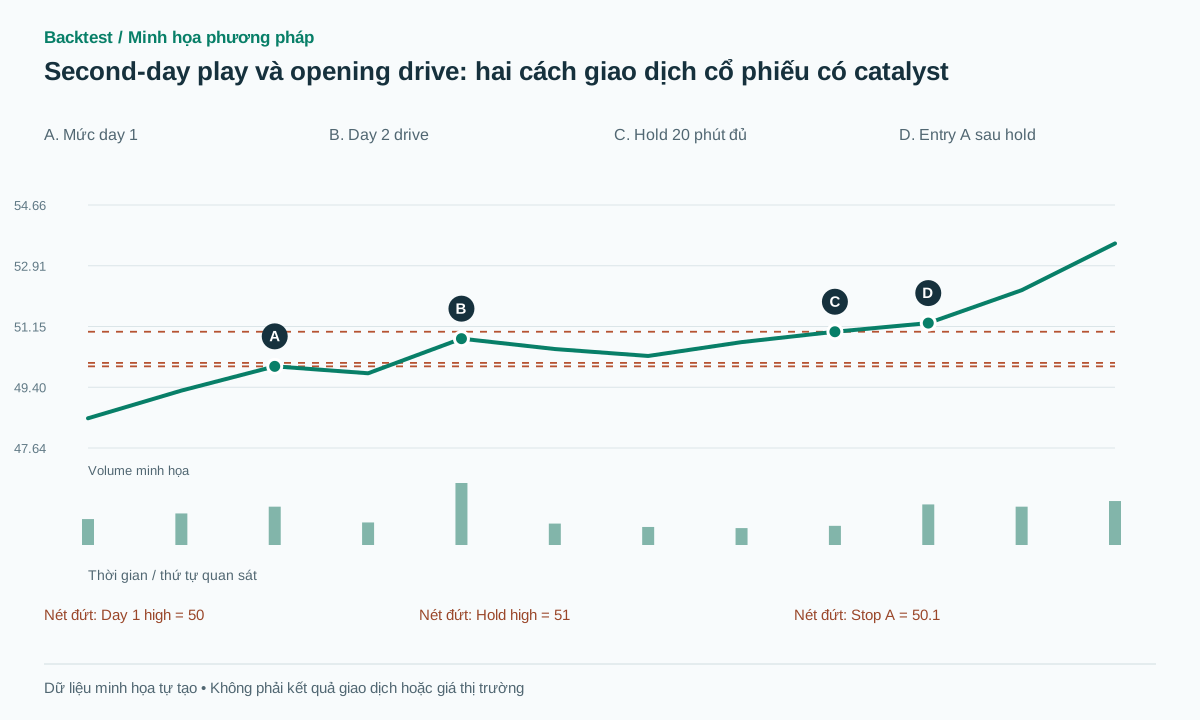 Mở hình kích thước đầy đủ
Quy trình thực hành
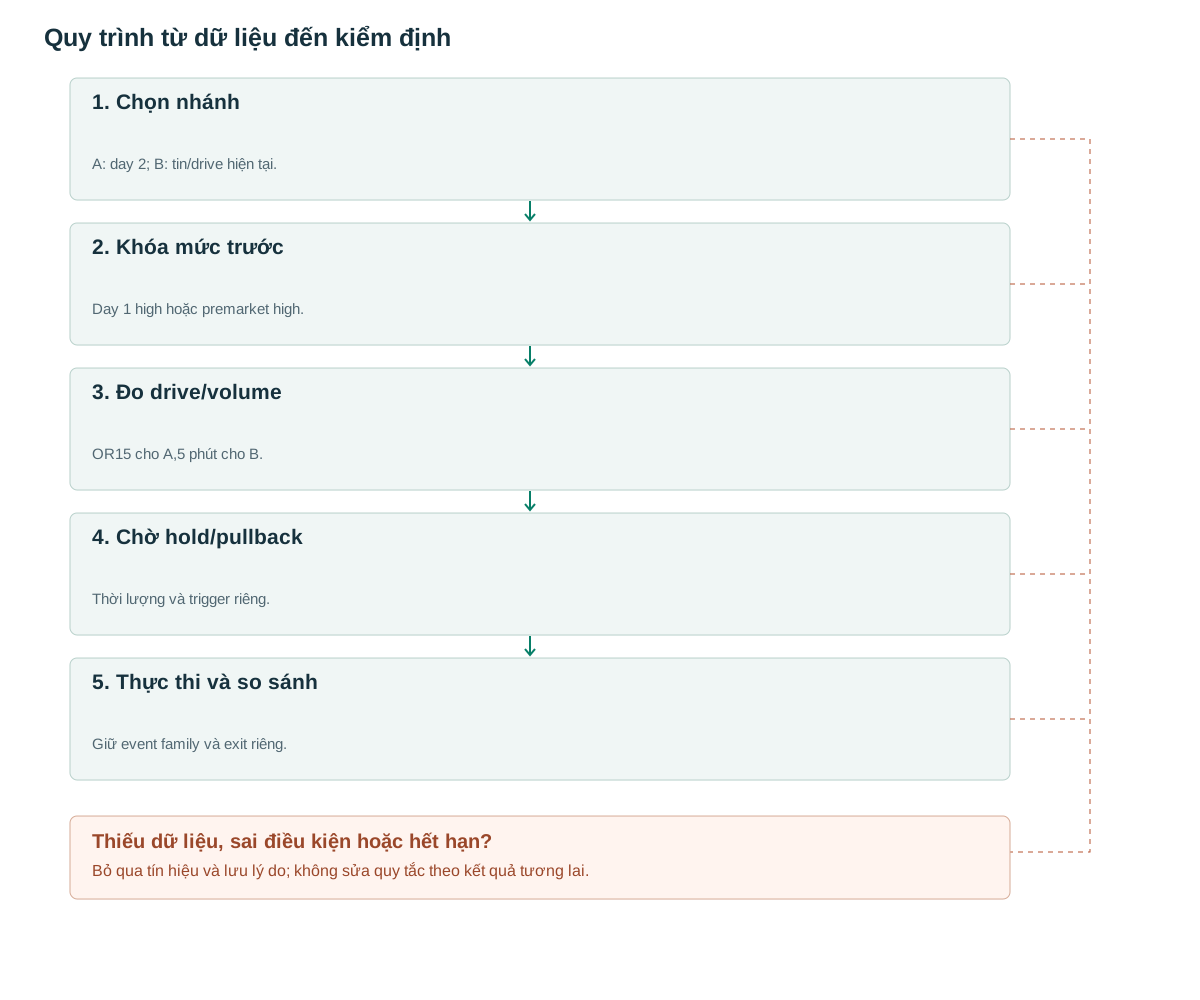
- Chọn nhánhA: day 2; B: tin/drive hiện tại.
- Khóa mức trướcDay 1 high hoặc premarket high.
- Đo drive/volumeOR15 cho A,5 phút cho B.
- Chờ hold/pullbackThời lượng và trigger riêng.
- Thực thi và so sánhGiữ event family và exit riêng.
Chung bối cảnh, khác thời điểm hành động
Steve Spencer mô tả second-day play qua MRNA: ngày tin tạo bối cảnh, ngày kế phá mức với volume rồi giữ phía trên [1]. Review ADT của SMB tập trung lực mở cửa và chất lượng entry [2]. Đây là case study, không phải bằng chứng rằng cứ gap hôm trước thì mua hôm sau.
Biến thể A chờ ngày hai chứng minh tiếp diễn và tạo nền mới. Biến thể B phản ứng với drive đầu phiên, không đòi catalyst phải thuộc ngày hôm trước. A thường có thời điểm quyết định muộn hơn; B nhạy latency và vị trí entry hơn.
Nguồn video đã được đọc qua transcript trên website chính chủ; các ngưỡng “mạnh”, “giữ” và tape không đủ chặt cho máy. Bài đặt số rõ cho hai baseline, không gán những số đó cho SMB và không suy ai đang mua từ một nến volume cao.
A — Second-day drive, hold rồi continuation
Đề xuất day 1 có catalyst được công bố trước close, gap open≥5%, daily RVOL so mean 50 phiên trước≥2, và close giữ ít nhất nửa gap tăng: C1≥C0+0,5(O1−C0). Trước day 2 khóa Q=high RTH day 1, A=ATR14 daily qua day 1, b=max(2tick,0,1A), eps=max(2tick,0,15A).
Day 2 chờ 09:45: close OR15>Q+b và RVOL_cum15≥1,5 so median đúng 15 phút của 20 phiên trước. Sau đó phải có bốn nến M5 hoàn tất, mọi close≥Q−eps và width toàn bốn nến≤0,5A. Khóa range hold [hL,hH] lúc nến thứ tư đóng; buy-stop hH+b từ sự kiện sau đó, expiry 30 phút, stop hL−b.
Không cho entry từ 09:40 rồi dùng 20 phút hold xảy ra sau để xác nhận. Nếu bất kỳ close trong hold<Q−eps, hủy A. Hết expiry mà không trigger ghi no-fill; không chọn lại nền muộn hơn đẹp hơn dưới cùng candidate. Mọi tỷ lệ và thời lượng ở đây là tham số nghiên cứu.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
B — Opening drive với pullback sớm
Đề xuất B dùng catalyst đã biết trước open của ngày hiện tại và mức Q=high premarket tính tới 09:29:59 theo feed đã chọn. Năm phút đầu phải close>Q+b, C5−O_RTH≥0,3A_daily_previous và RVOL_cum5≥2. Khóa mid_drive=(O_RTH+C5)/2; các daily feature không chứa phiên đang mở.
Trong ba nến M5 kế tiếp, r là nến giảm close-to-close đầu tiên. Đòi low[r]≥mid_drive và close[r]≥Q. Nếu không đạt, bỏ candidate. Trong hai nến sau r, close đầu>high[r]+b phát signal; mua quote sau close, stop min low từ r tới signal−b. Đây là bản chờ pullback, không phải mua tất cả breakout nhanh đầu phiên.
B dùng b=max(2tick,0,1A_daily_previous), khác A ở cách tạo candidate và hold. Nếu stop này quá rộng/hẹp so spread, ghi rejection theo policy định trước. Nếu giá chạy luôn không có pullback, không chase bằng một entry mới mà vẫn tính là baseline B.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Volume phải cùng cửa sổ với quyết định
RVOL theo thời điểm so hoạt động với các mốc lịch sử tương ứng [3]. Bài dùng median 20; chỉ số day 1 lại dùng mean 50 daily. Hai mẫu nền này có tên khác nhau, không trộn “2× volume” như cùng một ngưỡng.
Premarket, opening auction và RTH phải được định nghĩa nhất quán; calendar sàn có phiên đóng sớm [4]. Không gộp premarket của hôm nay nhưng loại nó khỏi lịch sử. Bản B lúc 09:35 chỉ có volume 5; volume 15 không được dùng để lọc trước khi hoàn tất.
Nếu muốn thêm relative strength so SPY/QQQ, chọn chung mốc thời gian và lưu trước signal. Volume lớn toàn thị trường do tin vĩ mô không nhất thiết là hoạt động riêng của cổ phiếu. Kiểm benchmark-adjusted activity như nhánh khác, không thêm tùy lúc mẫu giá nhìn chưa đủ đẹp.
Ví dụ riêng cho A và B, gồm cả thất bại
A giả lập: day 1 đủ điều kiện, high 50 và ATR2. Day 2 OR15 close 50,8 với RVOL1,8; b 0,2. Bốn nến hold có low 50,3, high 51, width 0,7≤1 và close giữ mức. Buy-stop 51,2 khớp 51,25, stop 50,1, risk 1,15; target 53,55 cho 2R. Nếu hold đóng 49,6<Q−eps 49,7, hủy trước entry. Nếu đã fill rồi stop khớp 50,05, lỗ 1,20.
B giả lập: premarket high 20, open 19,8, ATR trước 1, b 0,1. Close 5 phút 20,3 với RVOL2,5, drive 0,5≥0,3; mid_drive20,05. Pullback r low 20,1 high 20,3 close 20,2 giữ điều kiện. Sau đó close 20,45, quote mua 20,50, stop 20,00 và target 21,50: risk 0,50, reward 1,00.
B thất bại: nến pullback đầu có low 19,95<mid_drive20,05 thì không vào, dù một giờ sau giá tăng. Nếu đã fill 20,50 rồi giá rơi về 19,95 qua stop 20,00, ghi lỗ 0,55. Không chọn lại pullback thứ hai chỉ để bỏ nến đầu không đạt. Cả hai ví dụ là số tự tạo, không sao chép trade MRNA/ADT.
Hai tốc độ cần hai policy quản trị
A baseline thoát 2R, stop cấu trúc, time-stop 20 nến M5 hoặc trước close. B dùng cùng 2R/stop nhưng thêm time-stop 10 phút nếu MFE chưa đạt 0,5R; nếu đạt thì giữ tới stop/target hoặc cuối phiên. Các exit là đề xuất, được kiểm định riêng vì time-stop có thể cắt cả winner chậm.
A có stop-entry đặt chờ sau hold nên phải xử lý fill trong thời gian lệnh sống trước hủy cuối nến. B quyết định sau close nên có thể kiểm quote rồi mới gửi. Không dùng giá close làm fill chắc chắn cho cả hai.
Nếu A và B cùng xuất hiện trong một ngày, dùng event_id chung để giới hạn risk; không cộng hai vị thế như độc lập. Adding chỉ là nhánh riêng có budget và stop tổng thể. Catalyst tốt không làm một entry xa stop trở nên kinh tế.
Hai biến thể đều ngừng nhận entry 5 phút trước giờ đóng phiên thực tế và không mang trạng thái chờ sang ngày sau. Bản A chỉ tới hold khi cả gate day 1 và OR15 đều đạt; B chỉ tới xác nhận khi r tồn tại và hợp lệ. Đây là các nhánh kết thúc thật trong mã, không chỉ nhãn reject. Nếu quote đến sau cutoff, B không đặt lệnh; A ghi mọi fill của stop-entry trước khi hủy có hiệu lực.
Đo phần giá trị của ngày hai và drive
A đối chứng với mọi day 2 sau catalyst đủ điều kiện, rồi thêm breakout/hold/volume. B đối chứng với fresh-news stocks cùng gap và thanh khoản, rồi thêm drive/pullback/volume. Không so A và B chỉ bằng win rate vì giờ vào, exposure và số cơ hội khác nhau.
Báo candidate count, tỷ lệ giữ mức, missed runners không pullback, no-fill, chi phí theo R, drawdown và lợi nhuận theo ngày. Tách long/short, catalyst type và market regime. Giữ những ngày tin lớn nhưng không tiếp diễn trong mẫu.
Prefix replay cần xác nhận high day 1, premarket high, OR15 và hold range chỉ xuất hiện đúng lúc. Chia train/test theo thời gian và gom cùng catalyst vào một fold. Hai video minh họa giúp hình thành hypothesis; chỉ kiểm định như vậy mới đánh giá được thêm volume có ích tới đâu.
Sai lầm thường gặp
Hôm qua gap nên hôm nay mua
Bỏ điều kiện giá/volume của day 2 làm thay đổi chiến lược.
Drive mạnh hợp thức hóa chase
Entry xa stop có thể làm reward/risk kém dù hướng đúng.
Gộp hai biến thể
Khác timestamp và execution nên cần báo kết quả riêng.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
Second-day có bắt buộc catalyst mới ngày hai?
Bản A dùng thông tin ngày một; nếu có tin mới ngày hai thì ghi nhãn riêng để kiểm tác động bổ sung.
Opening drive có phải ORB thông thường?
Có phần giao nhau, nhưng bản B còn chọn catalyst và yêu cầu drive/pullback. Không gán thống kê ORB khác cho nó.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. Đọc transcript 20/04/2020 về MRNA; case study, không track record. Đối chiếu: .
- How to improve your trading entriesSMB Capital. Đọc transcript 10/08/2020 review ADT và chất lượng entry. Đối chiếu: .
- Relative Volume at TimeTradingView. Đối chiếu volume cùng thời điểm; median của bài là biến thể. Đối chiếu: .
- Holidays & Trading HoursNYSE. Lịch phiên để tính opening windows và exit. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store