Mục lục bài viết
- Bằng chứng và phạm vi
- Hình minh họa
- Quy trình
- Trạng thái trend phải có trước pullback
- Từ trend candidate đến reclaim
- Anchor và activity filter không được biết lùi
- Ví dụ reclaim có lợi và trend đổi chiều
- Entry, thoát và giới hạn đuổi giá
- VWAP có thêm gì so với nhịp hồi thường
- Sai lầm thường gặp
- Checklist thực hành
- Câu hỏi thường gặp
- Nguồn nghiên cứu
Bằng chứng và phạm vi
SMB cung cấp review CLOV, Alphatrends giải thích AVWAP, TradingView mô tả phép tính. Đây là cơ sở ý tưởng, chưa phải chứng cứ lợi nhuận cho thuật toán bên dưới.
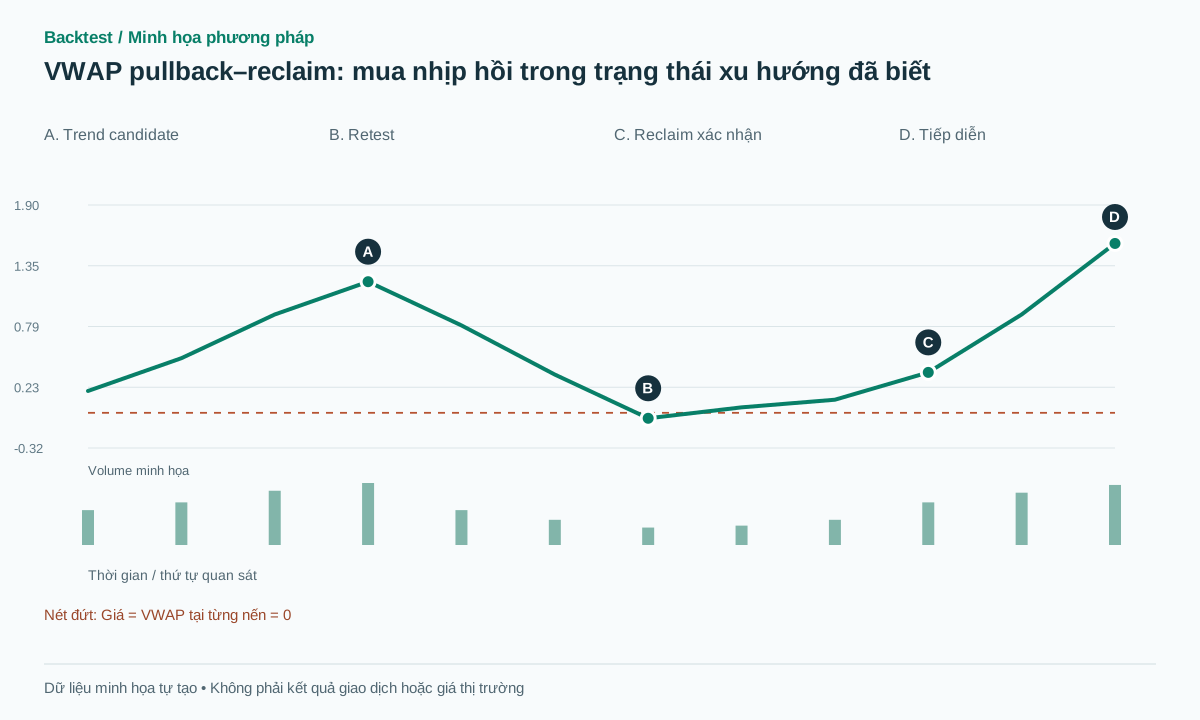 Mở hình kích thước đầy đủ
Quy trình thực hành
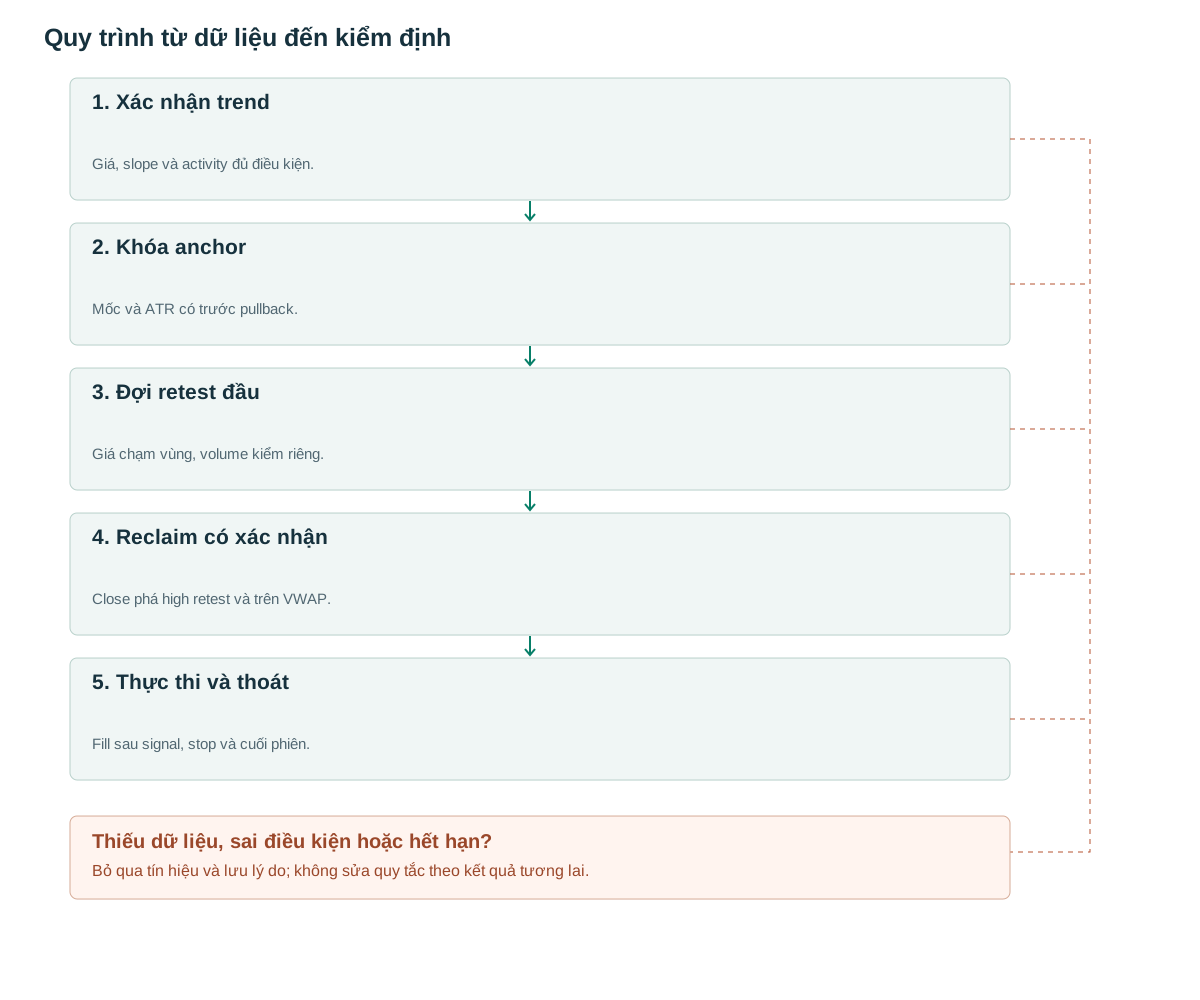
- Xác nhận trendGiá, slope và activity đủ điều kiện.
- Khóa anchorMốc và ATR có trước pullback.
- Đợi retest đầuGiá chạm vùng, volume kiểm riêng.
- Reclaim có xác nhậnClose phá high retest và trên VWAP.
- Thực thi và thoátFill sau signal, stop và cuối phiên.
Trạng thái trend phải có trước pullback
SMB có review mua pullback VWAP sau opening drive ở CLOV [1]. Alphatrends xem vị trí giá cùng hướng AVWAP làm bối cảnh [2]. Bài này chuyển ý tưởng ấy thành trạng thái quan sát được, không sao chép toàn bộ tape-reading của người thực hành.
VWAP trade-level=Σ(price×quantity)/Σquantity từ anchor. Với OHLCV, dùng typical price=(H+L+C)/3 là xấp xỉ theo nến [3]. Không gọi đường xấp xỉ này là giá bình quân chính xác của mọi giao dịch. Chọn tick hoặc bar version ngay trong cấu hình.
Một giá dưới VWAP có thể là pullback tạm thời hoặc bắt đầu xu hướng giảm. Để không kể lại câu chuyện theo kết quả, ghi trend candidate lúc giá còn khỏe, sau đó mới chờ pullback. VWAP chỉ là mức tham chiếu; nó không đo vị thế hay giá vốn của toàn bộ nhà đầu tư còn nắm giữ.
Từ trend candidate đến reclaim
Đề xuất sau ít nhất 10 nến từ anchor, tạo candidate c khi C[c]>VWAP[c], VWAP[c]>VWAP[c−5], C[c]>EMA50[c] và RVOL_cum[c]≥1,2. EMA50 ở đây nối các nến regular-session liên tiếp qua ngày; VWAP reset mỗi phiên. A=ATR14[c−1], b=max(2tick,0,1A), eps=max(2tick,0,15A) được khóa.
Trong năm nến sau c, lấy retest r đầu có L[r]≤VWAP[r]+eps và C[r]≥VWAP[r]−eps. Mean RVOL của ba nến kết thúc ở r phải≤0,8. Nếu close<VWAP−eps trước confirmation, hủy. Không bắt mọi nến pullback phải ở trên VWAP vì điều đó có thể loại chính reclaim cần tìm.
Sau r, trong tối đa ba nến, close đầu vượt H[r]+b và trên VWAP[t] phát signal. Stop=min low từ r đến t trừ b; mua ở quote khả thi sau t. Các độ dài, buffer, EMA và RVOL thresholds tự đặt. Mỗi candidate chỉ có một r; volume fail thì loại thay vì chọn retest mới.
after_candidate_close(c):
  if not full_EMA_ATR_RVOL_history: reject_insufficient_data(); return
  candidate = freeze(ATR_reference,buffers,anchor_id,session_id,
                     cutoff=session_end-5_minutes)
  if received_close_time(c)>=candidate.cutoff: expire(); return
  r = None
  for u in c+1..c+5:
    if changed_anchor_or_session(candidate,u) or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<VWAP[u]-eps: cancel(); return
    if L[u]<=VWAP[u]+eps and C[u]>=VWAP[u]-eps:
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(r-2,r) or mean(RVOL_bar[r-2:r+1])>0.8:
    reject_candidate(); return
  for t in r+1..r+3:
    if changed_anchor_or_session(candidate,t) or received_close_time(t)>=candidate.cutoff:
      expire(); return
    if C[t]<VWAP[t]-eps: cancel(); return
    if C[t]>H[r]+b and C[t]>VWAP[t]:
      stop=min(L[r:t+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# Session-close and anchor-reset events cancel pending candidates immediately.
Anchor và activity filter không được biết lùi
Bản cơ sở dùng anchor đầu phiên RTH; mở rộng sang catalyst anchor phải có published_at. Với anchor là swing quá khứ, có thể tính từ swing nhưng chỉ dùng sau confirmed_at. Thay anchor về đáy đẹp nhất mỗi khi lệnh thua sẽ làm cả phép tính và câu chuyện thay đổi.
RVOL_cum đề xuất bằng volume tích lũy tới thời điểm hiện tại chia median tích lũy cùng giờ của 20 phiên trước. Mean RVOL ba nến retest dùng tỷ lệ từng ô thời gian, không so với cả ngày. Nếu denominator thiếu hoặc bằng 0, candidate chưa đủ dữ liệu.
SMB phân biệt volume 15 phút đầy đủ với check sau khi đã vào sớm [1]. Khi code một bộ lọc entry lúc 09:38, không thể dùng tổng volume tới 09:45. Chọn chờ 09:45 hoặc dùng thông tin 09:38; đó là hai chiến lược khác nhau. Volume lớn cũng có thể kéo VWAP về gần giá mà không hề có pullback giá mạnh.
Ví dụ reclaim có lợi và trend đổi chiều
Ví dụ giả lập: lúc candidate, C=102, VWAP=100,8 cao hơn 100,4 cách năm nến, EMA50=100,3, RVOL_cum=1,6. A=1, tick 0,01 nên b 0,1, eps 0,15. Rồi r có VWAP101,0, low 100,95, high 101,25, close 101,05; mean RVOL ba nến=0,65 nên đạt.
Hai nến sau close 101,45>101,35 và VWAP101,08. Quote mua 101,50, min từ r tới signal 100,90 cho stop 100,80; risk 0,70. Target 102,90 là 2R trước phí. Chart minh họa không giả định VWAP đứng yên; mức tại mỗi nến phải được tính bằng volume đã có tới chính nến đó.
Thua: entry 101,50 rồi tin mới khiến giá giảm; stop 100,80 khớp 100,75, lỗ 0,75. Một trường hợp không vào là retest close 100,70<VWAP101,0−0,15. Không reset anchor về low 100,7 để tạo một VWAP mới nằm dưới giá và tiếp tục giữ nguyên nhãn setup ban đầu.
Entry, thoát và giới hạn đuổi giá
Trước gửi lệnh sau confirmation, đánh giá stop-distance và reward tới target cấu trúc hoặc 2R theo policy. Quote gap quá xa có thể khiến risk vượt ngân sách; bỏ trước khi đặt nếu đó là luật. Nhưng nếu đã có stop-entry đặt trước, mọi fill xảy ra trước hủy phải được ghi lại.
Baseline thoát 2R, stop cấu trúc và thanh lý trước close. Time-stop 20 nến là lựa chọn bổ sung có thể thử. Bản intraday không được tự chuyển thành swing khi trade đang lỗ; giữ qua đêm đòi mô hình gap và budget mới.
Relative strength với benchmark có thể là filter riêng: return từ cùng mốc của mã trừ return benchmark, dùng dữ liệu đồng bộ. Không nhầm với RSI. Với nhiều cổ phiếu cùng ngành reclaim VWAP, giới hạn tổng risk theo event/thị trường vì các trade khó độc lập.
Baseline bổ sung giờ ngừng nhận entry là 5 phút trước giờ đóng phiên theo lịch sàn, kể cả phiên rút ngắn. Candidate giữ session_id, và nếu có VWAP thì giữ cả anchor_id; hết cutoff, sang phiên mới hoặc reset anchor đều hủy trạng thái chờ. Quote sau signal cũng phải tới trước cutoff. Timer cuối phiên vẫn hủy dù không có bar tiếp theo; không mang cửa sổ chờ sang sáng hôm sau. Đây là quy tắc nghiên cứu do bài lựa chọn.
VWAP có thêm gì so với nhịp hồi thường
So trend pullback theo swing hoặc EMA với cùng trigger giá, rồi thêm location VWAP, slope, RVOL_cum và dry-up từng bước. Nếu chỉ thêm tất cả một lần, không biết thành phần nào cải thiện và thành phần nào chỉ giảm sample.
Phân nhóm theo giờ, độ dốc VWAP, trend/range và catalyst có trước entry. Báo candidate count, retest rate, fill ratio, net-R, MAE/MFE và số cơ hội bị bỏ. Dùng cùng universe point-in-time, không chỉ các meme stock từng nổi tiếng.
Kiểm prefix replay với VWAP đang phát triển và calendar đúng. Stress cost theo spread/stop, thử anchor RTH với extended-hours riêng. Một trade CLOV thắng trong video không cho tỷ lệ thành công của mọi lần giá chạm VWAP.
Sai lầm thường gặp
Chạm VWAP là mua
Thiếu trạng thái trend và confirmation làm lẫn trend với range.
Anchor theo kết quả
Dời anchor có thể tạo hỗ trợ đẹp chỉ trong hindsight.
Dùng volume tương lai
Điều kiện 15 phút không thể quyết định entry ở phút thứ 8.
Checklist trước khi dùng phương pháp
Tự đánh dấu khi đã kiểm tra trên dữ liệu của bạn. Trạng thái lưu trong trình duyệt này; đây không phải chứng nhận chiến lược có lãi.
Câu hỏi thường gặp
VWAP tăng có bảo đảm giá sẽ giữ không?
Không. Đó là một thống kê của giao dịch đã xảy ra; dòng lệnh mới có thể đổi xu hướng.
Có thể dùng anchored VWAP từ tin không?
Có, nếu thời điểm tin đã biết và được giữ cố định. Đây là biến thể phải kiểm định riêng với VWAP phiên.
Nguồn nghiên cứu
Các nguồn dưới đây hỗ trợ phần định nghĩa hoặc bằng chứng được ghi bên cạnh. Mã giả, ví dụ minh họa và tham số đề xuất trong bài cần được kiểm định riêng.
- How to use VWAP to buy a Pullback in a Meme StockSMB Capital. Đọc transcript chính chủ 29/06/2021; case CLOV, không sao kê toàn chiến lược. Đối chiếu: .
- Anchored VWAP explainedBrian Shannon / Alphatrends. Đọc trang công khai về anchor, vị trí và hướng; chưa đọc toàn bộ sách có phí. Đối chiếu: .
- Volume Weighted Average PriceTradingView. Đọc phép tính theo typical price và cấu hình anchor. Đối chiếu: .
Đọc tiếp theo phương pháp
Lưu ý rủi ro
Nội dung phục vụ giáo dục và thiết kế nghiên cứu, không phải lời khuyên tài chính. Backtest là mô phỏng lịch sử, không bảo đảm hiệu quả tương lai và không đặt lệnh giao dịch thật. Các phương pháp trong thư viện không mặc nhiên là tính năng đã có trong ứng dụng. Xem phương pháp tính và trung tâm học.
Kiểm tra quy tắc trước khi dùng vốn thật
Đối chiếu khả năng hỗ trợ của ứng dụng, dữ liệu và từng giao dịch mô phỏng; các detector nâng cao có thể cần triển khai riêng.
Tải Backtest trên App Store