Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
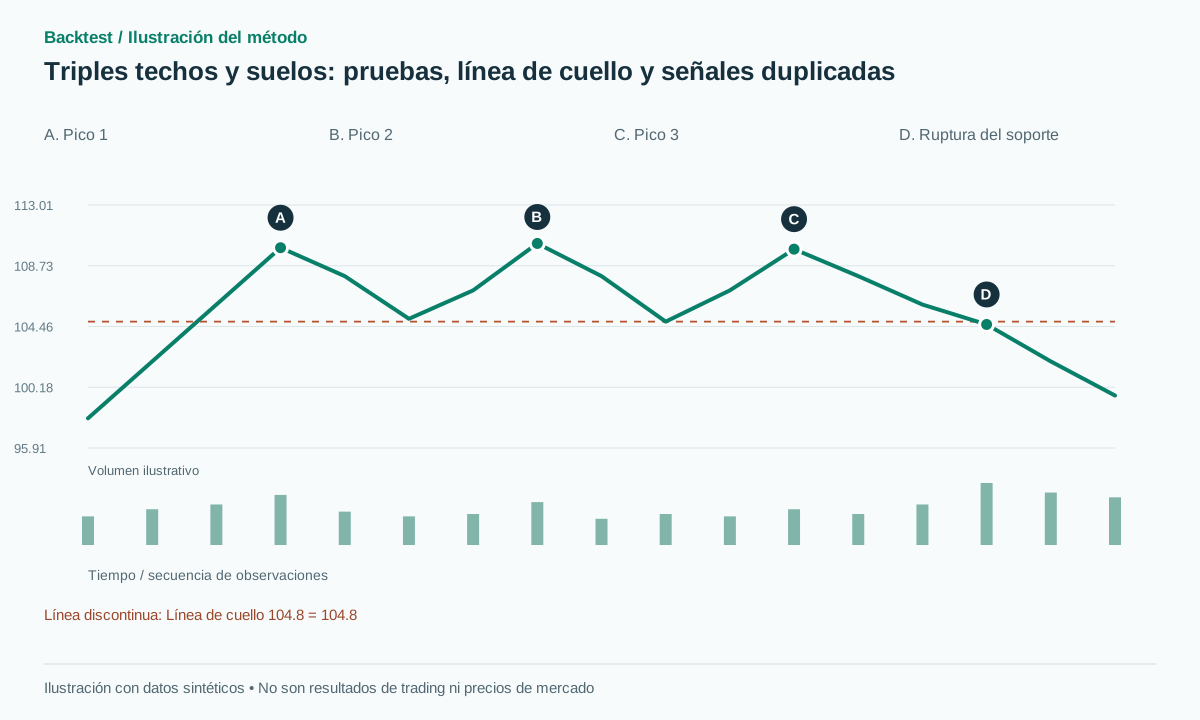 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
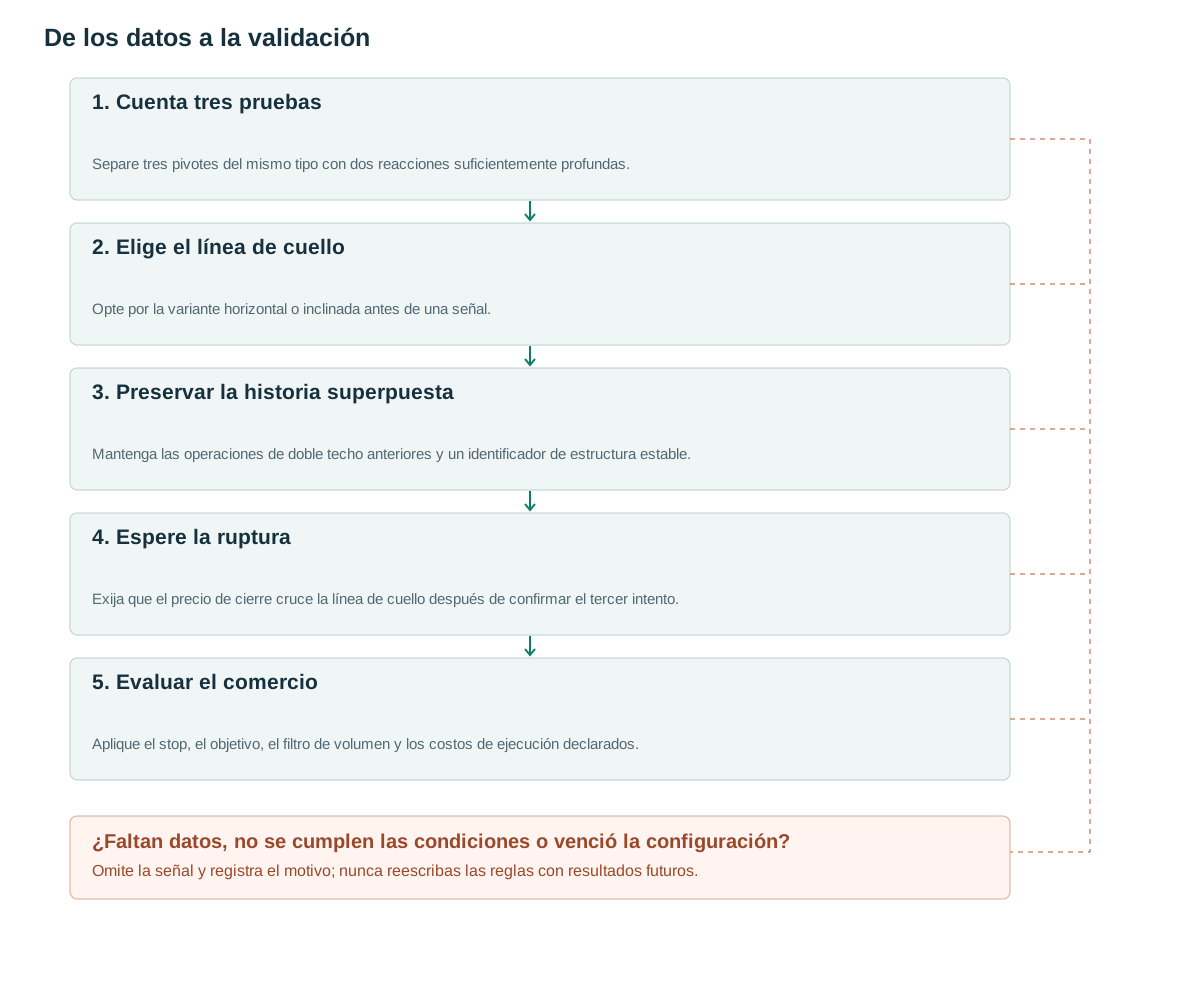
- Cuenta tres pruebasSepare tres pivotes del mismo tipo con dos reacciones suficientemente profundas.
- Elige el línea de cuelloOpte por la variante horizontal o inclinada antes de una señal.
- Preservar la historia superpuestaMantenga las operaciones de doble techo anteriores y un identificador de estructura estable.
- Espere la rupturaExija que el precio de cierre cruce la línea de cuello después de confirmar el tercer intento.
- Evaluar el comercioAplique el stop, el objetivo, el filtro de volumen y los costos de ejecución declarados.
Lo que la estructura nos dice
Los triples techos y suelos implican tres pruebas de una zona de resistencia o soporte antes de una reversión. [1] Su geometría puede superponerse con la de un rectángulo. La tendencia precedente y la dirección de la ruptura final distinguen una interpretación de reversión de una descripción genérica de rango.
Tres interacciones no demuestran que un gran vendedor o comprador haya aparecido tres veces. OHLC no identifica la intención del participante. La estructura resulta útil para la investigación cuando define un nivel de confirmación medible, un nivel de invalidación y un intervalo de tiempo. Un tercer máximo sustancialmente más alto generalmente debería clasificarse de manera diferente en lugar de ajustarse ampliando la tolerancia a posteriori.
Una prueba repetida también puede generar una secuencia de candidatos relacionados. Los dos primeros máximos podrían haber calificado como un doble techo antes de que existiera el tercer máximo. El conjunto de datos debe conservar ese historial. De lo contrario, la etiqueta final más exitosa puede reemplazar una operación perdedora anterior, creando un registro irrealmente limpio.
Reglas que utilizan información ya disponible
Configuración propuesta: utilice tres barras en cada lado para confirmar los pivotes, formando H1, L1, H2, L2, H3 en orden cronológico. Congele A=ATR(14) cuando H3 esté disponible, epsilon=max(2 ticks,0.15A), y margen de ruptura b=max(2 ticks,0.10A). Defina N=min(L1,L2) y D=median(H1,H2,H3)−N. Requiera D≥1.5A y max(H1,H2,H3)−min(H1,H2,H3)≤max(2epsilon,0.1D).
Cada retroceso entre máximos y mínimos adyacentes debe tener una profundidad mínima de A, y los máximos sucesivos deben estar separados por al menos siete barras. Utilizar el mínimo de los dos mínimos intermedios crea una línea de cuello horizontal conservadora. Una línea que une esos mínimos es una variante diferente. No elija la línea de cuello que produzca la entrada histórica preferida para cada gráfico.
Cada punto pivote solo se puede usar en su momento de confirmación. [2] Si los dos primeros máximos ya produjeron una operación de doble techo, el tercer máximo no puede modificar dicha operación. Asigne un identificador de estructura estable, conserve la señal anterior y deje que la política de cartera decida si se permite otra operación en la misma región.
Tras la creación del candidato, busque el primer cruce de cierre por debajo de N−b. El vencimiento se produce tras la mitad de la duración del patrón, redondeada al alza, con un mínimo de cinco barras. Invalide un candidato a venta en corto si el precio supera el pico más alto más épsilon. Para los triples suelos, invierta los tipos extremos y las desigualdades; la línea de cuello horizontal es el máximo intermedio más alto.
when H3 is confirmed:
  if alternating(H1,L1,H2,L2,H3) and geometry_valid:
    N=min(L1,L2); D=median(H1,H2,H3)-N
    freeze(candidate, N, D, stop=max(H1,H2,H3)+epsilon)
for each later closed bar t:
  if High[t] > stop or t > expiry: cancel
  elif Close[t-1] >= N-b and Close[t] < N-b: signal SHORT
# Triple bottoms reverse the extremes and inequalities.
# expiry=created+max(5,ceil(duration/2)).
Darle al volumen una función específica
Una hipótesis comprobable es que el mediana del volumen alrededor de las tres regiones de pico disminuye, seguido de una ruptura RVOL de al menos 1.5. Utilice ventanas de igual tamaño y solo las observaciones ya disponibles. No exija que el volumen disminuya perfectamente en cada barra: eso crea una condición mucho menos frecuente y puede sobreajustar algunos ejemplos visualmente ordenados.
Compare tres versiones: solo precio, solo volumen de ruptura y la secuencia completa de tres picos de volumen más el volumen de ruptura. Si el filtro completo elimina la mayoría de las oportunidades sin mejorar los resultados netos fuera de la muestra, su complejidad adicional no se ha justificado. Mantenga el volumen de ticks y el volumen de contratos negociados en conjuntos de datos separados.
Almacene las mediciones individuales, así como la decisión final del filtro. Una secuencia monótonamente descendente puede fallar porque la prueba intermedia contiene una sola barra de noticias, mientras que la actividad promedio permanece baja. Las características continuas permiten examinar esa sensibilidad sin modificar los candidatos de precio originales.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: los máximos son 110,110.3,109.9 y los mínimos intermedios son 105,104.8, con A=1. La mediana de los máximos es 110, por lo que D=5.2 y la tolerancia de altura es 0.52. Los máximos abarcan solo 0.4 y pasan. N=104.8; un cierre en 104.6 cruza por debajo del umbral de activación 104.7. Una venta en corto factible en 104.5, con stop loss en 110.45 y objetivo en 99.6, ofrece una recompensa de 4.9 frente a un riesgo de 5.95, y solo 0.82R antes de costes. Una tercera prueba no hace aceptable una relación riesgo-recompensa baja.
Ejemplo de fallo: el precio alcanza 104.9 sin un cierre válido por debajo del umbral, y luego rebota a 111. En esta versión con cierre confirmado, se trata de un candidato invalidado, no de una operación perdedora. En otro caso, una posición corta abierta tras el cierre válido en 104.6 rebota posteriormente a 110.5. Se registra la ejecución del stop y la pérdida, aunque la geometría original fuera válida.
Una prueba de límites útil cambia solo el tercer máximo de 109.9 a 110.6. La mediana de los máximos pasa a ser 110.3, D pasa a ser 5.5 y la tolerancia pasa a ser 0.55. La dispersión de los tres máximos de 0.6 aún excede esa tolerancia recalculada. El detector debería rechazarlo sin cambiar el primer máximo, elegir una ventana para calcular la mediana diferente o ampliar la regla. Esta es una prueba de reconocimiento, no una afirmación sobre si la estructura rechazada caerá posteriormente.
Entrada, invalidación y salidas
El tope de protección de referencia se sitúa por encima del pico más alto más épsilon. Un tope justo por encima de H3 puede reducir el riesgo previsto, pero puede ser más vulnerable al ruido; pruébelo como una versión independiente. Congele el objetivo corto en N−D. Para triples fondos, utilice el valle inferior para la protección estructural y proyecte hacia arriba desde el máximo intermedio más alto.
Ingrese en el siguiente evento factible después del cierre de confirmación. Una variante de retest puede requerir contacto con N±epsilon seguido de un cierre por debajo de N, pero requiere un período de espera fijo. No asuma que cada ruptura regresa a la línea de cuello. Mantenga una operación ya ejecutada en el libro mayor incluso si se forma otro máximo posteriormente.
Si varios detectores describen el mismo rango, use un identificador de oportunidad compartido. La cartera puede permitir una sola posición, una nueva operación únicamente cuando la primera esté totalmente cerrada, o un presupuesto de riesgo combinado. Pruebe cada política; no cuente silenciosamente un movimiento como varias ganancias independientes. Incluya ejecuciones con gaps, spread y restricciones de préstamo de activos para vender en corto.
Probando el valor incremental
El control directo es una estrategia de doble techo que utiliza el mismo filtro de contexto y política de salida. Mida si esperar a una tercera prueba mejora los resultados lo suficiente como para compensar la entrada tardía y la menor cantidad de oportunidades. Informe sobre los candidatos, la tasa de confirmación, la expectativa neta y el tiempo con el capital comprometido, en lugar de solo el éxito del patrón completado.
Divida los datos por tiempo y agrupe las estructuras superpuestas para que las ventanas relacionadas no aparezcan como ejemplos independientes a ambos lados del límite entre el entrenamiento y la prueba. Pruebe tolerancias cercanas sin seleccionar una única configuración que coincida con un puñado de gráficos atractivos. La referencia metodológica [3] no proporciona resultados para esta configuración propuesta.
Las comprobaciones de repetición deben incluir tres pruebas distintas, varias barras adyacentes contabilizadas erróneamente como pruebas separadas, una pérdida anterior de doble techo seguida de un triple techo exitoso, y un tercer máximo confirmado después de que la línea de cuello ya se haya roto. El resultado histórico del doble techo debe permanecer sin cambios. El candidato a triple techo confirmado tardíamente no debe recibir una entrada antes de existir.
Errores frecuentes
Suponiendo que tres pruebas son automáticamente más fuertes
Se trata de una hipótesis empírica, no de una relación garantizada.
Contar barras en lugar de intentos distintos
Varias barras adyacentes cerca del mismo máximo pueden representar un grupo de puntos de inflexión en lugar de tres pruebas independientes.
Cambiar el línea de cuello después de ver el movimiento
El cambio del mínimo intermedio inferior al superior puede generar una señal histórica más favorable.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿En qué se diferencia un triple techo de un rectángulo?
La geometría puede superponerse. Para hablar de una reversión de tendencia alcista, es necesario que exista una tendencia alcista previa. Dos nombres no deberían convertir una oportunidad de mercado en dos operaciones independientes.
¿Debe disminuir el volumen en los tres picos?
Consideremos esto como un filtro experimental independiente. La descripción idealizada no justifica descartar todas las demás rutas de volumen sin probarlas.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IG Academy: Basic chart patterns part oneIG. Terminología básica de los sistemas triple-top y triple-bottom; se leyó la sección pública correspondiente. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Antecedentes sobre la investigación sistemática de patrones; esta configuración no se prueba en el artículo. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store