Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
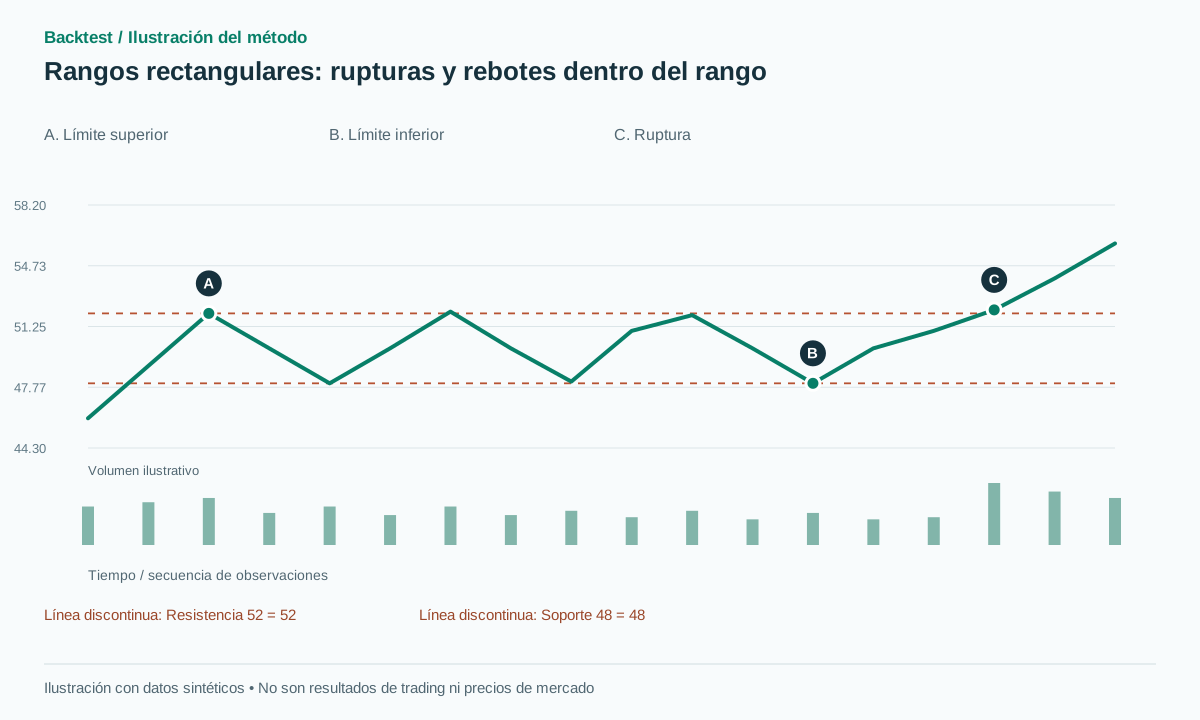 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
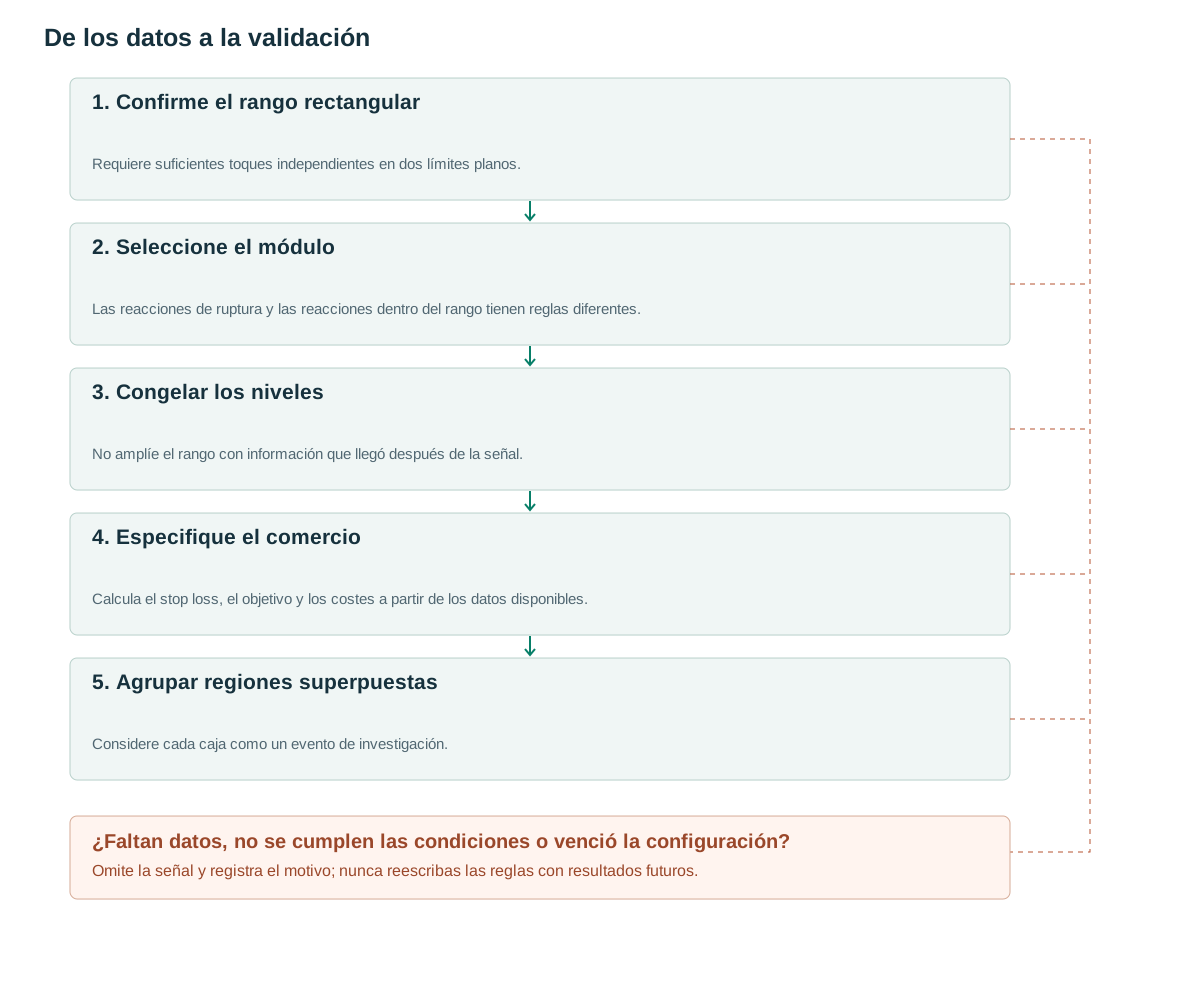
- Confirme el rango rectangularRequiere suficientes toques independientes en dos límites planos.
- Seleccione el móduloLas reacciones de ruptura y las reacciones dentro del rango tienen reglas diferentes.
- Congelar los nivelesNo amplíe el rango con información que llegó después de la señal.
- Especifique el comercioCalcula el stop loss, el objetivo y los costes a partir de los datos disponibles.
- Agrupar regiones superpuestasConsidere cada caja como un evento de investigación.
Lo que la estructura nos dice
Un rectángulo tiene dos límites aproximadamente horizontales; IG lo presenta entre patrones de continuación. [1] Un detector basado únicamente en la geometría debería establecer que el precio está en un rango, mientras que una etiqueta de continuación depende además de la tendencia previa y la dirección de salida final.
En un límite, el precio puede rechazar el nivel o iniciar una ruptura. Un sistema que compra en el soporte y, simultáneamente, se prepara para vender en caso de fallo, requiere una política de estado explícita. Separar estos módulos permite determinar el origen de las ganancias, en lugar de permitir que la explicación preferida cambie después de cada operación.
El recuadro representa una región observada, no una garantía de que el soporte o la resistencia se mantendrán. Su utilidad radica en establecer niveles que pueden fijarse antes de un evento. Un conjunto de datos fiable conserva tanto las reacciones que tienen éxito dentro del rango como las transiciones que lo finalizan.
Reglas que utilizan información ya disponible
Configuración propuesta: usar pivotes confirmados con tres barras en cada lado en una ventana de barras 20–100. Requerir al menos tres toques independientes en cada lado, con toques del mismo lado separados por al menos siete barras. Sea U la mediana de los máximos de pivote seleccionados, B la mediana de los mínimos de pivote y D=U−B. Requerir D≥1.5A, donde A=ATR(14) cuando el toque final requerido se confirma.
Ajuste las líneas solo a través de los toques para medir sus pendientes. Requiere |slope×T/D|≤0.25 en ambos lados. Cada ancla debe estar dentro de epsilon=max(2 ticks,0.15A) de su límite, o dentro de una tolerancia preseleccionada basada en profundidad como 0.1D. Estas son versiones de tolerancia alternativas, no opciones intercambiables para gráficos individuales. Requiere que al menos 90% de los cierres se encuentren dentro de [B−epsilon,U+epsilon].
Congela U y B cuando se crea el candidato. Caduca después de otras T barras o consúmelo en la primera ruptura de límite aceptada. No amplíes el cuadro usando la barra de ruptura para ocultar un rango fallido. Los pivotes están disponibles solo después de la confirmación. [2] Una línea dibujada hacia atrás para ilustración aún debe tener una marca de tiempo de activación separada.
La agrupación de puntos es importante. Varios máximos vecinos cerca de la resistencia no constituyen tres intentos independientes si el precio nunca realiza una excursión significativa entre medias. La secuencia de pivote y el espaciado mínimo proporcionan una definición inicial reproducible. Una regla de agrupación diferente es válida para la investigación, pero modifica el detector y debe versionarse.
on complete confirmed box:
  freeze U,B,D,A,expiry=created+T; state=RANGE
for later closed bar t:
  if t>expiry: state=EXPIRED
  elif state==RANGE and C[t-1]<=U+b and C[t]>U+b:
    emit LONG_BREAKOUT; state=CONSUMED
  elif state==RANGE and C[t-1]>=B-b and C[t]<B-b:
    emit SHORT_BREAKOUT; state=CONSUMED
# b=max(2 ticks,0.10A). Range-bounce is a separate module, disabled by default.
Darle al volumen una función específica
Para operaciones de ruptura, pruebe RVOL≥1.5 en relación con la mediana del volumen de las 20 barras anteriores. Para operaciones dentro del rango, la pregunta es diferente: ¿cuánta actividad acompañó la prueba de límites y hasta dónde se movió realmente el precio? Una actividad intensa sin un desplazamiento significativo no prueba por sí sola la absorción, pero la combinación puede almacenarse como una característica medible.
Compara la ruptura filtrada por volumen con la misma regla de ruptura sin volumen. Marca las casillas cuya actividad baja refleja poca liquidez: un rango visualmente ordenado aún puede resultar costoso de operar. El volumen no sustituye la información bid–ask cuando se trata del costo de ejecución.
Para un módulo de rebote, defina su medición de volumen antes de analizar los resultados. Comparar la actividad promedio de ventanas de aproximación de igual longitud es diferente a seleccionar una barra de rechazo inusualmente tranquila. Mantenga los valores continuos para que la contribución del filtro elegido pueda separarse de la reacción del precio en sí.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: U=52, B=48, A=1, b=0.1 y epsilon=0.15. Una vez confirmada la caja, un cierre en 52.2 cruza el umbral superior. Una posición larga factible en 52.25, un stop en 50.85, por debajo del último pivote opuesto y un objetivo proyectado U+D=56 implican un riesgo de 1.4 y una recompensa de 3.75, aproximadamente 2.68R antes de costes. Si la protección se sitúa más allá de toda la caja en 47.85, la recompensa/riesgo cae a aproximadamente 0.85R. Estas políticas de detención no se pueden agrupar como si fueran idénticas.
Ejemplo de fallo: un cierre en 52.05 permanece dentro del buffer de ruptura y no produce ninguna señal. Una posición larga ya ejecutada en 52.25 que regresa al rango y alcanza 50.85 es una operación detenida. En el módulo de rebote independiente, una posición larga cerca de 48.2 seguida de un cierre en 47.8 viola la tesis de rango; no puede convertirse silenciosamente en una posición a largo plazo.
Que el precio regrese al interior del rango no significa que alcance el stop estructural. Si una regla de salida anticipada cierra la posición al regresar, el resultado será distinto de esperar al stop. Registre la salida que se activó y su hora; no etiquete ambos resultados genéricamente como ruptura fallida.
Entrada, invalidación y salidas
La línea base de ruptura utiliza el pivote opuesto confirmado final como protección. Si ese punto está demasiado alejado, reduzca el tamaño o rechace la operación según la regla de riesgo-beneficio antes de enviar la orden. Congele el objetivo desde la altura original del recuadro. Salir anticipadamente cuando el cierre vuelve a estar dentro del recuadro es una alternativa que puede reducir el tiempo de tenencia, pero también puede generar fluctuaciones adicionales.
El módulo de rebote de rango requiere contacto con un límite, seguido de un cierre hacia adentro, una parada fuera de ese límite y un objetivo en el punto medio o en el lado opuesto. No mueva el objetivo aumentando U después de la entrada. Si ambos módulos están activos, imponga un límite de riesgo compartido y una regla de prioridad establecida antes de observar los resultados.
Una estrategia práctica consiste en dejar de abrir operaciones de rebote tras la primera ruptura confirmada, permitiendo que la posición existente siga sus reglas de salida originales. Otra estrategia consiste en cerrar o revertir la posición inmediatamente. Ambas pueden probarse, pero la transición debe basarse en la información disponible en ese momento y en precios de órdenes factibles. Una ruptura posterior rentable no justifica la elección retroactiva de la mejor estrategia de transición.
Probando el valor incremental
Use como control un breakout Donchian sobre una ventana móvil de la misma longitud, sin necesidad de toques repetidos. Esto permite comprobar si la validación repetida de una región aporta información suficiente para compensar un reconocimiento posterior. Para el módulo de rebote, evalúe las ganancias dentro de los rangos junto con las pérdidas cuando comienzan nuevas tendencias.
Informe el número de cajas, el tiempo de existencia, la dirección de la primera ruptura, las operaciones ejecutadas, la expectativa neta y la reducción máxima. Combine las cajas casi idénticas para que una región de precios no genere muchas observaciones pseudoindependientes. La configuración propuesta no ha recibido una nueva prueba retrospectiva; [3] solo proporciona el contexto metodológico.
Las pruebas de reconocimiento deben incluir tres toques genuinos en cada lado, un grupo de máximos adyacentes que se contabilicen solo una vez, un recuadro con demasiados cierres fuera de sus límites y uno con una mecha aislada de datos erróneos. Las pruebas de ejecución deben abarcar una brecha más allá de la resistencia, una ambigüedad de stop/objetivo en la misma barra y dos módulos que intenten posiciones opuestas simultáneamente. El comportamiento resultante debe coincidir con la política de cartera declarada.
Errores frecuentes
Suponiendo que cada región lateral es una buena caja
Las mechas que rebasan mucho los límites y los spreads amplios pueden volver inestable la protección.
Comprar y vender el mismo límite sin una política
Los módulos en conflicto necesitan reglas de cartera en lugar de una resolución elegida entre resultados futuros.
Contando los toques vecinos repetidamente
Un grupo en torno a un extremo constituye una prueba, a menos que el precio realice una excursión intermedia distintiva.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Debe un rectángulo seguir una tendencia?
No es necesario para reconocer la geometría. Para estudiar continuación, añada un filtro separado de tendencia previa y compárelo con el grupo sin ese filtro.
¿Debe la parada estar fuera del área delimitada o cerca del último punto de inflexión?
Ambas opciones pueden investigarse. Un stop más cercano mejora la relación riesgo-beneficio geométrica, pero puede aumentar las salidas anticipadas; se deben analizar las variantes de forma independiente.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IG Academy: Basic chart patterns part twoIG. Se leyó la sección pública correspondiente sobre geometría y continuidad de rectángulos. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Antecedentes sobre la investigación sistemática de patrones; esta configuración no se prueba en el artículo. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store