Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Una compresión identifica la dispersión en lugar de la dirección.
- Calcular la referencia sin usar el disparador
- Ejemplo numérico de squeeze, éxito y ruptura falsa
- La expansión exige reglas completas de órdenes y salidas
- Agregar el volumen como una característica comprobable
- Separe el valor de compresión del valor de ruptura.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material oficial de John Bollinger respalda la fórmula de bandas y la terminología de Squeeze. El percentil de activación, los límites fijos y las reglas de ejecución aquí presentados son propuestas de investigación, no afirmaciones de rentabilidad extraídas de un libro o de una prueba retrospectiva reciente.
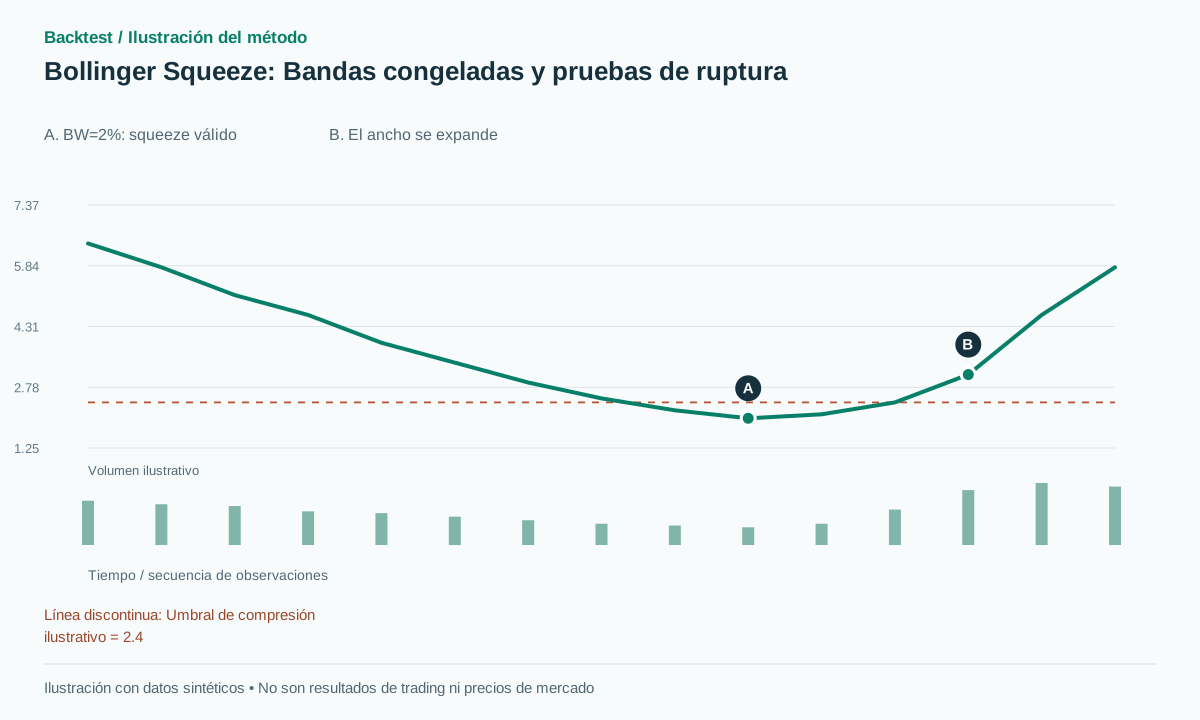 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
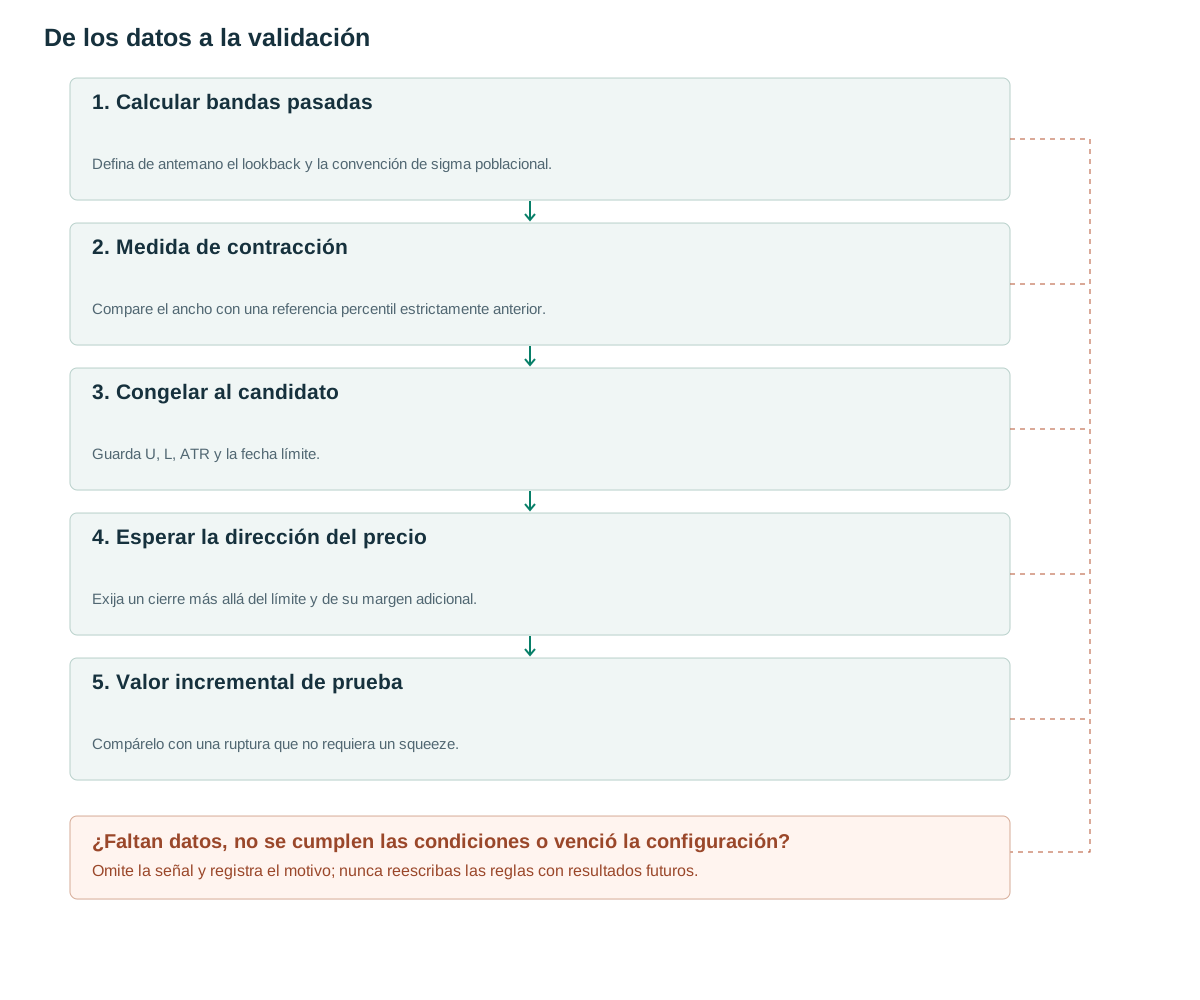
- Calcular bandas pasadasDefina de antemano el lookback y la convención de sigma poblacional.
- Medida de contracciónCompare el ancho con una referencia percentil estrictamente anterior.
- Congelar al candidatoGuarda U, L, ATR y la fecha límite.
- Esperar la dirección del precioExija un cierre más allá del límite y de su margen adicional.
- Valor incremental de pruebaCompárelo con una ruptura que no requiera un squeeze.
Una compresión identifica la dispersión en lugar de la dirección.
John Bollinger describe bandas basadas en una media móvil y la desviación estándar de la población, con los valores predeterminados habituales de 20 períodos y 2 desviaciones estándar [1]. La descripción general oficial de Métodos presenta una aplicación de ruptura de volatilidad llamada Squeeze [2]. Estas fuentes establecen la terminología, no una tasa de éxito auditada para la configuración de este artículo.
El ancho de banda bajo no especifica si el precio subirá, bajará o se mantendrá estable. Comprar inmediatamente cuando el ancho es pequeño y comprar solo después de una ruptura posterior son hipótesis diferentes. La línea base propuesta espera un cierre fuera de los límites congelados.
La contracción relativa también difiere de un pequeño movimiento absoluto. Un instrumento volátil puede estar en su percentil de ancho de banda histórico más bajo y aun así moverse mucho más que un instrumento estable. Registre tanto el rango percentil como el ancho absoluto o normalizado ATR para que una cartera no confunda un estado inusual con un bajo riesgo de ejecución.
Calcular la referencia sin usar el disparador
Con los 20 cierres hasta t−1, calcule mu=mean(C), sigma=sqrt(mean((C−mu)²)), U=mu+2sigma, L=mu−2sigma y BW=(U−L)/mu. La compresión propuesta requiere BW[t−1]≤el percentil 20 de las 100 anchuras anteriores, desde t−101 hasta t−2. Defina antes de la prueba si utilizará el método de rango más próximo o una interpolación.
En la primera compresión calificada, congela U, L y ATR_ref para un candidato que dure cinco barras evaluadas. Las observaciones de compresión consecutivas no reinician el plazo. Una operación larga requiere un cierre por encima de U+buffer; una operación corta refleja esto por debajo de L−buffer. El percentil 20, la comparación con 100 observaciones y la duración de cinco barras son configuraciones de investigación.
La línea base excluye el cierre desencadenante del cálculo de la banda congelada. Una banda actualizada continuamente que contenga dicho cierre responde a una pregunta diferente, ya que la ruptura en sí misma modifica la media y la dispersión. Almacene band_used y la ventana de referencia con cada señal para poder comparar dos implementaciones a nivel de evento.
El calentamiento requiere suficientes observaciones completas para calcular cada ancho utilizado en la referencia percentil, no solo 20 precios. Los datos faltantes no deben acortar silenciosamente ese historial. Defina una media positiva mínima y rechace o gestione por separado las ventanas de dispersión cero antes de que generen candidatos de ancho cero antieconómicos.
if no_candidate and BW[t-1] <= quantile(BW[t-101:t-1], 0.20):
    candidate = freeze(U[t-1], L[t-1], ATR[t-1], expires=t+4)
if candidate:
    b = max(2*tick, 0.1*candidate.ATR)
    if t > candidate.expires: expire()
    elif C[t] > candidate.upper+b: emit_long(t)
    elif C[t] < candidate.lower-b: emit_short(t)
# At most one signal per candidate; orders follow the close.
Ejemplo numérico de squeeze, éxito y ruptura falsa
Los sintéticos mu=100 y sigma=0.5 dan U=101, L=99 y BW=2%. Si el umbral percentil previamente establecido es 2.4%, la contracción califica. Con el buffer 0.1, un cierre posterior 101.3 activa una posición larga. La entrada 101.4 y el stop 98.9 implican 2.5 puntos de riesgo de precio, con un objetivo propuesto 2R 106.4.
Según esta regla, una trayectoria sintética que alcanza 106.4 antes del stop tiene éxito. En la trayectoria de ruptura fallida, el precio regresa a 100 y luego cae a 98.8. Tanto la compresión como la ruptura fueron observaciones válidas, pero la operación resultó perdedora. Precisamente por eso, la clasificación correcta de un detector debe mantenerse independiente del resultado de la estrategia.
Si el cierre es 100.9 y el máximo alcanza 101.5, la versión confirmada al cierre no da señal larga. No reinterprete retrospectivamente el evento como una entrada mediante orden stop porque después aparezca un movimiento atractivo. La versión con una orden stop de entrada pendiente puede estudiarse por separado, con sus propias ejecuciones y fallos.
El uso de la desviación estándar de la muestra con denominador 19 en lugar del denominador poblacional 20 produce bandas diferentes a partir de datos de entrada idénticos. Esta elección no invalida intrínsecamente el modelo estadístico, pero implica una convención de indicadores diferente y puede alterar las señales límite. Incluya un pequeño conjunto de datos con cálculos manuales para verificar el denominador previsto.
La expansión exige reglas completas de órdenes y salidas
La línea base propuesta entra en una apertura ejecutable posterior, coloca el stop más allá del límite congelado opuesto y utiliza una salida por tiempo tras 20 barras. El objetivo A=2R puede reemplazarse con un stop de seguimiento solo como un experimento registrado por separado. Si una cotización observada hace que el riesgo sea inaceptable antes de enviar la orden, puede aplicarse una regla de rechazo fija; una ejecución existente no puede eliminarse.
Las reglas de Bollinger distinguen entre tocar una banda y una señal de trading, y señalan que las tendencias pueden continuar a lo largo de una banda ([3]). Por lo tanto, un sistema de ruptura no debería abrir repentinamente una operación de reversión a la media opuesta simplemente porque el precio alcance la banda superior. Defina explícitamente el estado de la estrategia y cualquier política de reversión.
Un candidato congelado conserva su geometría original mientras el indicador general continúa actualizándose para candidatos posteriores. Tras una ejecución, almacene los tiempos de activación del objetivo, del stop y de la salida por tiempo. Si tanto la parada como el objetivo se producen dentro de una barra OHLC, utilice datos más precisos o una suposición de secuencia adversa declarada.
La caducidad de los candidatos es informativa. Una oportunidad que permanece inactiva durante cinco barras, según esta versión, ha caducado, no se trata de una observación olvidada. Prolongar la espera de cada candidato inactivo hasta que se produzca un movimiento significativo alteraría el tiempo de espera, la exposición al riesgo y la tasa de éxito aparente.
Agregar el volumen como una característica comprobable
Un experimento exige RVOL≥1.5 en la barra de ruptura, con una referencia intradía del mismo horario o la mediana del volumen de las 20 sesiones diarias anteriores. Otro estudia la actividad decreciente durante el squeeze. Son características propuestas que deben probarse por separado antes de atribuir mejoras a su combinación.
Las reglas del autor recomiendan evitar indicadores redundantes ([3]). En pruebas prácticas, el volumen aún puede correlacionarse fuertemente con el rango de precios. Compare dentro de grupos de volatilidad similares para determinar si aporta información adicional en lugar de simplemente seleccionar barras de ruptura más amplias.
Una compresión en un instrumento inactivo puede reflejar precios desactualizados en lugar de una compresión significativa. Almacene el volumen en dólares y el diferencial independientemente de la señal de compresión. Un canal estrecho cuya amplitud sea comparable al diferencial de compra-venta puede ofrecer una economía deficiente, incluso si el movimiento bruto final parece grande.
El volumen total de la barra de ruptura solo está disponible después del cierre de la barra. Una estrategia con órdenes pendientes antes de ese cierre debe utilizar información parcial o un filtro de volumen previo. La sincronización de la disponibilidad de la función con el momento de la orden evita que una confirmación de volumen aparentemente convincente introduzca un sesgo de anticipación.
Separe el valor de compresión del valor de ruptura.
Compara una ruptura basada únicamente en el precio, una ruptura posterior a una compresión y esa misma configuración con el volumen. Mantén la coherencia en el universo, el riesgo, los costos y los períodos de prueba. Informa sobre las compresiones sin desencadenantes, el tiempo de tenencia, las fluctuaciones bruscas, la expectativa neta y la exposición de la cartera, en lugar de solo las expansiones más grandes.
Los casos de prueba deben cubrir sigma cero, media cercana a cero, calentamiento incompleto, empates de percentiles, compresiones consecutivas y una barra que cruza ambos límites congelados. Perturbe el cierre actual y confirme que la instantánea anterior permanece sin cambios. Compare los cálculos por lotes con la reproducción en tiempo real.
Las reglas oficiales no justifican interpretar ±2sigma como un rango 95% garantizado para el próximo precio [3]. La dependencia del rendimiento financiero y la forma de la distribución difieren de los supuestos que sustentan un intervalo normal simple. El canal es una convención de indicador, no una declaración de confianza sobre la próxima operación.
Registrar las opciones de percentil, ventana y TTL cercanas como ensayos de investigación. Una región de comportamiento robusta es más informativa que un óptimo aislado. Si el filtro de compresión simplemente reduce el número de oportunidades sin una mejora significativa en una métrica neta predefinida, la línea base de ruptura más simple sigue siendo una conclusión de investigación válida.
Errores frecuentes
Inferir la dirección a partir de bandas estrechas
La contracción describe la dispersión pasada y no identifica la dirección de la próxima ruptura.
Bandas de mezcla de t y t−1
Producen diferentes poblaciones de señales; registran la instantánea exacta utilizada.
Tratar los precios inactivos como un squeeze operable
Un rango de precios observado estrecho puede coexistir con un diferencial bid–ask demasiado amplio para la estrategia.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Es esto lo mismo que las bandas de Bollinger dentro de los canales de Keltner?
No. Esa es una definición de compresión diferente a la de un percentil de ancho de banda histórico y necesita una versión y evaluación separadas.
¿Debe abrirse un corto de inmediato cuando una ruptura alcista vuelve al interior?
Solo bajo una estrategia de ruptura fallida especificada por separado. La posición larga original aún debe gestionarse y registrarse según sus propias reglas de salida.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- A complete explanation of Bollinger BandsJohn Bollinger. Se leyó la explicación oficial de la fórmula; no se leyó el libro de pago completo. Verificado el: .
- Methods ExplanationBollinger Bands. Se leyó la descripción general de los métodos I–IV sin deducir un resultado de backtest. Verificado el: .
- Bollinger Bands RulesJohn Bollinger. Se leyeron las reglas sobre toques de las bandas, combinaciones de indicadores y límites estadísticos. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store