Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Dos definiciones pueden superponerse sin llegar a ser idénticas.
- Congela el límite correcto para cada variante.
- Inside bar y NR7 juntos: un recorrido por ambos límites
- Una etiqueta de ganancias no es un libro de registro de ejecución.
- ¿La contracción de volumen aporta información adicional?
- Contar los episodios de contracción en lugar de las velas correlacionadas.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
ChartSchool publica una implementación de NR7 y distingue el rango alto-bajo del rango real. Un script de la comunidad etiqueta los resultados utilizando los cierres subsiguientes. Ninguna de las observaciones por sí sola verifica el PnL neto ejecutable para el sistema propuesto.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
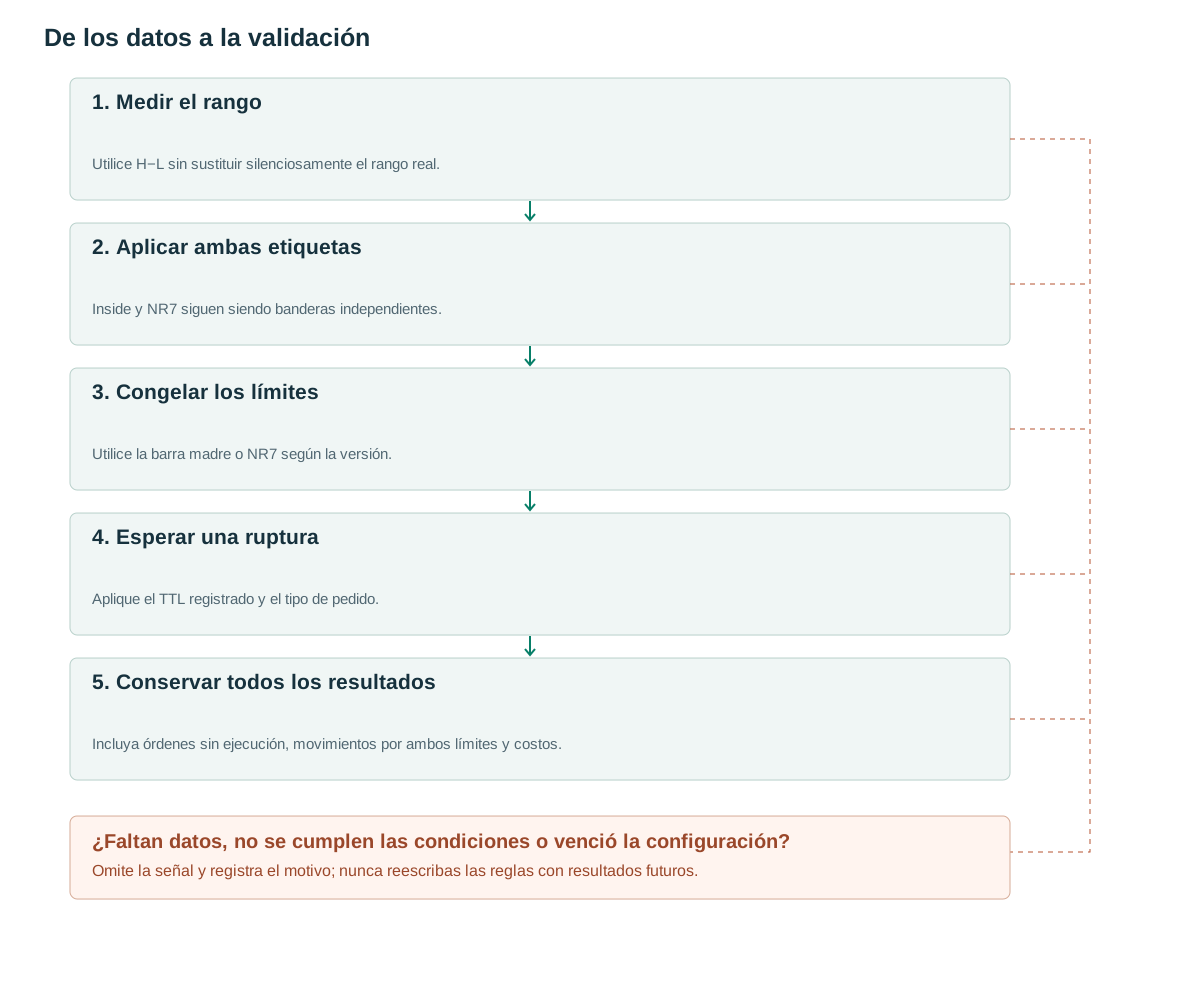
- Medir el rangoUtilice H−L sin sustituir silenciosamente el rango real.
- Aplicar ambas etiquetasInside y NR7 siguen siendo banderas independientes.
- Congelar los límitesUtilice la barra madre o NR7 según la versión.
- Esperar una rupturaAplique el TTL registrado y el tipo de pedido.
- Conservar todos los resultadosIncluya órdenes sin ejecución, movimientos por ambos límites y costos.
Dos definiciones pueden superponerse sin llegar a ser idénticas.
NR7 utiliza el rango H−L más pequeño entre siete barras; ChartSchool lo distingue de una variación basada en ATR1, [1]. Una barra interior, en cambio, satisface H[t]≤H[t−1] y L[t]≥L[t−1]. Una vela puede cumplir una condición o ambas. Conserve las etiquetas separadas en lugar de usar los nombres indistintamente.
Los grupos de investigación propuestos son inside, nr7 e inside_and_nr7. La contracción puede representar una pausa dentro de una tendencia, un intervalo de sesión tranquila o una actividad reducida antes de un evento. Ninguna fórmula contiene una previsión alcista o bajista. La dirección debe provenir de una regla de contexto registrada o de un evento de precio posterior.
Utilice la construcción de barras reales de forma consistente. Las barras diarias que incluyen horarios extendidos pueden presentar máximos y mínimos diferentes a los de las barras de sesión regulares. Una pequeña barra intradía alrededor de una pausa programada puede parecer excepcional solo porque se compara con las barras de apertura. Registre la sesión y la línea base antes de interpretar la contracción desde un punto de vista económico.
Congela el límite correcto para cada variante.
Para una línea base de barra interna, la vela anterior es la barra madre y sus máximos y mínimos definen los límites de ruptura. Para NR7 independiente, utilice los máximos y mínimos de la propia vela estrecha. Estas son variantes de entrada diferentes con distintas distancias de riesgo. Si varias barras internas se anidan, mantenga la barra madre original hasta la ruptura o el vencimiento, en lugar de estrechar el límite de forma oportunista.
La condición estricta NR7 propuesta requiere que R[t] sea menor que cada uno de los seis rangos anteriores; se rechazan los empates. TTL=5 barras y buffer=max(2 ticks,0.1×ATR before the setup) son parámetros de investigación; en esta expresión, se usa el ATR anterior a la formación del patrón. Rechace los rangos nulos, las ventanas incompletas y los instrumentos cuyo diferencial entre compra y venta sea excesivo respecto de la anchura del patrón.
Una configuración completa es un objeto con su propio ID, límites fijos, búfer y fecha de caducidad. No renueve su ciclo de vida solo porque aparezca otra barra de contracción. Se puede estudiar por separado una política de reinicio, pero esta modifica el tiempo de espera de la estrategia y la cantidad de oportunidades aparentemente independientes que contabiliza.
R[t] = H[t]-L[t]
inside = H[t] <= H[t-1] and L[t] >= L[t-1]
nr7 = R[t] > 0 and R[t] < min(R[t-6:t])
if inside and no_active_setup:
    freeze(upper=H[t-1], lower=L[t-1], expires=t+5)
# Alternate NR7 strategy uses H[t], L[t] instead.
for closed bar k after setup:
    if k > expires: expire()
    elif C[k] > upper+buffer: signal_long(k)
    elif C[k] < lower-buffer: signal_short(k)
# Each setup emits at most one signal in this baseline.
Inside bar y NR7 juntos: un recorrido por ambos límites
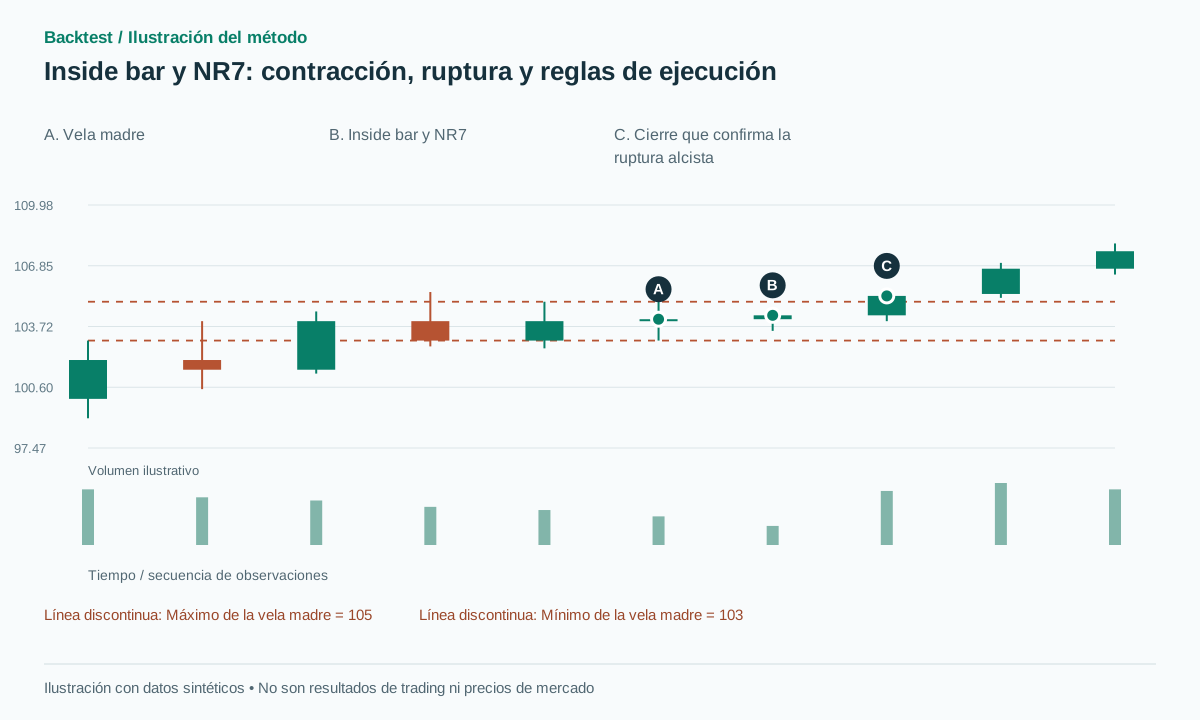
Los rangos sintéticos precedentes son 4,3.5,3.2,2.8,2.4,2.0. La siguiente vela tiene H=104.7, L=103.5, lo que da un rango 1.2, el más pequeño de siete. Su madre tiene H=105, L=103, por lo que también está dentro. Según la versión base de la barra madre, los límites siguen siendo 105 y 103, no 104.7 y 103.5.
Con el buffer 0.1, un cierre posterior 105.3 confirma una posición larga. La entrada 105.4 y el stop 102.9 implican 2.5 puntos de riesgo de precio y un objetivo 2R 110.4. Una continuación sintética a 110.4 tiene éxito bajo esa regla; un retorno a 102.8 cierra la posición. La identificación correcta de la contracción no evita una ruptura falsa.
Una barra posterior con H=105.5, L=102.5, C=104 cruza ambos lados pero no produce ninguna señal en la línea base confirmada por el cierre. Una estrategia con dos órdenes stop pendientes puede haber entrado y revertido o detenido ya. El cierre final no puede establecer que no se haya producido ninguna operación bajo esa política de órdenes diferente.
Las pruebas de límites deben incluir una barra interna que comparta el máximo de la barra madre, una NR7 que iguale un mínimo anterior y una barra con un rango pequeño entre máximos y mínimos, pero con una gran brecha durante la noche. Esta última puede calificar bajo H−L, aunque no cumpla con la versión de rango verdadero; esta es una diferencia de definición que debe permanecer visible.
Una etiqueta de ganancias no es un libro de registro de ejecución.
El autor de la comunidad de TradingView describe las etiquetas de ganancias/pérdidas NR4/NR7 según si el día siguiente cruza un límite y cierra favorablemente [2]. Esta es una clasificación de resultados. No resuelve automáticamente la secuencia intrabarra, los costos de transacción ni los precios de ejecución reales.
TradingView documenta las suposiciones del emulador de bróker y las limitaciones de los datos intrabar [3]. La configuración base propuesta aquí espera al cierre de una barra y utiliza una apertura ejecutable posterior. Esto reduce ciertas ambigüedades en la ruta, pero introduce un retraso en la confirmación y exposición a brechas; no es equivalente a un sistema de órdenes stop pendientes.
Si se prueban dos órdenes stop con gestión OCO, simule el momento en que se conoce la primera ejecución y el momento en que se hace efectiva la cancelación de la otra orden. OCO no puede eliminar una segunda ejecución que se haya producido durante el retraso de la cancelación. Realice un seguimiento de las cancelaciones rechazadas, las ejecuciones parciales y la exposición resultante en lugar de asumir una cancelación instantánea perfecta.
Utilice un plan de stop fijo y salida de la versión seleccionada. Una vela NR7 estrecha puede implicar un stop mucho más ajustado que una vela madre ancha. Comparar sus rendimientos principales sin igualar el riesgo y la ejecución puede atribuir un efecto de dimensionamiento a la definición del patrón.
¿La contracción de volumen aporta información adicional?
Las características propuestas son el volumen de configuración dividido por la mediana de las 20 observaciones precedentes y RVOL en la ruptura. Los umbrales experimentales podrían ser un volumen de configuración inferior a 0.8 de la línea base y un volumen de ruptura superior a 1.5. Las comparaciones intradía deben tener en cuenta la estacionalidad horaria: la actividad tranquila del mediodía no es automáticamente acumulación.
Mantenga un filtro de liquidez mínima separado de la selección de volumen inusual. Un activo casi inactivo puede generar fácilmente NR7 mientras su spread supera gran parte de la distancia de stop prevista. Informe el costo de la transacción en unidades de R inicial para cada operación, en lugar de solo una pequeña comisión en dólares.
Para las entradas confirmadas al cierre, el volumen total de la barra de ruptura está disponible después del cierre. Una orden pendiente enviada con antelación solo puede utilizar la información conocida en el momento de la presentación, como el volumen parcial en comparación con una línea base parcial similar. No permita que el volumen final determine si existía una orden ejecutada previamente.
Pruebe el volumen de contracción y el de expansión por separado antes de combinarlos. De lo contrario, una rama combinada exitosa no podrá revelar si alguna de las características aporta información predictiva o simplemente reduce el número de oportunidades. Mantenga el mismo límite, presupuesto de riesgo y salida en toda la ablación de volumen.
Contar los episodios de contracción en lugar de las velas correlacionadas.
Las barras consecutivas NR7 deben pertenecer a un mismo episodio o seguir una política de reinicio documentada. Abrir una operación independiente para cada barra en la misma región aumenta el tamaño aparente de la muestra, manteniendo una fuerte dependencia. Almacene parent_setup_id y un presupuesto de riesgo compartido para un episodio cuando esto coincida con la estrategia.
Compare solo inside bar, solo NR7 y su intersección sobre los mismos datos. Agregue un control que rompa un rango igual de estrecho sin exigir que sea el menor de siete barras. Así se prueba si NR7 aporta información más allá de una anchura absoluta o normalizada por ATR reducida.
Informe la tasa de ejecución de órdenes, la frecuencia de fluctuaciones bruscas, la expectativa neta, la reducción máxima y el tiempo de espera, incluyendo las configuraciones que expiran sin señal. Una recopilación de imágenes de rupturas explosivas omite los episodios tranquilos y fallidos que determinan la viabilidad económica de una estrategia implementable.
Los casos de prueba deben reproducir barras madre anidadas, vencimiento justo antes de una ruptura, recorridos por ambos límites, barras faltantes e igualdad en un límite. Luego someta a pruebas de estrés los costos, la latencia de una barra y un gap que sobrepase el precio de entrada. Mantenga las etiquetas del detector mientras la capa de ejecución informa los distintos resultados factibles.
Errores frecuentes
Igualar NR7 con ATR1
Una brecha hace que el rango real difiera de H−L; los detectores pueden seleccionar diferentes barras.
Suponiendo que los stop más pequeños siempre son mejores
Un pequeño stop puede hacer que el spread y el deslizamiento dominen el rendimiento en unidades R.
Ignorar el orden de la ruta en las etiquetas de ganancias
Un resumen diario OHLC no establece que las órdenes se ejecutaron en la secuencia favorable.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Una barra interior es alcista o bajista?
Es neutral en cuanto a la dirección. El contexto previo o una ruptura posterior pueden proporcionar la dirección, pero esa regla adicional debe ser explícita.
¿Se puede operar en ambas direcciones de ruptura?
Se puede investigar un diseño de doble cara con un modelo de exposición y OCO. Esta configuración base permite solo un primer disparador de calificación por configuración.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Narrow Range Day NR7StockCharts ChartSchool. Lea la explicación del proveedor y revise el documento; el libro de Crabel al que se hace referencia no se leyó en su totalidad. Verificado el: .
- NR4 / NR7 + Inside BarAtma_Sakshatkar on TradingView. Lea la descripción del autor; el script no fue ejecutado ni auditado. Verificado el: .
- Pine Script: StrategiesTradingView. Se leyeron el modelado de órdenes y las limitaciones de datos intrabar. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store