Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
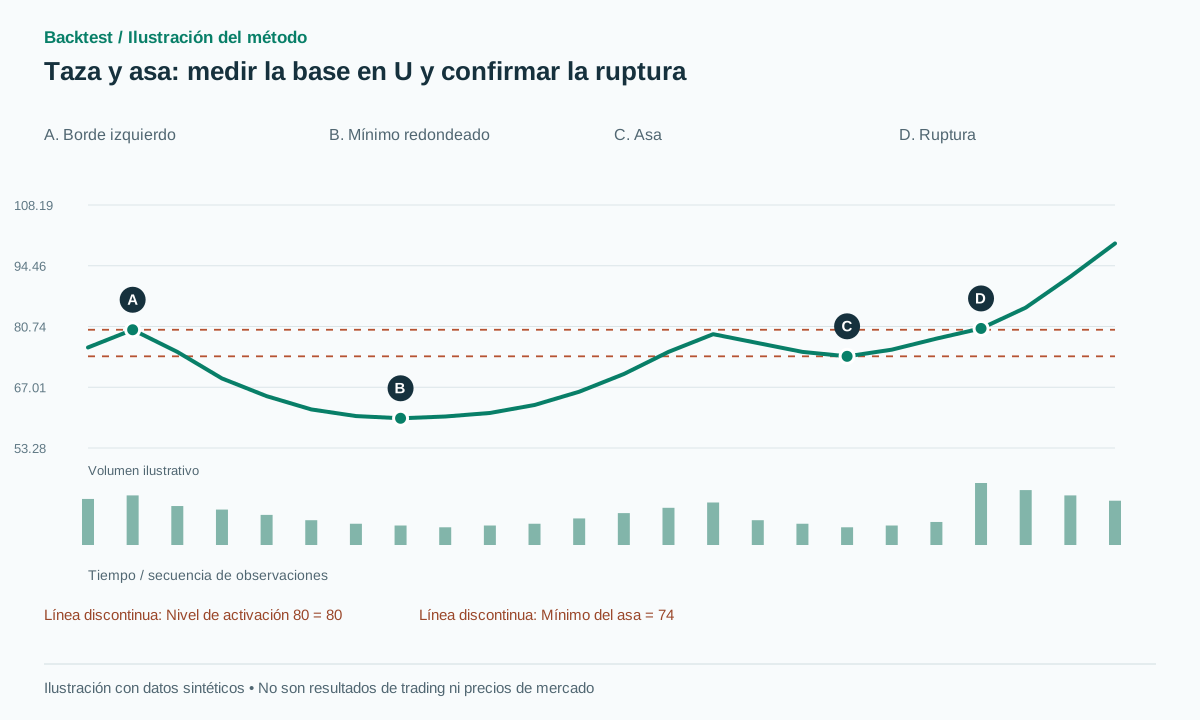 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
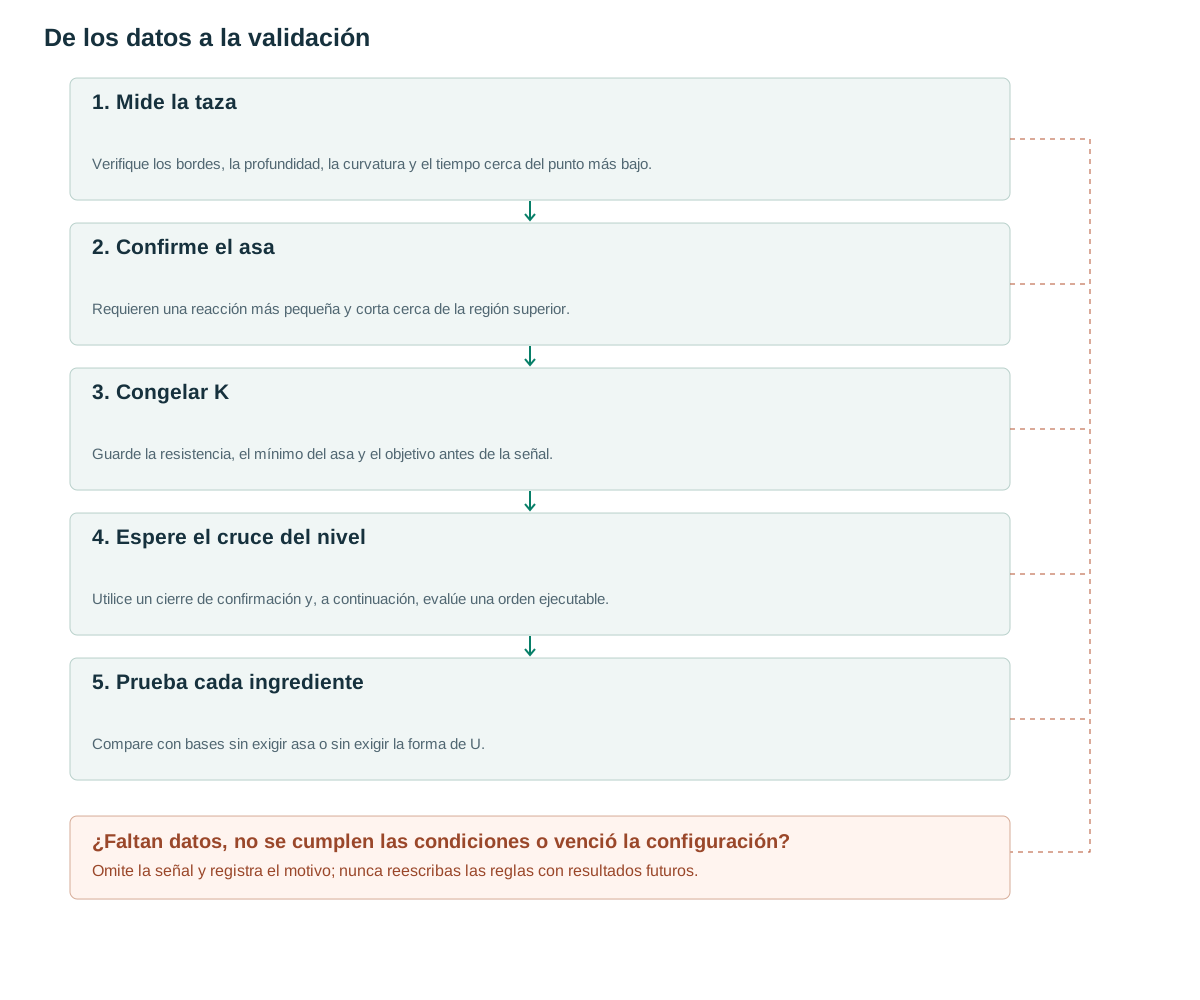
- Mide la tazaVerifique los bordes, la profundidad, la curvatura y el tiempo cerca del punto más bajo.
- Confirme el asaRequieren una reacción más pequeña y corta cerca de la región superior.
- Congelar KGuarde la resistencia, el mínimo del asa y el objetivo antes de la señal.
- Espere el cruce del nivelUtilice un cierre de confirmación y, a continuación, evalúe una orden ejecutable.
- Prueba cada ingredienteCompare con bases sin exigir asa o sin exigir la forma de U.
Lo que la estructura nos dice
El patrón combina una taza con un retroceso menor que forma su asa antes de una ruptura. [1] Este artículo desarrolla un detector geométrico. No determina la calidad de la empresa ni reemplaza los requisitos fundamentales en un sistema de inversión más amplio.
La taza representa el retorno hacia una zona previa de negociación después de una caída y recuperación. El asa puede ofrecer una referencia de riesgo más cercana que el fondo de la taza. La forma por sí sola no demuestra que hayan salido todos los tenedores débiles; sustituya esa narrativa por medidas que puedan aceptarse o rechazarse.
Un detector debe conservar las tazas incompletas, las tazas sin asas y las asas que se vuelven demasiado profundas. De lo contrario, un conjunto de datos recopilado a partir de los ganadores finales ocultará el costo de oportunidad de la espera y la frecuencia con la que la secuencia propuesta nunca se completa.
Reglas que utilizan información ya disponible
Geometría propuesta: los pivotes confirmados con tres barras en cada lado producen H1–L1–H2–L2, que representan los dos bordes, copa baja y asa baja. Sea R=(H1+H2)/2 y D=R−L1≥2A, donde A=ATR(14) cuando el asa se confirma. Los bordes pueden diferir en no más de max(2epsilon,0.15D), con epsilon=max(2 ticks,0.15A). Una tendencia alcista previa antes de H1 es un filtro de contexto separado.
Para medir la U, divida la copa en bloques de tres a cinco barras, tome los cierres medianos y normalice el tiempo u de cero a uno. Ajuste y=au²+bu+c. Requiere a>0, vértice −b/(2a) entre 0.25 y 0.75, y raíz cuadrática media residual no mayor que 0.2D. Al menos 15% de barras deben estar por debajo de L1+0.25D. Esta regla de ajuste y permanencia propuesta no es una fórmula atribuida a IG.
La profundidad del asa debe estar entre epsilon y 0.5D; su duración, entre 0.1 y 0.4 veces la duración de la taza. Defina K=max(H1,H2,highest high within the handle). Fije K tras confirmar el asa y espere que un cierre posterior cruce K+buffer, con buffer=max(2 ticks,0.1A). La señal no puede retrotraerse al momento del mínimo del asa [2].
Elija la longitud de los bloques y el método de ajuste antes de probar. Si se ensayan muchos grados de suavizado y se elige la U más atractiva, la aparente precisión oculta una selección adicional de modelos. Guarde con cada candidato los residuos, la posición del vértice, el número de barras cerca del fondo y las mediciones del asa.
when handle_low is confirmed:
  validate rims, cup_depth, quadratic_fit, bottom_dwell
  validate handle_depth and handle_duration
  freeze K,D,handle_low,A,created
for later closed t:
  if Low[t]<handle_low-epsilon: cancel candidate
  elif t>created+max(5,ceil(handle_duration)): expire
  elif C[t-1]<=K+buffer and C[t]>K+buffer:
    emit LONG; stop=handle_low-epsilon; target=K+D
# Inverted cups reverse geometry and comparisons; test their results separately.
Darle al volumen una función específica
La capa de volumen propuesta compara la mediana de actividad del asa con la base previa y mide el RVOL en la ruptura. Un asa de bajo volumen es una hipótesis que debe probarse; una sesión activa no debería descalificar automáticamente a todos los candidatos. Las medidas continuas ayudan a evaluar si existe una relación estable o si un umbral solo se ajusta al pasado.
El aumento del volumen en el lado derecho de la copa puede indicar interés comprador o simplemente mayor volatilidad. Analice las características de precio y volumen por separado. Si se añade una ubicación de cierre cercana al máximo, regístrela como una condición adicional en lugar de considerarla parte de la definición original. Ajuste el precio y el volumen de las acciones de forma consistente para las divisiones de acciones.
La taza y el asa tienen duraciones distintas; por eso, el volumen total no es una buena comparación inicial. Use promedios por barra, medianas o una medida de actividad definida. Las adaptaciones intradía también requieren normalizar por sesión: una base diaria prolongada no se traslada a unos minutos conservando el número de barras.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: H1=80, L1=60, H2=79 y A=2. Luego R=79.5 y D=19.5. La diferencia de borde de un punto está dentro de la tolerancia 2.925. Una taza de 60 barras tiene un asa de 12 barras que llega a 74: su profundidad es 5.5, inferior a 9.75, y la razón de duraciones es 0.2. K=80; un cierre en 80.3 está por encima de K con una distancia superior al margen de 0.2. Una entrada ejecutable en 80.4, stop en 73.7 y objetivo en 99.5 implican un riesgo de 6.7 y una recompensa de 19.1, aproximadamente 2.85R antes de los costos.
Fallo de reconocimiento: una caída rápida de 80 a 60 seguida de una recuperación inmediata a 79 apenas permanece cerca del mínimo. La condición de permanencia rechaza esa V. Fallo de negociación: un patrón válido entra en 80.4 y luego alcanza 73.7. Registre la operación cerrada por stop; no profundice retrospectivamente el asa hasta 70 para conservar la etiqueta.
El ejemplo numérico supone que también se superan las pruebas de curvatura y residuos. La aritmética de bordes y asa no demuestra por sí sola la forma redondeada. Los datos de prueba deben incluir una ventana explícita de precios para el ajuste, en vez de entregar solo cuatro valores de pivote a una función que debe distinguir U de V.
Entrada, invalidación y salidas
El stop de referencia se sitúa más allá del mínimo del asa y el objetivo es K+D, congelado en la señal. Colocar protección más allá del mínimo de la taza implica una estrategia de riesgo sustancialmente diferente. Si el mínimo del asa no se ha confirmado antes de la ruptura, esta versión pierde la oportunidad; no puede utilizar un mínimo confirmado posteriormente para justificar una entrada temprana.
Una copa invertida requiere la curvatura opuesta, una reacción ascendente en el asa, un desencadenante descendente y protección por encima del asa. No asuma un desempeño económico simétrico, ya que la disponibilidad de posiciones cortas y la exposición a brechas difieren. Para las acciones, verifique la liquidez, los datos ajustados y los eventos corporativos antes de incluir una oportunidad histórica.
La entrada se produce tras la confirmación del cierre a una cotización viable. Recalcule la recompensa disponible si el precio de apertura supera ampliamente K. Un rechazo previo a la presentación es legítimo cuando fallan los límites declarados; una orden ya ejecutada no puede borrarse con información posterior. Mantenga la geometría sin cambios mientras registra el resultado de la ejecución por separado.
Probando el valor incremental
Compárelo con una ruptura de base larga que no requiere un asa, y con una ruptura de asa que no requiere una curva en forma de U. Esto permite diferenciar el costo de esperar un asa de la ventaja potencial de un stop más cercano. Pruebe la sensibilidad a la profundidad del asa, la duración de la copa y el tiempo de permanencia sin optimizar cada acción de forma independiente.
Para acciones, use un universo reconstruido con los componentes conocidos en cada fecha, incluyendo valores retirados de cotización cuando corresponda. Informe las V rechazadas, los casos de duración insuficiente y las exclusiones por liquidez. La referencia metodológica [3] no valida este detector cuadrático ni demuestra su rentabilidad.
Las pruebas deben incluir una U redondeada, una V aguda, un vértice cercano al extremo de la ventana, bordes desalineados y un asa demasiado profunda. Pruebe la prioridad de cancelación cuando una barra penetra la zona del stop del asa y cierra por encima del nivel de activación. Verifique la consistencia de escala tras ajustar por un desdoblamiento y que las barras futuras no modifiquen el vértice, los bordes ni el asa históricos de un candidato ya publicado.
Errores frecuentes
Llamar taza a cualquier mínimo
Una parábola puede ajustarse a muchas trayectorias; combine comprobaciones de profundidad, residual y de tiempo de permanencia.
Reconocer el asa solo después del éxito
No etiquete una pausa como asa solo porque después ocurrió una ruptura rentable.
Tomando prestada la reputación de un sistema más amplio.
Detectar una taza no implica cumplir los requisitos de CAN SLIM, los criterios fundamentales o los de fuerza relativa.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Deben coincidir exactamente los precios de ambos bordes de la taza?
No. Esta versión utiliza una tolerancia basada en la profundidad y ATR, y luego requiere pruebas de sensibilidad en torno a esa elección.
¿Puede producirse la entrada antes de que se rompa el borde?
Se puede investigar una entrada dentro del asa, pero constituye otra estrategia, con su propia señal de activación y distribución de fallos.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- IG: Cup and handle chart pattern explainedIG. Estructura y terminología de taza y asa; se leyó la explicación pública. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de investigación sistemática de patrones; el estudio citado no prueba esta configuración. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store