Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
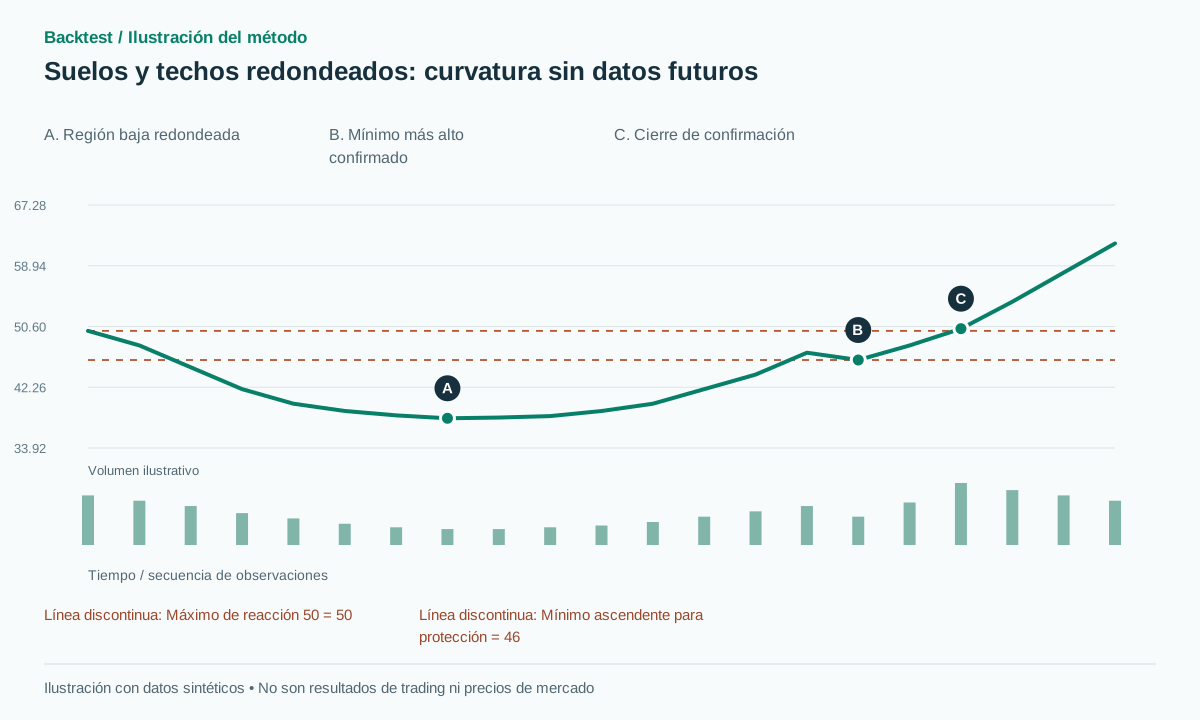 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
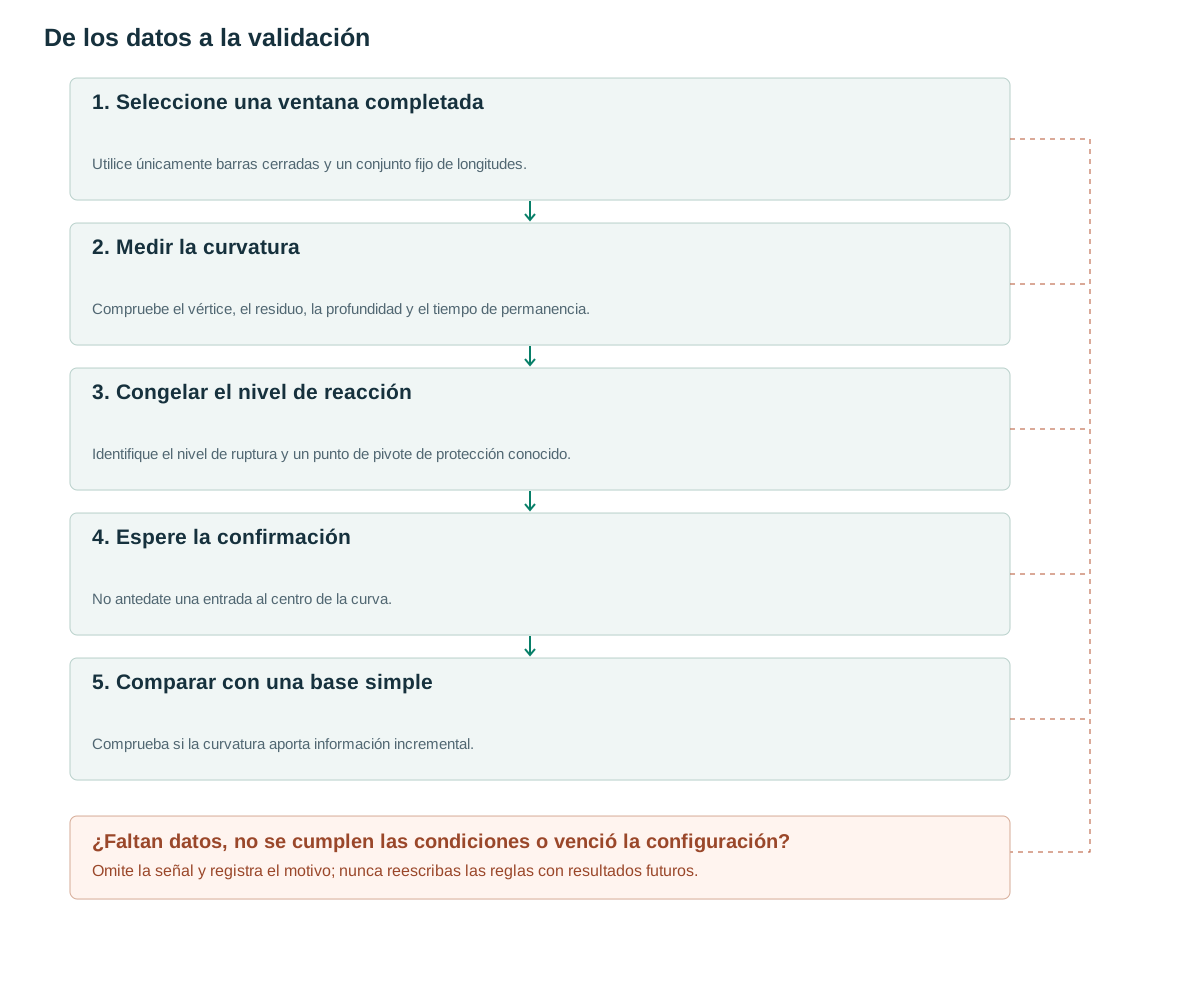
- Seleccione una ventana completadaUtilice únicamente barras cerradas y un conjunto fijo de longitudes.
- Medir la curvaturaCompruebe el vértice, el residuo, la profundidad y el tiempo de permanencia.
- Congelar el nivel de reacciónIdentifique el nivel de ruptura y un punto de pivote de protección conocido.
- Espere la confirmaciónNo antedate una entrada al centro de la curva.
- Comparar con una base simpleComprueba si la curvatura aporta información incremental.
Lo que la estructura nos dice
ChartSchool describe un fondo redondeado como una estructura de reversión más larga que contiene un descenso, una zona baja y una recuperación, con una ruptura por encima de un máximo de reacción que proporciona confirmación. [1] La descripción de un gráfico semanal no debe transferirse a unos pocos minutos asumiendo el mismo comportamiento económico.
Un suavizado intenso puede fabricar una curva atractiva. Preserve la serie original para distinguir una base amplia de un rebote rápido en V. El techo redondeado es la hipótesis geométrica inversa; la explicación de la fuente sobre suelos no establece automáticamente evidencia equivalente para techos.
El detector debe responder a dos preguntas por separado: ¿se ha hecho visible una estructura curva suficiente? y ¿ha cruzado el precio un nivel predefinido que permita operar? En el punto más bajo, la recuperación aún es incierta. Para considerar ese punto como un fondo redondeado completo, se necesitaría información del futuro.
Reglas que utilizan información ya disponible
Configuración propuesta: evalúe ventanas completas de 30–150 barras con longitudes elegidas antes de probar. Calcule la mediana de los cierres en bloques de tres a cinco barras, normalice el tiempo u a [0,1] y ajuste y=au²+bu+c. El suelo requiere a>0 y vértice entre 25% y 75% de la ventana. El techo requiere a<0 y máximo dentro del mismo intervalo central.
Para un suelo, R es un máximo de reacción confirmado cerca del inicio de la base, L es el mínimo observado y D=R−L≥1.5A, con A=ATR(14) al crear el candidato. Exija raíz de la media de los residuos al cuadrado, residual≤0.2D, y al menos 15% de las barras por debajo de L+0.25D. Un modelo de tres segmentos con pendientes negativa, casi nula y positiva es otro detector, no un ajuste que pueda intercambiarse después de ver el resultado.
Cuando haya datos suficientes, fije R,D y espere un cierre posterior que cruce R+b, con b=max(2 ticks,0.1A). No ubique la detección en la barra del mínimo, pues aún no existía el lado de recuperación. Los pivotes del máximo de reacción y del stop se confirman con tres barras a cada lado. [2]
Eliminar ventanas elegibles superpuestas duplicadas. Una política propuesta conserva al candidato que cumple los requisitos más temprano para una región; otra selecciona una longitud de ventana fija. Cualquiera de las dos políticas debe especificarse antes de examinar las operaciones resultantes. Seleccionar la curva más atractiva después de conocer su resultado anula el propósito del reconocimiento cuantitativo.
on each eligible closed window:
  fit quadratic on past block medians
  if shape,depth,dwell valid and no duplicate region:
    freeze R,D,A,created,expiry=created+ceil(window/2)
for later bar t:
  if Low[t]<L-epsilon or t>expiry: cancel
  elif C[t-1]<=R+b and C[t]>R+b:
    signal LONG; stop=last_confirmed_higher_low-epsilon
    target=R+D
# epsilon=max(2 ticks,0.15A). If no suitable higher low exists, skip;
# a stop beneath the whole base is a separate version.
Darle al volumen una función específica
El volumen se puede medir en tres porciones de la base para comprobar si la actividad disminuye cerca del centro y se recupera a la derecha. La fuente describe un perfil de volumen en forma de U, pero considérese esa descripción como una hipótesis cuantitativa. [1] Compare la actividad mediana por barra en lugar de los totales cuando las porciones tengan duraciones diferentes.
El RVOL de ruptura es distinto del perfil de volumen de toda la base. Compare ausencia de filtro, actividad de ruptura sola y combinación del perfil de la base con esa actividad. Un evento puede dominar el volumen semanal. Una decisión posterior al cierre semanal puede usar el volumen completo una vez recibido; no se puede atribuir ese dato a una decisión diaria anterior a su disponibilidad.
Mantenga el suavizado de precios separado del suavizado de volumen. Aplicar el mismo suavizado intenso a ambos puede hacer que parezcan alineados, incluso cuando la sincronización de los eventos individuales difiere. Guarde las características de volumen originales para que un análisis posterior pueda identificar si un filtro está reaccionando a un patrón persistente o a una sesión excepcional.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: R=50, L=38, A=2 y D=12. En una ventana de 80 barras, 18 quedan por debajo de 41: una permanencia de 22.5%. El vértice ajustado está en u=0.48 y el residual RMS=1.5, inferior a 2.4. El último mínimo ascendente confirmado es 46. Un cierre en 50.3 queda por encima de R por más que el búfer b=0.2. Con entrada ejecutable en 50.4, stop en 45.7 y objetivo en 62, el riesgo es 4.7 y la recompensa 11.6, aproximadamente 2.47R antes de costos.
Fallo de reconocimiento: una caída de 50 a 38 y una recuperación inmediata a 50 en ocho barras incumple las condiciones de duración y permanencia. Fallo de operación: entra un patrón de calificación completo y posteriormente alcanza 45.7. La pérdida sigue siendo válida aunque no se haya roto el mínimo mayor en 38. Un stop de operaciones cercano y la invalidación de toda la base son conceptos diferentes.
Para una trayectoria sintética exitosa, el precio alcanza 62 antes del stop de protección. El ajuste curvo no predice ese punto final; la proyección es una hipótesis de salida independiente. Si la implementación cambia a una salida dinámica, regístrelo como otro experimento en lugar de atribuir a la estrategia original de objetivo fijo el mejor resultado.
Entrada, invalidación y salidas
La versión básica espera la ruptura del máximo de reacción y usa el mínimo ascendente confirmado más cercano para protección. Si no hay uno adecuado, omita la operación. Un mínimo observado durante una sola barra no es un swing confirmado. Colocar el stop más allá de L es más fácil de especificar, pero suele reducir mucho el beneficio potencial respecto al riesgo; infórmelo por separado.
R+D es una proyección de altura propuesta, no un destino inevitable de la curva. Un seguimiento de pivote permite analizar tendencias a largo plazo, pero su regla de actualización debe fijarse antes de observar el repunte. La versión de cima redondeada invierte el disparador y la protección, con comprobaciones separadas para la disponibilidad de posiciones cortas y los costes de financiación.
Utilice una cotización ejecutable tras la confirmación y conserve el deslizamiento de la brecha. Una base amplia y redondeada puede situar el stop estructural lejos del punto de entrada; el riesgo monetario fijo implica entonces menos unidades. Mantener el tamaño constante en bases superficiales y profundas modifica la exposición al riesgo de la cartera y puede dificultar la comprensión de si el detector en sí mismo aporta valor.
Probando el valor incremental
Compárelo con una ruptura de base larga que solo requiere un límite de rango, sin curvatura. Si el ajuste parabólico no aporta nada más allá de la tendencia y la volatilidad, el detector más simple puede ser suficiente. Pruebe un pequeño conjunto de ajustes de suavizado razonables en lugar de seleccionar visualmente el gráfico que parezca más suave.
Divida los datos cronológicamente y agrupe ventanas superpuestas en una región. Informe los candidatos excluidos por falta de stop adecuado, el drawdown y el tiempo con capital comprometido. La referencia metodológica [3] no valida este detector parabólico.
Las pruebas de reconocimiento deben abarcar una U redondeada, una V, una serie casi plana, un vértice fuera del intervalo permitido y un único valor atípico que distorsione la curva ajustada. Las pruebas de sincronización deben demostrar que no existe ninguna señal en el mínimo central antes de que se desarrolle la fase de recuperación. Una repetición con barras futuras adicionales debe dejar sin cambios los candidatos anteriores y sus niveles de reacción congelados. Para patrones inversos, intercambie correctamente los máximos y mínimos al transformar los signos de precio.
Errores frecuentes
El alisado crea el patrón.
Examine los precios originales y los residuos del ajuste para detectar si la curva oculta grandes perturbaciones.
Comprar en el centro en una prueba retrospectiva
El lado derecho aún no existía, por lo que considerar que el patrón está completo en ese punto introduce una anticipación.
Muchas ventanas superpuestas aumentan el tamaño de la muestra.
Una base puede albergar numerosas longitudes. Utilice una política de selección y agrupación definida.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿En qué se diferencia un fondo redondeado de una taza con asa?
Un fondo redondeado no requiere un asa más pequeña en el extremo. La estrategia de taza y asa añade esa estructura y, potencialmente, un nivel de protección más cercano.
¿Es obligatoria la parábola?
No. Se puede probar un detector de tres segmentos o basado en pivote. Cada uno es una implementación independiente; no se debe elegir entre ellos a posteriori para determinar los ganadores individuales.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- StockCharts ChartSchool: Rounding BottomStockCharts. Fases de redondeo de fondo, confirmación y descripción del volumen; se leyó la explicación pública. Verificado el: .
- TradingView: RepaintingTradingView. Retraso en la confirmación del punto de pivote y repintado. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de investigación sistemática de patrones; el estudio citado no prueba esta configuración. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store