Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Comprenda las etiquetas antes de interpretar los colores.
- Separe las comparaciones diagonales de las proporciones de la misma fila.
- Un cálculo de seis filas y un clúster invalidado
- La continuación y el fallo requieren máquinas de estados diferentes.
- La reproducción histórica debe coincidir con la agregación en vivo.
- Prueba si la pila añade más que un volumen alto.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Sierra Chart documenta Numbers Bars y comparaciones diagonales bid/ask. TradingView describe una clasificación de dirección de precios intrabarra que no es automáticamente una señal de agresor de la bolsa. Bybit proporciona un ejemplo de un feed con semántica del lado del tomador. No se establece aquí ninguna rentabilidad verificada para el umbral propuesto 3×. [1] [2] [3]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
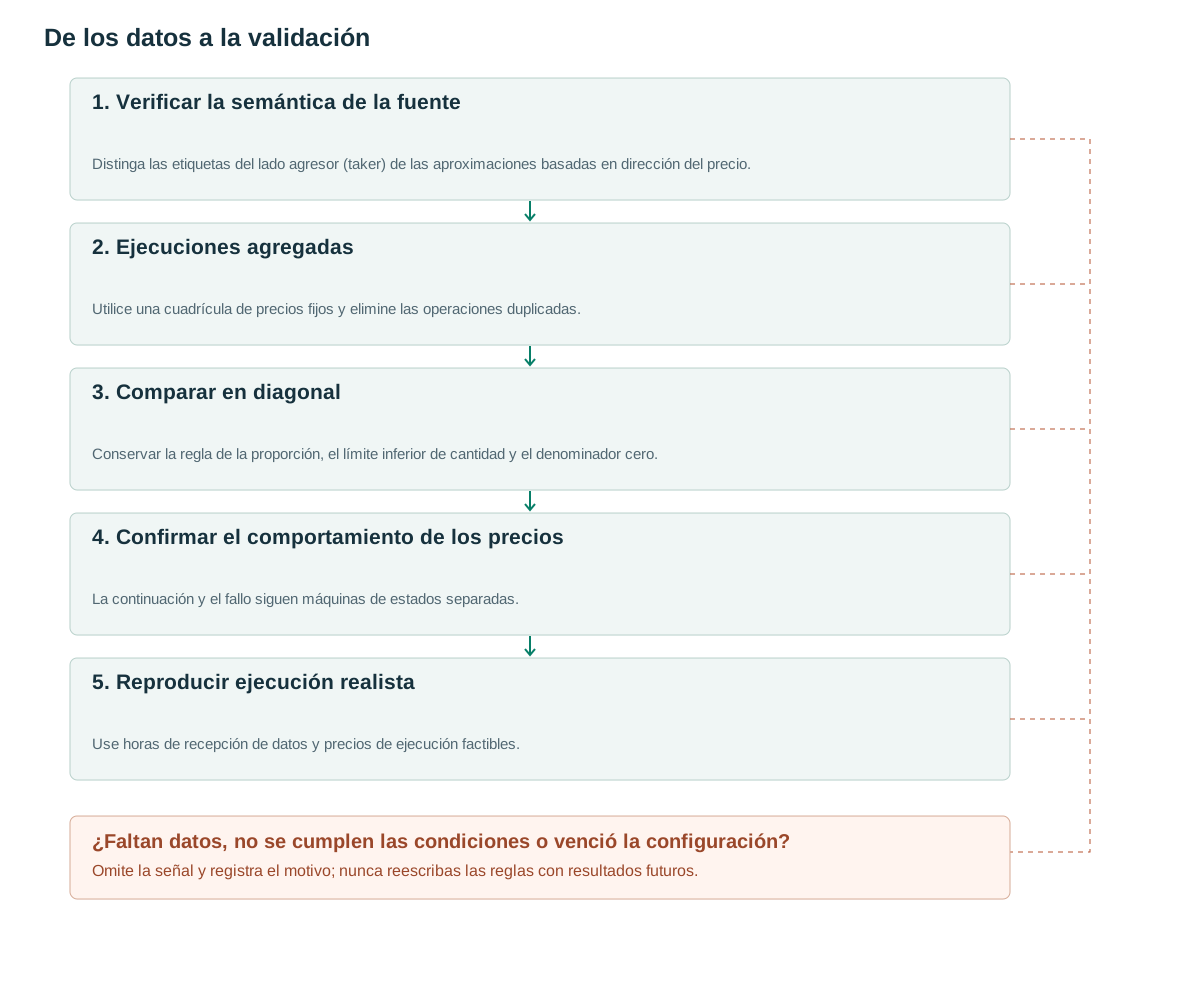
- Verificar la semántica de la fuenteDistinga las etiquetas del lado agresor (taker) de las aproximaciones basadas en dirección del precio.
- Ejecuciones agregadasUtilice una cuadrícula de precios fijos y elimine las operaciones duplicadas.
- Comparar en diagonalConservar la regla de la proporción, el límite inferior de cantidad y el denominador cero.
- Confirmar el comportamiento de los preciosLa continuación y el fallo siguen máquinas de estados separadas.
- Reproducir ejecución realistaUse horas de recepción de datos y precios de ejecución factibles.
Comprenda las etiquetas antes de interpretar los colores.
El volumen ask suele registrar ejecuciones iniciadas por compradores al precio ask; el volumen bid registra ejecuciones iniciadas por vendedores al precio bid. Si la bolsa ofrece un campo taker-side, siga su esquema: indica el lado agresor, comprador o vendedor. Si se infiere mediante cotizaciones o una regla de tick, conserve el método y una categoría desconocida. La fuente revisada define Bybit publicTrade.S como lado del taker. [3]
El gráfico de huella de TradingView clasifica las observaciones utilizando la dirección del precio intrabarra, y la granularidad histórica disponible puede variar. [2] Por lo tanto, las etiquetas como compra y venta no necesariamente miden lo mismo en todas las plataformas. Una vela verde con delta clasificado negativo no es automáticamente errónea: el movimiento de apertura a cierre y los totales de ejecución con signo responden a preguntas diferentes.
Footprint registra las operaciones realizadas. No revela todas las órdenes pendientes, la cola completa de órdenes ni la liquidez oculta que nunca se ejecutó. Un gran grupo de compradores agresivos puede encontrar suficiente venta pasiva como para detener el precio. Se requiere una respuesta posterior del precio antes de considerar dicho grupo como una continuación o como un intento fallido.
Separe las comparaciones diagonales de las proporciones de la misma fila.
En la comparación diagonal de Sierra Chart, el volumen ejecutado al ask en p se compara con el volumen ejecutado al bid en el precio vecino inferior; el bid en p se compara con el ask del precio vecino superior. [1] Aquí cada fila mide un tick: hay desequilibrio alcista cuando ask[p] es al menos 3×bid[p−tick], ask[p] suma al menos 30 unidades y el denominador bid es positivo.
Tres filas consecutivas que cumplen los requisitos forman un desequilibrio apilado propuesto. La proporción, el límite inferior y la longitud requerida son parámetros de investigación, no constantes universales validadas. La cantidad mínima debe tener una unidad declarada: 30 contratos de futuros, acciones o unidades de criptomonedas tienen significados económicos muy diferentes.
Cuando el denominador de la contraparte es cero, esta versión registra un estado de contraparte cero independiente en lugar de tratar automáticamente la razón como infinita. Una plataforma que permite denominadores cero implementa una variante diferente. Pruébela por separado con un límite inferior explícito de volumen mínimo para que una ejecución aislada de tamaño reducido no genere una señal exagerada.
Se consideran consecutivas las filas de precios adyacentes en la cuadrícula fija. Las filas faltantes o vacías no se pueden eliminar antes de buscar secuencias, ya que esto puede hacer que los desequilibrios separados parezcan apilados. Se conserva la cuadrícula y se define si la fila más alta o la más baja necesita una fila vecina fuera del rango de barras mostrado.
for p in ordered_price_rows(closed_bar):
    a = ask_volume.get(p, 0)
    b = bid_volume.get(p-tick, 0)
    eligible[p] = b > 0 and a >= 30
    buy_imbalance[p] = eligible[p] and a >= 3*b
runs = consecutive_true_rows(buy_imbalance)
stack = first((run for run in runs if len(run) >= 3), default=None)
if stack is not None:
    zone_low, zone_high = row_bounds(stack)
    signal_available_at = closed_bar.received_at
Un cálculo de seis filas y un clúster invalidado
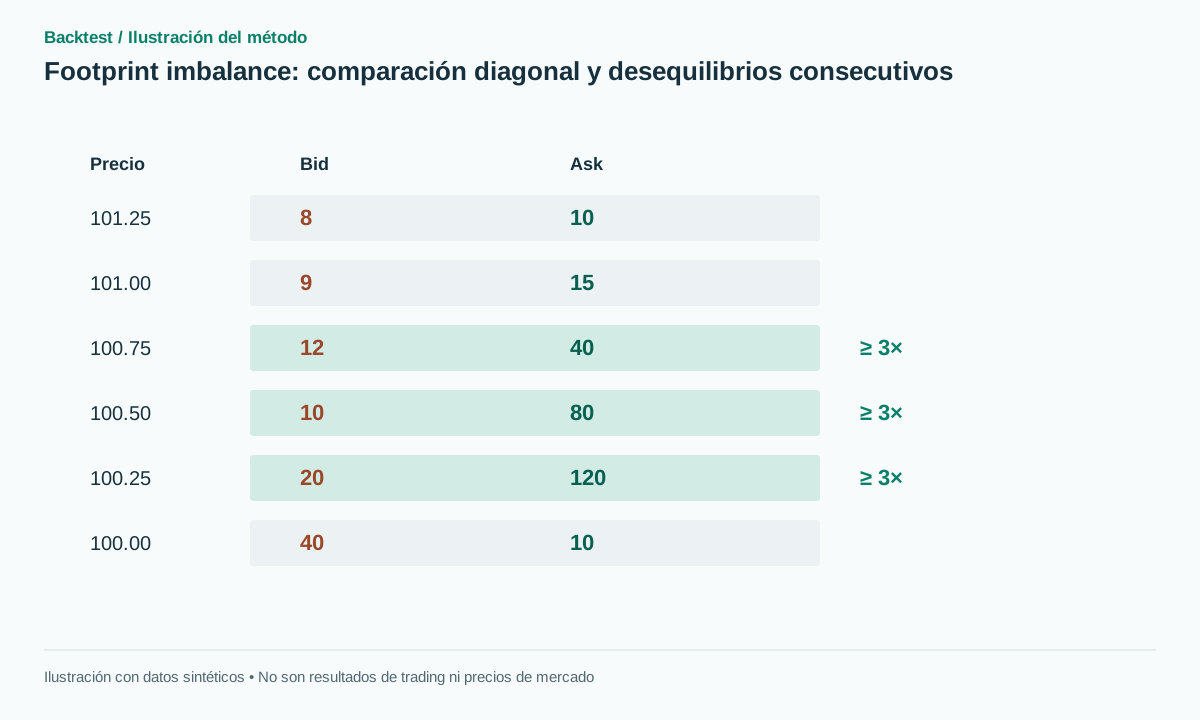
Las filas sintéticas contienen cantidades bid/ask de 40/10 en 100.00, 20/120 en 100.25, 10/80 en 100.50, 12/40 en 100.75, 9/15 en 101.00 y 8/10 en 101.25. El volumen ask de 120 en 100.25 se compara con el volumen bid de 40 en 100.00, lo que da 3×. El volumen ask de 80 se compara con el bid de 20, lo que da 4×; el volumen ask de 40 se compara con el bid de 10, lo que también da 4×.
Las tres filas adyacentes cumplen la razón y el mínimo de 30 unidades. El volumen ask de 15 en 101.00 no llega al mínimo, aunque un denominador menor pudiera dar una razón grande. La ilustración usa esos valores exactos para comprobar manualmente el grupo resaltado.
En caso de fallo, supongamos que se forma una pila de compras agresivas justo debajo de la resistencia, el precio no logra cerrar por encima de ella y la siguiente barra cruza por debajo del grupo. Esto es compatible con una hipótesis de absorción, pero el footprint por sí solo no puede identificar al vendedor pasivo ni garantizar una reversión.
La comparación 300% mostrada es una razón entre dos cantidades de volumen definidas, no una probabilidad de éxito 75%. Convertir una razón en una probabilidad de negociación requeriría una distribución de resultados condicionales estimada de forma independiente y su incertidumbre.
La continuación y el fallo requieren máquinas de estados diferentes.
La variante propuesta de compra por continuación requiere una ruptura de un nivel de precio previamente congelado, un cierre por encima de la región y una pila de compra válida. Espere al primer retest dentro de cinco barras que mantenga zone_low, y luego un cierre por encima del máximo de la barra de retest. Ingrese en el siguiente evento ejecutable y coloque el stop por debajo de zone_low con un margen predefinido. Cancele si el precio cierra por debajo de zone_low antes de la confirmación.
La variante propuesta de corto por fallo exige un grupo de desequilibrios compradores en la resistencia, un cierre de regreso por debajo de la zona y la ruptura del mínimo del evento. Su stop queda encima del máximo del evento. No transforme una posición larga perdedora en corta dentro de las mismas estadísticas salvo que la transición, los tiempos de ejecución y el riesgo adicional estuvieran definidos antes del test.
Ambas variantes requieren costos de financiamiento o endeudamiento aplicables y ejecuciones realistas. En un mercado dinámico, esperar a que se complete la barra puede consumir gran parte del movimiento. Esta demora forma parte del método, no justifica asignar una ejecución anticipada utilizando la huella final que se hizo visible posteriormente.
Registre si la zona abarca los centros de las filas o los límites completos de las mismas. Para la cuadrícula de un tick, defina explícitamente los bordes inferior y superior antes de establecer un límite de riesgo. Una discrepancia de un cuarto de tick o de un tick puede modificar significativamente el múltiplo de riesgo cuando el límite de riesgo propuesto es ajustado.
La reproducción histórica debe coincidir con la agregación en vivo.
Almacene identificadores de secuencia, marcas de tiempo de la bolsa, marcas de tiempo de recibo, identificadores de operaciones y volumen no clasificado. Elimine duplicados con una clave documentada y gestione las correcciones según una política que respete cuándo estuvo disponible cada dato. Si los datos históricos utilizan indicadores de un minuto, mientras que las señales en tiempo real utilizan operaciones individuales, las observaciones ya no tendrán la misma granularidad ni clasificación.
Reproduzca los datos desde la misma fuente y con las mismas reglas de agregación antes de comparar la rentabilidad. Una instantánea de profundidad de mercado no puede reconstruir con exactitud todas las ejecuciones entre instantáneas. Cuando se produzcan brechas en la secuencia, marque las barras afectadas y aplique una política de calidad predefinida en lugar de inferir las partes de las operaciones faltantes a partir del resultado.
Cambiar el número de ticks por fila modifica tanto las proporciones como la longitud de la pila. Congele el tamaño de la fila al crear un candidato y evite el dimensionamiento automático basado en el conjunto de datos futuro completo. Si se desea un dimensionamiento adaptativo, defina su ventana histórica y el retraso de disponibilidad como parte de una estrategia independiente.
Utilice la hora de recepción para decisiones que deban reflejar el retraso de la red. Las marcas de tiempo de la bolsa son útiles para ordenar eventos, pero no demuestran que un operador ya los haya recibido. Simule entregas retrasadas y mensajes fuera de orden para comprobar si una señal basada en el cierre sigue siendo reproducible.
Prueba si la pila añade más que un volumen alto.
En rupturas de precios idénticas, compare sin filtro de huella, solo el volumen total, solo el delta y el desequilibrio apilado. Mantenga fijas las entradas y salidas, o separe explícitamente un estudio de sincronización de un estudio de selección. Dado que los apilamientos suelen ocurrir en barras activas, pregúntese si el patrón espacial aporta información más allá de la cantidad de actividad.
Informe la expectativa neta en R, la tasa de operaciones faltantes, las órdenes no ejecutadas, la reducción máxima y la sensibilidad a la latencia y el diferencial. Seleccione umbrales y cantidades mínimas en los datos de entrenamiento y, a continuación, bloquee la prueba cronológica final. Incluya los candidatos rechazados para que la frecuencia reducida de operaciones sea visible en lugar de oculta.
La correcta coloración de una tabla sintética verifica la aritmética y el renderizador. No valida una estrategia ejecutable sobre datos de transacciones reales. Una conclusión útil indica la clasificación de los datos, el mercado, el período, los costos y las condiciones de falla bajo las cuales cualquier mejora observada se mantiene.
Errores frecuentes
Suponer que más celdas verdes garantizan una subida
Las compras agresivas pueden encontrarse con ventas pasivas sustanciales; la respuesta del precio sigue siendo importante.
Inferir todo el libro de órdenes pendientes
Un footprint describe las ejecuciones, no cada orden pendiente ni cada posición en la cola.
Probando proxies y operando con una transmisión en vivo diferente
Las diferentes resoluciones y clasificaciones pueden alterar las señales incluso cuando los gráficos parecen similares.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿El desequilibrio 300% implica una probabilidad de victoria 75%?
No. Se trata de una comparación de dos cantidades de volumen, no de una probabilidad estimada del resultado.
¿Puede un OHLCV común reconstruir una huella exacta?
No. Puede servir como aproximación, pero no revela la distribución precisa de los precios de las transacciones ni la clasificación de los agresores.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Numbers BarsSierra Chart. Definiciones del volumen bid/ask y de las comparaciones diagonales en Numbers Bars. Verificado el: .
- Volume footprint charts: a complete guideTradingView. Limitaciones en la clasificación de la dirección del precio dentro de la barra y en la granularidad histórica. Verificado el: .
- Public TradeBybit. Identificadores de operaciones, tiempos y esquema del lado agresor (taker); sin afirmación de rendimiento de la estrategia. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store