Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Una instantánea y una secuencia de cambios
- Complete la ventana de características antes de definir su objetivo.
- Reconstruir el libro de órdenes forma parte del método
- Cálculos sintéticos y resultados ejecutables
- La latencia y la elección del tipo de orden determinan la economía.
- No convierta la regresión contemporánea en un supuesto alfa
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Cont, Kukanov y Stoikov estudian OFI y el impacto en el precio de 50 acciones estadounidenses. Las capas de predicción y ejecución propuestas aquí son experimentos separados, no resultados publicados en ese estudio.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
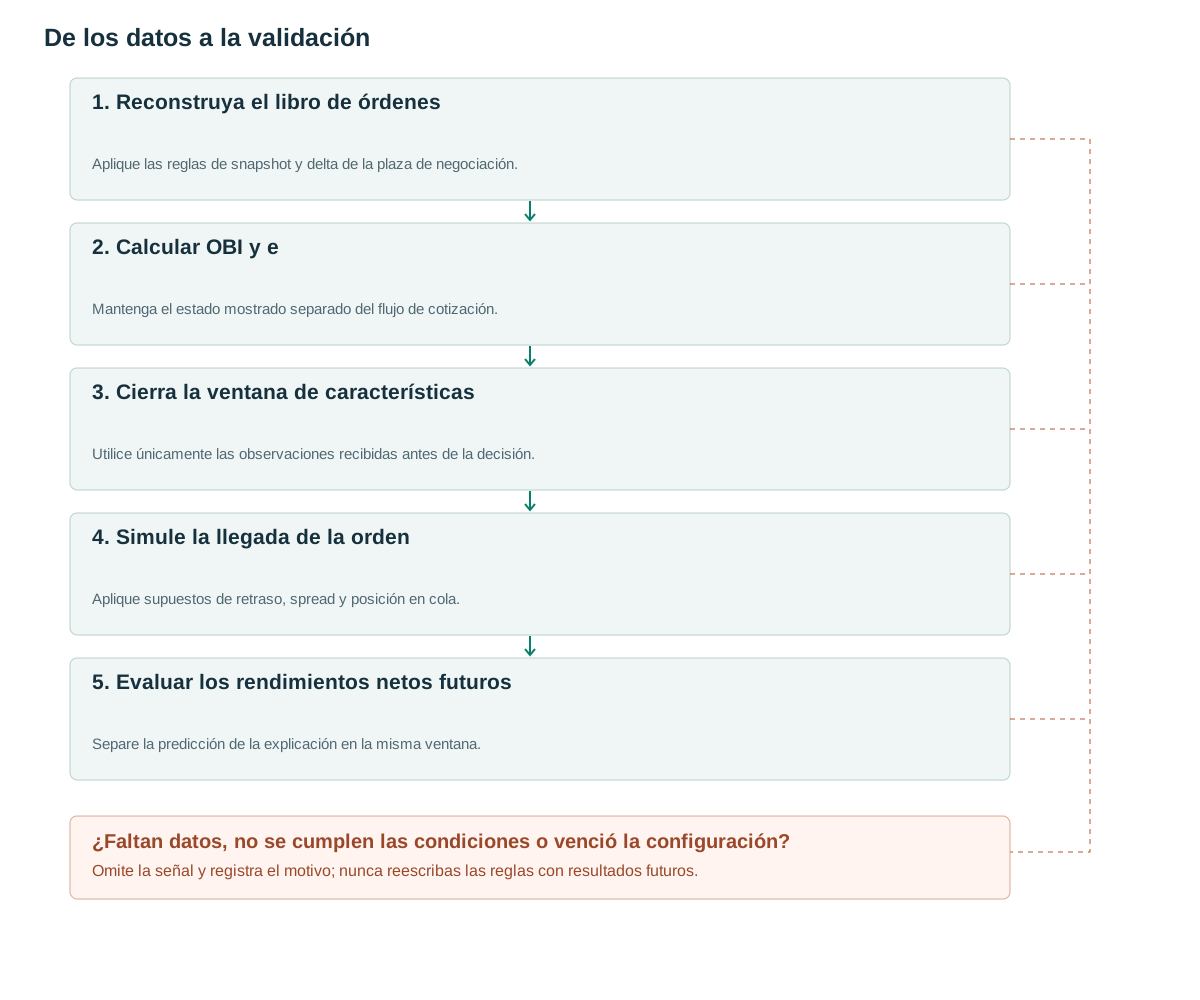
- Reconstruya el libro de órdenesAplique las reglas de snapshot y delta de la plaza de negociación.
- Calcular OBI y eMantenga el estado mostrado separado del flujo de cotización.
- Cierra la ventana de característicasUtilice únicamente las observaciones recibidas antes de la decisión.
- Simule la llegada de la ordenAplique supuestos de retraso, spread y posición en cola.
- Evaluar los rendimientos netos futurosSepare la predicción de la explicación en la misma ventana.
Una instantánea y una secuencia de cambios
OBI=(B−A)/(B+A), donde B y A son las cantidades al mejor bid y al mejor ask en el mismo instante. Una versión multinivel puede usar un número fijo de niveles o una distancia de precio fija, pero debe indicar cuál. Un OBI cercano a +1 indica mayor profundidad mostrada en el bid; no cuenta compradores, ni revela intenciones ni garantiza que ese bid siga disponible cuando llegue una orden.
OFI mide los cambios en el tamaño de las colas y los precios de las cotizaciones. El estudio principal examina el impacto de los precios a corto plazo y el papel de la profundidad [1]. Esta relación explicativa difiere de una estrategia que pronostica y captura un movimiento futuro tras recibir las observaciones.
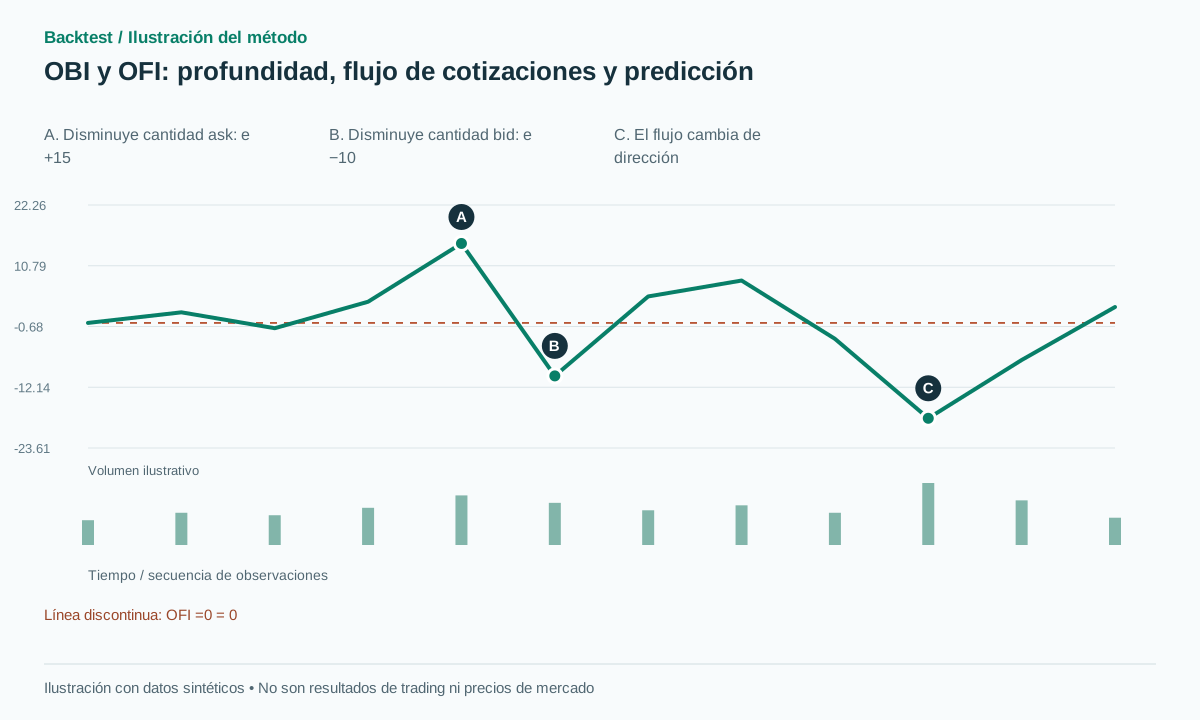
El delta de operaciones contabiliza las ejecuciones agresivas. OFI también refleja adiciones, cancelaciones y cambios de precio de cotizaciones. OFI puede volverse positivo cuando se cancelan órdenes ask sin ninguna compra agresiva. Un OBI positivo puede coexistir con OFI que se vuelve rápidamente negativo al desaparecer la gran cola bid anterior.
Complete la ventana de características antes de definir su objetivo.
Para una actualización de n−1 a n, b y a son los mejores precios bid y ask; qb y qa son sus cantidades. El código usa la definición OFI de primer nivel del estudio [1]. Si los precios no cambian, se reduce al cambio de cantidad bid menos el cambio de cantidad ask. Si cambian los precios, cada contribución debe usar las colas anteriores o nuevas correspondientes, no solo restar cantidades.
Sume e durante una ventana W ya completada. Puede normalizar por la profundidad promedio anterior o por un z-score estimado con datos de entrenamiento. No estandarice usando todo el período de prueba futuro. OBI al final de la ventana, OFI durante ella y el spread son características distintas. Si B+A=0 o falta cualquiera de los lados, marque la observación como inválida.
Una de las propuestas requiere zOFI>1.5, OBI>0.3 y spread≤2 ticks y datos actualizados. Su objetivo comienza con una cotización ejecutable tras los retrasos de observación y orden, y finaliza H=2 segundos después. Estos umbrales y horizonte son propuestas de investigación, no una configuración rentable establecida en el artículo.
Mantenga dos marcas de tiempo: cuando ocurrió el evento de la bolsa y cuando se recibió la función completa localmente. Una simulación predictiva que comienza su posición en la marca de tiempo anterior presupone información que el sistema de negociación aún no poseía. El retorno dentro de la ventana de la función pertenece a una prueba explicativa, no a una ganancia futura de negociación.
e = I(b>=b_prev)*qb - I(b<=b_prev)*qb_prev
    - I(a<=a_prev)*qa + I(a>=a_prev)*qa_prev
OFI_window = sum(e for quote events in completed_window)
OBI = (qb-qa)/(qb+qa)
features_known_at = local_receive_time_of_last_required_event
order_arrival = features_known_at + compute_delay + network_delay
label = executable_exit_price_after(order_arrival,H) - executable_entry_price
# A price move inside the feature window is not future trading profit.
Reconstruir el libro de órdenes forma parte del método
Bybit documenta el reemplazo en una nueva instantánea y la eliminación en un delta de tamaño cero [2]. Implemente el esquema que se consume realmente: el nivel uno puede ser solo instantánea, mientras que las fuentes más profundas usan deltas. Un analizador genérico que asume que cada mensaje es incremental puede crear un libro falso.
Valide los ID de actualización, la secuencia cruzada y los relojes según las garantías del lugar. No asuma que cada identificador se incrementa exactamente en uno a menos que esté documentado. Después de la resincronización, no compare una instantánea nueva con un libro discontinuo obsoleto y llame a la diferencia enorme OFI. Reinicie la ventana de funciones.
Las cotizaciones publicadas constituyen el subconjunto observable, no todas las órdenes pendientes. El muestreo o el procesamiento por lotes pueden omitir secuencias de cancelación/adición entre mensajes. Etiquete el resultado observado como OFI con la frecuencia del feed. Al compararlo con el delta de la operación, utilice la semántica de marca de tiempo y agresor del canal de operaciones independiente [3].
También se registra la truncación de profundidad. Un libro top-K puede perder niveles cuando los precios se mueven, incluso sin que la estrategia observe cancelaciones individuales. Evite interpretar los cambios más allá del límite conocido como eventos de órdenes exactos. Las cotizaciones faltantes no son colas de cero.
Cálculos sintéticos y resultados ejecutables
Suponga un mejor bid de 100.00 con cantidad 80 y un ask de 100.01 con cantidad 20: OBI=0.60. La cantidad ask baja de 20 a 5 sin cambios en el bid ni en los precios, por lo que e=+15. Si fue una cancelación, el delta de operaciones es cero. Después, la cantidad bid baja de 80 a 70 sin cambios en la cantidad ask: e=−10. OFI de los dos eventos es +5 y el valor final es OBI=65/75, aproximadamente 0.867.
Una característica positiva aún no es una ganancia. Para una ruta de ganancia sintética separada, compre al precio ask ejecutable 100.01 y venda al precio bid 100.04 después del horizonte elegido. La ganancia bruta es 0.03 por unidad. Si las comisiones de ida y vuelta y el deslizamiento suman 0.01, la ganancia neta es 0.02. El precio medio 100.005 no es automáticamente un precio de compra disponible.
En un escenario de fallo, la gran cola bid desaparece antes de que llegue la orden y las cotizaciones se mueven a 99.96/99.98. Una compra se ejecuta en 99.98, seguida de una salida al precio bid 99.94, perdiendo 0.04 brutos. Una orden límite pasiva en 100.00 podría ejecutarse precisamente cuando el precio comienza a caer. El modelo no puede etiquetar los toques adversos como no ejecutables mientras que garantiza la ejecución de los toques favorables.
La latencia y la elección del tipo de orden determinan la economía.
Antes de realizar pruebas, elija una ejecución agresiva o pasiva. Las órdenes agresivas pagan el diferencial y pueden consumir varios niveles de profundidad en tamaños mayores. Las órdenes pasivas requieren considerar la cola, la cancelación y la selección adversa. La agregación de L2 sin identificadores de orden generalmente no revela la prioridad exacta de la cola, por lo que se recomienda informar escenarios o límites de ejecución conservadores.
Las stops medidos en ticks, las salidas de horizonte fijo y las salidas por reversión de características son políticas diferentes. Los cambios rápidos de características pueden generar una rotación excesiva. Los requisitos de tiempo de espera o persistencia pueden reducirla, pero también introducen retrasos; es importante medir ambos efectos.
Si el feed está desactualizado, el libro está cruzado —bid superior al ask— fuera de lo permitido por las reglas del mercado, o se está resincronizando, deje de abrir posiciones. Las posiciones existentes requieren una respuesta de riesgo definida de antemano. La ausencia de datos no significa que el precio haya dejado de moverse.
Ejecute una prueba de sensibilidad al tamaño y otra a la latencia. Una función puede predecir un pequeño movimiento del precio medio, pero no ser compatible con la cantidad de unidades que se pretende negociar. El resultado relevante es el rendimiento ponderado por ejecución para el tamaño analizado, no un número ilimitado de operaciones al mejor precio mostrado.
No convierta la regresión contemporánea en un supuesto alfa
Separe tres tareas: explicar el cambio del precio medio entre compra y venta durante W, pronosticar el cambio posterior a W y medir P&L después de una latencia realista. Un R cuadrado elevado en la primera tarea no demuestra la rentabilidad de la tercera. Es posible que el precio ya haya reaccionado antes de que los datos lleguen al sistema.
Dividir por día de negociación y eliminar los horizontes objetivo que se superponen con los límites de validación. Comparar con modelos que utilizan rendimientos rezagados, spread y profundidad sin OFI. Esto verifica si OFI agrega información o simplemente reitera el movimiento de precios que acaba de ocurrir.
Informe calidad predictiva, rotación, proporción de órdenes ejecutadas, P&L neto, pérdidas extremas y sensibilidad al retraso y al tamaño. Evalúe por separado los regímenes de liquidez y las plazas de negociación. La evidencia del estudio sobre acciones no se traslada a perpetuos de criptomonedas manteniendo el mismo umbral y suponiendo costos idénticos.
Errores frecuentes
Ejecutar todas las órdenes al punto medio entre bid y ask
Esto elimina el spread y sobrestima los rendimientos disponibles.
Creer que una pared de órdenes visible demuestra demanda firme
Las cotizaciones pueden retirarse; la intención de los participantes no se observa.
Llamar a un ajuste simultáneo a un pronóstico
Los objetivos deben comenzar una vez que la función completa esté disponible.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Puede OBI ser positivo mientras el precio baja?
Sí. La profundidad mostrada es temporal; los nuevos flujos, las cancelaciones y otras plazas de negociación pueden cambiar el mercado de inmediato.
¿Puede el estándar OHLCV reconstruir OFI?
No. Se requiere al menos una secuencia de los mejores precios de compra/venta y tamaños. El volumen de operaciones no revela los eventos de cotización.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- The price impact of order book eventsCont, Kukanov and Stoikov. Lea el resumen y la definición de OFI;50 acciones estadounidenses, no una prueba retrospectiva de esta estrategia. Verificado el: .
- OrderbookBybit. Lectura de reglas de snapshot/delta, relojes y limitaciones del feed público. Verificado el: .
- Public TradeBybit. Lea los campos del canal de negociación para distinguir las ejecuciones agresivas de los cambios de cotización. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store