Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Una zona representa observaciones ya conocidas.
- Limitar el ancho total del clúster, sin encadenar vecinos
- Construcción de zona numérica y una recuperación perdedora
- Contar visitas independientes, no barras consecutivas
- Las rupturas y las reacciones requieren reglas estratégicas distintas.
- El volumen de la vela no es el volumen negociado en la zona.
- Comprobar el historial de zonas y las oportunidades reales
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
CME proporciona contexto de soporte/resistencia, scikit-learn define conceptos de vinculación y la investigación de Osler sobre divisas analiza las cascadas de órdenes stop. Ninguno de estos métodos valida la rentabilidad del detector de agrupamiento secuencial propuesto.
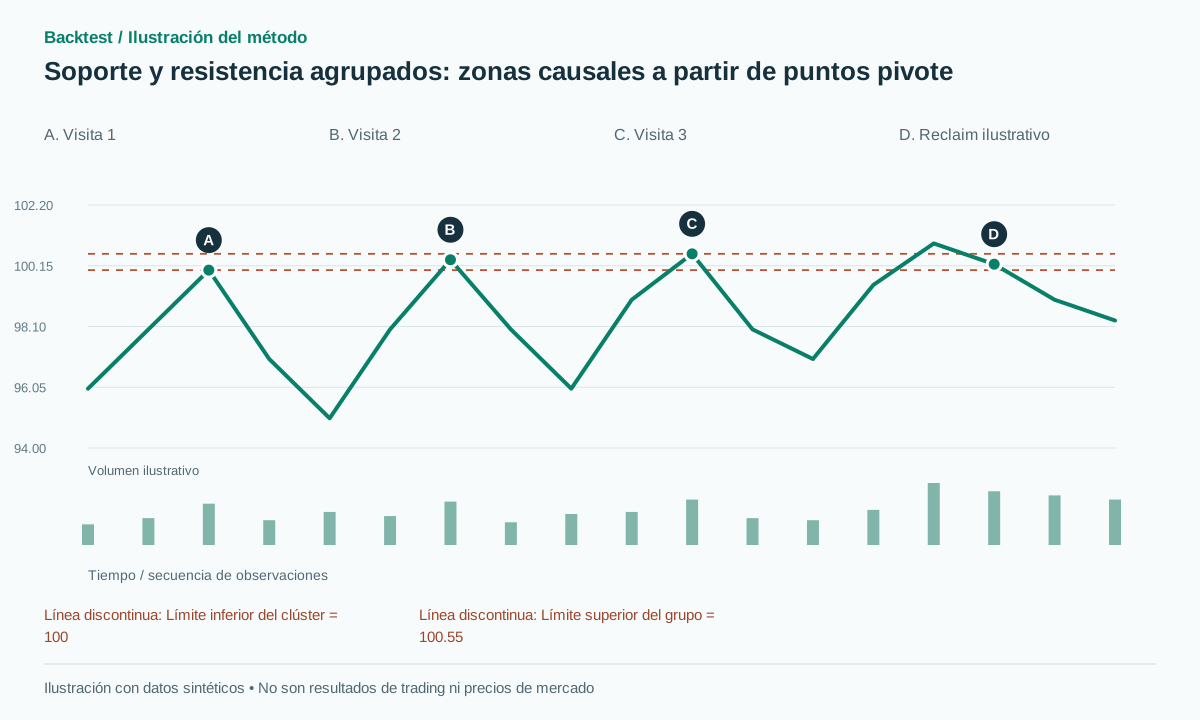 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
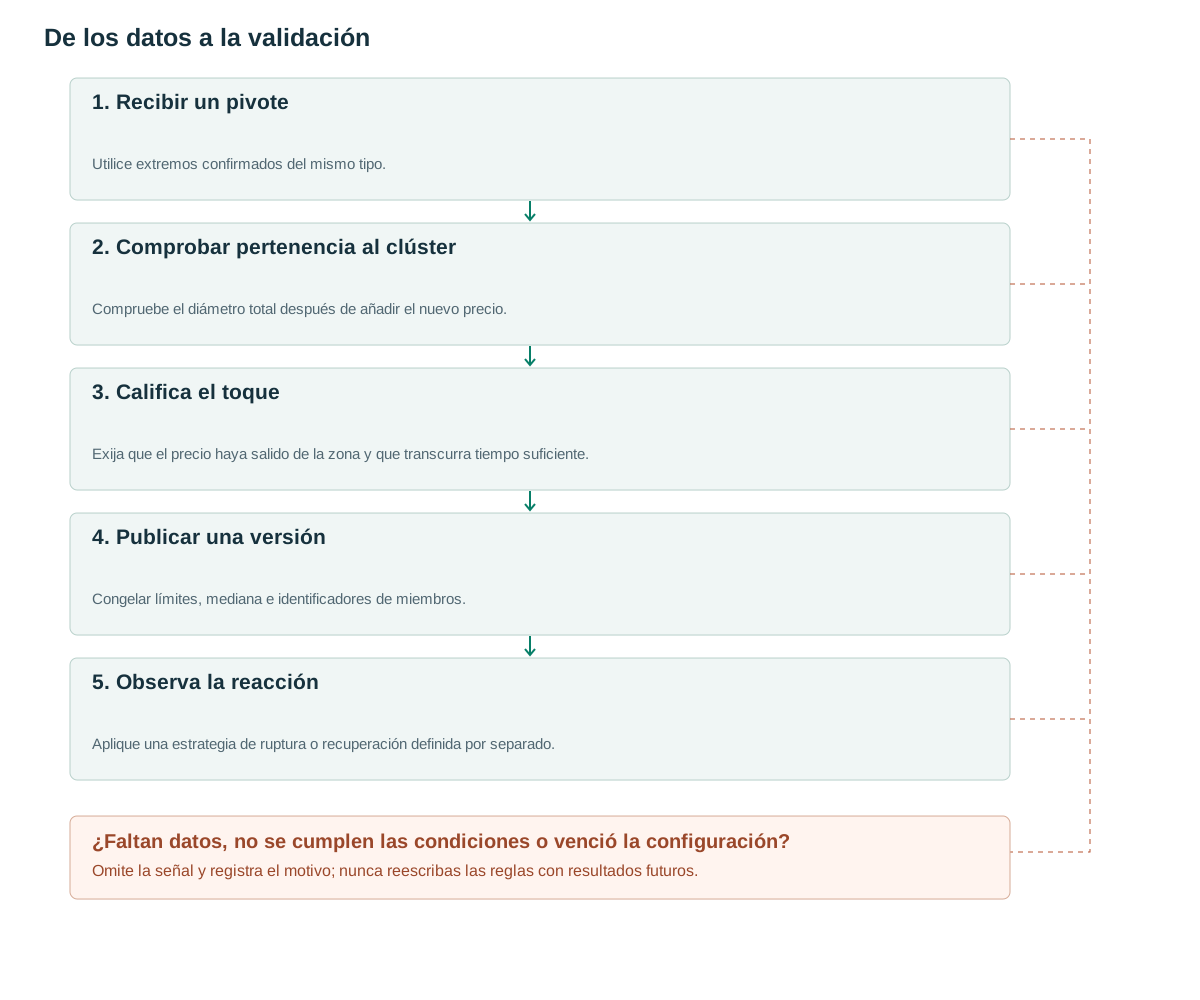
- Recibir un pivoteUtilice extremos confirmados del mismo tipo.
- Comprobar pertenencia al clústerCompruebe el diámetro total después de añadir el nuevo precio.
- Califica el toqueExija que el precio haya salido de la zona y que transcurra tiempo suficiente.
- Publicar una versiónCongelar límites, mediana e identificadores de miembros.
- Observa la reacciónAplique una estrategia de ruptura o recuperación definida por separado.
Una zona representa observaciones ya conocidas.
CME incluye máximos y mínimos anteriores como puntos de referencia para soporte y resistencia ([1]). En el software, una etiqueta más precisa sería un conjunto de extremos históricos confirmados que se encuentran cerca unos de otros. Esta observación no prueba que compradores o vendedores estén esperando en esos niveles, ni que la próxima visita vaya a producir un rebote.
El registro del clúster propuesto contiene cluster_id, tipo HIGH o LOW, identificadores de pivote de los miembros, mínimo, máximo, mediana, hora de confirmación más reciente y un recuento de toques independientes. Cada miembro debe haber sido confirmado antes de que se utilice la zona. Una zona de máximos iguales describe la geometría del precio; para denominarla muro del libro de órdenes se requiere evidencia real del libro de órdenes.
Separe el detector de la estrategia que lo utiliza. La misma región puede respaldar una hipótesis de operar contra el movimiento, una ruptura de continuación o una reevaluación posterior con inversión de roles. Que una zona deje de ser válida para una hipótesis no borra las observaciones históricas utilizadas para construirla.
Limitar el ancho total del clúster, sin encadenar vecinos
Establezca epsilon=max(2 ticks,0.15×A_ref), con A_ref congelado cuando se crea un clúster. Estos son parámetros propuestos. Agregue un nuevo pivote solo si el máximo resultante menos el mínimo permanece dentro de 2epsilon. Esta restricción de diámetro se asemeja a la idea de distancia máxima detrás del enlace completo [2], pero el algoritmo secuencial aquí no es una implementación completa de AgglomerativeClustering.
Si varios clústeres cumplen los requisitos, elija la mediana más cercana y desempate por el ID del clúster más antiguo. De lo contrario, cree un nuevo clúster. W=200 barras y min_separation=5 son puntos de partida para la investigación. Mantenga los clústeres HIGH y LOW separados hasta que se haya definido un protocolo específico de inversión de roles.
Inicialice un clúster con un toque independiente. Al admitir miembros posteriores, actualice la pertenencia geométrica; aumente el número de toques solo cuando se cumplan tanto la separación temporal como el alejamiento previo del precio. Confundir miembros con toques permite que una fase lateral fabrique evidencia aparente.
Cuando un clúster activo caduca, congele su historial final en lugar de reciclar su ID. Un nuevo clúster al mismo precio es un nuevo objeto. Almacene épsilon y su referencia ATR con el clúster para que un cambio posterior en la volatilidad no pueda expandir silenciosamente una zona antigua para absorber nuevos pivotes inconvenientes.
on_confirmed_pivot(p):
    candidates = active_clusters_of_same_kind(p)
    eligible = [c for c in candidates
      if max(c.max,p.price)-min(c.min,p.price) <= 2*c.eps]
    c = nearest_median_then_oldest_id(eligible)
    if c is None:
        c = new_cluster_with_single_member(p, touch_count=1,
                                          last_touch_index=p.index)
        return
    independent = p.index-c.last_touch_index >= min_separation
    independent &= price_departed_frozen_zone_between(c.last_touch_index,p.index,c)
    add_pivot_once(c,p)
    if independent:
        c.touch_count += 1
        c.last_touch_index = p.index
    if c.touch_count >= 2:
        publish_new_zone_version(c, available_at=p.confirmed_at)
# Active candidates retain their original zone-version snapshot.
Construcción de zona numérica y una recuperación perdedora
Ejemplo sintético: las referencias ATR=2 y tick=0.01 dan como resultado epsilon=0.30 y un diámetro máximo de 0.60. Los máximos confirmados independientes en 100.00, 100.35 y 100.55 producen [100.00,100.55] con una mediana de 100.35. Se rechaza un nuevo máximo de 100.80 porque el ancho total se convertiría en 0.80, aunque está a solo 0.25 de su miembro existente más cercano.
Esto explica por qué la distancia entre miembros más cercanos es insuficiente. Una cadena 100,100.4,100.8,101.2 puede conectarse mediante pequeños huecos adyacentes, abarcando una amplia región. Si cualquier reacción posterior en cualquier punto de esa región se considera una nueva prueba exitosa, el detector pierde un criterio de falsificación útil.
Trayectoria ganadora ilustrativa: el precio se extiende por encima de 100.55 hasta 100.90 y cierra de nuevo en 100.20, creando un candidato propuesto para entrada en corto tras regresar el precio a la zona. La entrada en 100.10, el stop en 101.00 y el objetivo en 98.30 implican un objetivo bruto en 2R. En una trayectoria fallida, el precio cierra en 101.10 y se mantiene por encima de la zona. Una posición corta ya ejecutada debe mantener su pérdida bajo la política de stop; la zona no se puede mover hacia arriba posteriormente para recuperar la etiqueta.
Pruebe un nuevo punto de pivote justo en el límite del diámetro y un tick más allá. Cree también un punto equidistante de dos medianas elegibles. Los mismos datos deben seleccionar siempre el mismo clúster, independientemente del orden de iteración del diccionario o del gráfico que se cargó primero.
Contar visitas independientes, no barras consecutivas
Cinco barras adyacentes cerca de 100.3 generalmente representan una visita, no cinco pruebas independientes. El reinicio propuesto requiere que un cierre abandone la zona por al menos el valor de un ATR fijado previamente y que transcurran al menos cinco barras antes de que un toque posterior pueda contar. Esto define explícitamente un retorno desde fuera de la región.
El evento de salida requiere su propia marca de tiempo. Es posible que se haya producido un pivote confirmado posteriormente antes de que la salida estuviera disponible; procese estos eventos en un orden determinado y evite asignar salidas futuras a contactos anteriores. Si la confirmación del pivote se retrasa, almacene tanto la ocurrencia del pivote como su confirmación para poder reconstruir la calificación del contacto.
La edad, los retornos independientes y la magnitud del alejamiento del precio de la zona pueden convertirse en características de la zona, pero los contactos futuros no deben aumentar una puntuación histórica. Si las pruebas repetidas fortalecen una zona o aumentan la probabilidad de que se rompa es una cuestión empírica. El recuento de contactos no es una probabilidad calibrada, y añadir diez puntos porcentuales por contacto requeriría evidencia más allá del detector.
Las rupturas y las reacciones requieren reglas estratégicas distintas.
Una línea base de recuperación propuesta espera un cierre dentro de la zona congelada y entra en un evento ejecutable posterior. Una línea base de ruptura propuesta requiere un cierre más allá de max+buffer y puede definir un período de espera de re-test independiente. Cada una necesita su propia invalidación, parada, objetivo y expiración; el detector de zona no los elige.
El resumen oficial de Osler informa que las órdenes de stop-loss pueden contribuir a acelerar los movimientos de divisas ([3]). Este mecanismo no determina la cantidad de stops en torno a un grupo alto (OHLCV) ni garantiza que un barrido se revierta. Describa el evento observable como una excursión, una ruptura de cierre o una recuperación, a menos que datos más sólidos justifiquen una etiqueta diferente.
Almacene la versión exacta de la zona utilizada por una orden. Un nuevo miembro puede publicar una versión más amplia o desplazada para futuros candidatos, mientras que la operación existente conserva su lógica original. Si una estrategia permite actualizaciones de stop o contexto, regístrelas como acciones explícitas con tiempos de activación en lugar de volver a dibujar la configuración original.
El volumen de la vela no es el volumen negociado en la zona.
OHLCV proporciona el volumen total de una barra, no la fracción negociada dentro de la zona. Sumar todo el volumen de las barras que tocan la región y denominarlo volumen por precio es impreciso, especialmente para barras de amplio rango. Se requieren datos a nivel de operación o una aproximación divulgada para estimar una distribución de precios.
Las características propuestas incluyen el RVOL de la barra de ruptura, el volumen de retroceso en relación con una línea base comparable y la actividad media por visita independiente. Mantenga el volumen fuera de la geometría para que la ablación pueda eliminarlo sin cambiar la pertenencia al grupo. Una actividad elevada puede indicar un entorno diferente y, además, empeorar el precio de ejecución obtenible.
Normalice la actividad intradiaria con tiempos de sesión comparables y distinga los datos faltantes de un volumen realmente bajo. Cuando las visitas tengan duraciones diferentes, compare las tasas o los intervalos de igual duración en lugar de solo los totales. Informe si el volumen aporta información neta después de ajustar por rango y volatilidad.
Comprobar el historial de zonas y las oportunidades reales
La reproducción en streaming y el procesamiento por lotes deben publicar versiones idénticas de la zona. Los casos de prueba requieren intentos de encadenamiento, empates a igual distancia, vencimiento W, múltiples barras dentro de una visita y confirmaciones de pivote retardadas. Cada operación histórica debe hacer referencia a un version_id almacenado; el gráfico de hoy por sí solo es insuficiente para reconstruir una decisión anterior.
Compare una estrategia de pivote único con variantes idénticas de dos y tres toques. Informe el número de zonas, el tiempo de espera, la probabilidad de revisita, la superposición, la exposición y los rendimientos netos. Las zonas que nunca se revisitan permanecen como parte del conjunto de oportunidades de investigación; conservar solo aquellas que generaron operaciones ganadoras sesga el resultado.
La superposición requiere una regla de cartera. Varias zonas cercanas pueden activar órdenes ante el mismo evento de mercado, generando una exposición concentrada que, según la identificación de la señal, parece diversificada. Combine los candidatos bajo una política registrada o limite la exposición simultánea, y conserve las observaciones originales del detector para su análisis.
Errores frecuentes
Una cadena crece hasta convertirse en una zona ilimitada.
La distancia entre el par más cercano no limita el ancho total del clúster.
Las barras laterales aumentan el número de toques.
Sin exigir que el precio se aleje de la zona, una visita prolongada parece evidencia independiente repetida.
Inferir órdenes ocultas a partir de la geometría.
Un grupo de valores extremos no es un mapa medido directamente de stops o liquidez en reposo.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿El centro de la zona debe ser la media o la mediana?
La mediana es menos sensible a los valores atípicos, pero los desencadenantes generalmente deben hacer referencia a límites explícitos. Compare las definiciones de centro si este afecta realmente la estrategia.
¿Es posible fusionar el antiguo apoyo con la nueva resistencia?
Se puede definir un protocolo de inversión de roles tras una ruptura confirmada y un retest. Se conserva el historial de estado en lugar de fusionar automáticamente todos los precios cercanos.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Support and ResistanceCME Group. Lea el análisis educativo sobre los extremos anteriores y las regiones de precios. Verificado el: .
- AgglomerativeClusteringscikit-learn. Lea las definiciones de enlace completo y enlace simple. Verificado el: .
- Stop-Loss Orders and Price Cascades in Currency MarketsCarol L. Osler, Federal Reserve Bank of New York. Lea únicamente el resumen oficial; no se trata de una prueba retrospectiva de este detector de zonas. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store