Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Las diferentes escalas y los diferentes plazos son diseños distintos.
- Una por disponibilidad del dato, no por el extremo original
- Sincronización numérica y una configuración válida que aún pierde
- Congelar el rol y los puntos de referencia de cada escala
- No cuente el mismo volumen repetidamente
- Medir el valor incremental del contexto de marco temporal superior
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Las referencias técnicas explican los marcos temporales, los datos de marcos temporales superiores y las uniones temporales. No establecen que añadir más marcos temporales mejore automáticamente la tasa de éxito o la rentabilidad.
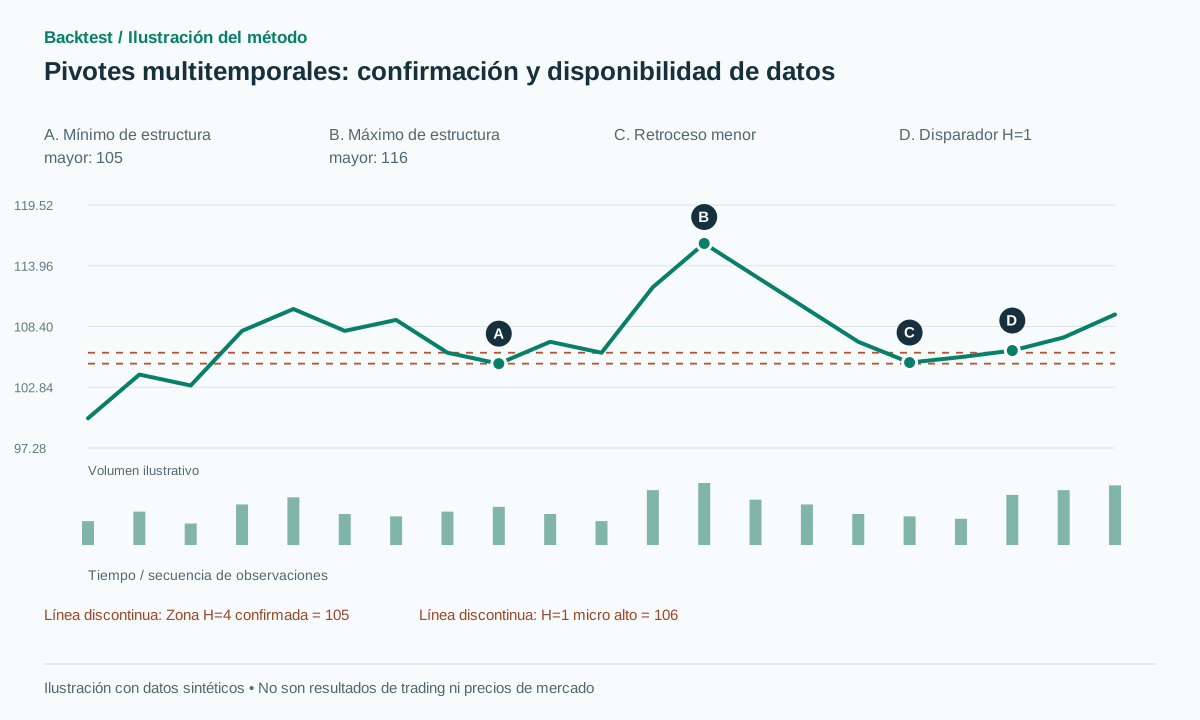 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
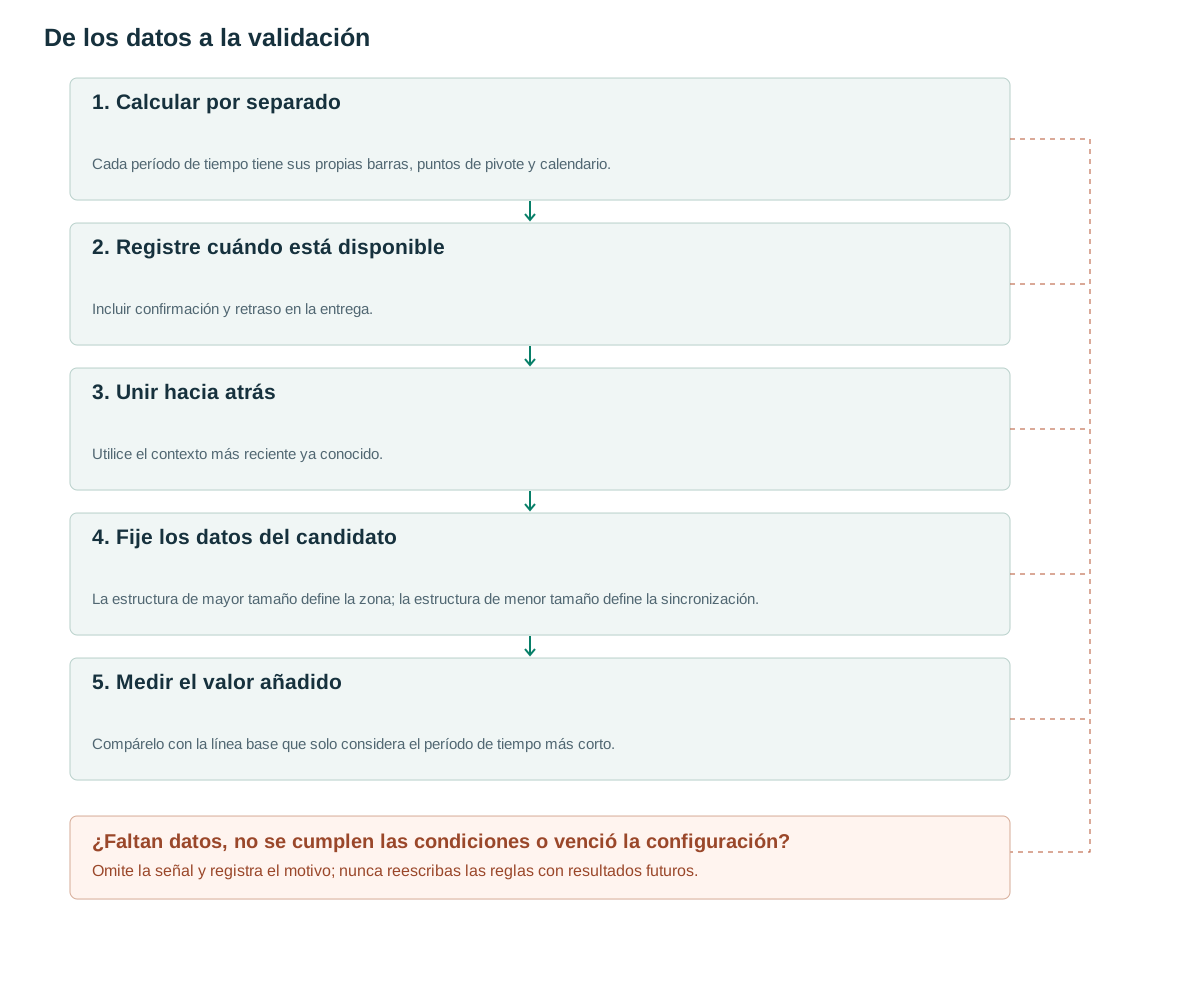
- Calcular por separadoCada período de tiempo tiene sus propias barras, puntos de pivote y calendario.
- Registre cuándo está disponibleIncluir confirmación y retraso en la entrega.
- Unir hacia atrásUtilice el contexto más reciente ya conocido.
- Fije los datos del candidatoLa estructura de mayor tamaño define la zona; la estructura de menor tamaño define la sincronización.
- Medir el valor añadidoCompárelo con la línea base que solo considera el período de tiempo más corto.
Las diferentes escalas y los diferentes plazos son diseños distintos.
Múltiples escalas pueden significar ejecutar radios de pivote de 2, 5 y 10 en la misma serie H=1. Múltiples marcos temporales significan calcular por separado H=1, H=4 o barras diarias. Estos no son equivalentes: agregar cuatro barras H=1 en H=4 descarta su secuencia interna. Un pivote H=1 con radio ocho no tiene por qué coincidir con un pivote H=4 con radio dos.
TradingView define los marcos temporales de barras [1] y explica las solicitudes confirmadas de marcos temporales superiores [2]. El protocolo propuesto asigna H=4 solo al contexto y H=1 solo al desencadenante. Una operación no puede elegir el marco temporal que haga que su resultado histórico parezca más convincente.
Defina qué contexto se supone que debe aportar. Podría identificar una dirección, una zona de referencia o un régimen de volatilidad. Combinar los tres dificulta de inmediato descubrir qué componente resulta útil. Comience con un solo rol, compárelo con la línea base de menor marco temporal y añada complejidad solo como un experimento registrado.
Una por disponibilidad del dato, no por el extremo original
Cada pivote necesita occurred_at, confirmed_at y available_at. El último campo incluye el retraso de entrega y procesamiento de datos cuando corresponda. En un tiempo de decisión H=1 t, utilice solo un estado H=4 cuyo available_at≤t. Con un pivote H=4 que requiere r=2, el cierre de barra extremo es insuficiente: dos barras H=4 más deben cerrarse también.
Una búsqueda inversa de pandas (merge_asof) selecciona el último registro de la derecha, no posterior a la clave de la izquierda ([3]). Se realiza una unión por available_at, se agrupa por instrumento y lugar, se ordenan las marcas de tiempo y se aplica una antigüedad máxima del contexto. Una unión más cercana puede seleccionar una observación futura y no es adecuada para esta búsqueda causal.
La igualdad de marcas de tiempo requiere un orden de eventos explícito. La actualización H=4 se completa antes de la decisión H=1, o bien, un retraso en el procesamiento la hace disponible solo después. La igualdad de la hora real no garantiza que los datos fueran utilizables. Además, es importante distinguir la última actualización del pivote H=4 sin procesar de un estado estructural completo que contenga los máximos y mínimos confirmados necesarios.
for each closed H1 bar t:
    h4 = latest_state(where available_at <= t, same_instrument=True)
    if h4 is None or h4.age > max_context_age: continue
    up = h4.H2 > h4.H1 + eps and h4.L2 > h4.L1 + eps
    near_support = abs(H1.low[t] - h4.last_low) <= zone_width
    if up and near_support: create_frozen_candidate(h4.anchor_ids, t)
    if candidate and H1.close[t] > candidate.micro_high + buffer:
        emit(signal_at=t, context_available_at=h4.available_at)
# Use only a micro_high confirmed before the trigger.
Sincronización numérica y una configuración válida que aún pierde
Supongamos que la barra H=4 que contiene un mínimo cierra en 12:00 y el pivote necesita dos barras del lado derecho que cierren en 16:00 y 20:00. Ese mínimo no puede soportar una orden H=1 en 13:00. Entra en el contexto solo después de que los datos 20:00 estén disponibles. Si la entrega tarda dos segundos, una decisión en 20:00:00 aún debe usar el estado anterior.
Configuración sintética válida: los máximos ya conocidos de H=4 progresan 110→116 y los mínimos 100→105. Una zona de soporte propuesta es 104.7–105.3. H=1 toca 105.1 y luego cierra en 106.2 por encima de un micro máximo ya confirmado de 106. La entrada en 106.3 con stop 104.7 tiene 1.6 puntos de riesgo planificado; un objetivo de investigación en 109.5 es 2R antes de costos.
Ruta de fallo: se produce la ruptura alcista de H=1, pero el precio posteriormente cae por debajo de 104.7. La tendencia alcista de H=4 describía un historial conocido, no garantizaba que 105 se mantuviera. Cambiar a H=8 tras la pérdida para argumentar que el contexto era en realidad bajista alteraría la regla tras observar su resultado.
En un caso de prueba, mueva el mismo trigger H=1 unos segundos antes y después del available_at de H=4. El contexto permitido debe cambiar solo en ese límite. Otro caso con una barra H=4 faltante debe dejar el pivot nuevo sin confirmar, sin sustituir una barra posterior ya cerrada ocultando el hueco de datos.
Congelar el rol y los puntos de referencia de cada escala
Una configuración completa asigna una zona a la escala mayor, un disparador a la escala menor y una política de stop predefinida. Un stop a pequeña escala puede crear una distancia de riesgo inicial más ajustada, pero puede ser vulnerable a los movimientos habituales dentro de la estructura mayor. Un stop a gran escala modifica el tamaño de la posición y, a menudo, el tiempo de tenencia. Ninguno de los dos debe seleccionarse retrospectivamente para cada operación.
Al crear un candidato, almacene sus identificadores de anclaje de contexto, precios, ancho de zona, disponibilidad de contexto y el máximo micro de marco temporal inferior ya confirmado al momento de la creación. Un contexto recién llegado puede invalidar un candidato cuya entrada aún no se ejecutó según una regla fija, pero no debe modificar los motivos de una señal anterior.
El pseudocódigo es un esquema estructural: la activación del candidato y la evaluación del disparador deben tener marcas de tiempo distintas. En una variante estricta de barra posterior, se requiere t>candidate.created_at y un micro alto confirmado a más tardar en la creación. Defina qué sucede si la barra de creación ya ha superado ese alto. Rechace el candidato obsoleto o registre una variante de activación inmediata.
Establezca un TTL en tiempo de negociación transcurrido o barras H=1. Un estado H=4 muy antiguo no constituye evidencia reciente simplemente porque siga siendo el registro más reciente. El vencimiento del contexto, la falta de datos y una transición bajista genuina deben tener códigos de motivo separados para que se pueda medir la pérdida de oportunidad de cada política.
No cuente el mismo volumen repetidamente
El volumen H=4 contiene la actividad de sus barras constituyentes H=1. Por lo tanto, el aumento de volumen H=1 y H=4 no son dos observaciones independientes. Una puntuación puede contabilizar las condiciones cumplidas, pero los pesos arbitrarios no la convierten en una probabilidad calibrada de ganar.
Una función más específica compara la actividad de retroceso de H=1 con una línea base de H=1 del mismo tiempo, manteniendo la estructura de H=4 congelada. Si se utiliza un volumen parcial de H=4, se compara con un volumen parcial histórico después del mismo número de minutos transcurridos. El volumen histórico completo de H=4 no se puede comparar de forma justa con una barra actual de H=4 que acaba de abrirse.
El cronograma de llegada de datos es tan importante como la fórmula. Las reparaciones de volumen, las barras retrasadas y las diferentes definiciones de sesión pueden provocar que el mismo período nominal H=4 se agregue de forma diferente a partir de cuatro barras locales H=1. Mantenga la procedencia de la agregación y compare los totales como verificación de integridad antes de evaluar cualquier supuesta confirmación.
Se debe agregar una característica de volumen a la vez con el mismo conjunto de candidatos y reglas de ejecución. Examine si la mejora se mantiene incluso después de controlar la hora del día, la volatilidad y la liquidez, en lugar de asumir que múltiples condiciones de volumen positivo brindan una confirmación independiente.
Medir el valor incremental del contexto de marco temporal superior
Compare el detector H=1 idéntico en tres ramas: sin filtro de contexto, solo dirección H=4 y dirección H=4 más proximidad a su zona. Mantenga iguales el riesgo, el modelo de ejecución y las fechas de prueba. Informe el número de señales rechazadas, la exposición y la expectativa neta, ya que un filtro puede mejorar la tasa de éxito simplemente cambiando el subconjunto de operaciones.
Ejecute casos de prueba en los límites de H=4, cierres programados, cambios de horario de verano y observaciones faltantes. Reproduzca los datos en el orden de recepción y compárelos con la unión temporal del lote. Si el procesamiento por lotes identifica la estructura H=4 antes de la reproducción, repare la unión antes de agregar otro indicador.
Compare también una línea base de escala múltiple con un único marco temporal. Su sincronización más sencilla podría explicar gran parte del beneficio aparente sin necesidad de un segundo calendario de barras. Registre los pares de marcos temporales y los ajustes de edad máxima como ensayos de investigación y congélelos antes de la prueba final.
Informe por separado las pérdidas por contexto obsoleto de las pérdidas por contexto válido. Las primeras pueden revelar un problema de sincronización o de política de vencimiento; las segundas se refieren al valor predictivo de la hipótesis. Una clasificación clara evita que todas las pérdidas se justifiquen simplemente seleccionando otra escala.
Errores frecuentes
Dar a H1 el cierre final de H4 antes de tiempo
Al rellenar con el valor H=4 completo todas sus barras constituyentes H=1 se filtra información.
Ignorando el retraso del pivote
Una barra H=4 cerrada no confirma todavía un extremo que necesita más barras a su derecha.
Cambiar de contexto después de una operación perdedora
Elija el marco contextual antes del período de evaluación y conserve las configuraciones que fallaron.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Tres marcos temporales alcistas hacen que una señal sea tres veces más fuerte?
No. Comparten la misma trayectoria de precios subyacente. La información incremental y cualquier calibración de probabilidad deben medirse fuera de la muestra.
¿Es preferible un único plazo para simplificar?
Un único marco temporal con múltiples escalas constituye una base útil. Añada otro marco temporal solo para un propósito definido y compruebe si mejora el resultado correspondiente.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Pine Script: TimeframesTradingView. Lea las definiciones de los plazos y las unidades de medida. Verificado el: .
- Other timeframes and dataTradingView. Lea ejemplos de cómo solicitar datos confirmados de marcos temporales superiores. Verificado el: .
- pandas.merge_asofpandas. Lea sobre la coincidencia inversa, la tolerancia y el comportamiento de coincidencia exacta. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store