Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- La actividad anormal es relativa a la acción en sí.
- Una señal de día completo estará disponible después de que termine el día.
- Crear cohortes comparables de alto y bajo volumen.
- Un precio límite alcanzado no prueba una ejecución.
- Prima sintética, costos y una cohorte perdedora
- Pruebas que separan la señal del diseño de la operación.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El documento de trabajo inspeccionado informa primas de rendimiento positivas de alto menos bajo y un ejercicio de orden límite TAQ. Sus cifras 0.89% y 0.73% para dos grupos de tamaño son por dólar de nocional largo después de los efectos del diferencial modelado, excluyendo comisión e impacto; no son rendimientos netos de la cuenta. [1]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
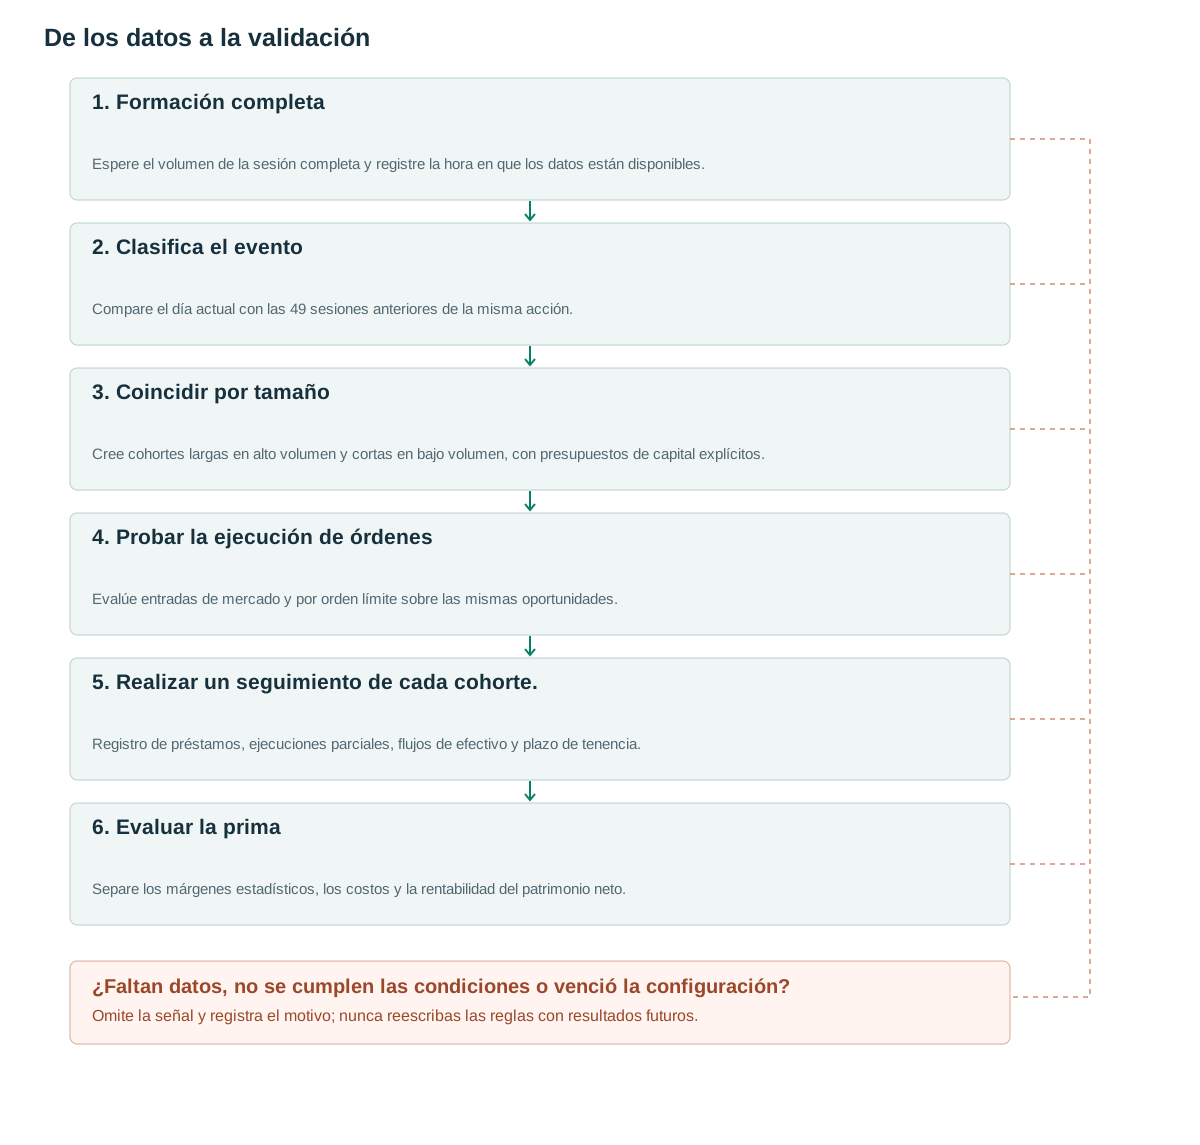
- Formación completaEspere el volumen de la sesión completa y registre la hora en que los datos están disponibles.
- Clasifica el eventoCompare el día actual con las 49 sesiones anteriores de la misma acción.
- Coincidir por tamañoCree cohortes largas en alto volumen y cortas en bajo volumen, con presupuestos de capital explícitos.
- Probar la ejecución de órdenesEvalúe entradas de mercado y por orden límite sobre las mismas oportunidades.
- Realizar un seguimiento de cada cohorte.Registro de préstamos, ejecuciones parciales, flujos de efectivo y plazo de tenencia.
- Evaluar la primaSepare los márgenes estadísticos, los costos y la rentabilidad del patrimonio neto.
La actividad anormal es relativa a la acción en sí.
El volumen de negociación en bruto dificulta la comparación entre empresas grandes y pequeñas. Este método plantea una pregunta diferente: ¿cuán inusual es el volumen de negociación en dólares de hoy para esta acción en particular? Clasifique el volumen en dólares del día de formación completado entre ese día y las 49 sesiones anteriores. Con los datos de transacción, el volumen en dólares es la suma del precio de negociación multiplicado por las acciones; el precio de cierre diario multiplicado por el total de acciones es una aproximación.
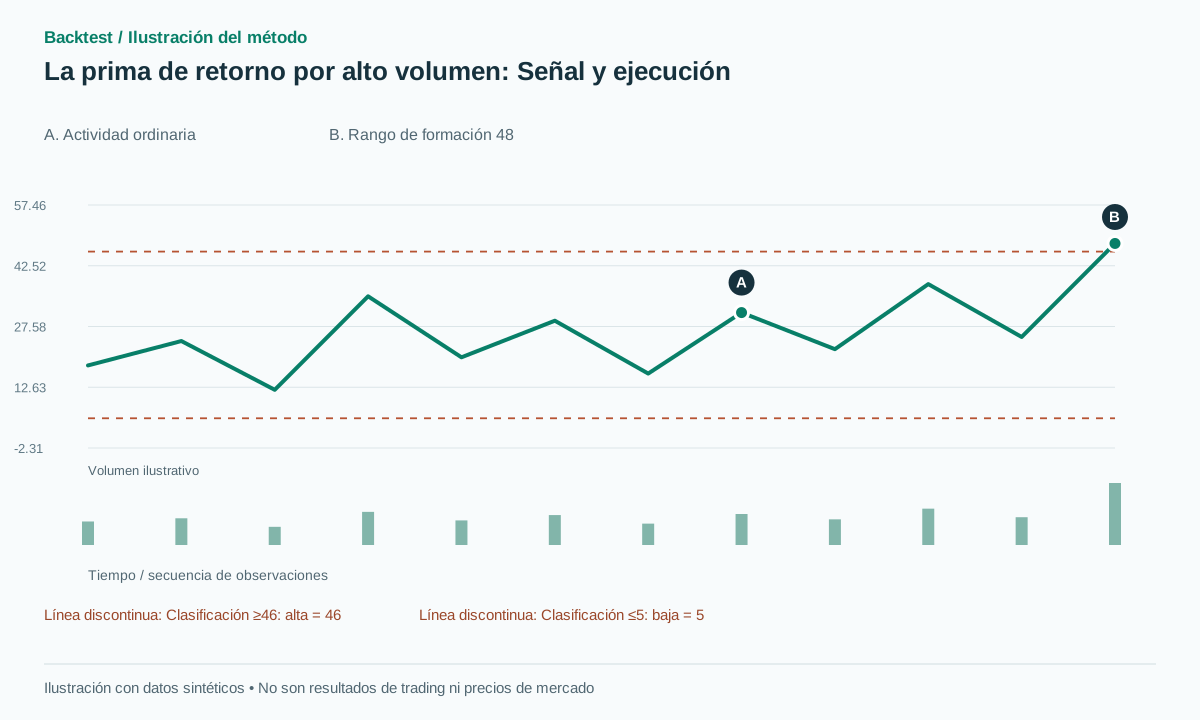
Con rangos desde 1 hasta 50, una implementación propuesta etiqueta el rango 46 o superior como de alto volumen y el rango 5 o inferior como de bajo volumen. Estos representan los deciles superior e inferior cuando todas las observaciones son distintas. Defina explícitamente el manejo de empates; los rangos promedio pueden dejar un grupo límite empatado sin clasificar en lugar de forzar exactamente cinco observaciones en cada cola.
Una acción sintética con un volumen de $40 millones de dólares podría clasificarse como 48 en comparación con su propio historial, mientras que otra con un volumen de negociación de $300 millones podría clasificarse como 25. La primera es inusualmente activa según esta definición; la segunda no. Por lo tanto, el método no es un filtro para la mayor rotación absoluta.
La hipótesis original se refiere a los rendimientos posteriores a un evento de actividad inusual. No requiere que el día de formación sea alcista. La presencia de una vela positiva, una ruptura de resistencia o una condición VWAP crea otra hipótesis y debe considerarse como un filtro adicional.
Una señal de día completo estará disponible después de que termine el día.
El volumen en dólares del día de formación no se completa al inicio de la sesión ni a mitad de la misma. La clasificación solo se puede utilizar una vez que se hayan recibido las observaciones necesarias. Una previsión intradiaria del volumen final constituye una señal diferente y no puede heredar la definición del evento original.
El estudio histórico abarca las acciones de NYSE desde agosto de 1963 hasta diciembre de 1996. Su esquema de formación principal utiliza intervalos de 50 días que no se superponen, mientras que una versión propuesta de escaneo diario crearía muchos más eventos superpuestos. [1] Mantener la misma fórmula de clasificación no hace que esos esquemas de cartera sean idénticos.
Mantenga separadas la hora del evento, la hora de recepción de datos y la hora de corrección final. Si una corrección fuera del horario de mercado cambia la clasificación de 45 a 48, registre cuándo estuvo disponible dicha información. Un motor de investigación y simulación no debería ejecutar operaciones al precio de cierre anterior utilizando la clasificación corregida.
Las operaciones corporativas y la construcción del volumen en dólares también requieren una convención fija. El precio ajustado multiplicado por el volumen de acciones sin ajustar puede distorsionar la actividad en torno a las divisiones de acciones. Las sesiones perdidas, las suspensiones y el historial incompleto deberían activar una regla de elegibilidad declarada en lugar de rellenarse con ceros.
Crear cohortes comparables de alto y bajo volumen.
El diseño propuesto forma cohortes de alto volumen menos bajo volumen, emparejadas por tamaño de empresa, tras confirmar la señal diaria. Es una extensión operativa, no una reproducción de todos los calendarios del estudio. Fije las definiciones de grupo antes de evaluar el rendimiento para que la comparación no esté dominada por diferencias de tamaño empresarial.
Utilice un valor nominal igual para posiciones largas y cortas dentro de una cohorte coincidente, reserve capital al enviar las órdenes y evite abrir otra cohorte independiente para el mismo activo hasta que se cierre la existente. Esta última condición limita la exposición superpuesta en esta propuesta; eliminarla constituye una decisión de cartera independiente.
El horizonte de tenencia propuesto es de 20 sesiones desde la fecha de entrada prevista, con un plazo fijo para la orden límite. Las ejecuciones parciales o retrasadas no reinician el plazo ni extienden la oportunidad indefinidamente. Medir a partir de la ejecución real sería una variante diferente. Se registran las cantidades no ejecutadas, los rechazos de préstamos y las cancelaciones fallidas, incluso cuando no se completa ninguna operación.
La disponibilidad de acciones prestadas para vender en corto es una restricción real. Una acción de bajo volumen que no se puede tomar prestada debe permanecer en el registro histórico de oportunidades. Registre el rechazo y aplique la política predefinida a su asignación larga emparejada. Así se distingue un diferencial teórico atractivo de una cuenta operable.
Mantenga la membresía, el valor nominal objetivo, las cantidades de llenado, los costos y las fechas de salida en un libro mayor de cohortes. Se permite la ejecución neta entre cohortes, pero las posiciones de las cuentas y los flujos de efectivo deben conciliarse con los rendimientos de investigación atribuidos.
after_formation_session(d):
    for asset in eligible_asof(d):
        values = dollar_volume[asset, d-49:d+1]
        rank = average_rank_of_last(values)
        label = HIGH if rank >= 46 else LOW if rank <= 5 else NORMAL
        freeze_signal(asset, label, available_at=data_ready_time)
    cohorts = build_size_matched_high_minus_low(signals)
    reserve_budget_for_cohorts(cohorts)
on_next_session():
    for order in eligible_orders:
        apply_borrow_and_participation_limits(order)
        execute_selected_model(order)  # market or limit variant
on_predefined_deadline():
    cancel_or_convert_unfilled_remainder()
on_cohort_horizon():
    liquidate_with_same_declared_execution_model()
Un precio límite alcanzado no prueba una ejecución.
El documento incluye un ejercicio de ejecución TAQ 1993–1994 con órdenes límite y reglas de ejecución alternativa. [1] Esto motiva a probar la ejecución cuidadosamente; no establece que cada orden límite a un precio mostrado se ejecutaría en una nueva implementación.
El producto TAQ de NYSE describe operaciones y cotizaciones, incluyendo información consolidada del mercado. [2] Estas observaciones ayudan a reconstruir los precios disponibles, pero una operación histórica a un precio límite no revela la posición en la cola de una orden individual ni garantiza una cantidad ejecutable suficiente.
Una orden de compra sintética limitada en 20.00 podría generar una pequeña operación en 20.00 antes de que el precio suba a 20.80. Suponiendo que la orden se ejecute por completo, se seleccionaría un resultado favorable sin demostrar el acceso a dicha liquidez. Por el contrario, un mercado a la baja podría ejecutar la orden fácilmente y luego continuar bajando, lo que produciría una selección adversa.
Compare dos variantes de ejecución predefinidas para las mismas oportunidades: una entrada al estilo de mercado tras la disponibilidad de la señal y una entrada limitada con un plazo fijo de cancelación o conversión. Para la versión limitada, especifique las cotizaciones elegibles, los supuestos de cola o participación, las ejecuciones parciales y el precio de ejecución alternativa.
El boletín de la SEC sobre tipos de órdenes explica la distinción entre una restricción de precio y la certeza de ejecución. [3] Una orden límite controla el precio aceptable, mientras que una orden ejecutable de inmediato prioriza la ejecución según las condiciones de mercado disponibles. Ninguna elimina por completo la incertidumbre.
Informe por separado las oportunidades perdidas y las operaciones ejecutadas. Evaluar únicamente las órdenes límite ejecutadas puede ocultar si la regla de ejecución omite sistemáticamente los movimientos posteriores más importantes o si, por el contrario, prioriza las operaciones que luego se revierten.
Prima sintética, costos y una cohorte perdedora
Supongamos que una cohorte emparejada invierte $10,000 en posiciones largas de alto volumen y $10,000 en posiciones cortas de bajo volumen. La parte larga gana 1.2%, generando $120, y los activos vendidos en corto caen 0.4%, generando $40. La ganancia bruta es $160: 1.6% por dólar del nocional largo inicial, o 0.8% sobre $20,000 de capital de la cuenta.
Supongamos $70 de costo de diferencial, $20 de comisión, $30 de gasto por préstamo y $5 de otros costos explícitamente identificados. El costo total es $125, dejando $35 o 0.175% en el denominador de capital $20,000. Si el costo de diferencial aumenta de $70 a $130, el costo total se convierte en $185 y la utilidad neta se convierte en −$25.
En una cohorte fallida, la posición larga cae 2% mientras que los activos en corto suben 1%. La pérdida de precio combinada es $300 antes de los costos. La coincidencia del valor nominal no neutraliza todo el riesgo sectorial, beta o de liquidez, y una prima promedio positiva no evita este resultado.
La subsección de orden límite inspeccionada informa 0.89% y 0.73% para grupos pequeños y medianos bajo una rama de rendimiento normal particular. [1] Conserva tanto la rama como el denominador por dólar largo. Estas cifras no deben ser renombradas como rendimiento mensual universal, CAGR o resultado de cartera totalmente costeado.
Pruebas que separan la señal del diseño de la operación.
Primero, verifique la aritmética de rangos con secuencias conocidas, empates, días faltantes y un evento de división. Confirme que agregar sesiones futuras no puede modificar una señal publicada previamente, excepto mediante una corrección de datos con versión explícita. Esta es una prueba causal más rigurosa que inspeccionar un gráfico completo.
A continuación, compare los grupos de alto, normal y bajo volumen bajo las mismas reglas de elegibilidad y tenencia. Añada controles de tamaño y liquidez antes de atribuir las diferencias a un volumen anormal. Si el grupo de alto volumen simplemente contiene acciones más pequeñas o más difíciles de negociar, parte de la prima aparente podría reflejar esas exposiciones.
Mantenga la extensión de escaneo diario separada de una reproducción del cronograma original sin superposiciones. Las posiciones superpuestas generan observaciones dependientes y diferentes requerimientos de capital. Informe el número de eventos de formación, instrumentos únicos, cohortes activas y rotación de cuentas realizada.
Finalmente, pruebe la ejecución con órdenes de mercado y límite en datos posteriores reservados. Incluya supuestos sobre comisiones, préstamos e impacto, muestre la sensibilidad de la capacidad e informe las primas brutas junto con los rendimientos netos de la cuenta. Si el resultado económico desaparece tras considerar los costos reales, la señal estadística puede seguir siendo interesante, aunque no respalde una estrategia de negociación.
No se debe inferir rentabilidad continua a partir de un promedio histórico positivo. El resultado útil es una relación documentada entre la definición del evento, el régimen de mercado, la implementación y la incertidumbre, incluyendo las condiciones bajo las cuales el resultado falla.
Errores frecuentes
Sustituir la actividad relativa por el mayor volumen absoluto
Una clasificación de volumen transversal responde a una pregunta diferente a la de clasificar cada acción en función de su propio historial.
Tratar un toque de límite como un relleno completo
Una transacción registrada no demuestra prioridad en la cola ni cantidad disponible. Suponerlo puede exagerar las ejecuciones favorables.
Llamar a una prima ajustada por diferencial totalmente neta
Las comisiones, el impacto en el mercado, los préstamos y los requisitos de capital pueden quedar fuera del ejercicio de ejecución que se informa.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Es necesario que el día de la formación cierre al alza?
No aplica para el evento básico de clasificación por volumen. El requisito de retorno positivo es un filtro adicional y debe probarse por separado.
¿Puedo escanear todos los días en lugar de cada 50 días?
Sí, como un nuevo diseño de cartera. El escaneo diario modifica la superposición, la dependencia, la rotación y el uso del capital, por lo que no es una réplica exacta del cronograma original.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- The High Volume Return PremiumSimon Gervais, Ron Kaniel, Dan Mingelgrin — working paper 17/12/1998. Se leyó el documento de trabajo fechado el 17 de diciembre de 1998, incluido el ejercicio de órdenes límite con datos TAQ. Su alcance y sus convenciones se distinguen de los de la publicación posterior en la revista; no se repitió ningún backtest. Verificado el: .
- Daily TAQNYSE / ICE. Consulte la documentación principal del producto para obtener información sobre las operaciones y las cotizaciones disponibles. Esta documentación no garantiza la posición en la cola de pedidos individuales. Verificado el: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. Boletín principal para inversores leído sobre el funcionamiento del mercado y las órdenes stop y límite; no constituye prueba de la prima por volumen. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store