Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Cómo la rotación de acciones cambia la interpretación del momentum
- Las clasificaciones independientes producen las intersecciones previstas.
- Verifique por separado los datos disponibles al decidir y el universo
- Las cohortes superpuestas convierten las señales en una cartera.
- Los denominadores de retorno modifican el porcentaje aparente.
- Prueba información incremental, no un benchmark renombrado.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El estudio reporta rendimientos event-time del primer año de 16.70% para momentum temprano, 12.49% para momentum simple y 6.84% para momentum tardío. Son cifras brutas de carteras de investigación, no el CAGR neto de una cuenta. [1]
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
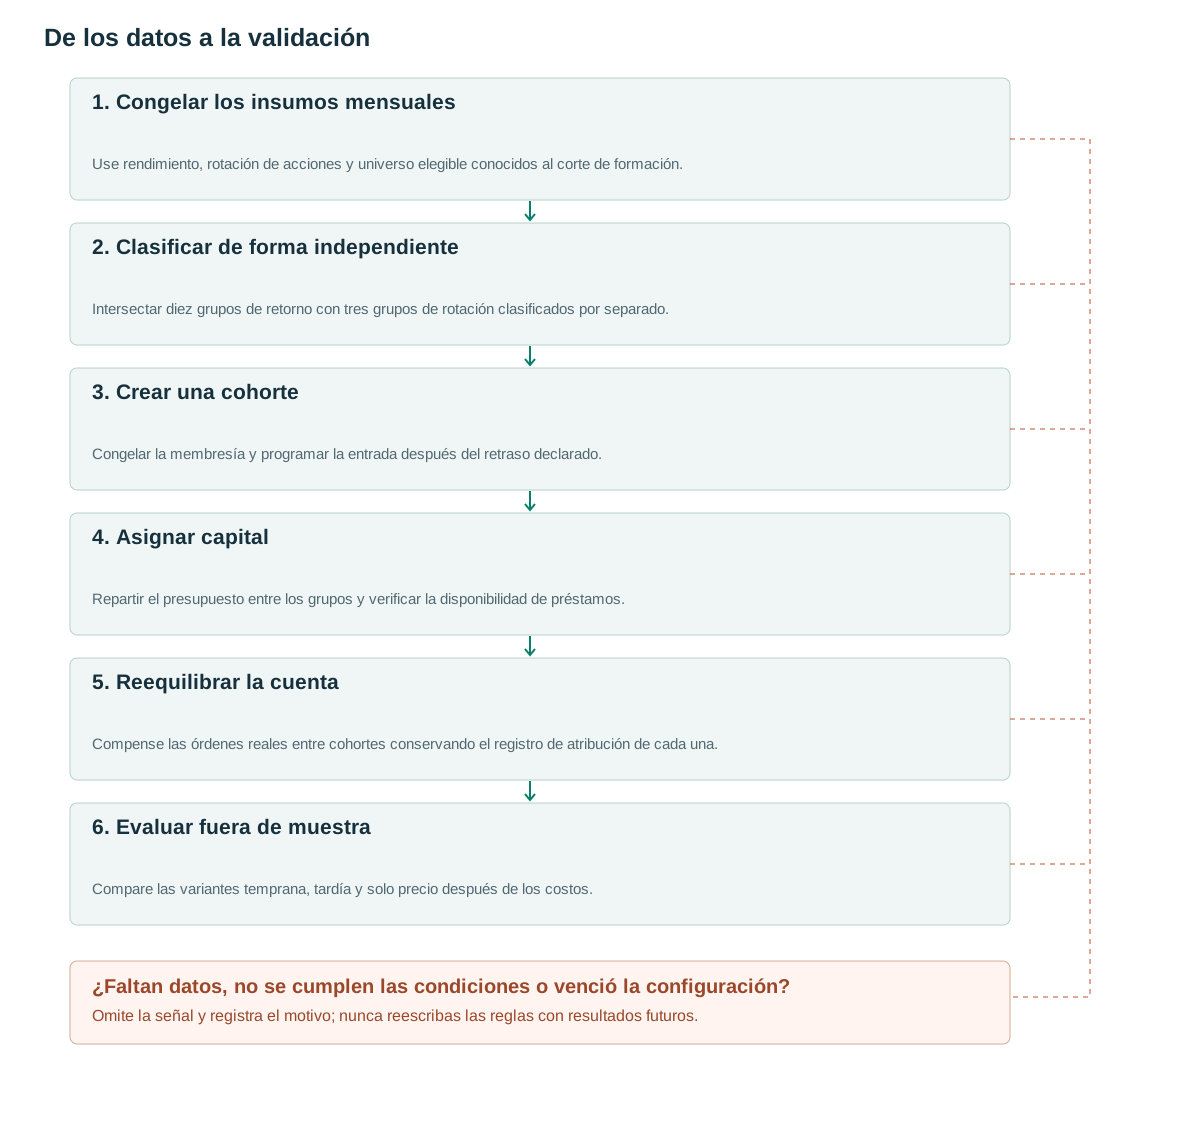
- Congelar los insumos mensualesUse rendimiento, rotación de acciones y universo elegible conocidos al corte de formación.
- Clasificar de forma independienteIntersectar diez grupos de retorno con tres grupos de rotación clasificados por separado.
- Crear una cohorteCongelar la membresía y programar la entrada después del retraso declarado.
- Asignar capitalRepartir el presupuesto entre los grupos y verificar la disponibilidad de préstamos.
- Reequilibrar la cuentaCompense las órdenes reales entre cohortes conservando el registro de atribución de cada una.
- Evaluar fuera de muestraCompare las variantes temprana, tardía y solo precio después de los costos.
Cómo la rotación de acciones cambia la interpretación del momentum
El momentum de precios clasifica los activos según sus rendimientos pasados. La rotación añade una medida de la actividad de negociación en relación con las acciones en circulación. La clasificación conjunta analiza si el mismo rendimiento de precios presenta un comportamiento posterior diferente cuando la participación ha sido relativamente baja o alta.
La rotación diaria de acciones es el volumen negociado dividido entre las acciones en circulación ese día. En un ejemplo sintético, un millón de acciones negociadas sobre 100 millones en circulación da una rotación de 1%. Tras un split de dos por una, dos millones negociadas sobre 200 millones en circulación siguen dando 1%. Se duplica el volumen bruto, pero no la razón de participación.
El estudio distingue entre el momentum temprano, que consiste en comprar acciones ganadoras con baja rotación y vender en corto acciones perdedoras con alta rotación, y el momentum tardío, que consiste en comprar acciones ganadoras con alta rotación y vender en corto acciones perdedoras con baja rotación. [1] Estas etiquetas describen clasificaciones de cartera. No identifican con certeza la etapa psicológica de una acción en particular.
Un ganador individual con alta rotación puede seguir subiendo, y un ganador con baja rotación puede revertir su tendencia. El método considera las diferencias entre grupos condicionales, por lo que las anécdotas sobre una acción espectacular no validan ni refutan el efecto de la cartera. La implementación debe preservar la sección transversal elegible completa.
Las clasificaciones independientes producen las intersecciones previstas.
Al corte de formación, calcule el rendimiento total de seis meses y la rotación diaria promedio durante la ventana de seis meses elegida. Separe de forma independiente el rendimiento en diez grupos y la rotación en tres; después interseque sus miembros. Ordenar la rotación dentro de cada decil de rendimiento sería una clasificación condicional y podría seleccionar acciones distintas.
La estrategia de compra con impulso inicial incluye el decil de mayor rentabilidad y el tercil de menor rotación; la posición corta incluye el decil de menor rentabilidad y el tercil de mayor rotación. La variante tardía invierte la selección de rotación, manteniendo los extremos de rentabilidad. Un índice de referencia basado únicamente en el precio ignora la rotación, pero debería utilizar reglas de formación y mantenimiento comparables.
Antes de la prueba, fije el manejo de empates y el número mínimo de observaciones. Un identificador estable puede resolver empates exactos, o bien, los rangos promedio pueden convertirse en intervalos deterministas. Ninguno de los métodos debe utilizar retornos posteriores. Las intersecciones dispersas también requieren una respuesta declarada: conservar el efectivo, reducir la exposición o saltarse la cohorte según una regla fija.
Use la información realmente disponible al corte. El número de acciones en circulación puede publicarse en fechas distintas al volumen de la bolsa. Vincular retrospectivamente un recuento final revisado con cada día histórico puede cambiar los rangos de rotación usando información aún desconocida.
Verifique por separado los datos disponibles al decidir y el universo
La muestra original abarca NYSE y AMEX sobre 1965–1995. Su construcción histórica incluye exclusiones que deben examinarse antes de considerar una implementación moderna como basada solo en información disponible en cada decisión; por ejemplo, una exclusión basada en la exclusión de la lista poco después de su formación utiliza un evento observado posteriormente. [1]
Una réplica negociable propuesta debe conservar los instrumentos elegibles al momento de su constitución y procesar los ingresos por exclusión de cotización, suspensiones y eventos corporativos cuando ocurran. No debe eliminar de antemano una pérdida eventual debido a que la acción no figura en la base de datos actual. Se requieren identificadores estables cuando los símbolos cambian o se reutilizan.
Los documentos CRSP incluyen campos para precios, volumen, acciones y eventos corporativos. [2] Tener estos campos no implica automáticamente que cada unión sea causal. Registre las fechas de publicación o disponibilidad cuando corresponda, la convención de rendimiento y el tratamiento de los precios faltantes o desactualizados.
La rentabilidad total y la rentabilidad del precio son criterios de clasificación diferentes. Los dividendos, las divisiones de acciones y las distribuciones deben gestionarse de forma coherente en todo el universo de acciones y en el índice de referencia. Asimismo, es importante determinar cuánto historial necesita una acción recién cotizada antes de incorporarse al conjunto de datos; rellenar artificialmente un historial insuficiente sin declararlo genera clasificaciones incomparables.
Las cohortes superpuestas convierten las señales en una cartera.
A continuación se presenta un diseño operativo propuesto, no una reproducción exacta de todas las convenciones del documento original. Cada mes se forma una cohorte de membresía fija, que espera cinco sesiones de negociación y luego permanece durante 12 meses. Cada nueva cohorte recibe una doceava parte del presupuesto de capital de la estrategia disponible, con nocionalidad larga y corta equivalente. El desfase de una semana descrito en el documento no debe considerarse idéntico a cada implementación de cinco sesiones.
En la fase inicial, los presupuestos de cohortes todavía no asignados permanecen en efectivo. Asignar los 12 presupuestos a la primera cohorte cambiaría sustancialmente la exposición. Cuando el esquema está plenamente desplegado, pueden coexistir hasta 12 cohortes; una acción puede pertenecer a varias, con salidas programadas distintas.
Mantenga un registro de cohortes incluso si el corredor ejecuta solo la posición neta deseada. Una compra para una cohorte puede compensar una venta para otra; el volumen de operaciones real de la cuenta puede ser inferior a la suma del volumen de operaciones teórico de las cohortes. Asigne las operaciones y los costos de forma consistente para que la atribución coincida con la cuenta real.
Las restricciones de endeudamiento no se pueden solucionar eliminando posiciones cortas no disponibles tras analizar sus rendimientos. Predefina si una posición corta no disponible reduce la asignación de posiciones largas correspondiente, genera un desequilibrio de efectivo o utiliza un sustituto probado explícitamente. Incluya comisiones por préstamo de acciones, requerimientos de devolución de las acciones prestadas y cierres forzosos.
Dado que la pertenencia a un grupo se fija en el momento de su formación, la posterior clasificación de un activo no lo excluye de la cohorte a menos que se haya registrado una regla de salida adicional. La reclasificación mensual con reemplazo completo de la cartera es una estrategia diferente.
Aplique un máximo de 12 espacios de cohorte activos. Si una nueva entrada llega antes de la salida programada más antigua, mantenga su presupuesto reservado en efectivo hasta que se libere un espacio, en lugar de exceder temporalmente el límite. Los costos de las posiciones cortas también incluyen la compensación por dividendos adeudada al prestamista, cuando corresponda.
on_month_cutoff(t):
    universe = eligible_asof(t)
    momentum = six_month_total_return(universe, t)
    turnover = mean_daily_volume_over_shares(universe, t)
    r_group = independent_rank(momentum, bins=10)
    v_group = independent_rank(turnover, bins=3)
    long_ids = ids_where(r_group == 10 and v_group == 1)
    short_ids = ids_where(r_group == 1 and v_group == 3)
    cohort = freeze_membership(long_ids, short_ids, cutoff=t)
    schedule_entry(cohort, after=5_trading_sessions, budget=equity/12)
    schedule_exit(cohort, after_entry=12_months)
on_execution():
    apply_borrow_and_capacity_rules()
    trade_net_target_changes()
    allocate_fills_and_costs_to_cohorts()
Los denominadores de retorno modifican el porcentaje aparente.
Consideremos una cohorte sintética con $10,000 en largo y $10,000 en corto. La pierna larga gana 8%, generando $800, y los activos en corto caen 3%, generando $300 antes de costos. La ganancia combinada es $1,100. Eso es 11% por dólar de nocional largo inicial, pero 5.5% en relación con $20,000 de capital si ese es el denominador de capital elegido.
Supongamos que los costos de negociación, préstamos y otros costos declarados suman $220. La ganancia neta se convierte en $880 o 4.4% sobre el mismo denominador $20,000. El diferencial de rendimiento entre posiciones largas y cortas de una publicación no especifica por sí mismo el margen, la financiación ni la gestión de efectivo de una cuenta real.
En una cohorte fallida, la pierna larga pierde 6% mientras que los activos en corto aumentan 10%. Las pérdidas son $600 y $1,000 respectivamente: −$1,600, o −8% de $20,000 antes de costos. Estar en largo y en corto no garantiza una pérdida pequeña, especialmente cuando las piernas tienen diferentes exposiciones a sectores o factores.
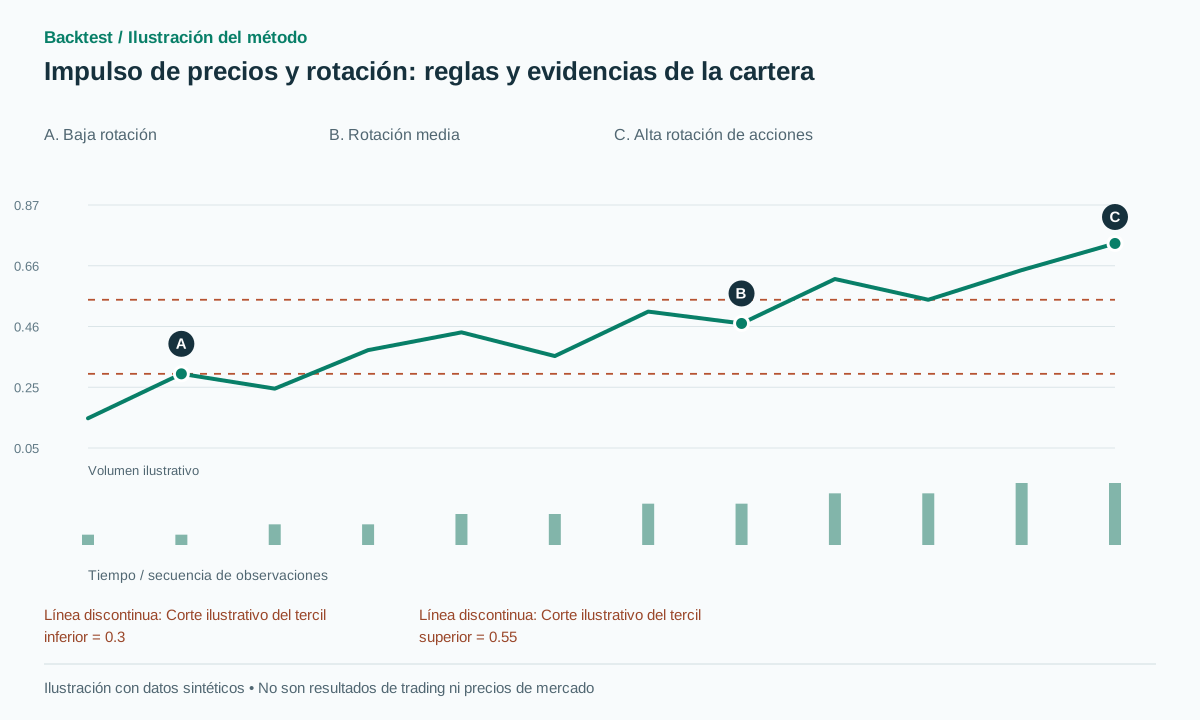
Los valores verticales del gráfico representan porcentajes de rotación para acciones individuales, no precios a lo largo del tiempo. Las barras secundarias representan grupos de rentabilidad ilustrativos, no el volumen de acciones negociadas. Esta distinción es importante porque una clasificación transversal no debe interpretarse como una secuencia de ruptura intradiaria.
Prueba información incremental, no un benchmark renombrado.
Compare el impulso inicial, el impulso tardío y una versión basada únicamente en el precio, utilizando el mismo universo, horizonte de retorno, calendario de tenencia y supuestos de riesgo y coste. De lo contrario, las diferencias en las ponderaciones o el apalancamiento podrían confundirse con información proporcionada por la rotación de acciones.
El factor momentum de Kenneth French es una referencia externa útil, pero su formación y ponderación difieren de esta clasificación conjunta de seis meses. [3]. Igualar su serie de rendimientos no es un objetivo de replicación directo. Indique con precisión a qué pregunta de referencia responde, como por ejemplo, una amplia exposición a un factor de impulso.
Informe los rendimientos por cohorte y mes calendario, exposición bruta y neta, concentración sectorial, rotación y disponibilidad de acciones para préstamo. Los períodos de tenencia superpuestos generan observaciones dependientes; tratar cada cohorte-mes como independiente puede sobreestimar la confianza estadística.
Utilice períodos posteriores reservados de antemano para evaluación y pruebe ventanas de formación cercanas sin seleccionar el mejor resultado tras la inspección. Una tabla de robustez debe incluir todas las variaciones registradas. Un efecto de rotación que aparece solo con un límite, un tratamiento de datos o unos pocos acciones imposibles de vender en corto merece una interpretación más restrictiva.
Finalmente, es importante diferenciar la evidencia de predictibilidad de rendimientos condicionales de la evidencia de una cartera ejecutable. Una prima bruta por posiciones largas menos posiciones cortas puede mantenerse estadísticamente, pero perder atractivo económico tras considerar limitaciones de financiación, impacto y capacidad. Ambos resultados constituyen conclusiones útiles para la investigación.
Errores frecuentes
Clasificación de la rotación dentro de cada grupo de retorno
Esto crea una clasificación condicional en lugar de las intersecciones independientes previstas y puede seleccionar acciones sustancialmente diferentes.
Llamar CAGR de la cuenta a un spread bruto de rendimientos
La estadística de cartera de posiciones largas menos posiciones cortas no especifica la financiación, los requisitos de capital ni la capitalización para una cuenta real.
Ignorar la dependencia entre cohortes superpuestas
Las mismas perturbaciones bursátiles y del mercado pueden afectar a varios cohortes. La incertidumbre estadística debe tener en cuenta esta exposición repetida.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Un volumen elevado siempre constituye un filtro de impulso positivo?
No. La hipótesis de clasificación conjunta distingue diferentes combinaciones de rentabilidades pasadas y rotación de activos. La dirección de la clasificación forma parte del método y debe ser comprobada.
¿Se puede convertir el método a señales diarias?
Sería una estrategia nueva con distinta formación, rotación y comportamiento de tenencia. Necesita su propio modelo de costos y una evaluación con datos aún no utilizados; no hereda la evidencia del estudio mensual.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Price Momentum and Trading VolumeCharles M. C. Lee, Bhaskaran Swaminathan — Journal of Finance, 2000. Se leyó el artículo original de Journal of Finance. Sus cifras event-time del primer año son estadísticas brutas de cartera; no se presentan como CAGR neto de una cuenta. Verificado el: .
- CRSP US Stock DatabasesCRSP. Se revisó la documentación principal de la base de datos para identificar los campos relevantes y el manejo de eventos corporativos. La validación de la unión en un momento específico sigue siendo responsabilidad del implementador. Verificado el: .
- Detail for Monthly Momentum Factor (Mom)Kenneth R. French Data Library. Se ha consultado la documentación principal sobre la construcción de factores. Su horizonte de impulso y ponderación difieren de la especificación de ordenación conjunta que se analiza aquí. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store