Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
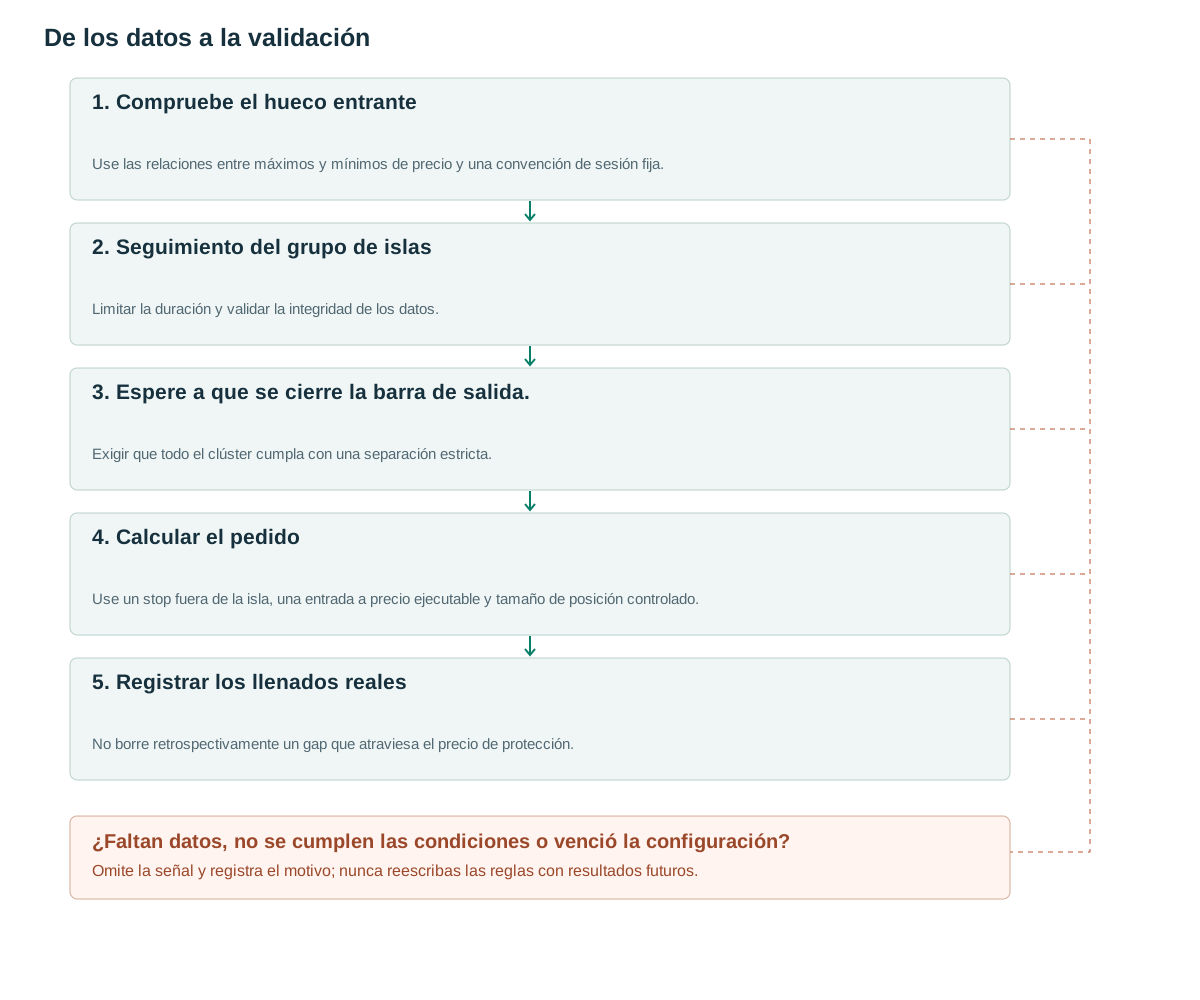
- Compruebe el hueco entranteUse las relaciones entre máximos y mínimos de precio y una convención de sesión fija.
- Seguimiento del grupo de islasLimitar la duración y validar la integridad de los datos.
- Espere a que se cierre la barra de salida.Exigir que todo el clúster cumpla con una separación estricta.
- Calcular el pedidoUse un stop fuera de la isla, una entrada a precio ejecutable y tamaño de posición controlado.
- Registrar los llenados realesNo borre retrospectivamente un gap que atraviesa el precio de protección.
Lo que la estructura nos dice
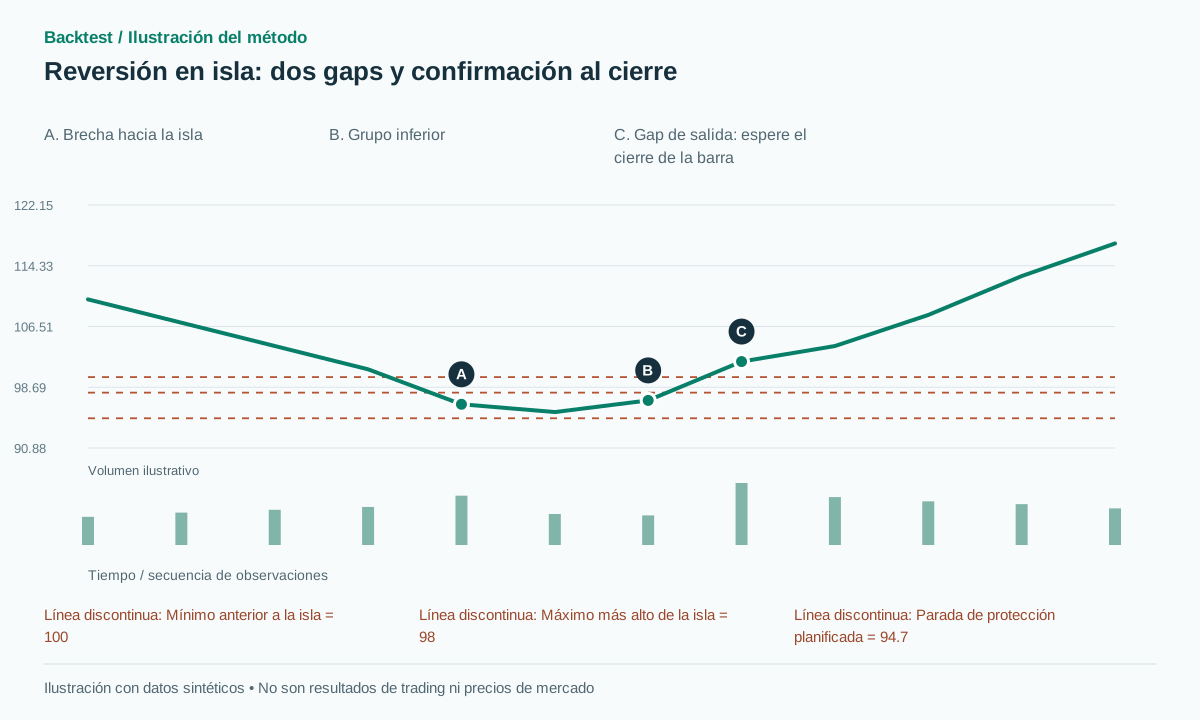
El comentario original de Arthur Hill sobre el gráfico ilustra una reversión de isla a través de brechas alrededor de una región de precios. [1] Un caso histórico ayuda a explicar la geometría, pero no estima la rentabilidad promedio en todas las reversiones de isla.
Una isla de suelo aparece después de una caída: el precio salta a la baja con un gap, opera en un grupo inferior y luego sale con un gap al alza, dejando ese grupo aislado. Una isla de techo invierte esas relaciones. En mercados de negociación continua, los gaps naturales entre sesiones pueden ser poco frecuentes; barras faltantes o cambios de contrato pueden crear gaps engañosos.
Por lo tanto, la convención de datos forma parte del detector. Un hueco en las barras de sesión regulares puede desaparecer al incluir horas adicionales. Ninguna convención es necesariamente la única opción de investigación posible, pero la definición de la serie debe fijarse antes de la detección de candidatos y mantenerse coherente en toda la muestra.
Reglas que utilizan información ya disponible
Definición propuesta de isla inferior: la isla consta de barras de la a a la b, con una duración de 1 a 20 barras. La brecha entrante requiere H[a]<L[a−1]−epsilon. La brecha saliente requiere L[b+1]>H[b]+epsilon. Una versión más estricta también requiere max(H[a..b])<min(L[a−1],L[b+1])−epsilon, lo que garantiza que todo el clúster se encuentre por debajo de ambas regiones de negociación adyacentes.
Establezca epsilon=max(2 ticks,0.15A), donde A=ATR(14) se congeló antes de la barra a. Estos búferes y límites de duración son configuraciones de investigación. Valide los ajustes por desdoblamientos de acciones, los calendarios de sesión, los cambios de contrato al vencimiento, las marcas de tiempo y las observaciones faltantes. Una brecha genuina no prueba por sí sola que la nueva información sea favorable.
Confirme solo después de que la barra b+1 haya cerrado, ya que su mínimo final puede cambiar durante la sesión. Entrar al precio de apertura de b+1 es una estrategia intrabarra diferente y requiere datos suficientemente detallados. Cualquier pivote utilizado por un filtro de tendencia debe respetar su retraso de confirmación. [2]
Se permite una isla de una sola barra, pero debe agruparse por separado de un clúster de varias barras. La condición de separación estricta evalúa todo el clúster, no solo la última barra de la isla. Esto evita que un máximo anterior en la isla se superponga con la región de salida, mientras que una verificación que solo considere las barras adyacentes etiqueta incorrectamente toda la estructura como aislada.
before potential island: freeze ATR A and session convention
if H[a]<L[a-1]-epsilon:
  track island for at most 20 bars
  on close of candidate exit bar j:
    b=j-1
    if L[j]>H[b]+epsilon and max(H[a:b])<min(L[a-1],L[j])-epsilon:
      signal LONG_ISLAND; stop=min(L[a:b])-epsilon
      execute at next feasible event
# H[a:b] includes both a and b in this pseudocode.
# Top islands reverse high/low relationships and comparisons.
Darle al volumen una función específica
Un mayor volumen en la brecha de salida puede probarse como característica de confirmación frente a sesiones comparables. El umbral propuesto es RVOL≥1.5 con respecto a la mediana de las 20 sesiones anteriores, excluyendo la sesión actual del denominador. Analice por separado las islas de una barra y las de varias barras.
Si la brecha se debió a un evento de la empresa, la mayor actividad podría reflejar dicho evento en lugar de la estructura aislada. Guarde las etiquetas de eventos solo cuando se conozca su fecha de publicación y, a continuación, examine los grupos por separado. No utilice noticias publicadas después de la transacción para justificar y eliminar ejemplos perdedores.
Para las variantes intradía, especifique si una brecha significa que no se registraron operaciones entre rangos de barras adyacentes o simplemente una discontinuidad en la apertura de la sesión. El volumen de una barra de salida incompleta no puede considerarse como su volumen final. Una versión en tiempo real requiere actividad acumulada y una base histórica coincidente.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: la barra anterior a la isla tiene low=100. La primera barra de la isla tiene high=97.5; el grupo de tres barras tiene el valor más alto high=98 y el más bajo low=95. La barra de la brecha de salida tiene low=100.5 y close=102. Con A=2 y epsilon=0.3, la separación estricta pasa porque 98<min(100,100.5)−0.3=99.7. Una entrada factible en la siguiente sesión en 102.2 tiene protección en 94.7 y, bajo la salida propuesta 2R, objetivo en 117.2.
Fallo de reconocimiento: la sesión de salida abre en 101 pero luego baja a 97.8. Al cierre, el gap ya no separa el grupo, por lo que la versión confirmada al cierre no produce ninguna señal. Fallo de negociación: después de la entrada en 102.2, el precio baja con gaps y el stop de protección 94.7 solo puede ejecutarse en 93.8. La pérdida es de 8.4 por unidad, superando el riesgo planificado de 7.5. El backtest debe conservar ese deslizamiento.
Una ruta sintética exitosa alcanza 117.2 antes de la parada. Este ejemplo ilustra la contabilización de la salida indicada, no la probabilidad histórica de éxito. Una línea que une los cierres puede mostrar la forma general, pero no puede verificar ninguna de las brechas; las relaciones OHLC mencionadas anteriormente siguen siendo la prueba definitiva.
Entrada, invalidación y salidas
La línea base sitúa la protección fuera de toda la isla y establece un objetivo 2R desde la entrada real, con R=entry−stop para una isla inferior. Un objetivo en una resistencia anterior es una versión separada cuyo nivel debe conocerse antes de la entrada. Una brecha de salida grande puede dejar un stop distante, lo que requiere un tamaño menor o el rechazo según una regla de riesgo declarada antes de la presentación.
Se puede activar una salida adicional cuando se cierra el hueco saliente: para una isla inferior, el precio regresa al máximo de la última barra de la isla H[b]. Especifique si esto significa un toque intrabarra o una condición de cierre. Es una salida diferente de la protección por debajo de la isla completa. La persistencia del patrón más grande no justifica ignorar una orden de protección que ya se ha ejecutado.
No cancele una orden de espera retrospectivamente tras observar una brecha desfavorable. Un límite de riesgo evaluado solo después de una ejecución puede requerir una reducción o salida en el siguiente evento factible, pero su pérdida y costos siguen siendo reales en la simulación. Para datos exclusivos de OHLC, divulgue cualquier regla conservadora utilizada cuando se pueden alcanzar múltiples niveles dentro de una barra.
Probando el valor incremental
Utilice todas las brechas ascendentes posteriores a las disminuciones como control, sin requerir una brecha descendente previa. Esto permite determinar si la relación de islas aporta información adicional más allá del efecto de la brecha en sí. Separe las islas de una sola barra, los grupos más largos, los casos impulsados por eventos y las discontinuidades de sesión, e informe las exclusiones de datos poco fiables.
Evalúe la ejecución utilizando los precios de apertura reales disponibles, el spread y el deslizamiento del gap en la protección, no solo los rendimientos de cierre a cierre. Los ajustes pueden alterar las relaciones históricas del gap, por lo que conviene conservar la versión de los datos y revisar las acciones corporativas. Ningún nuevo backtest establece una ventaja para esta configuración; [3] no valida la rentabilidad de la reversión de isla.
Las pruebas útiles incluyen rangos de barras superpuestos a pesar de cierres diferentes, una brecha de salida que desaparece antes del cierre, un grupo con un máximo anterior que viola la separación estricta, una brecha inducida por un desdoblamiento de acciones y una brecha de sesión faltante. Reproduzca el detector con barras que llegan secuencialmente. Nunca debe publicar una señal de cierre confirmada en la apertura de la sesión de salida utilizando el mínimo que se conoce solo más tarde.
Errores frecuentes
Llamar gap a una diferencia entre precios de cierre
Las barras adyacentes con rangos superpuestos no cumplen esta definición.
Entrando en la apertura utilizando el mínimo diario eventual
Eso combina una sincronización incompatible e introduce información futura.
Eliminar una operación porque el precio salta su stop
Una orden activa y su ejecución efectiva deben permanecer registradas.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Puede darse una reversión de isla en criptomonedas?
Puede aparecer en una fuente de datos específica, pero es necesario verificar la continuidad de las operaciones y la falta de observaciones. Un salto en un gráfico no implica automáticamente una brecha de mercado.
¿La isla debe contener varias barras?
No. Esta versión permite una sola barra, pero la informa por separado porque la sincronización y el contexto pueden diferir de un grupo más largo.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Arthur Hill: An Island Reversal for DIAStockCharts / Arthur Hill. Comentario original del gráfico que ilustra las brechas y una región aislada; no es un estudio de tasa de victorias. Verificado el: .
- TradingView: RepaintingTradingView. Tiempo de confirmación y cambios retrospectivos en las características auxiliares. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Antecedentes sobre la investigación sistemática de patrones; esta configuración no se prueba en el artículo. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store