Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El material citado respalda la terminología y el contexto de la investigación. Los umbrales numéricos, la máquina de estados, la política de ejecución y los ejemplos sintéticos que se presentan a continuación son propuestos por este proyecto de investigación. No se ha realizado ninguna prueba retrospectiva nueva, y las referencias no establecen la rentabilidad de esta configuración.
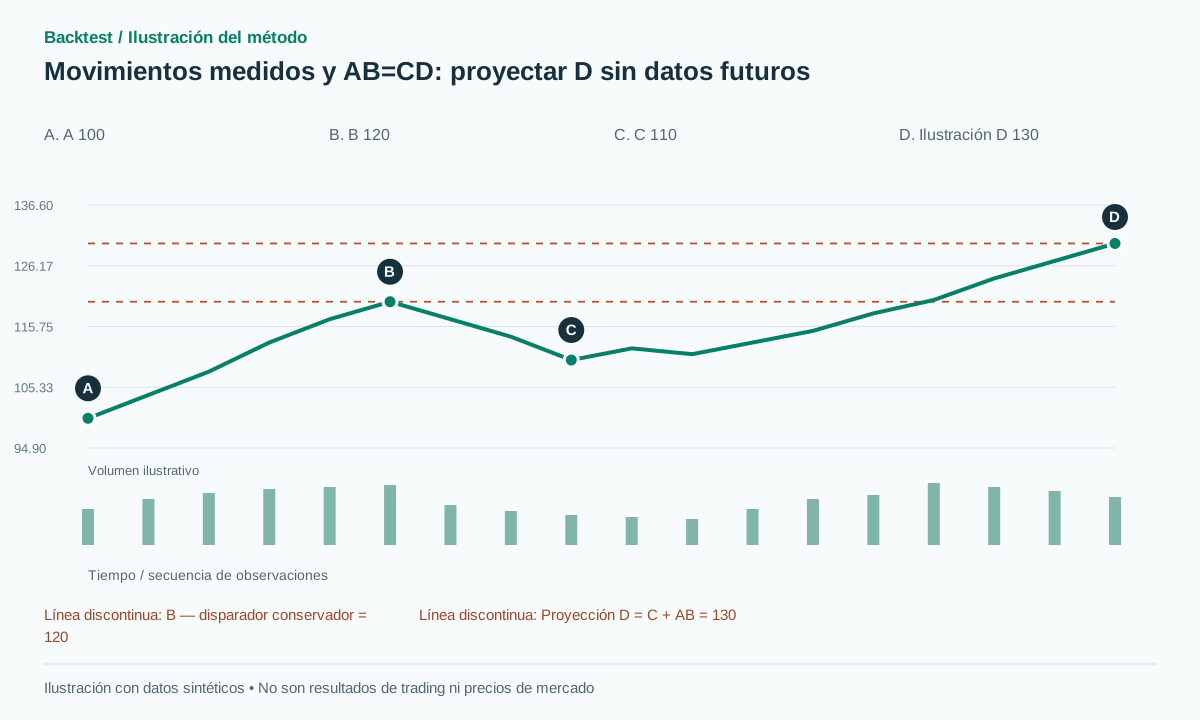 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
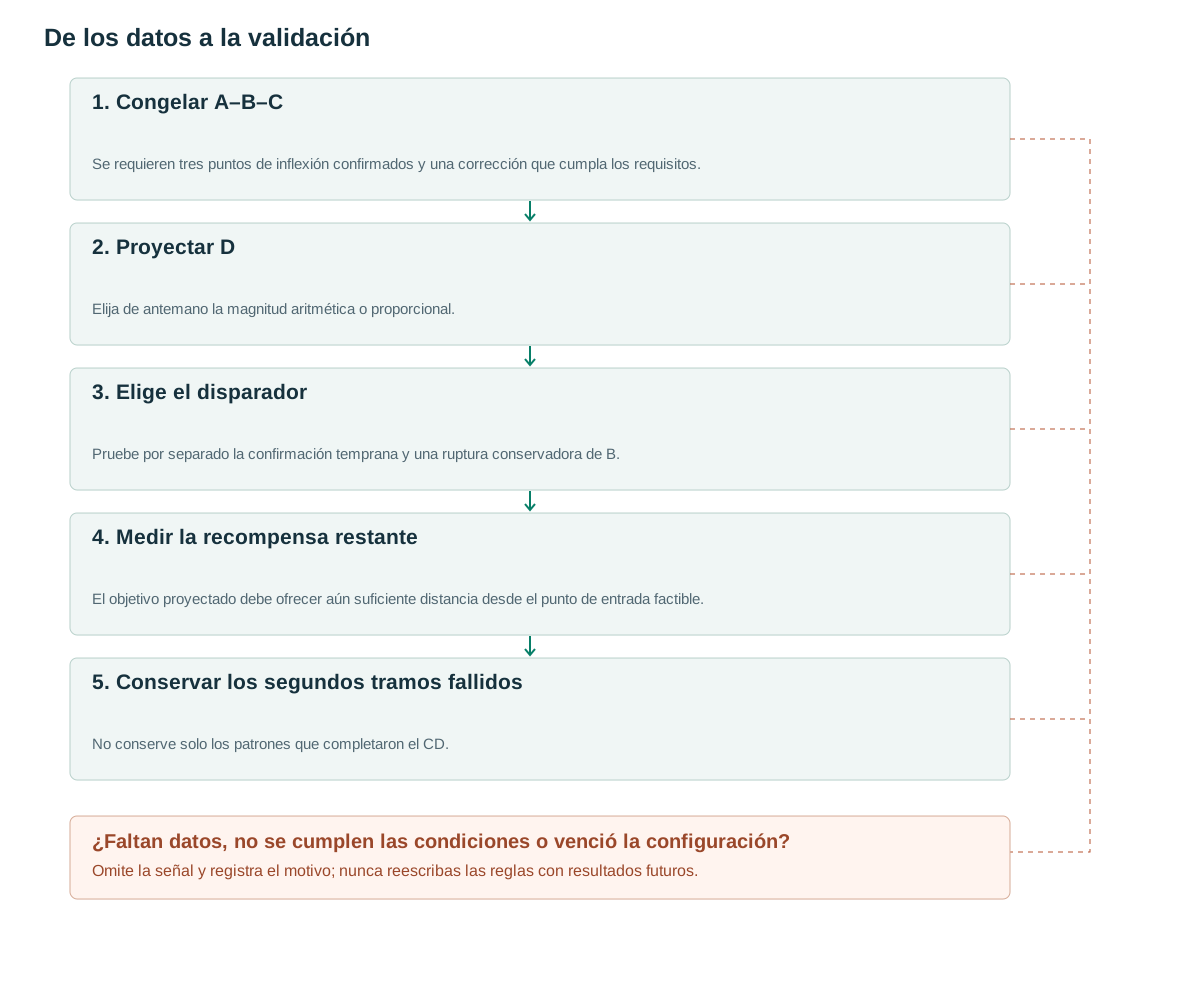
- Congelar A–B–CSe requieren tres puntos de inflexión confirmados y una corrección que cumpla los requisitos.
- Proyectar DElija de antemano la magnitud aritmética o proporcional.
- Elige el disparadorPruebe por separado la confirmación temprana y una ruptura conservadora de B.
- Medir la recompensa restanteEl objetivo proyectado debe ofrecer aún suficiente distancia desde el punto de entrada factible.
- Conservar los segundos tramos fallidosNo conserve solo los patrones que completaron el CD.
Lo que la estructura nos dice
ChartSchool describe el movimiento alcista medido como un avance, una corrección y una continuación, con proyecciones expresadas en puntos de precio o porcentajes. [1] Aquí AB=CD es una abreviatura de magnitudes comparables de los tramos, no una afirmación de implementar cada regla armónica AB=CD o relación de Fibonacci especializada.
La estructura proporciona una hipótesis objetivo refutable, pero no genera automáticamente una entrada. Un primer tramo fuerte puede ir seguido de una reversión profunda en lugar de un segundo tramo comparable. Por lo tanto, una especificación de trading requiere un disparador después de C, un nivel de invalidación y un límite de espera.
Separar el reconocimiento de la proyección. El candidato estará disponible una vez que se confirmen A, B y C y se cumplan sus condiciones. El objetivo se puede almacenar, independientemente de si el precio lo alcanza o no. Un conjunto de datos que contenga únicamente formas AB=CD completadas elimina precisamente las segundas partes fallidas que son relevantes para una estrategia potencial.
Reglas que utilizan información ya disponible
Configuración alcista propuesta: utilice tres pivotes confirmados A mínimo, B máximo, C mínimo en ese orden, con tres barras en cada lado para confirmación. Sea P=B−A≥3ATR0, donde ATR0 es ATR(14) disponible antes de que comience el tramo AB. Requiera C>A y relación de corrección q=(B−C)/P entre 0.33 y 0.67. Elija cualquier restricción adicional de duración de BC antes de la prueba.
El objetivo aritmético es D1=C+P. El objetivo proporcional es D2=C×(B/A), aplicable solo cuando A y C son positivos y la escala de precios hace que la relación sea significativa. No cambie al objetivo inferior después de observar que el precio no alcanzó el valor esperado. No se requiere completar el CD para crear el candidato.
Separe dos posibles desencadenantes: un cierre conservador por encima de B+b y una ruptura temprana de una base pequeña confirmada después de C. La línea base de este artículo utiliza el desencadenante conservador, b=max(2 ticks,0.1ATRc), donde ATRc se mide cuando C se confirma. Establezca la protección en C−epsilon, con epsilon=max(2 ticks,0.15ATRc). Los pivotes están disponibles con un retardo. [2]
El objetivo se congela antes de la entrada. Si la confirmación tarda tanto que el precio disponible ya ha alcanzado o superado la proyección, la configuración no tiene recompensa proyectada restante. Una regla puede rechazarla antes de enviar la orden; alejar D implicaría una política de objetivo diferente y no podría rescatar el cálculo original.
on C confirmation:
  if A<B and A<C<B and P>=3*ATR0 and 0.33<=q<=0.67:
    freeze A,B,C,target=C+P,created,ATRc
for later closed t before expiry:
  if Low[t]<C-epsilon: cancel
  elif C_close[t-1]<=B+b and C_close[t]>B+b:
    emit LONG at next executable event
    stop=C-epsilon; target remains C+P
# expiry=created+max(5,ceil(duration_AB)); C_close means bar close.
# Bearish mirror: A high, B low, C high.
Darle al volumen una función específica
Una hipótesis plantea una menor actividad durante BC que durante AB, seguida de una expansión en el punto de activación. Compare el mediana del volumen por barra en lugar de los totales. Congele la ventana de BC cuando se confirme C; no la extienda a CD con barras posteriores favorables para mejorar la proporción.
Pruebe el disparador RVOL≥1.5 contra la versión sin filtrar. Si la confirmación conservadora se produce de forma rutinaria después de que gran parte del movimiento proyectado ya se haya producido, un volumen elevado no compensa la ganancia perdida. Analice conjuntamente el momento de entrada y la relación riesgo-recompensa restante.
También conviene distinguir entre las condiciones de volumen y las de impulso inicial o tendencia. Un tramo AB grande puede generar mucha actividad simplemente porque coincide con un evento noticioso. Es importante identificar ese contexto y analizar su contribución, en lugar de atribuir cada diferencia entre AB y BC a una disminución de la oferta.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: A=100, B=120, C=110, ATR0=2 y ATRc=2. P=20 y la corrección es 50%. El objetivo aritmético es 130 y el objetivo proporcional es 132. Si la entrada espera un cierre por encima de B con b=0.2, un llenado factible en 120.4 y stop en 109.7 implican riesgo de 10.7. Solo queda una recompensa de 9.6 para 130, aproximadamente 0.90R antes de los costos. Por lo tanto, una forma atractiva de movimiento medido puede ofrecer una economía deficiente con una entrada conservadora.
Variante sintética de entrada temprana: después de C, una base pequeña tiene un límite superior confirmado en 113. Entrar después de su ruptura en 113.4 con la misma protección 109.7 ofrece aproximadamente 4.49R a 130. Esta es una estrategia diferente, no una mejora ya demostrada. Si el precio regresa a 109.6, la versión temprana pierde, mientras que la versión conservadora puede que nunca haya entrado.
Los ejemplos demuestran por qué el disparador y el objetivo no pueden evaluarse de forma independiente. Un múltiplo de objetivo elevado derivado de una entrada temprana debe sopesarse frente a los intentos fallidos adicionales. Una entrada posterior puede mejorar la confirmación direccional, pero ofrecer una recompensa insuficiente. Solo una comparación entre todos los candidatos puede resolver esta disyuntiva.
Entrada, invalidación y salidas
Congele el objetivo y la protección al emitir la señal. Si el precio ejecutable ha superado la proyección o infringe una regla de recompensa mínima, rechace la nueva orden antes de enviarla. No mueva D hacia arriba solo para crear una operación. Después de una ejecución, conserve todos los efectos reales de gap y deslizamiento en el registro de ejecución.
Se pueden analizar las salidas parciales y la protección de seguimiento, pero esto modifica la distribución de los rendimientos en relación con una proyección fija. La versión aritmética bajista refleja las diferencias de precio. Las proyecciones porcentuales no son adecuadas cerca de cero ni para precios que puedan volverse negativos; es mejor desactivarlas mediante una política de datos definida, en lugar de gestionar ejemplos difíciles de forma oportunista.
Defina una política de salida o mantenimiento basada en el tiempo antes de realizar una prueba retrospectiva completa, incluso cuando el detector ya tenga una fecha de vencimiento candidata. La fecha de vencimiento controla cuánto tiempo se puede buscar la entrada; no determina automáticamente cómo se gestiona una operación abierta. La elección debe permanecer igual en todas las comparaciones de objetivos, de modo que solo cambie el objetivo proyectado.
Probando el valor incremental
Compare los objetivos medidos con 2R y las salidas de seguimiento en las mismas entradas para aislar la contribución del objetivo. Luego, compare los disparadores tempranos y conservadores utilizando ejecuciones, oportunidades perdidas, expectativa neta y reducción máxima, no solo sus múltiplos R teóricos.
Pruebe rangos de corrección cercanos al intervalo de un tercio a dos tercios y distintas duraciones del primer tramo. Añadir condiciones de Fibonacci tras optimizarlas en la misma muestra no proporciona confirmación independiente. La fuente metodológica [3] no establece la rentabilidad de ninguna proyección ni configuración de este artículo.
Las pruebas de implementación deben incluir una corrección que toque A, una corrección justo fuera de la proporción permitida, una confirmación C diferida y una cotización de entrada que ya supere D. Verifique las proyecciones aritméticas y proporcionales con ejemplos calculados manualmente. Una reproducción prospectiva debe crear el candidato en la confirmación C sin consultar las barras CD posteriores y conservar los candidatos cuyos objetivos nunca se alcanzan.
Errores frecuentes
Elegir C después de observar D
Conservar únicamente las formas completas elimina las segundas partes fallidas del conjunto de datos.
Equiparar esta notación abreviada con todas las reglas armónicas
La notación aquí utilizada no incluye todas las proporciones ni todas las condiciones de zona de inversión de otras metodologías.
Elegir el objetivo retrospectivamente
Elegir la proyección aritmética cuando el precio casi alcanza el objetivo, y la proporcional para movimientos más fuertes, fabrica resultados favorables.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Deben AB y CD ocupar el mismo tiempo?
No en esta versión, que proyecta la magnitud. Una duración similar es una hipótesis aparte que requiere su propia característica y tolerancia.
¿Un movimiento medido constituye por sí solo una señal de entrada?
No. Es una estructura y una proyección. El desencadenante después de C es un componente estratégico adicional que debe definirse.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- StockCharts ChartSchool: Measured Move — BullishStockCharts. Estructura de tres etapas con movimientos medidos y proyecciones aritméticas/proporcionales; se leyó la explicación pública. Verificado el: .
- TradingView: RepaintingTradingView. Retraso en la confirmación del punto de pivote y repintado. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Antecedentes sobre la investigación sistemática de patrones; esta configuración no se prueba en el artículo. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store