Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Un impulso más débil no es lo mismo que un cambio de tendencia.
- Cuatro variantes necesitan anclajes y contexto explícitos.
- Los valores de calentamiento y de contorno deben ser reproducibles.
- Una divergencia confirmada aún puede ofrecer una economía de entrada desfavorable.
- Activación, invalidación y candidatos superpuestos
- Otorgar al volumen un papel que pueda comprobarse de forma independiente.
- Pruebe cada familia de divergencia por separado.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Fidelity y TradingView explican el RSI y la divergencia; TA-Lib proporciona una implementación para la comparación numérica. Estas referencias no establecen una tasa de éxito ni una rentabilidad para la configuración aquí propuesta.
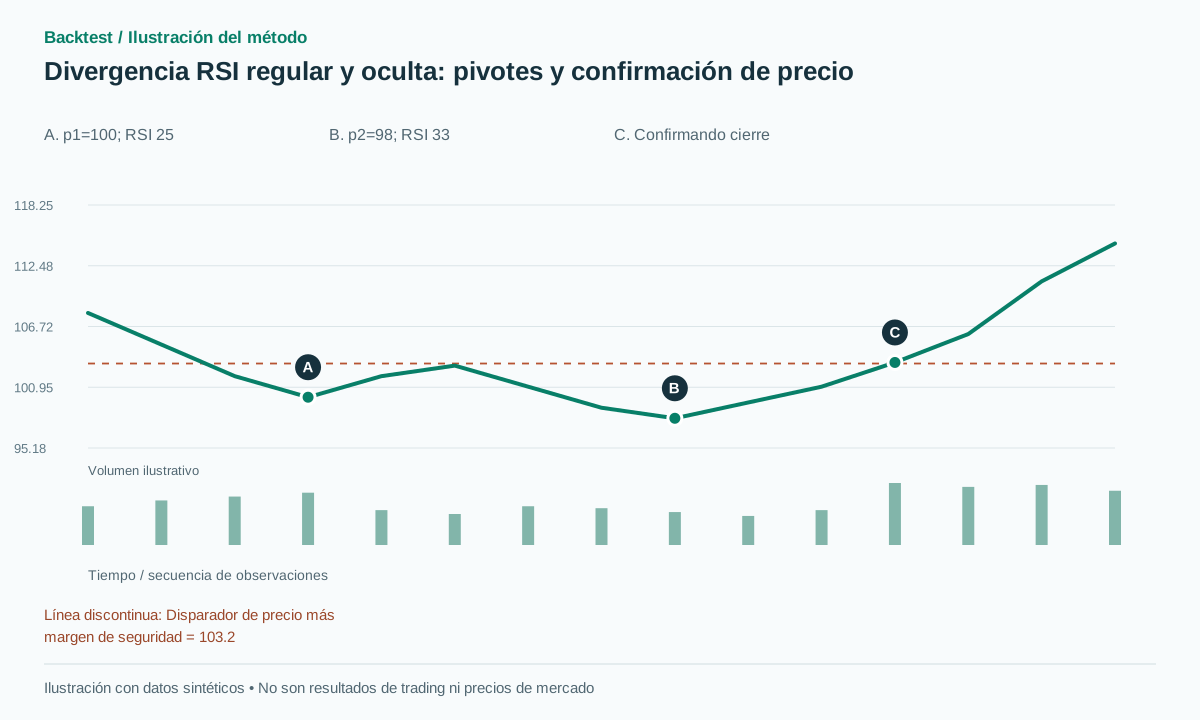 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
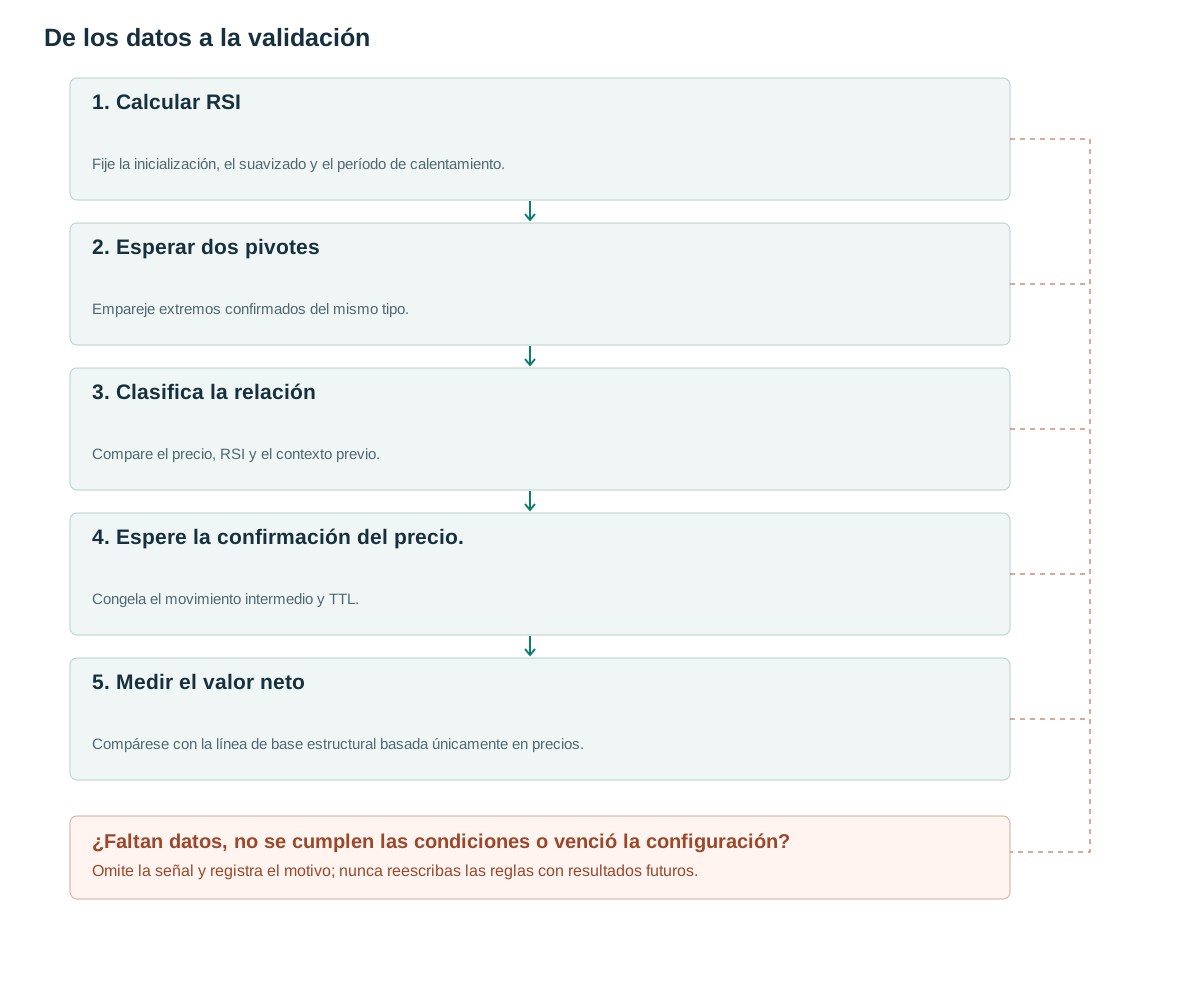
- Calcular RSIFije la inicialización, el suavizado y el período de calentamiento.
- Esperar dos pivotesEmpareje extremos confirmados del mismo tipo.
- Clasifica la relaciónCompare el precio, RSI y el contexto previo.
- Espere la confirmación del precio.Congela el movimiento intermedio y TTL.
- Medir el valor netoCompárese con la línea de base estructural basada únicamente en precios.
Un impulso más débil no es lo mismo que un cambio de tendencia.
Fidelity señala que RSI puede mantenerse en niveles extremos durante una fuerte tendencia [1]. Por lo tanto, RSI por encima de 70 no constituye una instrucción de venta automática. Un máximo de precio más alto con un RSI más bajo también puede preceder a mayores ganancias; pueden aparecer varios candidatos a divergencia antes de una reversión sostenida, y algunas tendencias nunca se revierten dentro del horizonte de la estrategia.
RSI compara los cambios de cierre positivos y negativos suavizados. TradingView documenta su cálculo basado en RMA [2]. La implementación propuesta establece gain=max(C[t]−C[t−1],0) y loss=max(C[t−1]−C[t],0), inicializa con la media de 14 cambios y actualiza G=(13G+gain)/14, con la misma recursión para L. Cuando G+L>0, RSI=100G/(G+L).
El precio y RSI no son testigos independientes: RSI se calcula a partir del precio. La divergencia puede revelar una diferencia útil entre un precio extremo y la trayectoria para alcanzarlo, pero una segunda etiqueta que coincida con la configuración del precio no duplica automáticamente la evidencia.
Cuatro variantes necesitan anclajes y contexto explícitos.
El par base empareja pivotes de precio confirmados consecutivos del mismo tipo y muestrea RSI en el occurred_at de cada pivote. Evalúe el par solo después de que se confirme el segundo pivote. No deslice el ancla RSI varias barras hasta el extremo más atractivo del oscilador. Un detector de pivote RSI independiente requeriría una ventana coincidente y disponibilidad de ambos detectores.
Las tolerancias propuestas son epsilon=0.1×ATR antes del segundo pivote y d=5 puntos RSI. La divergencia alcista regular requiere un mínimo de precio más bajo y RSI más alto; la divergencia alcista oculta requiere un mínimo de precio más alto y RSI más bajo dentro de una tendencia alcista previamente establecida. Los casos bajistas invierten las relaciones relevantes. El contexto ya debe conocerse antes del primer anclaje.
Los filtros de magnitud impiden que pequeñas diferencias numéricas se conviertan en etiquetas de divergencia, pero su utilidad debe ser probada. Registre las diferencias de precio sin procesar, las diferencias RSI y la separación en barras para que los candidatos rechazados puedan analizarse sin recalcular una selección histórica diferente.
| Variante | Precio en p2 frente a p1 | RSI en p2 frente a p1 | Contexto previo propuesto |
|---|---|---|---|
| Regular alcista | Inferior al pivote anterior por una diferencia mayor que epsilon | Superior al RSI anterior por una diferencia mayor que d | Un declive previo |
| Bajista regular | Superior al pivote anterior por una diferencia mayor que epsilon | Inferior al RSI anterior por una diferencia mayor que d | Un avance previo |
| alcista oculto | Superior al pivote anterior por una diferencia mayor que epsilon | Inferior al RSI anterior por una diferencia mayor que d | Tendencia alcista confirmada |
| bajista oculto | Inferior al pivote anterior por una diferencia mayor que epsilon | Superior al RSI anterior por una diferencia mayor que d | Tendencia bajista confirmada |
when p2 becomes confirmed:
    p1 = previous_confirmed_pivot_of_same_kind(p2)
    if p1 is None or RSI[p1.i] is missing or RSI[p2.i] is missing: return
    bull_regular = p2.price < p1.price-eps and RSI[p2.i] > RSI[p1.i]+d
    if bull_regular:
        trigger = highest_confirmed_swing_between(p1,p2)
        freeze_candidate(p1,p2,trigger,expires_in=10)
# Evaluate a close crossing only after activation.
# If the trigger was crossed before activation, reject or use a separate late-entry version.
Los valores de calentamiento y de contorno deben ser reproducibles.
El código fuente de TA-Lib admite la comprobación de la inicialización y el comportamiento numérico [3], pero no se deben asumir las salidas de la plataforma idénticas sin una comparación. La convención de serie plana propuesta establece RSI=50 con una bandera plana cuando G=L=0. Si L=0<G, RSI=100; si G=0<L, RSI=0. Pruebe estas ramas explícitamente.
No calcule RSI a partir de cierres ajustados por división mientras detecta pivotes en máximos y mínimos no ajustados. Las barras faltantes pueden alterar tanto el suavizado como la posición del pivote. Guarde la versión del indicador, la semilla, el período de observación, la convención del pivote y las tolerancias con el manifiesto de investigación.
Para una caso de prueba numérico, introduzca una serie monótona ascendente de cierre, una serie monótona descendente y una serie completamente plana tras un calentamiento adecuado. A continuación, inserte una ganancia y una pérdida y compare los valores recursivos paso a paso. Cualquier diferencia en RSI causada por la inicialización debe resolverse antes de interpretarla como una discrepancia en la lógica de divergencia.
Una divergencia confirmada aún puede ofrecer una economía de entrada desfavorable.
Ejemplo sintético: el mínimo p1=100 tiene RSI=25; el mínimo p2=98 tiene RSI=33. Con ATR=2, epsilon=0.2 y el aumento de ocho puntos RSI supera a d=5. Una vez que se confirma p2, un máximo de oscilación intermedio ya conocido en 103 se convierte en el disparador de precio. Un cierre posterior en 103.3 supera un disparador amortiguado de 103.2.
Si la siguiente entrada ejecutable es 103.4 y el stop es 97.8, el riesgo de precio inicial es de 5.6 puntos. Un objetivo 2R es 114.6, bastante alejado de la estructura de divergencia original. Una trayectoria que alcance 114.6 antes del stop cumpliría con ese objetivo sintético, pero no es una estimación de la tasa de éxito histórica.
Fallo sin entrada: después de p2=98, el precio continúa 97→94 y nunca cruza 103. El candidato se invalida o expira. Una estrategia alternativa que compre inmediatamente cerca de 98 debe asumir sus propias pérdidas; no puede tomar prestados los resultados de la versión que espera un desencadenante estructural.
También es posible que se produzca un fallo tras la entrada: se ejecuta la orden de ruptura y, a continuación, el precio vuelve a caer por debajo del mínimo estructural. Un detector puede identificar correctamente la relación de dos anclajes, mientras que la hipótesis de trading resulta errónea. Informe por separado la validez del detector, la validez del disparador y el resultado obtenido.
Activación, invalidación y candidatos superpuestos
El TTL propuesto es de diez barras después de la confirmación. Antes de la entrada, un nuevo mínimo por debajo de p2−buffer invalida un candidato de divergencia alcista regular. Después de la entrada, utilice las reglas de stop-market y time-exit registradas. Un gap que hace que una configuración no sea rentable puede justificar un rechazo previo a la presentación, pero no puede anular una orden que ya se ha ejecutado.
Varias combinaciones de anclas pueden expresar la misma idea subyacente. La línea base empareja pivotes adyacentes del mismo tipo y crea un identificador de evento a partir de sus identidades. Una divergencia de tres mínimos es un modelo aparte con más opciones, no tres operaciones independientes solo porque se puedan trazar tres líneas.
Congela el disparador estructural intermedio cuando el candidato se active. Si ese nivel se cruzó durante el retraso de confirmación del pivote, rechaza explícitamente la configuración obsoleta o registra una versión de entrada tardía. Actualizar el disparador a cualquier oscilación posterior que proporcione una mejor ejecución modifica la hipótesis y puede introducir una selección retrospectiva.
Otorgar al volumen un papel que pueda comprobarse de forma independiente.
Una hipótesis propuesta plantea una menor actividad durante el descenso hacia p2, seguida de una mayor actividad en la ruptura del precio. Compare el volumen promedio por barra o el RVOL comparado con el mismo momento de otras sesiones en lugar de los totales brutos de tramos de duración desigual. Un pequeño desplazamiento del precio con un volumen total elevado no demuestra por sí solo la absorción.
Utilice tres ramas: solo el disparador de precio estructural, el mismo disparador más la divergencia y, finalmente, la divergencia más el volumen. Mantenga el stop loss, el tamaño y la ejecución idénticos. Esto permite distinguir el valor de la relación del oscilador del valor de la actividad y evita atribuir cada mejora al último indicador añadido.
Analice los costos de transacción en el subconjunto de alto volumen. Un filtro puede seleccionar rupturas impulsadas por noticias con diferenciales más amplios o brechas más adversas. Informe los candidatos rechazados y el recuento de oportunidades, no solo la tasa de éxito entre las ejecuciones restantes.
Pruebe cada familia de divergencia por separado.
Informe por separado las variantes regulares frente a las ocultas y las alcistas frente a las bajistas. Conserve un período de tiempo final no utilizado para elegir la longitud de RSI, la ventana de pivote o d. Probar muchas configuraciones y publicar solo un gráfico atractivo no establece un proceso de selección repetible.
Los datos de prueba deben verificar que p2 se pueda dibujar en una barra anterior sin que aparezca ninguna señal antes de la confirmación, y que RSI se muestree exactamente en las marcas de tiempo de precio coincidentes. Incluya secuencias planas, calentamiento insuficiente, candidatos superpuestos y datos bajistas reflejados.
Mida el número de candidatos, la tasa de activación, la tasa de cancelación, el tiempo de espera y el rendimiento neto por evento, así como la exposición de la cartera. Someta a pruebas de estrés los spreads y los gaps que cruzan el stop, ya que las entradas posteriores a la ruptura pueden ser sustancialmente peores que el cierre de la señal. Si la divergencia añade complejidad sin mejorar un resultado registrado fuera del desarrollo, la línea base estructural sigue siendo un resultado útil.
Errores frecuentes
Comparación de puntos a simple vista
Seleccionar el mínimo RSI más conveniente cerca de cada precio mínimo sin una ventana fija no es reproducible.
Divergencia repetida durante una tendencia
El impulso puede desacelerarse mientras el precio sigue avanzando con fuerza en la misma dirección.
Mezclando variantes ocultas y regulares
Sus hipótesis contextuales difieren; las estadísticas combinadas pueden ocultar comportamientos opuestos.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Puede la divergencia identificar un mínimo antes de que se confirme el punto de inflexión?
Solo mediante el uso de un candidato provisional que podría desaparecer. Esta línea base espera confirmación para que su historial publicado se mantenga estable.
¿Debería sustituirse RSI por MACD?
Compare la información incremental con el mismo precio de activación y política de ejecución. Cambiar los osciladores para cada ejemplo atractivo no define un sistema comprobable.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Relative Strength IndexFidelity. Lea sobre las divergencias y limitaciones de las interpretaciones de sobrecompra/sobreventa. Verificado el: .
- Relative Strength IndexTradingView. Lea la fórmula RMA y la interpretación de RSI. Verificado el: .
- TA-Lib RSI implementationTA-Lib. Lea el código fuente del cálculo; no es una estrategia comercial rentable. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store