Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Se revisaron las diapositivas relevantes de TradeGuider y un extracto indexado de un libro publicado por la editorial. No se obtuvo ningún resultado de cartera independiente para esta secuencia completa de reglas. Los umbrales ATR, el detector de rechazo, el vencimiento y las salidas que se muestran a continuación son aportaciones originales de la investigación.
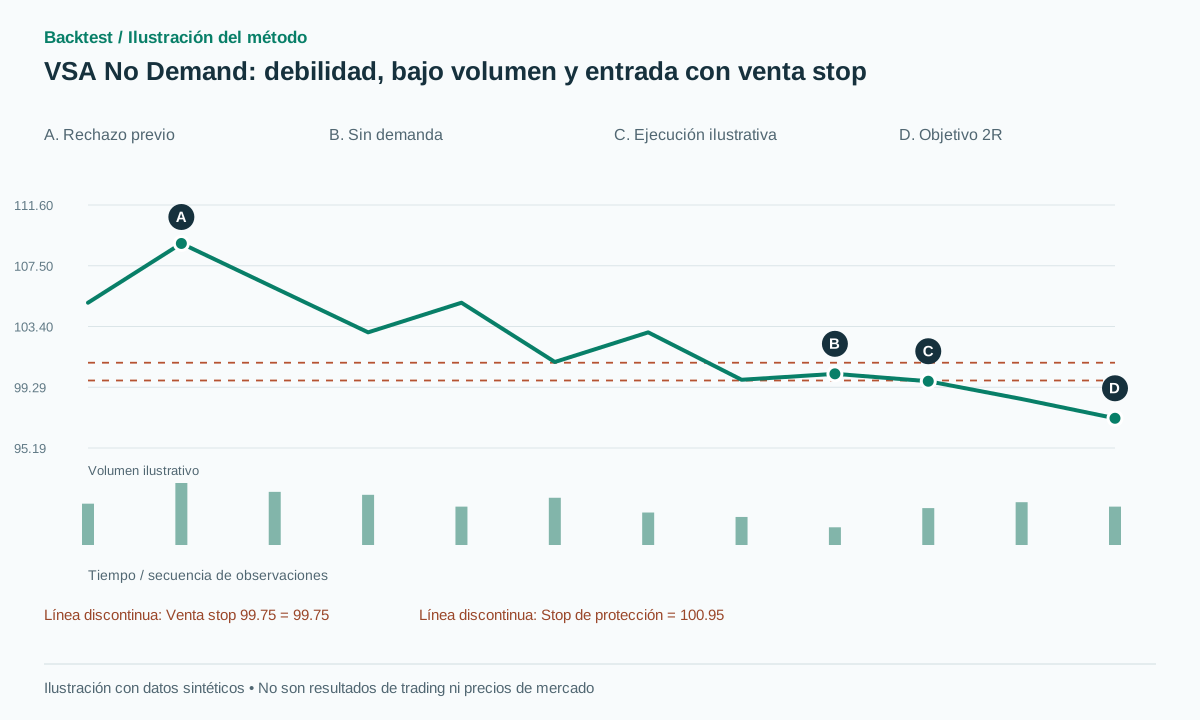 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
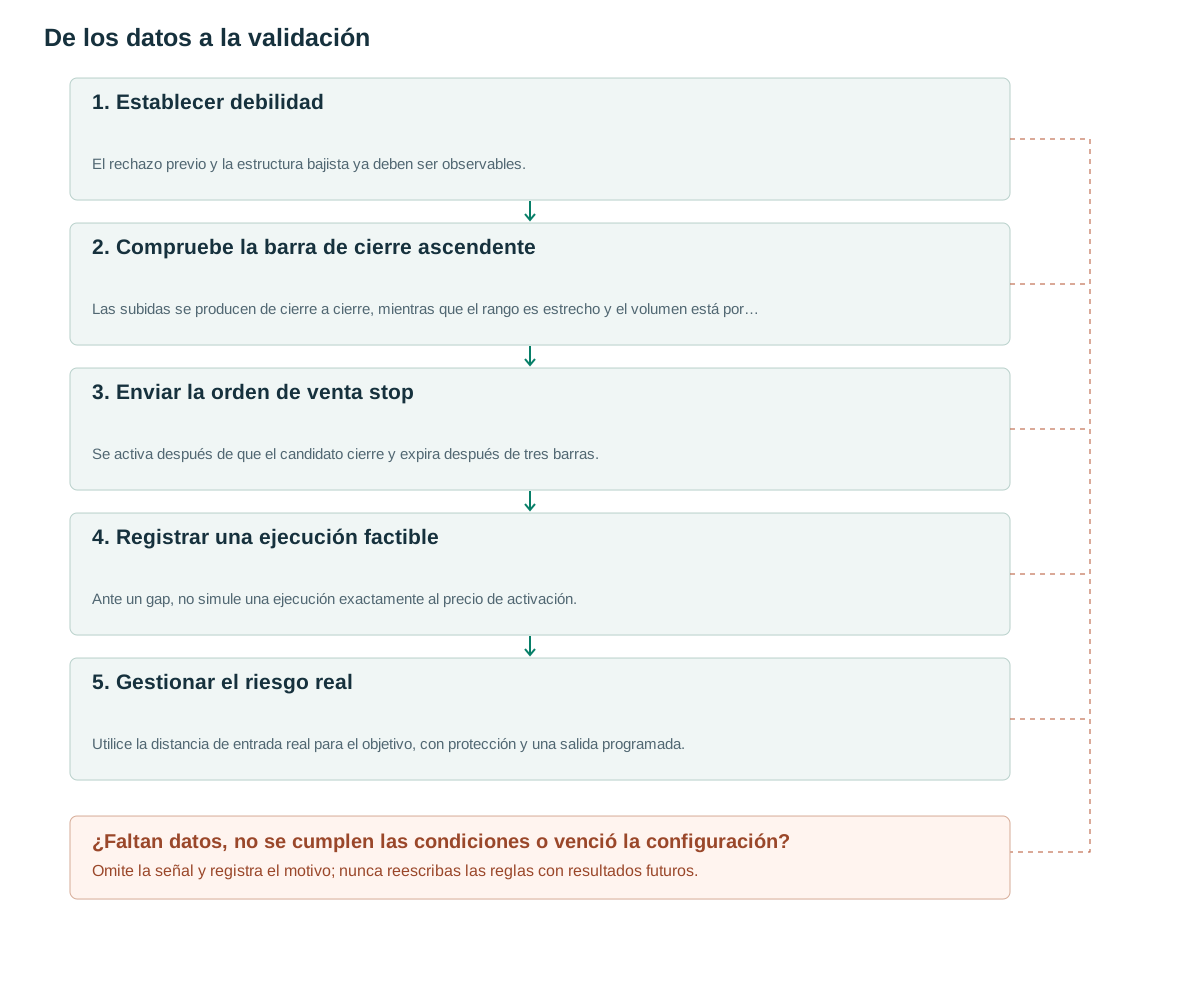
- Establecer debilidadEl rechazo previo y la estructura bajista ya deben ser observables.
- Compruebe la barra de cierre ascendenteLas subidas se producen de cierre a cierre, mientras que el rango es estrecho y el volumen está por debajo de las dos barras anteriores.
- Enviar la orden de venta stopSe activa después de que el candidato cierre y expira después de tres barras.
- Registrar una ejecución factibleAnte un gap, no simule una ejecución exactamente al precio de activación.
- Gestionar el riesgo realUtilice la distancia de entrada real para el objetivo, con protección y una salida programada.
Lo que la estructura nos dice
Las diapositivas describen No Demand en una tendencia bajista tras una debilidad: una barra alcista tiene un volumen inferior a las dos barras anteriores, seguido de una orden de venta stop por debajo de su mínimo. Advierten contra la venta en corto de No Demand simplemente porque aparece en una tendencia alcista. [1] Aquí, "barra alcista" significa cierre por encima del cierre anterior, no necesariamente cierre por encima de su propia apertura.
El extracto de Gavin Holmes añade un rango estrecho y un contexto que lo confirma. [2] En la terminología de VSA, aquí spread se refiere al máximo de la vela menos el mínimo, no al diferencial entre compra y venta. Las explicaciones que involucran a participantes profesionales son interpretaciones; OHLCV por sí solo no identifica a los operadores involucrados ni establece sus intenciones.
El experimento propuesto pone a prueba una conjunción medible: una estructura ya débil, un pequeño movimiento alcista de cierre a cierre con poca actividad y un desencadenante bajista posterior. Una vela de bajo volumen por sí sola es insuficiente. Esta distinción ayuda a diferenciar una configuración contextual de una interpretación posterior sobre quién supuestamente compró o vendió.
Reglas que utilizan información ya disponible
Defina la debilidad de fondo propuesta con las veinte barras anteriores al candidato n. Al menos una barra s debe rechazar un máximo móvil ya conocido: level=max de los máximos de las veinte barras anteriores a s, H[s]>level+b y C[s]<level. Exija dos máximos de giro descendentes ya confirmados y un mínimo de giro que ya haya sido roto mediante un cierre. Los pivotes con tres barras a la izquierda y a la derecha solo pueden usarse a partir de sus instantes de confirmación.
El candidato debe satisfacer C[n]>C[n−1], V[n]<min(V[n−1],V[n−2]) y H[n]−L[n]<0.7A, donde A=ATR14[n−1]. Congelar b=max(2 ticks,0.1A). Después del cierre de la barra n, colocar una orden de venta stop en L[n]−b con protección en H[n]+b. La orden es válida para las siguientes tres barras. Estos umbrales numéricos y el detector de fondo son propuestas de investigación.
Si se conoce una condición de cancelación antes de que se ejecute una orden pendiente, la cancelación puede modelarse en ese momento. El máximo o el cierre final de una barra no justifican la cancelación de una orden ejecutada anteriormente dentro de ella. OHLC no revela este ordenamiento; utilice datos más precisos o una convención conservadora predefinida.
La comparación de rechazo utiliza el búfer congelado del candidato en esta línea base al evaluar las observaciones previas. Esto sigue siendo causal porque todas las observaciones están disponibles al crear el candidato. Una variante que utilice el ATR previo de cada barra de rechazo debe nombrarse por separado. En ninguna de las versiones se debe incluir s en su nivel de resistencia rodante.
on close n:
  if prior_rejection and bearish_structure and up_bar and V[n]<min(V[n-1],V[n-2]) and range[n]<0.7*A:
    place SELL_STOP trigger=L[n]-b, protection=H[n]+b
    valid_from=next_event; expires=close[n+3]
on actual trigger/fill:
  entry=executable_price; R=protection-entry
  if R>0: target=entry-2*R; time_stop=20 bars
  if fill violates hard_risk_limit: reduce/exit next feasible event and record cost
# Never erase a fill because the gap was unfavorable.
Darle al volumen una función específica
El requisito de estar por debajo de las dos barras anteriores es una comparación local. Puede cumplirse simplemente porque ambas barras anteriores contenían un volumen negociado inusualmente alto debido a noticias, incluso cuando la actividad actual se mantiene por encima de lo normal. Almacene RVOL del mismo tiempo o RVOL20 diario como diagnósticos adicionales, conservando la definición original de dos barras como una característica distinta.
Realiza experimentos con el mismo fondo y política de ejecución: elimina la regla de volumen, usa la condición de dos barras, reemplázala con RVOL bajo y combínalas. Si el filtro selecciona principalmente barras de la hora del almuerzo, un resultado aparente puede reflejar la estacionalidad de la sesión y diferentes spreads en lugar de información sobre la demanda.
El volumen describe la actividad completada, no la ausencia de compradores. Cada operación tiene dos caras. Un movimiento alcista de bajo volumen puede reflejar una oferta escasa, una pausa, datos faltantes o una reducción real de la participación. El detector debe registrar lo que observa y dejar que la distribución de resultados subsiguiente ponga a prueba su utilidad.
Ejemplos numéricos y casos de fallos
Candidato sintético: el cierre anterior es 99.8. La barra n tiene apertura 100.5, máximo 100.8, mínimo 99.9 y cierre 100.2. Es una vela roja, pero es una barra alcista porque 100.2>99.8. Con A=1.5, su rango de 0.9 está por debajo de 1.05. El volumen es 60,000 frente a 95,000 y 110,000 en las barras anteriores.
Suponiendo que también se cumplan las condiciones de debilidad previas, b=0.15, el disparador de venta stop es 99.75 y la protección es 100.95. Una ejecución factible en 99.7 da R=1.25 y un objetivo 2R de 97.2. En la trayectoria sintética exitosa, el precio alcanza ese objetivo antes de la protección, obteniendo 2R antes de los costos.
En caso de fallo, un gap hace que la entrada se ejecute más abajo, en 98.8. El valor real de R es ahora 2.15 y el objetivo recalculado es 94.5. Un posterior ejecución del stop de protección en 101.1 supone una pérdida de 2.3 por unidad. Informar de la entrada en 99.75 o eliminar la orden tras detectar el hueco generaría una ejecución favorable.
Una orden no ejecutada es un tercer resultado legítimo. Si las próximas tres barras nunca alcanzan el precio de activación, hágala vencer al cierre declarado y registre exposición cero. No cuente ese candidato como operación ganadora porque el precio caiga después de que la orden haya dejado de existir.
Entrada, invalidación y salidas
La orden de venta stop se envía después del cierre del candidato y solo puede ejecutarse a partir del siguiente evento ejecutable. El objetivo propuesto 2R utiliza el precio de ejecución real, y el tiempo de salida es de veinte barras en posición. Un límite de riesgo estricto superado por una brecha puede requerir la reducción o el cierre de la posición, pero esa ejecución adicional y su costo permanecen registrados.
Protegerse por encima del máximo de giro más cercano en lugar de por encima de la barra de No Demand crea otra estrategia, generalmente con una distancia de riesgo diferente. Para posiciones cortas en acciones, verifique la disponibilidad de préstamos y las comisiones; los contratos perpetuos pueden generar costos de funding. Una vela con la forma correcta pero sin una ejecución factible no constituye una operación histórica perfectamente ejecutada.
Cuando la entrada, la protección y el objetivo se alcanzan dentro de una misma barra OHLC, el orden de los eventos es importante. Resuélvalo con datos de eventos con mayor resolución temporal solo si estos están realmente disponibles; de lo contrario, mantenga una regla de ambigüedad conservadora e informe cuántas operaciones se ven afectadas. Nunca seleccione la ruta favorable por separado para cada operación.
Probando el valor incremental
La estrategia de control abre cortos al romperse a la baja todas las barras alcistas estrechas dentro del mismo contexto bajista, sin considerar el volumen. Añada por separado el rechazo previo, la regla de volumen de dos barras y RVOL. Conserve las órdenes vencidas y los candidatos rechazados, no solo las órdenes seguidas de una caída.
Informe la expectativa neta, la reducción máxima, la tasa de ejecución, el deslizamiento por gaps y la sensibilidad a 0.7ATR y la ventana de espera de tres barras. Si los datos contienen solo OHLC, indique la convención intrabarra. El material revisado no justifica la asignación de una tasa de éxito fija ni de una ganancia establecida de forma independiente para esta configuración.
Los casos de unidad deben incluir una barra roja alcista, una barra verde bajista, volumen igual en una barra anterior, un pivote aún no confirmado, una brecha por debajo del disparador y una cancelación detectada después de una ejecución. Las comparaciones estrictas son importantes: el volumen igual no cumple la condición de inferioridad establecida. La reproducción debe conservar las marcas de tiempo de activación y cancelación de la orden.
Errores frecuentes
No hay demanda dentro de una tendencia alcista.
Sin el contexto necesario, la baja actividad puede ser simplemente una pausa normal en un mercado en auge.
Las velas verdes sustituyeron a las barras ascendentes.
Las definiciones difieren: una vela roja aún puede cerrar por encima del cierre de la barra anterior.
Anular una ejecución previa con el cierre final
Eso utiliza información futura; modela eventos intrabar o aplica una convención de ordenación conservadora.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿El bajo volumen negociado significa que no hay compradores?
No. Significa que la actividad es baja en comparación con lo especificado. Cada operación ejecutada sigue teniendo un comprador y un vendedor.
¿Debe cerrar la próxima barra a la baja?
Se puede probar una variante de confirmación de cierre siguiente independiente. Este artículo utiliza una orden de venta stop después de que no haya demanda, siguiendo el concepto de orden de la diapositiva, que tiene una sincronización diferente.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- VSA Signs of Weakness — Tom Williams and Gavin HolmesTradeGuider. Se leyeron las secciones pertinentes sobre No Demand y contexto en las páginas físicas 20 y 29–33 del PDF de 49 páginas, contando la primera como 1. Verificado el: .
- Trading in the Shadow of the Smart Money — Gavin HolmesTradeGuider. Extracto indexado alrededor de la página 80 en barras ascendentes, rango estrecho y confirmación; el libro completo no fue revisado. Verificado el: .
- TradingView: RepaintingTradingView. Documentación sobre repintado y disponibilidad de información histórica; utilizada para la disciplina de la cronología causal. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store