Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Se revisaron el artículo explicativo del autor y los metadatos del libro electrónico. El vídeo enlazado es un recurso de aprendizaje adicional; no se utilizan detalles de audio no verificados. Estas fuentes no proporcionan un registro de operaciones independiente. La máquina de estados que se muestra a continuación es una propuesta original sin una nueva prueba retrospectiva.
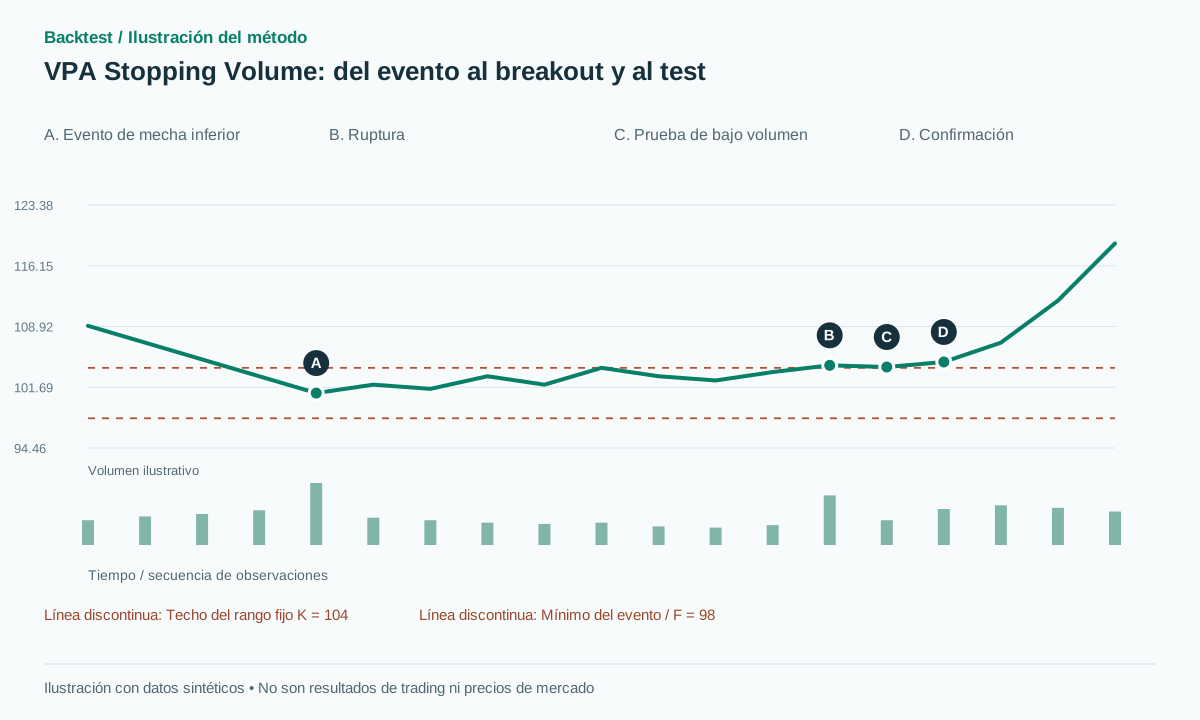 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
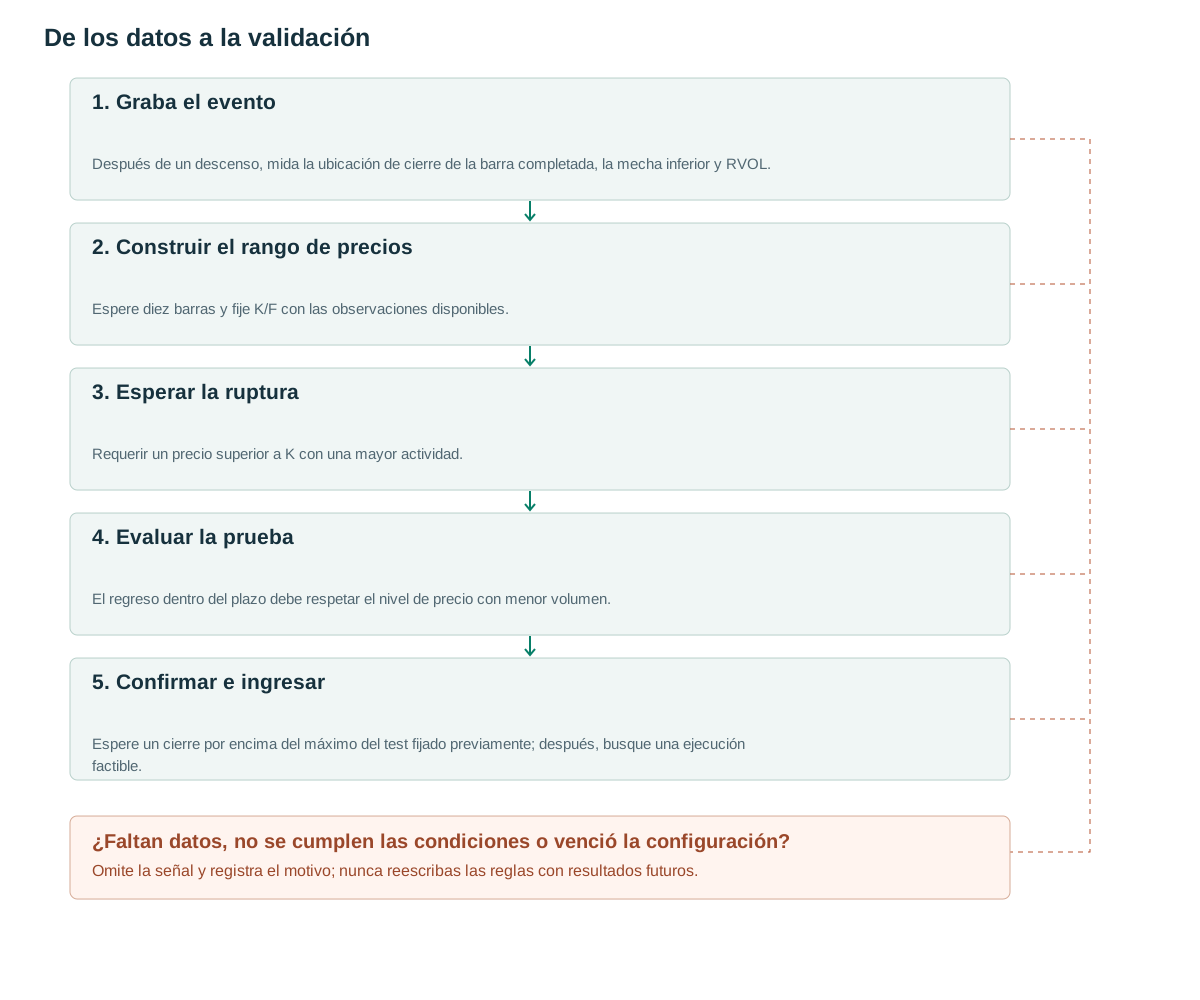
- Graba el eventoDespués de un descenso, mida la ubicación de cierre de la barra completada, la mecha inferior y RVOL.
- Construir el rango de preciosEspere diez barras y fije K/F con las observaciones disponibles.
- Esperar la rupturaRequerir un precio superior a K con una mayor actividad.
- Evaluar la pruebaEl regreso dentro del plazo debe respetar el nivel de precio con menor volumen.
- Confirmar e ingresarEspere un cierre por encima del máximo del test fijado previamente; después, busque una ejecución factible.
Lo que la estructura nos dice
Coulling describe el stopping volume tras un descenso mediante observaciones como una alta actividad en una vela estrecha o una mecha inferior larga; no necesariamente marca el mínimo final. La congestión posterior, las pruebas con menor volumen y las rupturas proporcionan un contexto adicional. El artículo no prescribe una configuración rígida que se repita de forma idéntica. [1]
La edición digital de A Complete Guide To Volume Price Analysis que aparece en la lista data de 2024. [2] Esta fecha de edición no debe confundirse con la primera publicación del libro. La introducción en vídeo sobre la gestión de tendencias de VPA es otra herramienta de aprendizaje. [3] Nuestra implementación convierte ideas observables en una secuencia sin pretender saber si un creador de mercado está comprando.
La hipótesis práctica es que la respuesta del mercado tras una caída inusualmente activa puede contener más información que la que proporciona la vela del evento por sí sola. Exigir evidencia adicional también retrasa la entrada y elimina oportunidades. Estos costos forman parte del experimento, no son inconvenientes que deban ocultarse seleccionando únicamente ejemplos exitosos.
Reglas que utilizan información ya disponible
Para la barra del evento s, fije A=ATR14[s−1]. Exija un descenso previo C[s−1]−C[s−11]≤−2A. El evento debe tener un rango positivo H−L, RVOL20=V/median ≥2, donde median es la mediana del volumen de las veinte barras anteriores, una ubicación del cierre CLV=(C−L)/(H−L)≥0.6 y una fracción de mecha inferior (min(O,C)−L)/(H−L)≥0.4. Esta variante propuesta basada en la mecha inferior no abarca todas las formas de volumen de frenado descritas por la autora.
Espere exactamente diez barras completas después de s. Cancele si un mínimo cruza por debajo de L[s]−0.2A. En c=s+10, congele K como el máximo más alto y F como el mínimo más bajo desde s hasta c inclusive. Durante las siguientes veinte barras, espere un cierre que cruce por encima de K+0.1A con RVOL20≥1.5. La ruptura t debe ocurrir después de que el rango se haya congelado.
Encuentra la primera prueba elegible r dentro de t+1 a través de t+5. Requiere low≤K+0.15A, close≥K−0.2A y volumen medio desde t+1 a través de r <0.7V[t]. Luego espera la confirmación u dentro de r+1 a través de r+3, con close>H[r]+0.1A. Fija el máximo de la vela de prueba antes de buscar la confirmación. Cancela en close<K−0.2A, low<F−0.2A o la fecha límite aplicable.
Aplique cada invalidación únicamente cuando existan los niveles requeridos. Antes de que el rango se congele, utilice la regla del mínimo del evento; después de congelarse, utilice low<F−0.2A. Solo después de una ruptura, close<K−0.2A invalida la tesis de ruptura. Aplicar esa prueba de cierre mientras se construye el rango o se espera su ruptura anularía incorrectamente los precios ordinarios dentro de la base.
DECLINE -> EVENT when proposed stopping criteria pass
EVENT -> BUILD_RANGE for exactly 10 completed bars
BUILD_RANGE -> WAIT_BREAKOUT: freeze K,F,A
WAIT_BREAKOUT -> WAIT_TEST on qualifying close beyond K
WAIT_TEST -> WAIT_CONFIRM on first qualifying low-volume test
WAIT_CONFIRM -> SIGNAL on close above frozen test_high+0.1*A
SIGNAL: enter next feasible event; stop=F-0.2*A
R=entry-stop; target=entry+2*R; time_stop=20 bars
Any state: invalidate only from information then available; never rewrite prior signals.
Darle al volumen una función específica
Un volumen elevado durante el evento y un volumen bajo durante la prueba desempeñan funciones opuestas. El primero identifica una actividad inusual durante un descenso; el segundo pregunta si se produce un retorno hacia el límite del rango con menor actividad. Ambos son características observables. Ninguno demuestra la absorción, la identidad del participante ni la cantidad de suministro restante.
Utilizar la media de todo el intervalo de prueba observado evita seleccionar una vela convenientemente tranquila. Registre cuántas barras contiene el intervalo. Para el análisis intradiario, normalice con respecto a intervalos de sesión comparables en una variante con nombre independiente. Una ruptura impulsada por noticias con un volumen enorme facilita que se cumpla la relación 0.7, por lo que examine los grupos de eventos y no eventos por separado.
La línea base utiliza la mediana para el valor histórico RVOL porque una barra anterior inusualmente activa no debería dominar el denominador. Esta elección debe compararse con una versión basada en la media. No reemplace un denominador faltante o cero con un valor arbitrario favorable; marque el candidato como no disponible según la política de datos declarada.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: A=1 y el evento OHLC es O=101, H=102, L=98, C=101. Tanto CLV como la fracción de mecha inferior son iguales a 0.75, mientras que RVOL es 2.5. Supongamos que la condición de descenso precedente también se cumple. Diez barras más tarde el rango congelado tiene K=104 y F=98. La ruptura cierra en 104.3 con volumen 200.
La primera prueba elegible tiene un 103.9 bajo, un 104.4 alto y un 104.1 de cierre. El volumen medio durante el intervalo de prueba observado es 100, por debajo de 140. Una confirmación posterior cierra en 104.7, por encima de 104.5. Una entrada ejecutable en 104.8 proporciona protección en 97.8, R=7 y un objetivo 2R en 118.8.
Una ruta sintética exitosa llega a 118.8 antes de la protección y la salida de tiempo. En cambio, un fallo previo a la entrada hace que la prueba se cierre en 103.6, por debajo de 103.8, y debe cancelarse. Una recuperación posterior no puede convertir esa secuencia cancelada en una prueba exitosa. En un fallo posterior a la entrada, el stop se ejecuta a 97.4 debido a un gap y se pierden 7.4 por unidad antes de los costos, superando el R planificado.
La ilustración comprime el intervalo de construcción de rango para facilitar la lectura. Su línea de cierre no muestra el mínimo del evento 98. Utilice los valores OHLC indicados para verificar la aritmética de la mecha y la temporización completa del estado de diez barras, en lugar de tratar el número de puntos dibujados como datos ejecutables.
Entrada, invalidación y salidas
Esta secuencia conservadora puede entrar tarde y dejar un stop amplio por debajo de todo el rango. Mida explícitamente esa compensación. Un stop por debajo de la vela de prueba es una estrategia diferente, no una corrección que se deba realizar después de ver el resultado. La entrada directa en la ruptura y la entrada inmediatamente después del evento también son controles útiles con requisitos de información distintos.
Tamaño derivado del riesgo monetario, los límites nominales y la exposición total a posiciones correlacionadas. Las brechas provocadas por eventos pueden generar pérdidas que superen la distancia de stop prevista. El objetivo fijo 2R y el límite de tenencia de veinte barras son salidas de referencia propuestas; no se atribuyen a Coulling, y el ejemplo sintético no constituye un registro histórico de rendimiento.
Antes de ejecutar una orden, verifique que su precio factible aún genere una distancia de riesgo positiva y asequible. Una vez ejecutada la orden, conserve la ejecución real incluso si supera el límite previsto; cualquier reducción o salida de emergencia tiene su propio costo. La fórmula objetivo se fija de antemano, pero su nivel numérico se finaliza a partir de la ejecución real.
Probando el valor incremental
Ejecute una secuencia de ablaciones: solo evento, evento más rango, ruptura directa y ruptura más prueba. Mantenga la coherencia en los supuestos del universo y del costo de ejecución, y registre las oportunidades perdidas en cada etapa. Una secuencia de confirmación más larga puede aumentar la tasa de éxito, aunque reduzca la expectativa neta o el retorno total; la tasa de éxito por sí sola no demuestra una mejora.
Almacene cada transición de estado, K/F congelado, duración de la prueba, línea base de volumen y motivo de cancelación. Divida la capacitación y la evaluación cronológicamente y utilice una separación apropiada cuando los candidatos superpuestos compartan observaciones. Las conclusiones deben basarse en resultados de datos no utilizados al diseñar la estrategia, en lugar de afirmar que se ha absorbido todo el suministro restante.
Los casos deterministas deben abarcar un evento de rango cero, una cancelación en la décima barra de construcción, una ruptura en la primera barra posterior elegible, una prueba que llega después de su límite de cinco barras y una confirmación que llega después de tres barras. Una segunda prueba atractiva no debe reemplazar la primera prueba de calificación después de que la primera falle. La identidad del candidato y el historial de estado deben sobrevivir a la repetición sin cambios.
Errores frecuentes
Un pico de volumen tratado como el fondo
La alta actividad puede ir acompañada de un mayor declive; el evento aún no es una señal de entrada.
Un rango tomado del futuro
No entre al evento y utilice diez barras posteriores para afirmar que el rango ya estaba establecido.
Una prueba seleccionada por su resultado
Utilice la primera prueba de calificación y plazos fijos, no el último retroceso antes de un avance.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Debe el evento formar una vela martillo de libro de texto?
No es necesario en el enfoque más amplio de la autora. Aquí se elige la variante de mecha inferior para especificar un detector; la variante de rango estrecho puede evaluarse por separado.
¿Por qué se requieren tantas confirmaciones?
Separan el evento inicial de las respuestas posteriores. Los retrasos y las operaciones perdidas son costos cuantificables, por lo que no se asume que las medidas adicionales sean beneficiosas.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Anna Coulling: Getting in using volume price analysisAnna Coulling. Artículo de la autora fechado el 29 de agosto de 2014 sobre stopping volume, consolidaciones, tests y rupturas. Verificado el: .
- A Complete Guide To Volume Price AnalysisMarinablu International Ltd / Google Books. Metadatos para la edición de libro electrónico 2024; su fecha no se considera como la fecha de primera publicación. Verificado el: .
- Learn how to stay in a trend using volume price analysisAnna Coulling. Se revisó la introducción del video; los detalles de audio no verificados no se utilizan como evidencia. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store