Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Tinutukoy ng squeeze ang dispersion, hindi ang direksyon
- Kalkulahin ang sanggunian nang hindi ginagamit ang gatilyo
- Numerical squeeze, matagumpay na landas, at false breakout
- Kailangan ng expansion ang kumpletong order at exit rules
- Magdagdag ng volume bilang isang feature na maaaring subukan
- Paghiwalayin ang halaga ng squeeze mula sa halaga ng breakout
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Sinusuportahan ng opisyal na materyal ni John Bollinger ang pormula ng banda at terminolohiya ng Squeeze. Ang percentile trigger, frozen boundaries, at mga tuntunin sa pagpapatupad dito ay mga panukala sa pananaliksik, hindi mga pag-aangkin ng kita mula sa isang libro o isang bagong patakbong backtest.
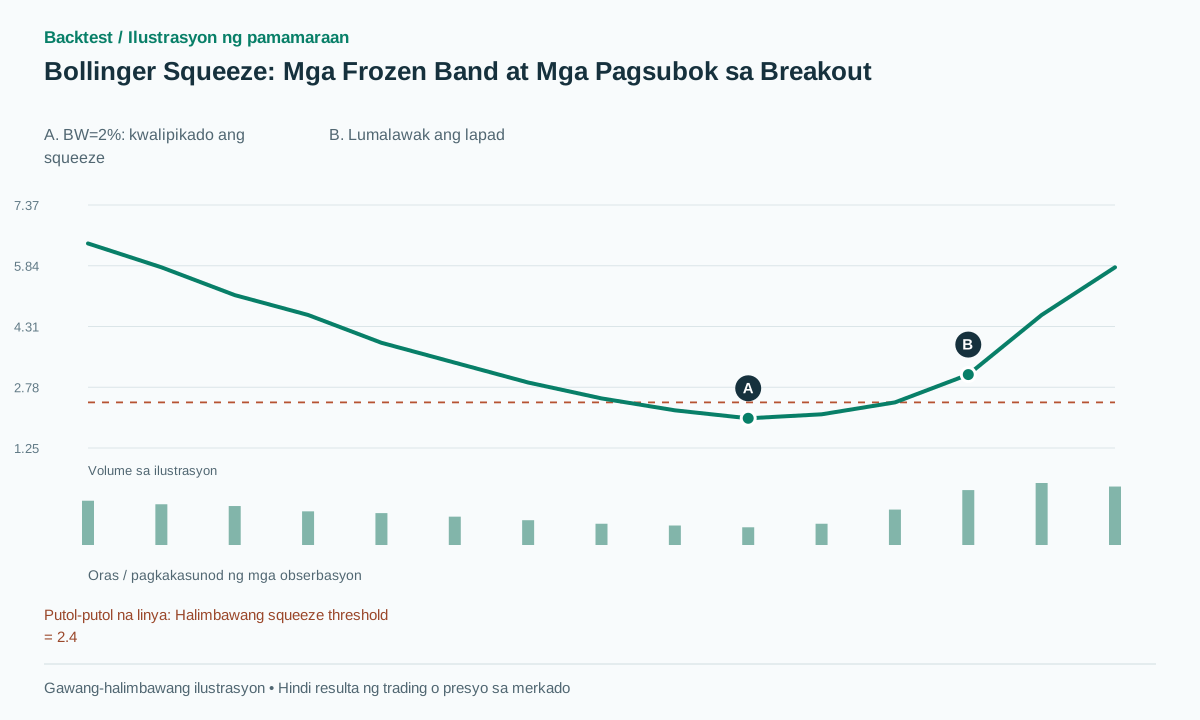 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
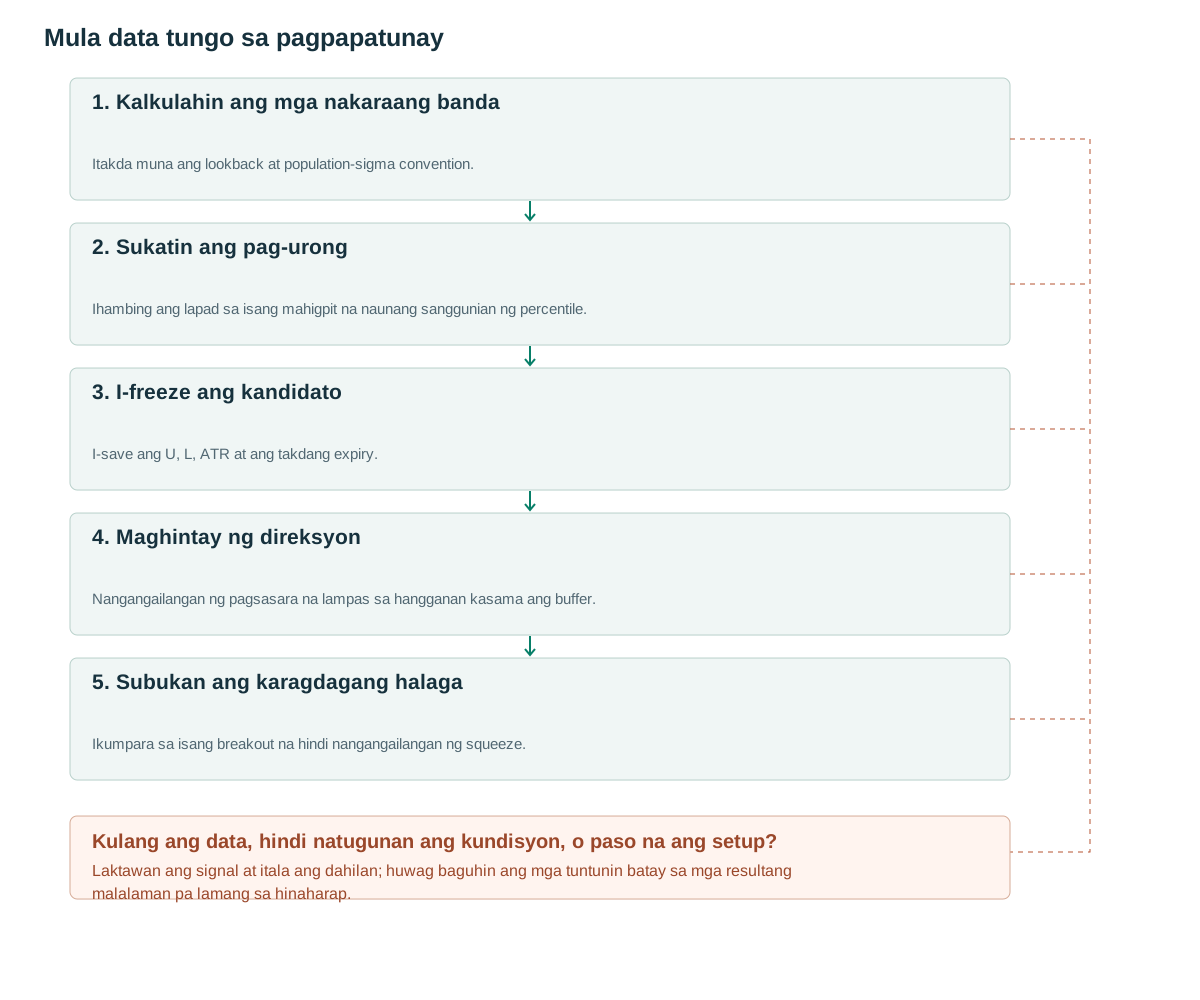
- Kalkulahin ang mga nakaraang bandaItakda muna ang lookback at population-sigma convention.
- Sukatin ang pag-urongIhambing ang lapad sa isang mahigpit na naunang sanggunian ng percentile.
- I-freeze ang kandidatoI-save ang U, L, ATR at ang takdang expiry.
- Maghintay ng direksyonNangangailangan ng pagsasara na lampas sa hangganan kasama ang buffer.
- Subukan ang karagdagang halagaIkumpara sa isang breakout na hindi nangangailangan ng squeeze.
Tinutukoy ng squeeze ang dispersion, hindi ang direksyon
Inilalarawan ni John Bollinger ang mga banda batay sa isang moving average at population standard deviation, kasama ang pamilyar na 20-period at 2-standard-deviation na defaults [1]. Ang opisyal na pangkalahatang-ideya ng Mga Paraan ay nagpapakita ng isang aplikasyon para sa volatility-breakout na tinatawag na Squeeze [2]. Ang mga mapagkukunang ito ay nagtatatag ng mga terminolohiya, hindi isang na-audit na win rate para sa configuration ng artikulong ito.
Hindi sinasabi ng mababang BandWidth kung magbe-breakout pataas, pababa o mananatiling tahimik ang presyo. Magkaibang hypothesis ang pagbili agad kapag makitid ang band at pagbili lamang matapos ang kasunod na breakout. Hinihintay ng iminungkahing baseline ang close sa labas ng nakapirming boundaries.
Ang relatibong pagliit ay naiiba rin sa maliit na ganap na paggalaw. Ang isang pabagu-bagong instrumento ay maaaring nasa pinakamababang historical BandWidth percentile nito habang gumagalaw pa rin nang higit kaysa sa isang tahimik na instrumento. Itala ang parehong ranggo ng percentile at ang ganap o ATR-normalized na lapad upang hindi mapagkamalan ng isang portfolio ang isang hindi pangkaraniwang estado na may mababang panganib sa pagpapatupad.
Kalkulahin ang sanggunian nang hindi ginagamit ang gatilyo
Gamit ang 20 close prices hanggang t−1, kalkulahin ang mu=mean(C), sigma=sqrt(mean((C−mu)²)), U=mu+2sigma, L=mu−2sigma at BW=(U−L)/mu. Kailangan ng iminungkahing squeeze ang BW[t−1]≤ ika-20 percentile ng naunang 100 width values, mula t−101 hanggang t−2. Itakda bago ang test kung nearest-rank o interpolation ang gagamitin.
Sa unang kwalipikadong squeeze, i-freeze ang U, L at ATR_ref para sa isang kandidato na tumatagal ng limang nasuring bar. Ang magkakasunod na obserbasyon ng squeeze ay hindi nagre-reset ng deadline. Ang isang long ay nangangailangan ng isang close na higit sa U+buffer; ang isang short ay sumasalamin dito sa ibaba ng L−buffer. Ang 20th percentile, 100-observation comparison at five-bar lifetime ay mga setting ng pananaliksik.
Hindi kasama sa baseline ang triggering close sa kalkulasyon ng frozen band. Ang isang patuloy na ina-update na band na naglalaman ng close na iyon ay sumasagot sa ibang tanong dahil ang breakout mismo ay nagbabago ng mean at dispersion. Itabi ang band_used at ang reference window kasama ang bawat signal upang maihambing ang dalawang implementasyon sa antas ng event.
Ang warm-up ay nangangailangan ng sapat at kumpletong obserbasyon upang kalkulahin ang bawat lapad na ginamit sa percentile reference, hindi lamang ang 20 presyo. Ang nawawalang datos ay hindi dapat tahimik na paikliin ang history na iyon. Tukuyin ang isang minimum na positibong mean at tanggihan o hiwalay na pangasiwaan ang mga zero-dispersion window bago pa man sila makabuo ng mga uneconomic zero-width candidate.
if no_candidate and BW[t-1] <= quantile(BW[t-101:t-1], 0.20):
    candidate = freeze(U[t-1], L[t-1], ATR[t-1], expires=t+4)
if candidate:
    b = max(2*tick, 0.1*candidate.ATR)
    if t > candidate.expires: expire()
    elif C[t] > candidate.upper+b: emit_long(t)
    elif C[t] < candidate.lower-b: emit_short(t)
# At most one signal per candidate; orders follow the close.
Numerical squeeze, matagumpay na landas, at false breakout
Ang sintetikong mu=100 at sigma=0.5 ay nagbibigay sa U=101, L=99 at BW=2%. Kung ang dating itinatag na percentile threshold ay 2.4%, ang contraction ay kwalipikado. Gamit ang buffer na 0.1, ang isang mas huling pagsasara ng 101.3 ay nagti-trigger ng isang long. Ang entry na 101.4 at stop na 98.9 ay nagpapahiwatig ng mga punto ng panganib sa presyo ng 2.5, na may iminungkahing target na 2R na 106.4.
Matagumpay sa patakarang ito ang sintetikong landas na umabot sa 106.4 bago tamaan ang stop. Sa failed-break na landas, bumabalik ang presyo sa 100 at saka bumabagsak sa 98.8. Wasto ang parehong squeeze at breakout na obserbasyon, ngunit nalulugi ang trade. Kaya dapat ihiwalay ang tamang pag-uuri ng detector sa kinalabasan ng estratehiya.
Kung ang pagsasara ay 100.9 habang ang pinakamataas ay umaabot sa 101.5, ang close-confirmed baseline ay walang long signal. Huwag ilipat ang makasaysayang pangyayaring iyon sa isang stop-entry interpretation dahil sa kalaunan ay magbubunga ito ng isang kaakit-akit na galaw. Ang isang resting-stop na bersyon ay maaaring pag-aralan nang nakapag-iisa gamit ang sarili nitong mga fill at failure.
Gamit ang sample sigma na may denominator na 19 sa halip na population denominator na 20, makakagawa ito ng iba't ibang band mula sa magkaparehong input. Ang pagpiling iyon ay hindi likas na hindi wasto bilang isang statistical model, ngunit ito ay isang ibang indicator convention at maaaring magbago ng mga borderline signal. Magsama ng isang maliit na fixture na kinalkula ng kamay upang mapatunayan ang nilalayong denominator.
Kailangan ng expansion ang kumpletong order at exit rules
Ang iminungkahing baseline ay papasok sa isang kasunod na executable open, maglalagay ng stop lampas sa kabilang nakapirming hangganan at gagamit ng 20-bar time exit. Ang target na A=2R ay maaari lamang palitan ng trailing stop bilang isang hiwalay na nakarehistrong eksperimento. Kung ang isang naobserbahang quote ay ginagawang hindi katanggap-tanggap ang panganib bago ang pagsusumite, maaaring ilapat ang isang nakapirming tuntunin sa pagtanggi; ang isang umiiral na fill ay hindi maaaring tanggalin.
Pinag-iiba ng mga patakaran ng Bollinger ang isang band touch mula sa isang trading signal at binabanggit na ang mga trend ay maaaring magpatuloy sa isang band na [3]. Samakatuwid, ang isang breakout system ay hindi dapat biglang magbukas ng isang kalabang mean-reversion trade dahil lamang sa naabot ng presyo ang itaas na band. Tukuyin nang malinaw ang estado ng estratehiya at anumang patakaran sa pagbaligtad.
Pinapanatili ng isang nakapirming kandidato ang orihinal nitong heometriya habang ang mas malawak na indicator ay patuloy na nag-a-update para sa mga susunod na kandidato. Pagkatapos ng pagpuno, iimbak ang target, stop at oras-exit activation times. Kung ang parehong stop at target ay nangyayari sa loob ng isang OHLC bar, gumamit ng mas pinong datos o isang idineklarang adverse sequencing assumption.
Ang pag-expire ng kandidato ay nagbibigay-kaalaman. Ang isang squeeze na nananatiling tahimik sa loob ng limang bar ay isang nag-expire na pagkakataon sa ilalim ng bersyong ito, hindi isang nakalimutang obserbasyon. Ang pagpapalawig ng bawat tahimik na kandidato hanggang sa tuluyang mangyari ang isang malaking galaw ay magbabago sa oras ng paghihintay, pagkakalantad sa panganib at sa maliwanag na rate ng tagumpay.
Magdagdag ng volume bilang isang feature na maaaring subukan
Sa isang eksperimento, kailangang RVOL≥1.5 ang breakout bar, gamit ang same-time intraday baseline o median volume ng 20 naunang daily session. Sinusuri naman ng isa ang pagbaba ng aktibidad habang may squeeze. Subukan nang hiwalay ang mga iminungkahing feature bago sabihing napabuti ng kanilang kombinasyon ang resulta.
Hinihikayat ng mga tuntunin ng may-akda ang pag-iwas sa mga paulit-ulit na indicator na [3]. Sa praktikal na pagsubok, ang volume ay maaari pa ring magkaroon ng malakas na kaugnayan sa saklaw ng presyo. Paghambingin sa loob ng mga katulad na volatility group upang tanungin kung nagdaragdag ito ng impormasyon sa halip na pumili lamang ng mas malapad na breakout bar.
Ang paghigpit sa isang hindi aktibong instrumento ay maaaring magpakita ng mga lumang presyo sa halip na makabuluhang paghigpit. Itabi ang dami ng dolyar at ang spread nito nang hiwalay sa squeeze flag. Ang isang makitid na channel na ang lapad ay maihahambing sa bid-ask spread ay maaaring mag-alok ng mahinang ekonomiya kahit na ang kalaunan ay mukhang malaki ang gross move.
Ang buong volume ng breakout-bar ay makukuha lamang pagkatapos magsara ang bar. Ang isang estratehiya na may mga nakabinbing order bago ang pagsasarang iyon ay dapat gumamit ng bahagyang impormasyon o isang naunang volume filter. Ang pagtutugma ng availability ng feature sa timing ng order ay pumipigil sa isang mukhang kapani-paniwalang volume confirmation na magdulot ng look-ahead bias.
Paghiwalayin ang halaga ng squeeze mula sa halaga ng breakout
Paghambingin ang isang breakout na presyo lang, isang breakout pagkatapos ng isang squeeze at ang parehong configuration na iyon sa volume. Panatilihing pare-pareho ang universe, risk, costs at test periods. Iulat ang mga squeeze nang walang trigger, holding time, whipsaws, net expectancy at portfolio exposure sa halip na ang pinakamalaking expansion lamang.
Dapat saklawin ng mga fixture ang zero sigma, near-zero mean, incomplete warm-up, percentile ties, consecutive squeezes at isang bar na tumatawid sa parehong frozen boundary. Baguhin ang kasalukuyang pagsasara at kumpirmahin na ang naunang snapshot ay nananatiling hindi nagbabago. Ihambing ang mga kalkulasyon ng batch sa streaming replay.
Hindi binibigyang-katwiran ng mga opisyal na patakaran ang pagbibigay-kahulugan sa ±2sigma bilang isang garantisadong saklaw ng 95% para sa susunod na presyo [3]. Ang pagdepende sa pinansyal na kita at hugis ng distribusyon ay naiiba sa mga pagpapalagay sa likod ng isang simpleng normal na agwat. Ang channel ay isang kumbensyon ng tagapagpahiwatig, hindi isang pahayag ng kumpiyansa tungkol sa susunod na kalakalan.
Irehistro ang mga kalapit na percentile, window, at TTL na pagpipilian bilang mga pagsubok sa pananaliksik. Ang isang matatag na rehiyon ng pag-uugali ay mas nagbibigay-kaalaman kaysa sa isang nakahiwalay na optimum. Kung ang squeeze filter ay nagpapababa lamang ng bilang ng pagkakataon nang walang makabuluhang pagpapabuti sa isang paunang natukoy na net metric, ang mas simpleng breakout baseline ay mananatiling isang wastong konklusyon sa pananaliksik.
Mga karaniwang pagkakamali
Paghinuha ng direksyon mula sa makikitid na banda
Inilalarawan ng contraction ang nakaraang dispersion at hindi tinutukoy ang susunod na direksyon ng breakout.
Paghahalo ng mga banda mula sa t at t−1
Gumagawa sila ng iba't ibang populasyon ng signal; itinatala ang eksaktong snapshot na ginamit.
Pagtrato sa mga hindi aktibong presyo bilang isang maaaring ikalakal na squeeze
Ang makikitid na naobserbahang saklaw ay maaaring may mga spread na masyadong malawak para sa iminungkahing estratehiya.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Pareho ba ito sa Bollinger Bands sa loob ng Keltner Channels?
Hindi. Iyan ay ibang kahulugan ng squeeze mula sa isang makasaysayang BandWidth percentile at nangangailangan ng hiwalay na bersyon at pagsusuri.
Dapat bang i-short agad ang isang pataas na break na bumabalik sa loob?
Sa ilalim lamang ng isang hiwalay na tinukoy na diskarte sa failed-break. Ang orihinal na long ay dapat pa ring pamahalaan at itala sa ilalim ng sarili nitong mga patakaran sa exit.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- A complete explanation of Bollinger BandsJohn Bollinger. Binasa ang opisyal na paliwanag ng formula; hindi binasa ang buong librong may bayad. Sinuri noong: .
- Methods ExplanationBollinger Bands. Binasa ang overview ng Method I–IV nang hindi naghinuha ng resulta ng backtest. Sinuri noong: .
- Bollinger Bands RulesJohn Bollinger. Binasa ang mga tuntunin sa band touches, indicator combinations at statistical limits. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store