Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Inilalarawan ng fitted line ang naobserbahang data window
- Pagkasyahin lamang ang mga obserbasyon bago ang detection bar
- Ang pagbabalik sa loob ng channel ay maaaring magtagumpay o mabigo
- Ang mga nakapirming koepisyent ay maaari pa ring magpahiwatig ng isang gumagalaw na sentro
- Hindi sertipiko ng kita ang residual diagnostics
- Maaaring i-filter ng volume ang mga kaganapan nang hindi muling isinusulat ang channel
- Mga kronolohikal na pagsubok at mga kapaki-pakinabang na kontrol
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ipinapaliwanag ng Fidelity ang isang regression indicator, habang sinusuportahan naman ng statsmodels at NIST ang fitting at diagnostics. Wala sa mga ito ang nagtatatag ng kakayahang kumita para sa iminungkahing channel-reclaim strategy.
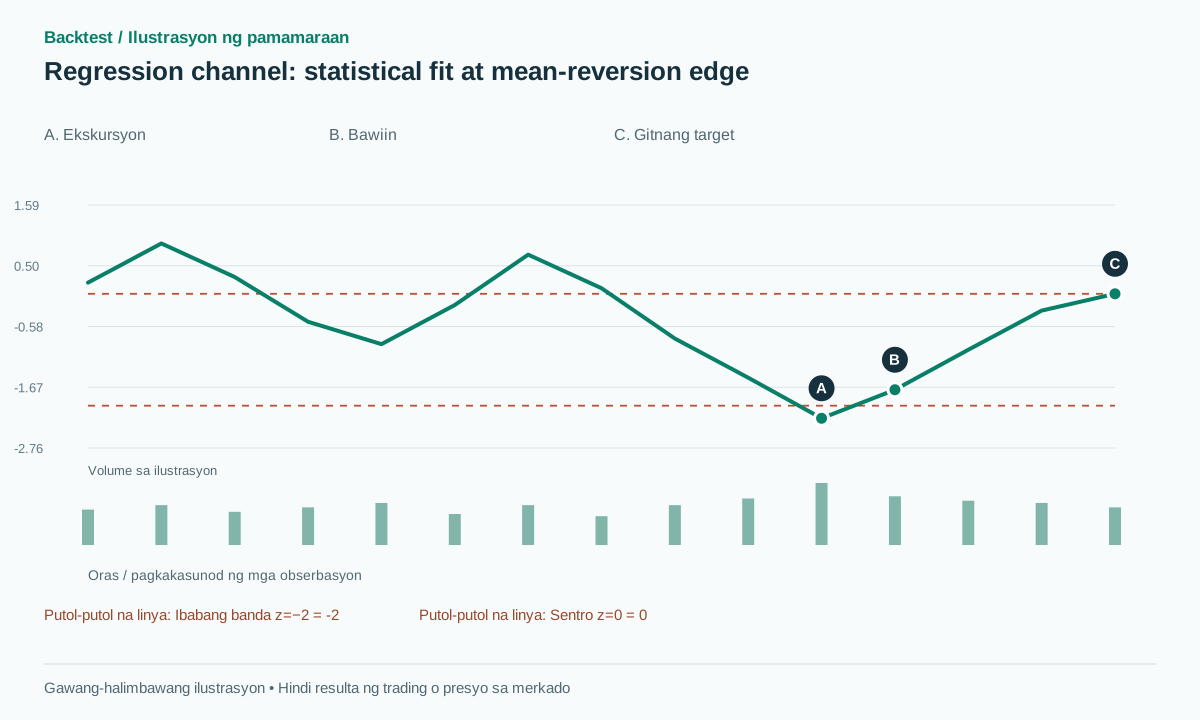 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
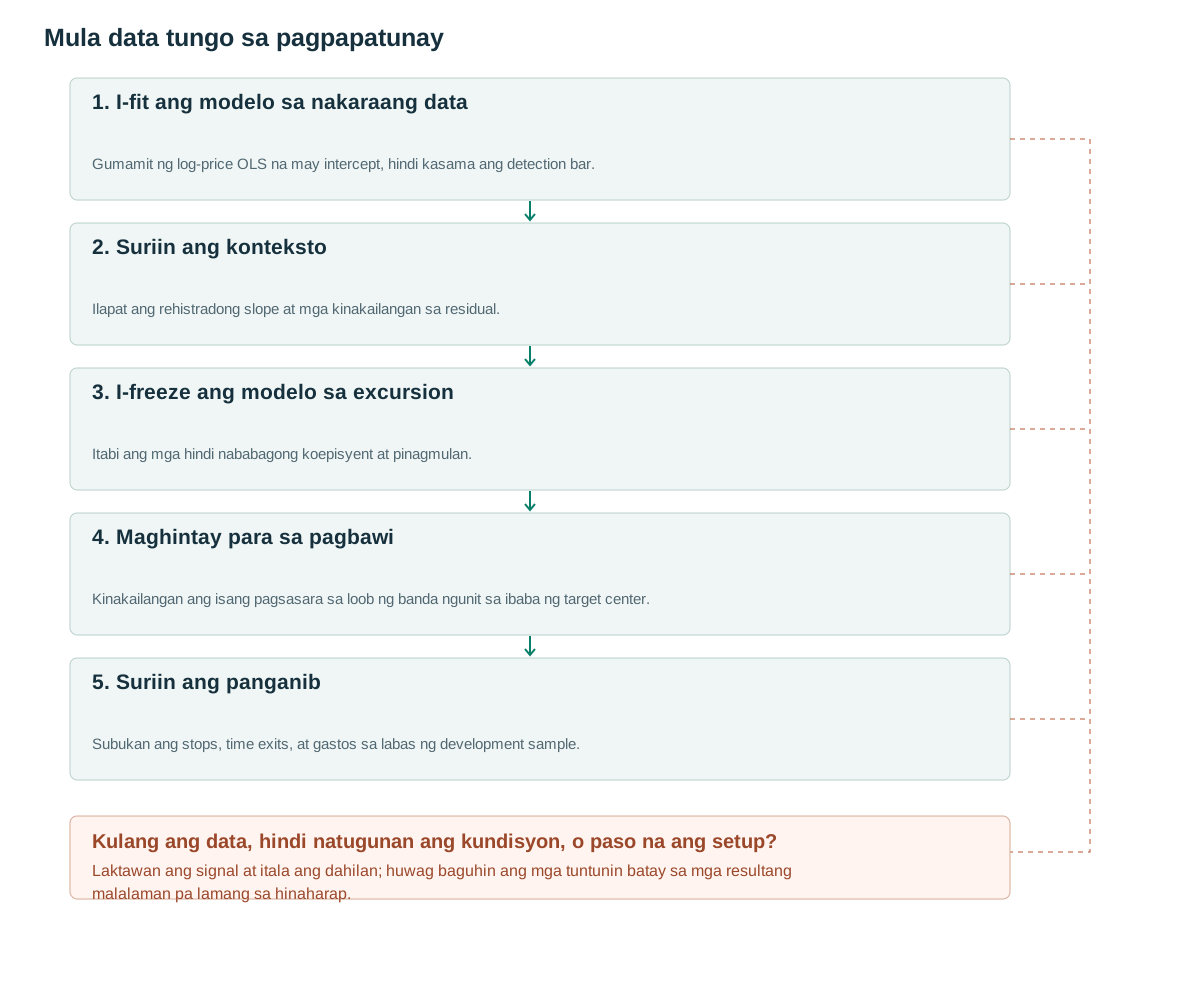
- I-fit ang modelo sa nakaraang dataGumamit ng log-price OLS na may intercept, hindi kasama ang detection bar.
- Suriin ang kontekstoIlapat ang rehistradong slope at mga kinakailangan sa residual.
- I-freeze ang modelo sa excursionItabi ang mga hindi nababagong koepisyent at pinagmulan.
- Maghintay para sa pagbawiKinakailangan ang isang pagsasara sa loob ng banda ngunit sa ibaba ng target center.
- Suriin ang panganibSubukan ang stops, time exits, at gastos sa labas ng development sample.
Inilalarawan ng fitted line ang naobserbahang data window
Inilalarawan ng Fidelity ang Linear Regression Indicator nito sa pamamagitan ng endpoint ng isang fitted line sa mga N period na [1]. Pinalalawak ng artikulong ito ang deskriptibong ideyang iyon gamit ang mga residual band. Ang sloping center ay nangangahulugan na ang pagiging malayo sa ibaba ng linya ay hindi awtomatikong nagpapahiwatig ng pundamental na cheapness o isang nalalapit na pagtaas.
Paghiwalayin ang dalawang tanong: kung gaano kahusay na ipinapaliwanag ng isang tuwid na linya ang nakaraang panahon, at kung ang paglihis ngayon ay hinuhulaan ang kasunod na kita. Sinasagot ng R² ang una. Ang isang patuloy na pagbaba ay maaaring magdulot ng mataas na R² habang ang pagbili sa ibaba ng akmang linya nito ay paulit-ulit na nalulugi.
Maaaring gamitin ang isang channel para sa mean reversion o pagpapatuloy ng trend, ngunit ang mga ito ay magkakasalungat na hypotheses. Ang baseline sa ibaba ay naghihintay para sa isang downside excursion at isang return sa loob ng frozen lower band. Hindi ito lilipat sa momentum kapag nabigo ang isang historical mean-reversion trade.
Pagkasyahin lamang ang mga obserbasyon bago ang detection bar
Para sa j=0…N−1, itakda ang y[j]=log(C[j]) at ipagkasya ang y=a+bj sa pamamagitan ng mga ordinary least squares. Ang mga residual ay e[j]=y[j]−a−bj at s=sqrt(sum(e²)/(N−2)). Sa mga hakbang na h lampas sa fitted window, m(h)=a+b(N−1+h), na may mga price band na exp(m(h)±ks). Ang mga iminungkahing setting ay N=60, k=2; tanggihan ang mga nonpositive na presyo at malapit sa zero na s.
Ang statsmodels OLS ay hindi awtomatikong nagdaragdag ng intercept sa isang ibinigay na design matrix na [2], kaya magsama ng isang constant column. I-fit hanggang t−1 at suriin ang close t sa h=1. Ang pagsasama ng t ay magpapahintulot sa shock na igalaw ang parehong gitna at ang lapad na ginagamit upang husgahan ang parehong shock na iyon.
Ang iminungkahing range-context filter na abs(b)×(N−1)/s≤1 ay naghahambing sa fitted drift sa residual scale. Ito ay isang screening rule, hindi isang stationarity test. I-save ang a, b, s, ang origin index at ang fitted input window kapag ang isang excursion ay lumikha ng isang kandidato. Huwag kailanman i-refit ang aktibong kandidatong iyon.
Dapat unahin ang expiry kaysa sa triggering. Ginagawang malinaw ng pseudocode ang pagkakasunod-sunod na iyon at ini-initialize ang previous_z kapag unang natukoy ang excursion. Ang nawawalang data, mga resulta ng nonfinite fit at zero residual scale ay hindi nagpapagana sa kandidato sa halip na payagan ang paghahati ng zero o isang artipisyal na extreme z-score.
if no_candidate:
    if invalid_or_nonpositive(close[t-N:t+1]): return
    a,b,s = fit_log_ols(close[t-N:t], with_intercept=True)
    if not finite(a,b,s) or s <= min_residual_scale: return
    regime_ok = abs(b)*(N-1)/s <= 1.0
    z = (log(C[t])-(a+b*N))/s
    if regime_ok and z < -2:
        freeze_candidate(a,b,s,origin=t-N,expiry=t+10,
                         previous_z=z,excursion_low=L[t])
else:
    if t > candidate.expiry:
        expire(); return
    j = t-candidate.origin
    z = (log(C[t])-(candidate.a+candidate.b*j))/candidate.s
    update_excursion_low(L[t])
    if candidate.previous_z < -2 and -2 <= z < 0:
        emit_long(t)
    candidate.previous_z = z
# Never refit an active candidate or backfill historical channels.
Ang pagbabalik sa loob ng channel ay maaaring magtagumpay o mabigo
Halimbawa ng sintetiko: ang fitted center ay humigit-kumulang 100, ang slope0 at ang log residual scale s=0.01. Ang two-sigma lower band ay humigit-kumulang 98.02 at ang upper band102.02. Ang presyong 97.8 ay nasa labas ng lower band; ang kasunod na pagsasara ng 98.3 ay muling papasok. Ang entry na 98.4, ang stop 97.5 at ang target na 100 ay nagpapahiwatig ng risk 0.9 at potential reward 1.6, o humigit-kumulang 1.78R bago ang mga cost.
Ang matagumpay na synthetic path ay unang umaabot sa 100. Sa failure path, ang bagong impormasyon ay nagtutulak ng presyo sa 96 at pagkatapos ay sa 94. Ang posisyon ay dapat huminto sa isang magagawang presyo malapit sa 97.5 o mas malala pa kung may price gap. Ang isang mahusay na historical fit ay hindi maaaring pumigil sa pagbabago sa kapaligirang bumubuo ng presyo.
Huwag palawakin ang sigma pagkatapos ng pagbaba at ideklarang hindi talaga nasira ang naunang stop. Babaguhin nito ang snapshot ng desisyon gamit ang resulta. Ang mga pag-update ng modelo para sa mga kandidato sa hinaharap ay hindi dapat magpabago sa accounting ng isang umiiral na kalakalan.
May isa pang landas na direktang tumatalon mula 97.8 patungong 101. Bagama't bumalik na ito sa loob ng banda, ang baseline ay nangangailangan ng z<0 at samakatuwid ay hindi bibili nang higit sa gitnang target nito. Ang panuntunang ito ay inaayos nang maaga sa halip na idinaragdag pagkatapos makita ang isang mahinang agwat sa pagitan ng reward at risk.
Ang mga nakapirming koepisyent ay maaari pa ring magpahiwatig ng isang gumagalaw na sentro
Ang pagyeyelo sa a at b ay hindi ginagawang pahalang ang inaasahang sentro. Nagpapatuloy ito sa orihinal na dalisdis habang umuusad ang time index. Sa signal, i-freeze ang isang target na katumbas ng inaasahang sentro para sa inaasahang oras ng pagpasok at isang stop sa ibaba ng buong excursion low na binawasan ng isang buffer.
Ang iminungkahing posisyon ay may sampung-bar na oras ng paglabas kung hindi maabot ang target o stop. Magkaibang orasan ang expiry ng kandidato at oras ng paglabas ng posisyon: ang isa ay naglilimita sa paghihintay para sa isang reclaim, ang isa naman ay naglilimita sa paghihintay pagkatapos ng entry. Itabi ang pareho upang maiwasan ang aksidenteng pag-extend ng kandidato kapag nagbukas ang isang trade.
Kung ang pagpapatupad ay naantala nang lampas sa inaasahang oras ng pagpasok, tukuyin kung ang nakapirming target ay mananatiling hindi nagbabago o kakanselahin bago ang pagsusumite sa ilalim ng tuntunin ng ekonomiya. Huwag igalaw ang target pagkatapos ng pagpuno para lamang mapanatiling kaakit-akit ang potensyal na gantimpala.
Paghambingin ang mga pagpapalagay ng next-open at executable-quote sa mga mabibilis na galaw. Ang isang historical line crossing ay hindi isang garantisadong fill sa linya. Kung ang target ay isang resting limit, imodelo ang activation, quantity at potential nonfill nito sa halip na awtomatikong i-credit ang center price tuwing may susunod na bar na sumasaklaw dito.
Hindi sertipiko ng kita ang residual diagnostics
Tinatalakay ng NIST ang mga klasikal na mga palagay tungkol sa residual tulad ng kalayaan at matatag na variance [3]. Maaaring labagin ng mga presyong pinansyal ang mga ito. Dahil dito, ang ±2s ay hindi awtomatikong isang 95% forecast interval para sa susunod na presyo, at ang isang kumbensyonal na OLS slope p-value ay hindi ebidensya ng isang kalamangan sa pangangalakal.
Suriin ang residual autocorrelation, tail behavior, at katatagan ng s sa iba’t ibang window. Ang residual na patuloy na nasa isang panig ay maaaring magpahiwatig na nakikipagkalakalan ang estratehiya laban sa bagong trend. Dapat ipaliwanag ng diagnostics ang kilos ng modelo nang hindi pumipili lamang ng paborableng mga pangyayari sa nakaraan.
Ang isang praktikal na paghahambing ay nagpapanatili ng mga nakapirming snapshot para sa bawat kandidato at nagpapakita ng paggalaw ng presyo kaugnay ng mga snapshot na iyon. Kung ang maliwanag na pagbabalik ay nangyayari lamang dahil ang isang paulit-ulit na nilagyan ng refit na sentro ay gumagalaw patungo sa presyo, ang epekto ay adaptasyon ng modelo sa halip na pagbabalik ng presyo sa orihinal nitong sanggunian.
Ang R², standard error, at z-score ay may magkaibang layunin. Inilalarawan ng R² ang fit, ang standard error ay nagbubuod ng in-window residual scale, at ang z-score ay nagpapahayag ng current deviation sa ilalim ng frozen scale na iyon. Wala sa mga ito ang dapat na muling lagyan ng label bilang probabilidad ng susunod na panalo sa kalakalan.
Maaaring i-filter ng volume ang mga kaganapan nang hindi muling isinusulat ang channel
Isang iminungkahing hypothesis ang umiiwas sa pag-trade laban sa galaw ng presyo kapag hindi karaniwang mataas ang RVOL, dahil maaaring may repricing. Ang isa pa ay naghahanap ng mataas na aktibidad sa excursion na sinusundan ng mas mahinang aktibidad sa reclaim. Pumili at magrehistro ng feature bago suriin ang resulta; huwag gamitin ang alinmang paliwanag ayon lamang sa kaginhawahan.
Gumamit ng baseline na may parehong oras, itala ang mga spread at mga balitang may timestamp kung mayroon, at pigilan ang dami ng nakumpletong excursion na magbigay ng impormasyon sa isang desisyon bago matapos ang excursion. Sa kumpirmasyon ng reclaim, maaaring ibuod ang naobserbahang excursion, ngunit dapat ipakita ng available_at ng feature ang pinakabagong input nito.
Ang pagpapalit ng OLS sa volume-weighted regression ay magbabago sa mismong modelo. Suriin ito bilang isang natatanging bersyon laban sa unweighted baseline. Kung hindi, ang isang naiulat na benepisyo mula sa volume ay maaaring pagsamahin ang isang binagong sentro, isang binagong residual scale at isang binagong entry filter nang hindi tinutukoy kung aling bahagi ang mahalaga.
Mga kronolohikal na pagsubok at mga kapaki-pakinabang na kontrol
Ihambing ang regression channel sa isang patag na Bollinger-style mean at isang no-slope z-score baseline sa ilalim ng katumbas na entry, exit, at cost policies. Piliin ang N, k, at ang context filter sa development data, pagkatapos ay panatilihin ang isang pangwakas na hindi pa nakikitang pagsubok. Alisin ang magkakapatong na trade-label intervals kapag ang isang split ay maaaring magbahagi ng parehong excursion outcome.
Dapat beripikahin ng mga fixture ng implementasyon ang intercept, ang t−1 window end, log scaling, degrees of freedom, zero s, mga nawawalang obserbasyon at prefix invariance. Subukan ang isang expired na kandidato na muling pumapasok sa susunod na bar: dapat itong manatiling expired sa halip na maglabas ng late signal.
Iulat ang net return, mga matinding pagkalugi sa buntot ng distribusyon, panahong walang trade, at performance sa bawat naunang itinakdang market regime. I-stress-test ang order fills at gaps. Kung kumikita lamang kapag ipinapalagay ang eksaktong fill sa center sa isang gap bar na hindi malinaw ang pagkakasunod ng galaw, ayusin ang execution model bago gumawa ng konklusyong pang-ekonomiya.
Ang isang higher-order polynomial ay maaaring mas akma sa kasaysayan habang nagdaragdag ng hindi matatag na ekstrapolasyon at mas maraming pagpipilian sa pananaliksik. Mahalaga ang linear baseline dahil ang mga koepisyente, projection, at mga kaso ng pagkabigo nito ay maaaring direktang ma-audit.
Mga karaniwang pagkakamali
Muling pag-fit sa mga historikal na channel
Isinusulat muli ng kasalukuyang linya ang mga naunang signal at ginagawang palaging tumpak ang tsart.
Paggawa ng R² sa win rate
Ang in-sample explanatory fit ay hindi katulad ng predictive trading performance.
Pag-trade laban sa pagbabago ng market regime
Maaaring mawalan ng kaugnayan ang lumang channel kapag may bagong impormasyon na muling nagpapresyo sa instrumento.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Mas mainam ba palagi ang regresyon kaysa sa Bollinger Bands?
Hindi. Nagdaragdag ito ng slope at mga pagpipilian sa modelo. Paghambingin ang mga tuntunin sa pangangalakal at pagpapatupad na nasa ilalim ng magkatugmang paraan upang matukoy ang kanilang halaga.
Maaari bang mapabuti ng isang polynomial ang pagkakatugma?
Maaari itong saliksikin, ngunit nagdaragdag ito ng mga antas ng kalayaan at panganib sa ekstrapolasyon. Ang mas malapit na pagkakatugma sa kasaysayan lamang ay hindi sapat upang magtatag ng mas mahusay na estratehiya.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Linear Regression IndicatorFidelity. Basahin ang kahulugan ng endpoint ng regression indicator. Sinuri noong: .
- statsmodels OLSstatsmodels. Basahin ang OLS intercept, missing-data at fit behavior. Sinuri noong: .
- Are the model residuals well-behaved?NIST/SEMATECH. Basahin ang mga klasikal na palagay tungkol sa residual; hindi ito konklusyon tungkol sa predictability ng merkado. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store