Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Binabago ng paghihintay sa retest ang mga pagkakataong mapapasok
- I-freeze ang reference at ang unang kwalipikadong retest
- Ihambing ang parehong oras ng araw
- Sintetikong valid retest at mga landas na nabigo
- Pumili ng proteksyon bago makita ang resulta
- Magsama ng agarang kontrol sa breakout
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Tinatalakay ng Fidelity ang retest at lower-volume consolidation, habang sinusuri naman ng SMB ang isang partikular na entry. Ito ay mga halimbawang pang-edukasyon, hindi isang backtest ng algorithm na iminungkahi rito.
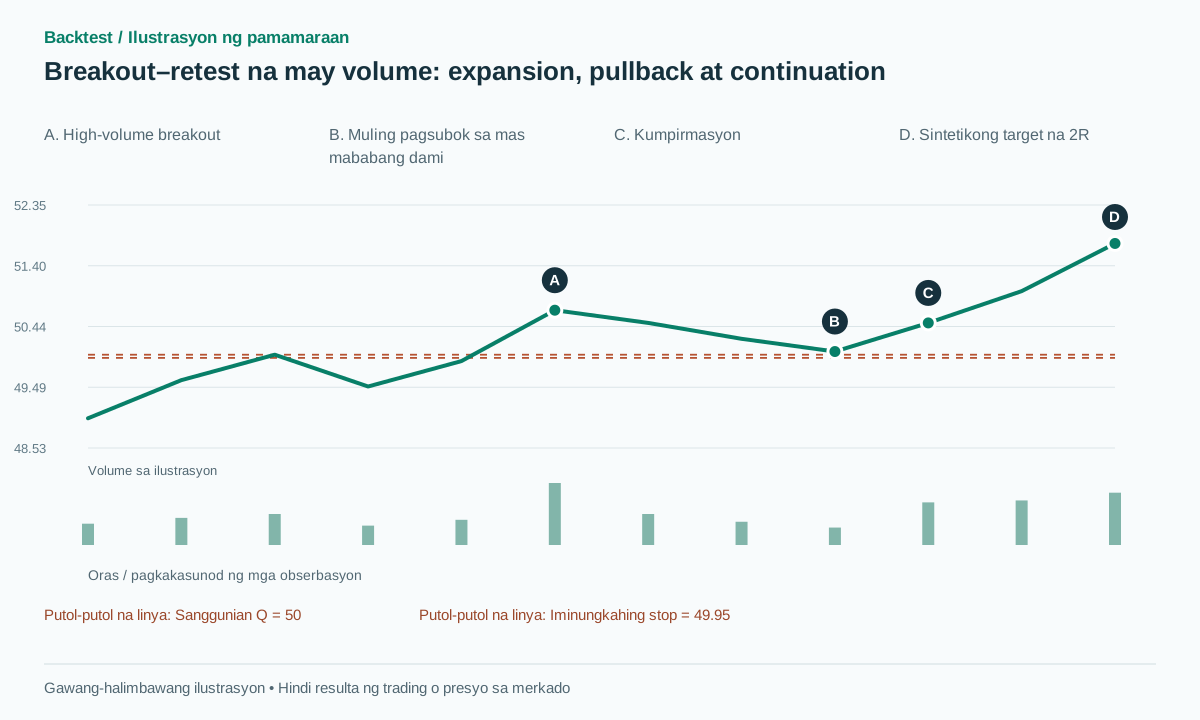 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
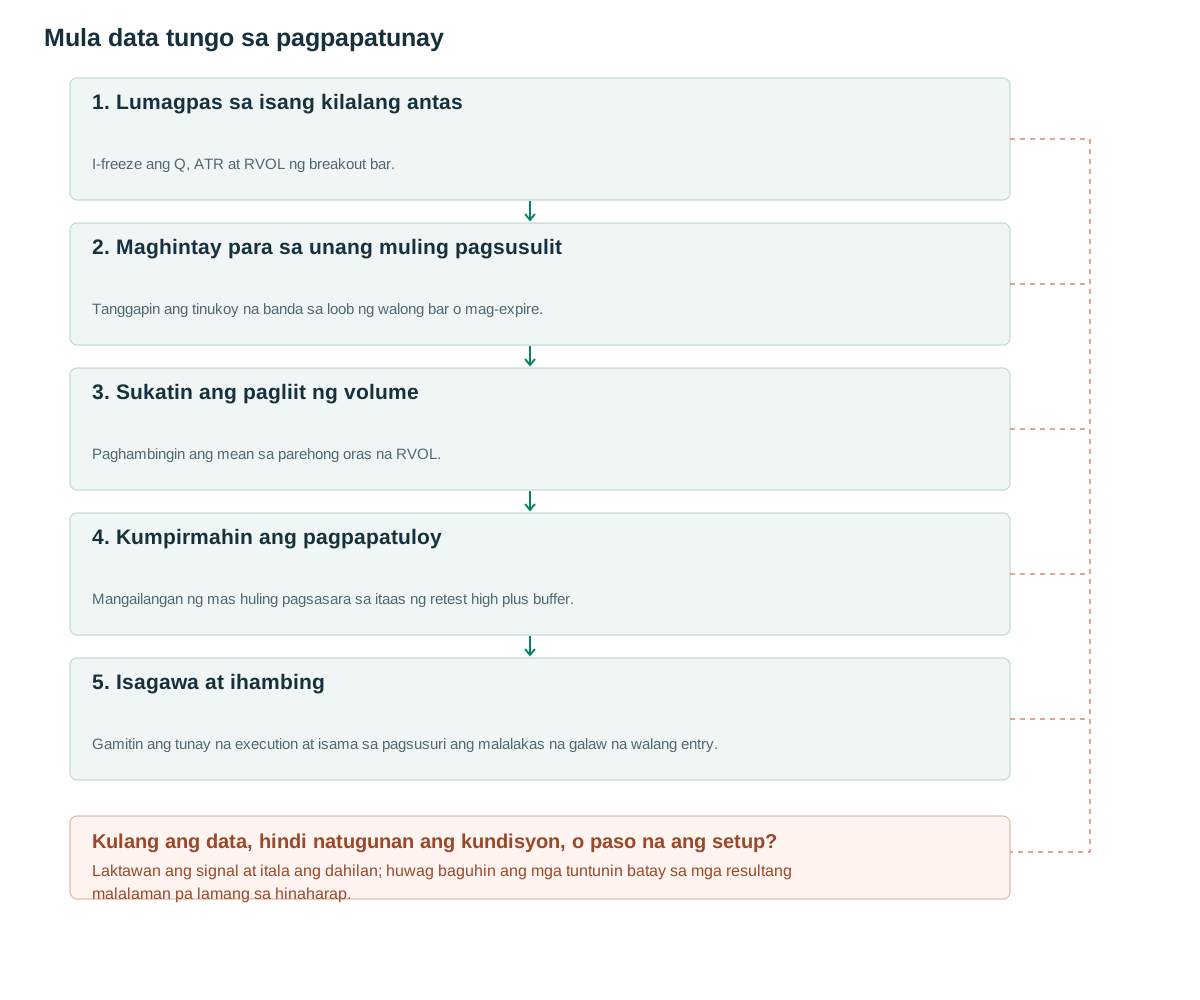
- Lumagpas sa isang kilalang antasI-freeze ang Q, ATR at RVOL ng breakout bar.
- Maghintay para sa unang muling pagsusulitTanggapin ang tinukoy na banda sa loob ng walong bar o mag-expire.
- Sukatin ang pagliit ng volumePaghambingin ang mean sa parehong oras na RVOL.
- Kumpirmahin ang pagpapatuloyMangailangan ng mas huling pagsasara sa itaas ng retest high plus buffer.
- Isagawa at ihambingGamitin ang tunay na execution at isama sa pagsusuri ang malalakas na galaw na walang entry.
Binabago ng paghihintay sa retest ang mga pagkakataong mapapasok
Tinatalakay ng Fidelity ang muling pagsubok sa isang breakout na may pinababang aktibidad habang nagko-consolidate ang presyo [1]. Binibigyang-diin ng isang pagsusuri ng SMB ang lokasyon ng pagpasok pagkatapos ng break [2]. Ang tanong sa pananaliksik ay kung ang paghihintay ay nagpapabuti ba ng panganib/gantimpala nang sapat upang mabawi ang mga galaw na hindi na bumabalik.
Hindi kailangang muling subukan ang isang breakout. Ang pag-aaral lamang ng mga chart na bumalik at tumalbog ay hindi kasama ang mga malalakas na runner na walang entry at mga nabigong breakout na bumagsak sa level. Gumawa ng kandidato kapag nangyari ang break, pagkatapos ay hayaan ang state machine na uriin ang retest, expiry o failure.
Ang volume ay may tatlong posibleng papel: hindi pangkaraniwang aktibidad sa unang breakout, pakikilahok sa panahon ng pag-atras, at panibagong aktibidad sa pagpapatuloy. Huwag ipagpalagay na ang paghingi ng lahat ng tatlo ay pinakamainam. Ang mababang volume ay maaari ring samahan ng hindi sapat na demand at isang madaling pagbaba, kaya ang isang tahimik na muling pagsubok ay nananatiling isang hipotesis sa halip na patunay ng suporta.
I-freeze ang reference at ang unang kwalipikadong retest
Sa iminungkahing bullish five-minute na bersyon, ang Q ay maximum high ng 20 bar bago ang t, hindi kasama ang t. Itakda ang A=ATR14[t−1], b=max(2 ticks,0.10A) at eps=max(2 ticks,0.15A). Kailangan ang C[t]>Q+b, C[t−1]≤Q, close location (C−L)/(H−L)≥0.70 at RVOL[t]≥1.5. Hindi makakalkula ang ratio sa zero-range bar. I-freeze ang Q, A at parehong buffer.
Sa loob ng t+1 hanggang t+8, i-lock ang unang bar r na ang pinakamababa ay nasa [Q−eps,Q+eps] at ang pagsasara ay hindi bababa sa Q. Ang isang naunang pagsasara sa ibaba ng Q−eps ay magkansela sa kandidato. Ang mean RVOL mula t+1 hanggang r ay hindi dapat lumagpas sa 0.7 ng break na RVOL. Kung ito ay mabigo, tanggihan ang na-filter na kandidatong ito sa halip na pumili ng mas magandang retest sa ibang pagkakataon.
Sa susunod na tatlong bar pagkatapos ng r, ang unang pagsasara sa itaas ng H[r]+b ay lumilikha ng signal. Maglagay ng proteksyon sa ibaba ng minimum low mula sa t+1 hanggang sa signal, bawas ang b, at i-enter sa sumusunod na executable quote. Ang lahat ng haba at threshold ay mga iminungkahing parameter ng pananaliksik. Binabaligtad ng bersyon para sa short position ang geometry, ngunit ang mga epekto ng volume nito ay dapat pa ring subukan nang hiwalay.
Ang isang banayad na kaso ay isang bar na ang low ay ganap na dumadaan sa ilalim ng retest band ngunit nagsasara pabalik sa itaas ng Q. Ang nakasaad na low-in-band rule ay hindi ito tinatanggap bilang r. Ang isang intersection-based na bersyon ay maaaring, ngunit iyon ay isang ibang detector at dapat makatanggap ng isang bagong version identifier.
Tanggihan ang isang breakout bar na may H≤L. Ang isang hindi natukoy na close-location ratio ay hindi nag-aalis ng filter, kabilang ang para sa isang zero-range bar na lumampas sa reference level.
after_breakout_close(t):
  if H[t]<=L[t] or not complete_prior_features: reject(); return
  candidate = freeze(Q,A,b,eps,break_rvol,session_id,
                     cutoff=session_end-5_minutes,known_at=received_close_time(t))
  if received_close_time(t)>=candidate.cutoff: expire(); return
  r = None
  for u in t+1..t+8:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if first_valid_retest(u):
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(t+1,r) or mean_rvol(t+1,r)>0.7*break_rvol:
    reject_volume(); return
  for u in r+1..r+3:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if C[u]>H[r]+b:
      stop=min(L[t+1:u+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# A session-close timer also expires waiting candidates when no new bar arrives.
Ihambing ang parehong oras ng araw
Hinahati ng iminungkahing RVOL_bar ang kasalukuyang volume sa median volume sa matching time slot kumpara sa 20 nakaraang session. Gumagamit ang TradingView ng average para sa Relative Volume at Time indicator nito na [3]; ang median dito ay isang intensyonal na baryasyon ng pananaliksik. Huwag iugnay ang mga resulta mula sa isang estimator sa isa pa nang hindi muling sinusubok.
Ang isang one-bar breakout at six-bar pullback ay hindi dapat ikumpara sa raw total volume. Ang mean same-time na RVOL ay kumokontrol sa parehong tagal at intraday activity patterns. Ang mga pinaikling session, paghinto, at hindi available na baseline ay dapat magdulot ng insufficient_data sa halip na isang maginhawang pamalit na halaga.
Maaaring idagdag ang isang signal-bar expansion threshold, tulad ng RVOL≥1.2, bilang isang hiwalay na eksperimento. Dapat ding sukatin nang paunti-unti ang relatibong lakas o isang EMA trend filter. Hindi maaaring pumili ng entry sa umaga ang volume sa pagtatapos ng araw at ang mga stock na mananalo sa araw na iyon.
Sintetikong valid retest at mga landas na nabigo
Hayaang ang Q=50, A=1 at tick=0.01, kaya ang b=0.10 at eps=0.15. Ang break bar na may H50.80, L49.90 at C50.70 ay may close location na 0.80/0.90, humigit-kumulang 0.889, at RVOL2. Ang mga obserbasyon ng Pullback RVOL na 1.0,0.8 at 0.6 ay may mean na 0.8, na mas mababa sa pinapayagang 1.4. Ang retest bar ay may mababang 50.05, mataas na 50.35 at pangsara na 50.15.
Ang susunod na pagsasara ng 50.50 ay lalampas sa 50.45. Ang pagbili sa 50.55 na may naobserbahang minimum na pullback na 50.05 ay nagbibigay ng stop 49.95, risk 0.60 at target 2R na 51.75. Ang nakumpirmang bersyon ay hindi maaaring mag-claim ng entry sa 50.00 dahil lamang sa ang presyo ay bumisita sa Q bago ang kumpirmasyon. Ang resting limit sa Q ay magkakaroon ng ibang impormasyon at fill path.
Ang pagsasara ng 49.80 bago ang kumpirmasyon ay magkansela sa kandidato dahil ito ay mas mababa sa 49.85, kahit na sa mababang volume. Pagkatapos ng isang wastong pagpuno, ang isang stop execution na 49.90 ay mawawala ang 0.65 mula sa 50.55. Kung ang presyo sa halip ay direktang tatakbo sa 52 nang walang muling pagsubok sa loob ng walong bar, itala ang no-retest. Ang pagtaas na iyon ay hindi kita na kinita ng isang diskarte na walang hawak na posisyon.
Pumili ng proteksyon bago makita ang resulta
Ang stop sa ilalim ng buong pullback ay naiiba sa stop sa ilalim lamang ng r. Ang baseline na ito ay gumagamit ng kilalang minimum mula t+1 hanggang sa signal. Huwag palawakin ang proteksyon sa isang mas lumang base pagkatapos ng entry para lamang mapanatiling buhay ang isang natatalong kalakalan.
Para sa isang desisyong isinumite lamang pagkatapos ng kumpirmasyon, ang isang quote na may labis na agwat ay maaaring tanggihan sa ilalim ng isang paunang natukoy na tuntunin sa panganib o gantimpala. Ang isang entry order na aktibo nang nakabinbin ay dapat na panatilihin ang anumang pagpuno bago ang pagkansela. Ang mga alternatibong ito ay hindi dapat magkaroon ng parehong optimistikong simulasyon.
Lalabas ang intraday baseline sa 2R target, sa protective stop, makalipas ang 20 bar mula entry, o bago magsara ang session—alinman ang mauna. Kalkulahin ang target mula sa aktwal na fill. Kailangan ng hiwalay na causal swing detector at statistics ang swing-trailing na bersyon.
Maraming magkakaugnay na stock ang maaaring mag-breakout pagkatapos ng parehong balita sa merkado. Limitahan ang panganib sa portfolio sa halip na maglaan ng isang buong independiyenteng badyet sa bawat simbolo. Itala ang spread na hinati sa stop distance; ang isang maliit na gastos sa pera ay maaaring kumonsumo ng isang malaking bahagi ng R kapag masikip ang retest stop.
Itinatakda ng baseline ang entry cutoff nito limang minuto bago ang nakatakdang pagsasara ng sesyon, kabilang ang mga pinaikling sesyon. Pinapanatili ng bawat kandidato ang kanilang session_id at, kung saan ginamit ang VWAP, ang anchor_id nito. Ang pag-abot sa cutoff, pagpapalit ng sesyon, o pag-reset ng anchor ay nagtatapos sa nakabinbing kaganapan. Dapat ding dumating ang post-signal quote bago ang cutoff. Kinakansela ng isang session timer ang mga waiting state kahit na walang susunod na bar na dumating; ang kanilang mga bar counter ay hindi maaaring magpatuloy kinabukasan. Ang cutoff na ito ay isang article-defined na pagpipilian sa pananaliksik.
Magsama ng agarang kontrol sa breakout
Magsimula sa parehong populasyon ng breakout at paghambingin ang pagbili pagkatapos ng break, paghihintay ng muling pagsubok nang walang mga volume filter, at paghihintay gamit ang mga filter na iyon. Panatilihing magkapareho ang mga badyet ng panganib at mga kalendaryo ng pangangalakal. Iulat ang parehong inaasahan sa bawat pagpuno at mga kita sa bawat inilaang araw.
Sukatin ang probabilidad ng muling pagsubok, oras ng paghihintay, pagtanggi sa volume, no-fill, MAE/MFE at net returns. Ang mas mataas na win rate ay maaaring kasabay ng mas mababang kabuuang kita dahil ang estratehiya ay hindi nakakasabay sa mga malalakas na runner. Itugma ang mga kontrol ayon sa oras, trend at volatility upang suriin kung ang volume ay pumipili lamang ng isang kanais-nais na rehimen.
Gumamit ng chronological validation at pangkatin ang mga kandidatong nagsasapawan. Siyasatin ang kalapit na haba ng retest at mga threshold ng RVOL sa halip na isang matalas na optimum. Dapat patunayan ng prefix replay na ang Q ay hindi sumusunod sa bagong breakout high at ang pagkakakilanlan ng unang retest ay hindi kailanman magbabago sa mga susunod na datos.
Panatilihin ang hindi na-filter na talahanayan ng kandidato, kasama ang bawat dahilan ng pagtanggi. Ang talahanayang iyon ay nagbibigay-daan sa isang susunod na mananaliksik na kopyahin ang opportunity cost ng bawat kondisyon nang hindi na muling isinasagawa ang pagpili sa ibang hanay ng mga instrumentong sinusuri. Inilalantad din nito kung ang tila mas magagandang resulta ay nagmula sa mas kaunting mga kalakalan o mula sa tunay na magkakaibang kasunod na mga landas.
Mga karaniwang pagkakamali
Pagpili lamang ng mga tsart na nag-bounce
Ang mga resulta ng no-retest at failed-retest ay mahahalagang bahagi ng denominator.
Ang mababang volume ay palaging nangangahulugang bullish
Ang tahimik na aktibidad ay hindi sa ganang sarili nito ay nagtatatag ng suporta sa pagbili.
Pagbili ng Q pagkatapos makita ang rebound
Kung walang naunang aktibong limit order, retrospective fill lamang iyon.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Dapat bang habulin ang presyo kung walang retest?
Hindi sasali ang bersyong ito sa galaw na iyon. Hiwalay na strategy branch para ihambing ang direct breakout entry, hindi biglaang eksepsiyon.
Dapat bang tumama ang retest sa isang eksaktong presyo?
Hindi. Ang tolerance ay nakatakda sa mga tick at ATR bago ang kaganapan. Ang lapad nito ay isang parameter upang mapatunayan.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Entry and Exit Strategy: What you need to considerFidelity / OCC. Binasa ang retest, failed-breakout at volume discussion sa transcript; hindi ito backtest. Sinuri noong: .
- How to improve your trading entriesSMB Capital. Binasa ang orihinal na ADT review transcript noong 10 Agosto 2020; walang audited strategy P&L. Sinuri noong: .
- Relative Volume at TimeTradingView. Binasa ang same-time RVOL definition; hiwalay na mungkahi ng artikulong ito ang median ng 20 session. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store